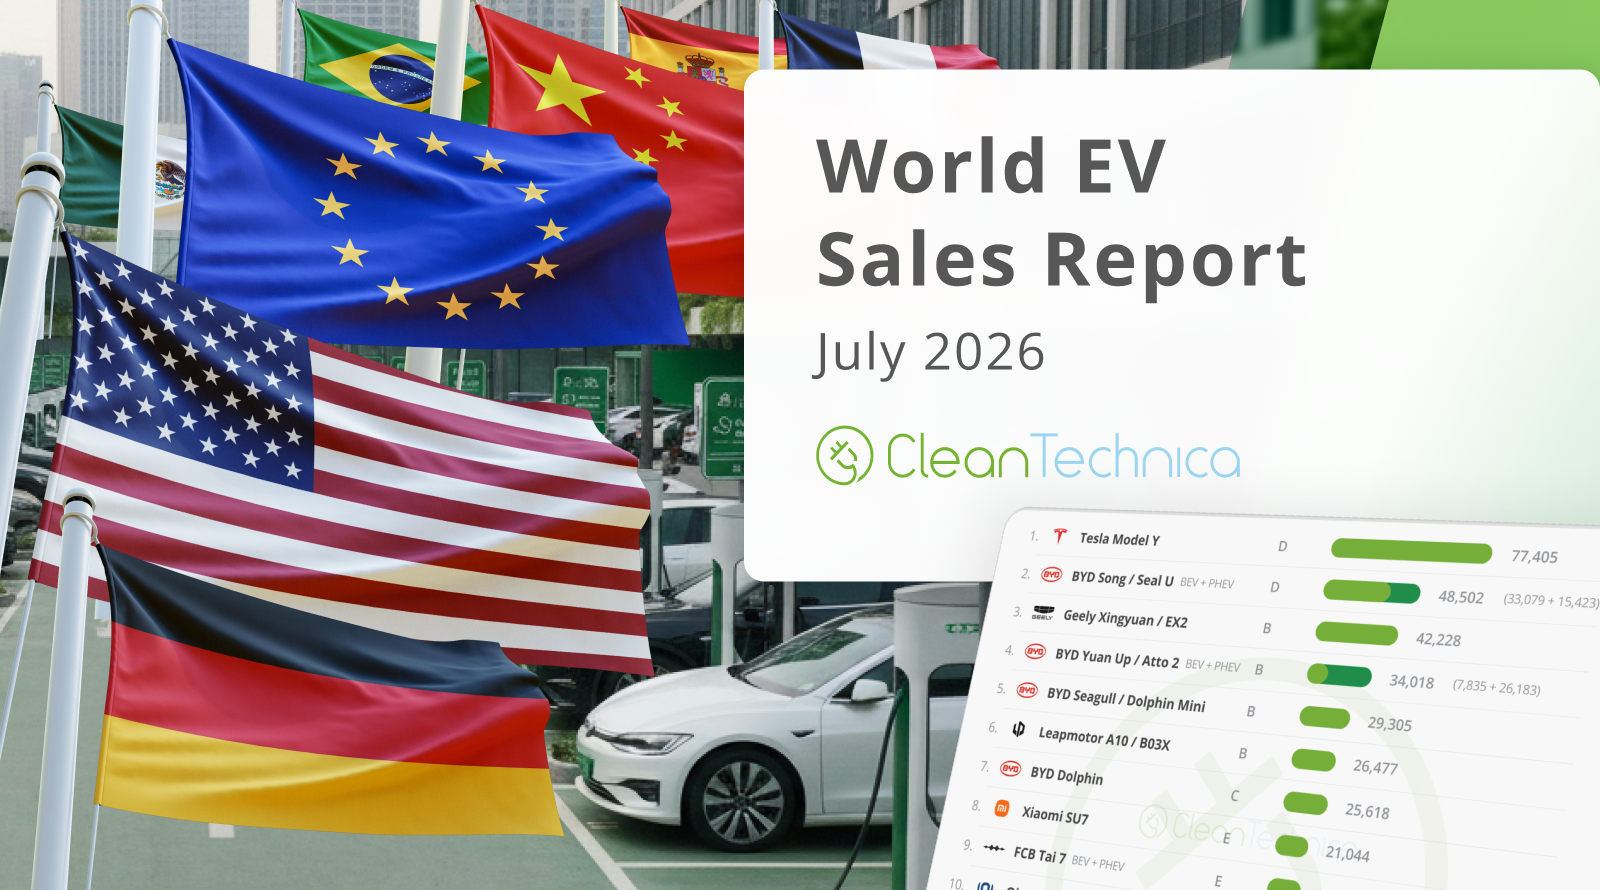
जुलैमध्ये जागतिक प्लग-इन विक्रीत बॅटरी-इलेक्ट्रिक वाहनांनी आपली आघाडी अधिक वाढवली
जगभरातील इलेक्ट्रिक-वाहन स्वीकार जुलैमध्येही वाढत राहिला, पण ताज्या आकडेवारीने प्लग-इन बाजाराच्या आतच अधिक ठळक दुभंगही दाखवला. CleanTechnica ने उद्धृत केलेल्या आकड्यानुसार, 2026 च्या जुलैमध्ये प्लग-इन वाहन नोंदणी वर्षानुवर्षे 7% वाढून सुमारे 1.8 दशलक्ष युनिट्सवर पोहोचली. त्या एकूण संख्येत, बॅटरी-इलेक्ट्रिक वाहने, म्हणजे BEVs, वर्षानुवर्षे 16% वाढली, तर प्लग-इन हायब्रिड्स, म्हणजे PHEVs, 11% घसरले.
हा फरक जागतिक ऑटो संक्रमणातील सर्वात महत्त्वाच्या कथांपैकी एक ठरत आहे. BEVs आणि PHEVs एकत्र मोजल्यास जुलैमध्ये 27% असा एकत्रित EV हिस्सा दिसतो, यावरून एकूण बाजार अजूनही वरच्या दिशेने जात असल्याचे सूचित होते. पण या वाढीची रचना बदलत आहे. पूर्णतः इलेक्ट्रिक वाहने प्लग-इन मागणीचा मोठा हिस्सा घेत आहेत, तर अजूनही काही अंशी ज्वलनशक्तीवर अवलंबून असलेले हायब्रिड्स गती गमावत आहेत.
जुलैमध्ये, सर्व प्लग-इन विक्रींपैकी BEVs चा वाटा 71% होता, म्हणजे सुमारे 1.3 दशलक्ष युनिट्स; स्रोत मजकुरानुसार हे गेल्या काही वर्षांतील सर्वोत्तम परिणामांपैकी एक आहे. तोच 71% विरुद्ध 29% विभागणी वर्षाच्या आतापर्यंतच्या BEVs आणि PHEVs समतोलालाही परिभाषित करते, ज्यामुळे पूर्णतः इलेक्ट्रिक वाहनांना 2022 नंतरची त्यांची सर्वात मजबूत स्थिती मिळाली. सर्व विद्युतीकृत वाहने एकाच वेगाने पुढे जात आहेत असे गृहित धरलेल्या बाजारासाठी, जुलैतील विभागणी आता तसे नाही हे दाखवते.
हा दुभंग का महत्त्वाचा आहे
विस्तृत प्लग-इन बाजार वर्षाच्या आतापर्यंत फक्त मध्यम प्रमाणात, 4% वाढला; पण स्रोत सामग्री स्पष्ट करते की ही मंद एकूण वाढ PHEVs च्या कमजोरीमुळे झाली. याउलट, BEVs पुन्हा सामान्य वाढीकडे परतत असल्याचे सांगितले गेले, वर्षाच्या आतापर्यंत 12% वाढीसह. याचा अर्थ असा की या क्षेत्राचा कल अधिकाधिक या गोष्टीवर अवलंबून आहे की ग्राहक, उत्पादक आणि धोरणकर्ते पूर्णतः इलेक्ट्रिक वाहनांकडे वळत राहतात की संक्रमणात्मक हायब्रिड प्रकारांवरच टिकून राहतात.
याचे परिणाम विक्री क्रमवारीपलीकडे जातात. BEVs आणि PHEVs पुरवठा साखळी, चार्जिंग पायाभूत सुविधा, उत्सर्जन धोरण आणि ग्राहक वर्तनावर वेगवेगळ्या गरजा निर्माण करतात. BEVs-नेतृत्वाखालील बाजार अधिक खोल विद्युतिकीकरणाचा संकेत देतो, कारण अशा वाहनांना बॅकअप म्हणून अंतर्गत ज्वलन इंजिनावर अवलंबून न राहता फक्त चार्जिंगवरच अवलंबून राहावे लागते. BEVs चा वाटा वाढत राहिला आणि PHEVs कमी होत गेले, तर वाहननिर्मात्यांना समर्पित EV प्लॅटफॉर्म, बॅटरी स्रोत, सॉफ्टवेअर एकत्रीकरण आणि चार्जिंग भागीदारींना प्राधान्य देण्यास अधिक मजबूत प्रोत्साहन मिळू शकते.
जुलैचे आकडे हेही सूचित करतात की प्रादेशिक विकृती अनेक बाजारांमध्ये EV कल किती मजबूत आहे हे झाकून टाकू शकतात. स्रोत मजकुरानुसार, चीन आणि अमेरिका वगळल्यास, जुलैमध्ये जागतिक EV विक्री वर्षानुवर्षे 50% वाढली आणि BEVs 61% वाढली. त्या आधारे, जुलैमध्ये BEV हिस्सा 19% होता, आणि एकत्रित प्लग-इन हिस्सा 27% होता.
ही लक्षवेधी आकडेवारी आहे, कारण चीन आणि अमेरिका हे कोणत्याही जागतिक EV कथेसाठी आधारभूत बाजार मानले जातात. तरीही, दोन्ही ठिकाणी अत्यंत विशिष्ट परिस्थिती होती असे वर्णन करण्यात आले. चीनमध्ये PHEV विक्री कोसळत असल्याचे म्हटले गेले. अमेरिकेत, संघीय करसवलत संपल्यानंतर EV मागणी अजूनही सावरत असल्याचे सांगितले गेले, पहिल्या तिमाहीत प्लग-इन विक्री सुमारे 40% घसरली आणि दुसऱ्या तिमाहीत सुमारे 20% घसरली. या बाजार-विशिष्ट अडथळ्यांमुळे ex-China, ex-U.S. वाढदर विशेषतः महत्त्वाचे ठरतात.

बाजार बदलाचा दीर्घ प्रवास
जुलैचे निकाल स्वीकृतीच्या अधिक मोठ्या वक्रात बसतात. CleanTechnica च्या स्रोत मजकुरानुसार 2026 मध्ये वर्षाच्या आतापर्यंत EV हिस्सा 24% आहे, ज्यात BEVs 17% आणि प्लग-इन हायब्रिड्स 7% आहेत. ऐतिहासिक संदर्भात ही पातळी अधिकच महत्त्वाची वाटते. पाच वर्षांपूर्वी EV हिस्सा 6% होता, ज्यात BEVs एकट्या 4% होत्या. दहा वर्षांपूर्वी तो सुमारे 1% होता, आणि BEVs 0.6% होते.
ही तुलना भविष्यातील वाढ रेषात्मकच राहील हे सिद्ध करत नाही, कारण बाजार संक्रमण फार क्वचित तसे घडतात. प्रोत्साहने बदलतात, पुरवठा साखळ्या ताणल्या जातात, आणि काही प्रदेशांमध्ये किंवा किंमत-पातळ्यांमध्ये ग्राहक मागणी थांबू शकते. पण या आकड्यांमधून मूळ आधार किती वेगाने बदलला आहे हे दिसते. 27% मासिक प्लग-इन हिस्सा काही काळापूर्वी विलक्षण वाटला असता. आता तो कमकुवत विभाग, प्रादेशिक धोरण धक्के, आणि उत्पादकांमधील तीव्र स्पर्धेसोबत अस्तित्वात राहू शकतो.
हे परिपक्व होत असलेल्या बाजाराचे चिन्ह आहे. प्रश्न आता EV मुख्य प्रवाहात येत आहेत की नाही हा नाही. अनेक ठिकाणी ते आधीच आले आहेत. अधिक महत्त्वाचे प्रश्न म्हणजे विद्युतीकृत श्रेणीत कोणती तंत्रे जिंकत आहेत, धोरणात्मक पाठबळ अजून किती महत्त्वाचे आहे, आणि मागणीचे नमुने बदलत असताना कोणत्या कंपन्या त्याच्याशी जुळवून घेऊ शकतात.
मॉडेल क्रमवारीतून दबावाचे बिंदू दिसतात
स्रोत मजकूर बाजार-हिस्सा डेटामागील आणखी एक स्तर दाखवतो: सर्वाधिक विक्री होणाऱ्या मॉडेल्सची बदलती क्रमवारी. Tesla Model Y जुलैमध्ये जागतिक पातळीवर सर्वाधिक विक्री होणारे EV म्हणून कायम राहिले, जरी त्याच्या डिलिव्हरी वर्षानुवर्षे 9% घटल्या. आणखी मोठा बदल क्रमवारीच्या खालच्या टप्प्यावर दिसला. Tesla Model 3 19,000 युनिट्ससह 11व्या क्रमांकावर घसरला, वर्षानुवर्षे 44% कमी, आणि स्रोताने याला जानेवारी 2018 नंतरची त्याची सर्वात खालची स्थिती म्हटले.
ही घसरण इतकी तीव्र होती की Xiaomi च्या SU7 ने, 21,000 युनिट्ससह, जुलैमध्ये Model 3 ला मागे टाकले. स्रोत मजकूर सूचित करतो की Model 3 मधील घसरण ही केवळ मागणीतील कोसळण्याऐवजी उपलब्ध युनिट्स मर्यादित असल्यामुळेही असू शकते, आणि ऑगस्ट किंवा विशेषतः सप्टेंबरमध्ये संभाव्य पुनरागमनाची अपेक्षा व्यक्त करतो. तरीही, जुलैचा आढावा जागतिक EV क्षेत्र किती अधिक स्पर्धात्मक झाले आहे हे दाखवतो. एकेकाळी त्या विभागाची ओळख ठरलेले मॉडेल आता क्रमवारीत खोलवर खाली सरकू शकते, तर नवीन प्रवेशक वर येतात.
Model Y चे वरच्या स्थानावर टिकून राहणे अजूनही महत्त्वाचे आहे. ते प्रमाण, ब्रँड ओळख, आणि स्थिर उत्पादन मंद वाढीतही मजबूत राहू शकतात, हे दाखवते. पण Model 3 ची कमकुवत स्थिती, प्रतिस्पर्ध्यांच्या उदयासह, व्यापक बाजार-सत्य स्पष्ट करते: EV विस्तार आता कोणत्याही एका वाहननिर्मात्याच्या भवितव्याशी समानार्थी राहिलेला नाही.

जुलैचा डेटा पुढील टप्प्याबद्दल काय सांगतो
जुलैमधून सर्वात मजबूत निष्कर्ष असा की विद्युतिकीकरण सुरूच आहे, पण अधिक निवडक स्वरूपात. ग्राहक अजूनही एकूणच प्लग-इनकडे वळत आहेत, पण ते प्लग-इन हायब्रिड्सपेक्षा पूर्णतः इलेक्ट्रिक वाहनांना अधिक पसंती देत आहेत. अमेरिकेचे उदाहरण दाखवते की प्रादेशिक धोरण बदल अजूनही मागणीवर जोरदार परिणाम करू शकतात, पण मोठ्या बाजारांबाहेर पाहिले तर एकूण आकड्यांपेक्षा कितीतरी अधिक मजबूत वाढीचे पुरावे दिसतात.
उद्योग नियोजकांसाठी याचा अर्थ, मोठ्या कथेपेक्षा अंमलबजावणी अधिक महत्त्वाची आहे. BEV मागणीसाठी सज्ज कंपन्यांना पूर्णतः इलेक्ट्रिक मॉडेल्सना प्राधान्य देणाऱ्या मिश्रण बदलाचा फायदा होऊ शकतो. PHEVs वर जास्त अवलंबून असलेल्यांना, सध्याचे कल तसेच राहिले तर अधिक कठीण वातावरणाचा सामना करावा लागू शकतो. धोरणकर्त्यांसाठी, प्रोत्साहने आणि नियामक चौकटी स्वीकृतीच्या पद्धती पटकन बदलू शकतात, विशेषतः मोठ्या बाजारांमध्ये जिथे बदल जागतिक एकूण संख्यांमध्ये उमटतात, हे या डेटातून दिसते.
म्हणूनच जुलैचा 27% प्लग-इन हिस्सा हा केवळ एक टप्पा नाही. तो जागतिक EV बाजार अजूनही वाढत आहे आणि तंत्रज्ञान प्रकार तसेच उत्पादक यांच्या आधारावर विजेते आणि पिछाडीवर राहणारे यांना वेगळे करत आहे, याचा संकेत आहे. संक्रमण आता एकच कथा राहिलेली नाही. ती एकाच वेळी अनेक कथा आहेत, आणि आत्ता सर्वात स्पष्ट कथा म्हणजे पूर्णतः इलेक्ट्रिक वाहनांचा वाढता फायदा.
- जुलैमध्ये जागतिक प्लग-इन नोंदणी सुमारे 1.8 दशलक्ष युनिट्सवर पोहोचली, वर्षानुवर्षे 7% वाढ.
- BEVs 16% वाढली, तर PHEVs 11% घटली, ज्यामुळे दोन विभागांतील अंतर वाढले.
- जुलैमध्ये BEVs ने प्लग-इन विक्रींपैकी 71% वाटा घेतला, ज्यामुळे एकत्रित प्लग-इन हिस्सा 27% झाला.
- चीन आणि U.S. वगळल्यास, जागतिक EV विक्री वर्षानुवर्षे 50% वाढली आणि BEVs 61% वाढली.
हा लेख CleanTechnica च्या वार्तांकनावर आधारित आहे. मूळ लेख वाचा.
Originally published on cleantechnica.com




