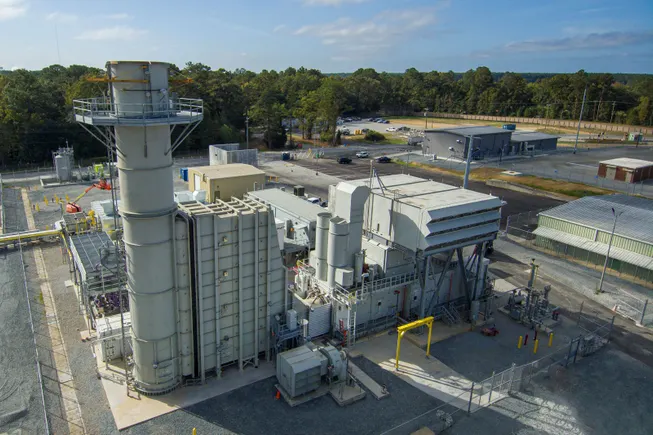
GE Vernova चे ताजे आकडे ताणाखालील वीज बाजाराकडे निर्देश करतात
GE Vernova ने सांगितले की 2026 च्या दुसऱ्या तिमाहीच्या अखेरीस त्यांचा गॅस टर्बाइन ऑर्डर बॅकलॉग 116 गिगावॅटपर्यंत पोहोचला, जो पहिल्या तिमाहीतील 100 गिगावॅटपेक्षा जास्त आहे. यावरून युटिलिटीज आणि मोठे नवे वीज खरेदीदार अजूनही ठोस निर्मिती क्षमतेचा शोध किती जोरात घेत आहेत हे अधोरेखित होते.
कंपनीच्या दुसऱ्या तिमाहीच्या निकालांसोबत जाहीर झालेला हा आकडा, जड-ड्युटी गॅस टर्बाइन्सचा बाजार अजूनही तंग असल्याचे आतापर्यंतचे सर्वात स्पष्ट संकेतांपैकी एक आहे. GE Vernova चे मुख्य कार्यकारी अधिकारी Scott Strazik यांनी सांगितले की कंपनी आधीच 2031 च्या डिलिव्हरींसाठी आरक्षणे घेत आहे आणि वर्षाअखेरीस गॅस टर्बाइन ऑर्डर आणि स्लॉट रिझर्व्हेशन्सचा एकत्रित बॅकलॉग 125 गिगावॅटपर्यंत पोहोचेल अशी अपेक्षा आहे.
अशा प्रकारचा लांब लीड टाइम महत्त्वाचा आहे. यावरून ग्राहक फक्त अल्पकालीन विश्वासार्हता गरजेसाठी खरेदी करत नाहीत हे दिसते. उद्योग ग्रिड उपकरणे, अणुऊर्जा, जलविद्युत, आणि नवीकरणीय स्रोतांमध्ये गुंतवणूक सुरू ठेवत असला तरी, ते दीर्घकालीन आधारावर उपलब्ध, नियंत्रित करता येणाऱ्या वीजपुरवठ्यावर पैज लावत आहेत.
तत्काळ कथा गॅसची आहे, पण व्यापक कथा अडथळ्यांची आहे
GE Vernova च्या तिमाहीत एकूणच महसूल आणि ऑर्डर वाढ दुहेरी अंकात होती, ज्यामागे मुख्यतः Power आणि Electrification विभाग होते. कंपनीच्या power unit मध्ये गॅस, जलविद्युत, आणि अणुऊर्जा निर्मिती उपकरणे व सेवा येतात, तर त्यांच्या electrification व्यवसायात transformers आणि switchgear सारखे हार्डवेअर समाविष्ट आहे.
हे तपशील महत्त्वाचे आहेत कारण तिमाही निकाल केवळ एका टर्बाइन उत्पादकाने अधिक यंत्रे विकल्याची कहाणी नव्हती. ते दर्शवतात की वीज व्यवस्थेच्या अनेक थरांवर एकाच वेळी दबाव आहे. युटिलिटीज आणि इतर खरेदीदारांना निर्मिती उपकरणे हवीत, पण वीज जोडण्यासाठी आणि वितरित करण्यासाठी ग्रिड पायाभूत सुविधाही लागतात.
कंपनीने सांगितले की तिचा electrification बॅकलॉग $41 अब्जांपर्यंत पोहोचला, जो वर्षागणिक 69% वाढ आहे. हा आकडा निर्मितीच्या पलीकडे जाऊन transmission आणि distribution बाजूकडेही मागणी वाढत असल्याचे सूचित करतो. टर्बाइन्स आणि विद्युत उपकरणांमध्ये बॅकलॉग एकत्र वाढत असताना, ते सहसा उत्पादन मर्यादा, प्रकल्प रांगा, आणि दीर्घ खरेदी कालमर्यादा यांमुळे गुंतागुंतीचे झालेल्या व्यापक विस्तारचक्राकडे निर्देश करते.

डेटा सेंटर्स अजूनही ग्राहकांमध्ये अल्पसंख्याक आहेत, पण आता उपमुद्दा नाहीत
कमाईच्या कॉलमधील सर्वात बारकाईने पाहिलेल्या तपशीलांपैकी एक म्हणजे Strazik यांनी गॅस टर्बाइन ग्राहक मिश्रणाचे केलेले विभाजन. त्यांनी सांगितले की सुमारे 80% ग्राहक हे युटिलिटीजसारखे पारंपरिक खरेदीदार आहेत, तर सुमारे 20% डेटा सेंटर ग्राहक आहेत.
हे विभाजन दोन कारणांसाठी महत्त्वाचे आहे. पहिले, हे सूचित करते की गॅस टर्बाइनमधील उसळी ही केवळ AI पायाभूत सुविधा कथा नाही. युटिलिटीज अजूनही बाजारातील प्रमुख शक्ती आहेत. दुसरे, हे सिद्ध करते की डेटा सेंटरची वीज मागणी आता शेकडो गिगावॅटमध्ये मोजल्या जाणाऱ्या जागतिक टर्बाइन बॅकलॉगमध्ये स्पष्टपणे नमूद करण्याइतकी महत्त्वाची झाली आहे.
गेल्या वर्षभरात, वीज पुरवठादार आणि उपकरण निर्माते अधिकाधिक अशा नव्या खरेदीदार वर्गाचे वर्णन करत आहेत जो स्वतंत्र किंवा वेगवान वीज प्रवेश शोधत आहे. AI workloads शी संबंधित मोठ्या संगणकीय सुविधा निर्मिती स्लॉट, interconnection capacity, आणि दीर्घ लीड-टाइम विद्युत उपकरणांसाठीच्या स्पर्धेचा भाग बनल्या आहेत. GE Vernova चे आकडे दर्शवतात की हा दबाव आता उद्योगातील सर्वात ठोस पुरवठा निर्देशकांपैकी एक असलेल्या टर्बाइन्सच्या रांगेत दिसत आहे.
लांब डिलिव्हरी रांगा ऊर्जा नियोजनासाठी का महत्त्वाच्या आहेत
GE Vernova ने तिमाहीत 3 गिगावॅट टर्बाइन्स पाठवल्या आणि 20 गिगावॅटच्या ऑर्डर आणि स्लॉट रिझर्व्हेशन्सवर स्वाक्षरी केली. त्यापैकी निम्म्याहून अधिक HA-class टर्बाइन्ससाठी होते, ज्या ग्राहक सहसा जास्त capacity factors वर चालवतात, असे कंपनीने सांगितले.
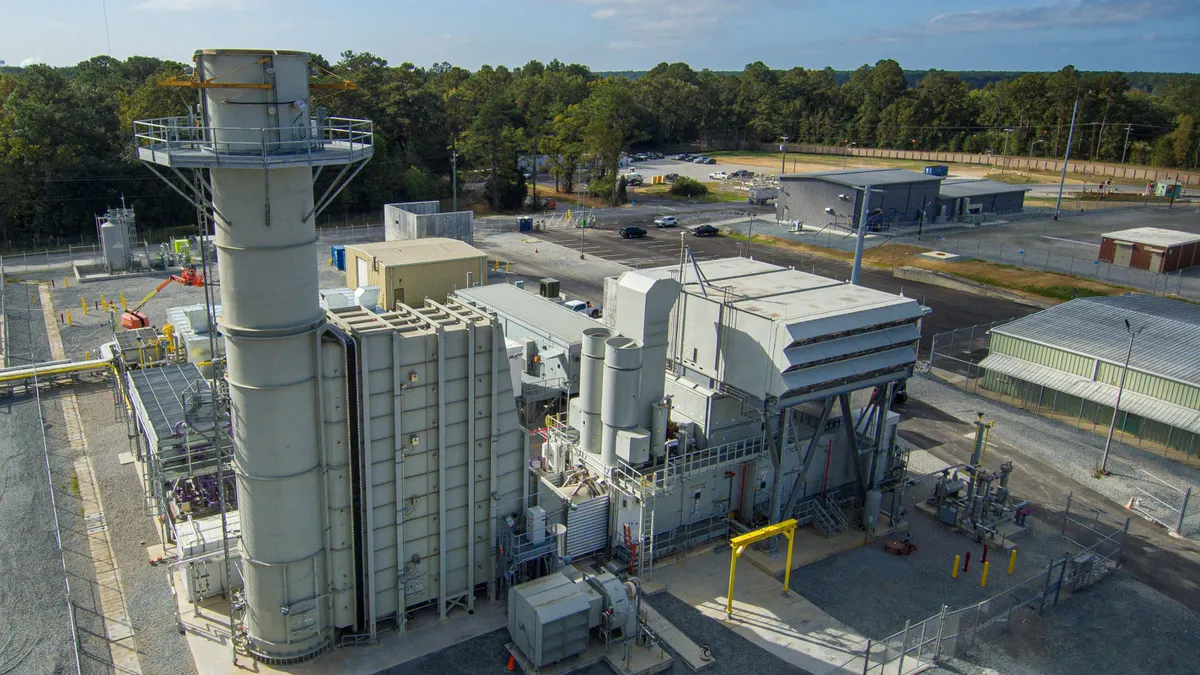
तो कल दर्शवतो की खरेदीदार फक्त ऐच्छिक बॅकअप पॉवर शोधत नाहीत. ते अशा यंत्रांची ऑर्डर देत आहेत जी सततच्या निर्मितीत मोठी भूमिका बजावतील अशी अपेक्षा आहे. प्रत्यक्षात, याचा अर्थ विश्वासार्हता मजबूत करू पाहणाऱ्या युटिलिटीज, मोठे औद्योगिक भार पेलण्यासाठी प्रयत्न करणारे विकासक, किंवा विद्यमान ग्रिड समर्थ करू शकेल अशा मर्यादेत नवीन मागणी सुरू करण्याचा प्रयत्न करणारे ऑपरेटर असा होऊ शकतो.
याचा अर्थ बाजार अजूनही पुरवठा-सीमित आहे असाही होतो. ग्राहक आधीच 2031 च्या डिलिव्हरी जागा राखून ठेवत असतील आणि उत्पादक वर्षाअखेरीस त्या वर्षासाठी अर्ध्याहून अधिक करारबद्ध होण्याची अपेक्षा करत असेल, तर प्रकल्प विकासकांनी नव्या थर्मल क्षमतेस जलद प्रवेश मिळेल असे गृहित धरू नये. त्याचे परिणाम संसाधन नियोजनापासून वित्तपुरवठ्याच्या कालमर्यादांपर्यंत आणि प्रादेशिक विश्वासार्हता धोरणांपर्यंत जातात.

भक्कम गॅस मागणीसोबतच wind मधील कमजोरीही दिसते
GE Vernova च्या पोर्टफोलिओतील फरकही लक्षवेधी आहे. Power आणि Electrification वाढले असले तरी, कंपनीने सांगितले की त्यांच्या Wind विभागातील ऑर्डर्समध्ये तीव्र घट झाली. wind equipment orders वर्षागणिक 40% खाली आले, आणि अमेरिकेत onshore wind turbines आणि blades साठी मागणी कायमची कमकुवत असल्याचे कंपनीने सांगितले.
हा फरक सध्याच्या ऊर्जा बाजाराचा आकार समजून घेण्यास मदत करतो. मागणीतील वाढ खरी आहे, पण ती सर्व तंत्रज्ञानांमध्ये समान रीतीने पसरत नाही. विकासक आणि युटिलिटीजना अजूनही अनेक वीज स्रोतांमध्ये दीर्घकालीन गुंतवणूक करावी लागते, तरी आर्थिक, कायदेशीर, किंवा नियामक अडथळे आल्यास खरेदीचे नमुने झटपट बदलू शकतात.
अशा वातावरणात, गॅस टर्बाइन्सना मोठा फायदा आहे: त्या ठोस, dispatchable output देतात आणि अशा ग्राहकांकडून मागवल्या जात आहेत जे डिलिव्हरी वर्षांपूर्वीच निश्चित करायला तयार दिसतात. यामुळे उत्सर्जन, ग्रिड decarbonization, किंवा भविष्यातील वीज प्रणालींमध्ये गॅसची भूमिका यावरील दीर्घकालीन धोरणात्मक वाद संपत नाही. पण तातडीच्या क्षमता गरजा आणि मर्यादित पायाभूत पर्यायांसमोर अनेक खरेदीदार सध्या काय करत आहेत हे दिसते.
पुढील काही वर्षांबद्दल बॅकलॉग काय सांगतो
Strazik म्हणाले की GE Vernova चे टर्बाइन ग्राहक आता 26 देशांमधील सुमारे 100 संस्थांपर्यंत पसरले आहेत. ही भौगोलिक व्याप्ती महत्त्वाची आहे कारण मागणीतील उसळी एका प्रादेशिक विश्वासार्हता समस्येपुरती मर्यादित नाही हे ती दाखवते. ती अधिक व्यापक आणि विविध आहे, जरी विशिष्ट कारणे एका बाजारातून दुसऱ्यात बदलू शकतात.
कंपनीने आपल्या गॅस पॉवर उपकरणांसाठी मजबूत किंमतीचाही उल्लेख केला, जो विक्रेत्याच्या बाजाराचा आणखी एक संकेत आहे. लीड टाइम वाढले, रिझर्व्हेशन्स वर्षांपूर्वी भरल्या, आणि खरेदीदार बांधील राहण्यास तयार असतील, तर उत्पादकांना किंमत निर्धारणात ताकद मिळते. त्याचा परिणाम वीज प्रकल्पांच्या अर्थशास्त्रावर, युटिलिटी भांडवली योजनांवर, आणि अखेरीस नव्या वीजपुरवठ्याच्या खर्चरचनेवर होऊ शकतो.
तिमाहीतून मिळणारा तात्काळ संदेश स्पष्ट आहे: खरेदीदार अजूनही गॅस टर्बाइन्स इतक्या आवश्यक मानत आहेत की त्यासाठी वर्षांपूर्वीच रांग लावत आहेत, आणि त्या मागणीला ग्रिडवर वीज नेण्यासाठी लागणाऱ्या विद्युत हार्डवेअरच्या मोठ्या ऑर्डर्ससोबत जोडत आहेत. अधिक धोरणात्मक संदेश असा की उद्योग अशा काळातून जात आहे जिथे मागणी वाढ, डेटा सेंटर विस्तार, पुरवठा साखळी मर्यादा, आणि असमान स्वच्छ-ऊर्जा विकास एकाच वेळी समोरासमोर येत आहेत.
GE Vernova चा बॅकलॉग हा संघर्ष कसा सुटेल याचे उत्तर देत नाही. मात्र सध्या बाजार आपले ऑर्डर्स कुठे ठेवत आहे याचे मोजता येण्याजोगे चित्र तो देतो: ठोस क्षमता, दीर्घ लीड-टाइम उपकरणे, आणि पुढील दशकापर्यंत जाणारे डिलिव्हरी स्लॉट्स.
हा लेख Utility Dive च्या रिपोर्टिंगवर आधारित आहे. मूळ लेख वाचा.
Originally published on utilitydive.com




