జూలైలో ప్రపంచ ప్లగ్-ఇన్ విక్రయాల్లో బ్యాటరీ-ఎలక్ట్రిక్ వాహనాలు తమ ఆధిక్యాన్ని మరింత విస్తరించాయి
ప్రపంచవ్యాప్తంగా ఎలక్ట్రిక్ వాహనాల స్వీకరణ జూలైలో కూడా పెరుగుతూనే ఉంది, అయితే తాజా డేటా ప్లగ్-ఇన్ మార్కెట్ లోపలే మరింత స్పష్టమైన విభజనను కూడా చూపించింది. CleanTechnica పేర్కొన్న గణాంకాల ప్రకారం, 2026 జూలైలో ప్లగ్-ఇన్ వాహన రిజిస్ట్రేషన్లు సంవత్సరానికోసారి 7% పెరిగి సుమారు 1.8 మిలియన్ యూనిట్లకు చేరాయి. ఆ మొత్తంలో, బ్యాటరీ-ఎలక్ట్రిక్ వాహనాలు, లేదా BEVs, సంవత్సరానికోసారి 16% పెరిగాయి; ప్లగ్-ఇన్ హైబ్రిడ్లు, లేదా PHEVs, 11% తగ్గాయి.
ఈ తేడా ప్రపంచ ఆటో మార్పులో అత్యంత ముఖ్యమైన కథలలో ఒకటిగా మారుతోంది. BEVs మరియు PHEVs రెండింటినీ కలిపి లెక్కించినప్పుడు జూలైలో మొత్తం EV వాటా 27%గా ఉన్నట్లు చూపడం, మొత్తం మార్కెట్ ఇంకా పైకే సాగుతోందని సూచిస్తుంది. కానీ ఆ వృద్ధి యొక్క కూర్పు మారుతోంది. స్వచ్ఛమైన ఎలక్ట్రిక్ వాహనాలు ప్లగ్-ఇన్ డిమాండ్లో ఎక్కువ వాటాను తీసుకుంటున్నాయి, కాగా ఇంకా కొంతవరకు దహన శక్తిపై ఆధారపడే హైబ్రిడ్లు వేగాన్ని కోల్పోతున్నాయి.
జూలైలో, అన్ని ప్లగ్-ఇన్ విక్రయాల్లో BEVs 71% వాటాను కలిగి ఉన్నాయి, అంటే సుమారు 1.3 మిలియన్ యూనిట్లు; మూల పాఠ్యం ప్రకారం ఇది గత కొద్ది సంవత్సరాల్లో అత్యుత్తమ ఫలితాలలో ఒకటి. అదే 71% నుంచి 29% విభజన సంవత్సరాంతం వరకు ఉన్న BEVs మరియు PHEVs సమతుల్యతను కూడా నిర్దేశించింది, దీని వల్ల స్వచ్ఛమైన ఎలక్ట్రిక్ వాహనాలకు 2022 తర్వాత అత్యంత బలమైన స్థానం లభించింది. అన్ని విద్యుదీకృత వాహనాలు ఒకే వేగంతో ముందుకు సాగుతున్నట్లుగా తరచుగా చర్చించే మార్కెట్కు, జూలై విభజన ఇకపై అది నిజం కాదని చూపిస్తోంది.
ఈ విభజన ఎందుకు ముఖ్యం
విస్తృత ప్లగ్-ఇన్ మార్కెట్ సంవత్సరాంతం వరకు కేవలం మితంగా మాత్రమే, 4% పెరిగింది; అయితే మూల పదార్థం ప్రకారం ఈ నెమ్మదైన మొత్తం వృద్ధికి కారణం PHEVs లోని బలహీనత. దానికి భిన్నంగా, BEVs సాధారణ వృద్ధి స్థాయికి తిరిగి వస్తున్నాయని, సంవత్సరాంతం వరకు 12% పెరుగుదలతో వర్ణించబడ్డాయి. అంటే, వినియోగదారులు, తయారీదారులు, విధాన నిర్ణేతలు పూర్తిగా ఎలక్ట్రిక్ వాహనాల వైపు కొనసాగుతారా లేదా మార్పు దశలోని హైబ్రిడ్ రూపాలపై నిలబడతారా అన్నదానిపైనే ఈ రంగం యొక్క దిశ increasingly ఆధారపడి ఉంటుంది.
దీని ప్రభావాలు అమ్మకాల ర్యాంకింగ్స్ను మించిపోతాయి. BEVs మరియు PHEVs సరఫరా శృంఖలాలు, ఛార్జింగ్ మౌలిక సదుపాయాలు, ఉద్గార విధానం, మరియు వినియోగదారుల ప్రవర్తనపై వేర్వేరు డిమాండ్లను పెడతాయి. BEVs ముందంజలో ఉన్న మార్కెట్ లోతైన విద్యుదీకరణను సూచిస్తుంది, ఎందుకంటే అలాంటి వాహనాలు బ్యాకప్గా అంతర్గత దహన ఇంజిన్ను ఉపయోగించకుండా పూర్తిగా ఛార్జింగ్పై ఆధారపడతాయి. BEVs వాటాను పెంచుకుంటూ PHEVs కుదించుకుంటే, వాహన తయారీదారులు ప్రత్యేక EV ప్లాట్ఫారమ్లు, బ్యాటరీ సోర్సింగ్, సాఫ్ట్వేర్ ఇంటిగ్రేషన్, మరియు ఛార్జింగ్ భాగస్వామ్యాలకు ప్రాధాన్యం ఇవ్వడానికి బలమైన ప్రోత్సాహాలను పొందవచ్చు.
జూలై గణాంకాలు ప్రాంతీయ వక్రీకరణలు అనేక మార్కెట్లలో EV ధోరణి ఎంత బలంగా ఉందో మసకబార్చగలవని కూడా సూచిస్తున్నాయి. మూల పాఠ్యం ప్రకారం, చైనా మరియు అమెరికాను మినహాయిస్తే, జూలైలో ప్రపంచవ్యాప్తంగా EVలు సంవత్సరానికోసారి 50% పెరిగాయి మరియు BEVs 61% పెరిగాయి. ఆ ఆధారంపై, జూలైలో BEV వాటా 19%కి చేరగా, కలిపిన ప్లగ్-ఇన్ వాటా 27%గా ఉంది.
ఇది గమనార్హమైన సంఖ్య; ఎందుకంటే ప్రపంచ EV కథనంలో చైనా మరియు అమెరికా సాధారణంగా ప్రధాన మార్కెట్లుగా పరిగణిస్తారు. అయితే రెండింటినీ అసాధారణంగా ప్రత్యేక పరిస్థితులు ప్రభావితం చేశాయని వివరించారు. చైనాలో, PHEV అమ్మకాలు కుప్పకూలుతున్నాయని చెప్పారు. అమెరికాలో, సమాఖ్య పన్ను రాయితీ ముగిసిన తర్వాత EV డిమాండ్ ఇంకా కోలుకోని స్థితిలో ఉందని, మొదటి త్రైమాసికంలో ప్లగ్-ఇన్ అమ్మకాలు సుమారు 40% తగ్గగా, రెండో త్రైమాసికంలో దాదాపు 20% తగ్గాయని వివరించారు. ఈ మార్కెట్-స్పెసిఫిక్ ప్రతిబంధకాలు ex-China, ex-U.S. వృద్ధి రేట్లను మరింత గమనార్హంగా మారుస్తాయి.

మార్కెట్ మార్పు యొక్క దీర్ఘ వక్రరేఖ
జూలై ఫలితాలు స్వీకరణ వృద్ధి యొక్క మరింత పెద్ద వక్రరేఖలో సరిపోతాయి. CleanTechnica మూల పాఠ్యం ప్రకారం 2026 సంవత్సరాంతం వరకు EV వాటా 24%గా ఉంది, ఇందులో BEVs 17% మరియు ప్లగ్-ఇన్ హైబ్రిడ్లు 7% ఉన్నాయి. చారిత్రక దృష్ట్యా ఇది ఇంకా మరింత ప్రాముఖ్యమైనదిగా కనిపిస్తుంది. ఐదు సంవత్సరాల క్రితం EV వాటా 6% మాత్రమే, అందులో BEVs ఒక్కటే 4%. పది సంవత్సరాల క్రితం అది సుమారు 1% మాత్రమే; BEVs 0.6% వద్ద ఉన్నాయి.
ఈ పోలికలు భవిష్యత్ వృద్ధి నేరుగా కొనసాగుతుందని నిరూపించవు, ఎందుకంటే మార్కెట్ మార్పులు అరుదుగా అలా జరుగుతాయి. ప్రోత్సాహకాలు మారతాయి, సరఫరా శృంఖలాలు బిగుసుకుంటాయి, మరియు వినియోగదారుల డిమాండ్ కొన్ని ప్రాంతాలు లేదా ధర విభాగాల్లో ఆగిపోవచ్చు. కానీ అవి ప్రాథమిక స్థాయి ఎంత వేగంగా మారిందో చూపిస్తాయి. 27% నెలవారీ ప్లగ్-ఇన్ వాటా కొంతకాలం క్రితం అసాధారణంగా అనిపించేది. ఇప్పుడు అది బలహీన విభాగాలు, ప్రాంతీయ విధాన షాక్లు, మరియు తయారీదారుల మధ్య తీవ్రమైన పోటీతో కలిసి ఉండగలదు.
అది పరిపక్వమవుతున్న మార్కెట్కు సంకేతం. ఇక ప్రశ్న EVలు ప్రధాన ప్రవాహంగా మారుతున్నాయా అన్నది కాదు. అనేక చోట్ల అవి ఇప్పటికే అలా ఉన్నాయి. మరింత ముఖ్యమైన ప్రశ్నలు, విద్యుదీకృత వర్గంలో ఏ సాంకేతికతలు గెలుస్తున్నాయి, విధాన మద్దతు ఇంకా ఎంతవరకు ప్రాముఖ్యం కలిగి ఉంది, మరియు డిమాండ్ నమూనాలు మారుతున్న కొద్దీ ఏ కంపెనీలు వేగాన్ని కొనసాగించగలవు అన్నదే.
మోడల్ ర్యాంకింగ్స్ ఒత్తిడి ప్రాంతాలను చూపిస్తున్నాయి
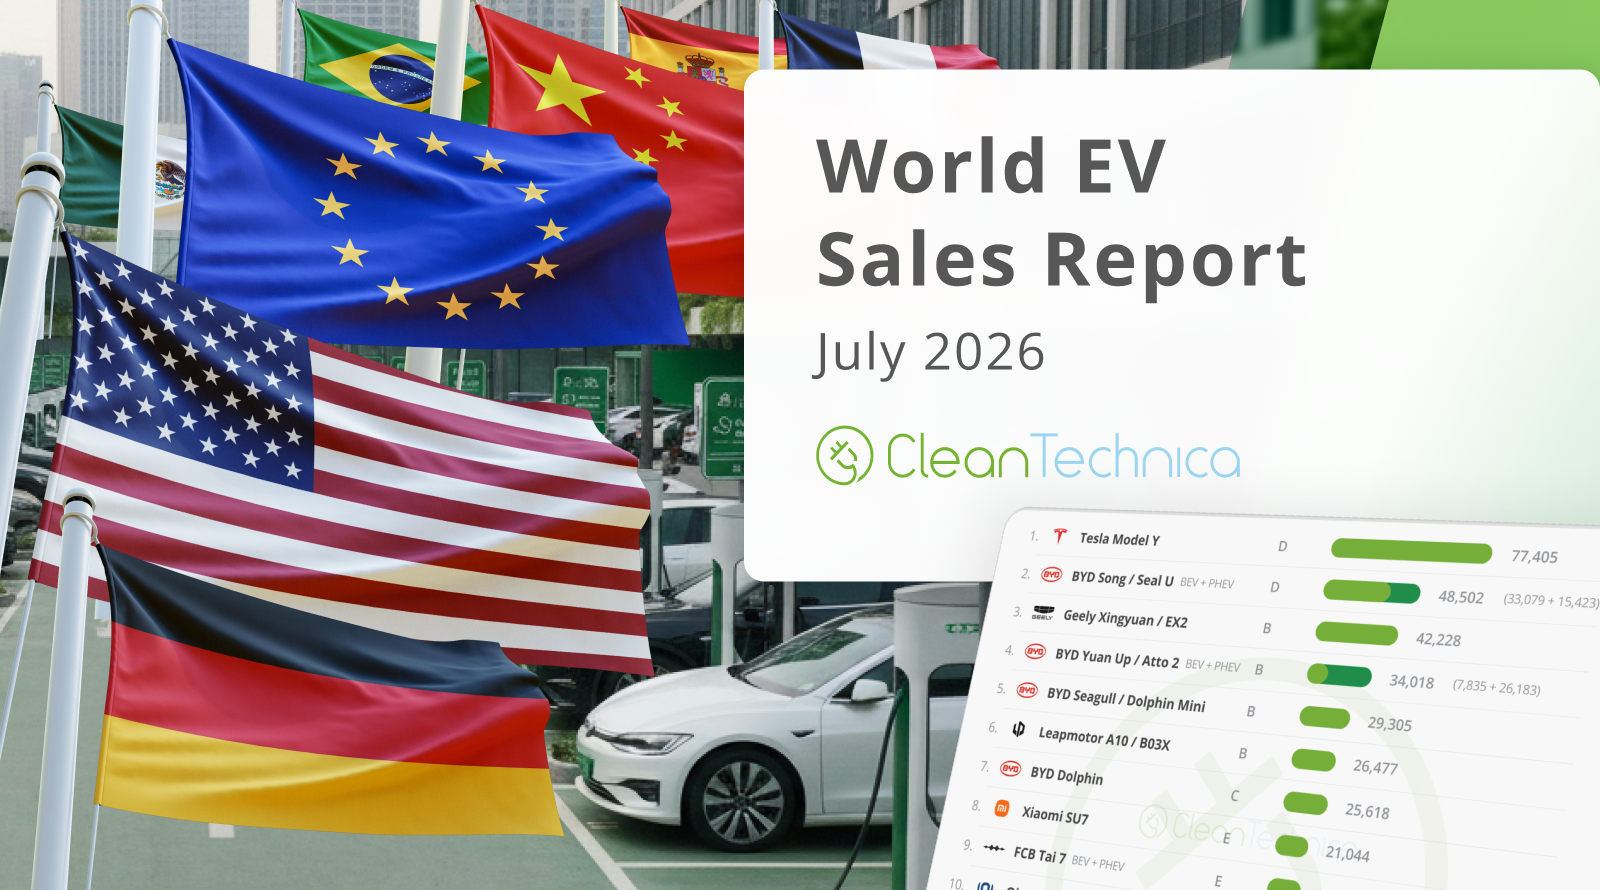
మార్కెట్-షేర్ డేటా వెనుక మరో పొరను మూల పాఠ్యం సూచిస్తోంది: అత్యధికంగా అమ్ముడైన మోడళ్ల మారుతున్న క్రమం. Tesla Model Y జూలైలో ప్రపంచవ్యాప్తంగా అత్యధికంగా అమ్ముడైన EVగా కొనసాగింది, అయితే దాని డెలివరీలు సంవత్సరానికోసారి 9% తగ్గాయి. ఇంకా పెద్ద మార్పు ర్యాంకింగ్స్లో దిగువ భాగంలో చోటుచేసుకుంది. Tesla Model 3 19,000 యూనిట్లతో 11వ స్థానానికి పడిపోయింది, సంవత్సరానికోసారి 44% తగ్గింది; ఇది 2018 జనవరి తర్వాత దాని అతి తక్కువ స్థానం అని మూలం పేర్కొంది.
ఆ పతనం అంతగా తీవ్రంగా ఉండటంతో Xiaomi యొక్క SU7, 21,000 యూనిట్లతో, జూలైలో Model 3 కంటే ముందుంది. Model 3లోని తగ్గుదల నిజమైన డిమాండ్ పతనంకన్నా అందుబాటులో ఉన్న యూనిట్లు పరిమితంగా ఉండటం వల్ల కావచ్చని మూల పాఠ్యం సూచిస్తుంది, మరియు ఆగస్టు లేదా ముఖ్యంగా సెప్టెంబరులో పునరుద్ధరణ ఉండవచ్చని అంచనా వేస్తుంది. అయినప్పటికీ, జూలై దృశ్యం ప్రపంచ EV రంగం ఎంత ఎక్కువ పోటీగా మారిందో చూపిస్తోంది. ఒకప్పుడు ఆ విభాగాన్ని నిర్వచించిన మోడల్ ఇప్పుడు ర్యాంకింగ్స్లో లోతుగా జారిపోగా, కొత్త ప్రవేశాలు పైకి రావచ్చు.
Model Y పైభాగంలో కొనసాగడం ఇంకా ముఖ్యం. అది స్థాయి, బ్రాండ్ గుర్తింపు, మరియు స్థిరపడిన ఉత్పత్తి నెమ్మదించిన వృద్ధిలో కూడా బలంగా నిలవగలవని సూచిస్తుంది. కానీ Model 3 బలహీనపడటం, ఛాలెంజర్ల పెరుగుదలతో కలిసి, EV విస్తరణ ఇకపై ఏ ఒక్క వాహన తయారీదారి భవితవ్యంతో సమానం కాదనే విస్తృత మార్కెట్ సత్యాన్ని చూపిస్తుంది.

జూలై డేటా తదుపరి దశ గురించి ఏమంటోంది
జూలై నుండి వచ్చే అత్యంత బలమైన నిర్దారణ ఏమిటంటే విద్యుదీకరణ కొనసాగుతోంది, కానీ ఎక్కువగా ఎంపికాత్మక నిబంధనలతో. వినియోగదారులు మొత్తంగా ఇంకా ప్లగ్-ఇన్లవైపు వెళ్తున్నారు, కానీ వారు ప్లగ్-ఇన్ హైబ్రిడ్ల కంటే స్వచ్ఛమైన ఎలక్ట్రిక్ వాహనాలకు ఎక్కువ ప్రాధాన్యం ఇస్తున్నారు. అమెరికా ఉదాహరణ చూపినట్లుగా, ప్రాంతీయ విధాన మార్పులు ఇంకా డిమాండ్ను తీవ్రంగా దెబ్బతీయగలవు, అయితే అతిపెద్ద మార్కెట్లను దాటి చూస్తే, మొత్తం గణాంకాలు సూచించిన దానికంటే చాలా బలమైన వృద్ధికి ఆధారాలు ఉన్నాయి.
పరిశ్రమ ప్రణాళికకర్తలకు దీని అర్థం, విస్తృత కథనం కంటే అమలు మరింత ముఖ్యం. BEV డిమాండ్కు సిద్ధంగా ఉన్న కంపెనీలు, పూర్తిగా ఎలక్ట్రిక్ మోడళ్లను ప్రోత్సహించే మిశ్రమ మార్పు వల్ల లాభపడవచ్చు. PHEVsపై ఎక్కువగా ఆధారపడేవారు, ప్రస్తుత ధోరణులు కొనసాగితే, మరింత కఠినమైన వాతావరణాన్ని ఎదుర్కొనవచ్చు. విధాన నిర్ణేతలకు, ప్రోత్సాహకాలు మరియు నియంత్రణా ఫ్రేమ్వర్క్లు స్వీకరణ నమూనాలను వేగంగా మార్చగలవని, ముఖ్యంగా ప్రపంచ మొత్తాలపై అలజడులు కలిగించే పెద్ద మార్కెట్లలో, ఈ డేటా గుర్తుచేస్తుంది.
అందువల్ల జూలైలోని 27% ప్లగ్-ఇన్ వాటా ఒక మైలురాయి సంఖ్యకంటే ఎక్కువ. ఇది ప్రపంచ EV మార్కెట్ ఇంకా విస్తరిస్తూనే ఉందని, అదే సమయంలో సాంకేతిక రకం మరియు తయారీదారు ఆధారంగా విజేతలను వెనుకబడినవారినుంచి వేరు చేస్తోందని సంకేతం. మార్పు ఇకపై ఒకే కథ కాదు. ఇది ఒకేసారి అనేక కథలు, మరియు ఇప్పుడే అత్యంత స్పష్టమైనది పూర్తిగా ఎలక్ట్రిక్ వాహనాల పెరుగుతున్న ఆధిక్యం.
- ప్రపంచ ప్లగ్-ఇన్ రిజిస్ట్రేషన్లు జూలైలో సుమారు 1.8 మిలియన్ యూనిట్లకు చేరాయి, సంవత్సరానికోసారి 7% పెరుగుదలతో.
- BEVs 16% పెరిగాయి, PHEVs 11% తగ్గాయి, దీని వల్ల ఈ రెండు విభాగాల మధ్య తేడా మరింత పెరిగింది.
- జూలైలో BEVs ప్లగ్-ఇన్ విక్రయాల్లో 71% వాటాను కలిగి ఉండి, మొత్తం ప్లగ్-ఇన్ వాటాను 27%కి చేర్చాయి.
- చైనా మరియు U.S.ను మినహాయిస్తే, ప్రపంచ EV అమ్మకాలు సంవత్సరానికోసారి 50% పెరిగాయి మరియు BEVs 61% పెరిగాయి.
ఈ వ్యాసం CleanTechnica నివేదికపై ఆధారపడింది. మూల వ్యాసాన్ని చదవండి.
Originally published on cleantechnica.com




