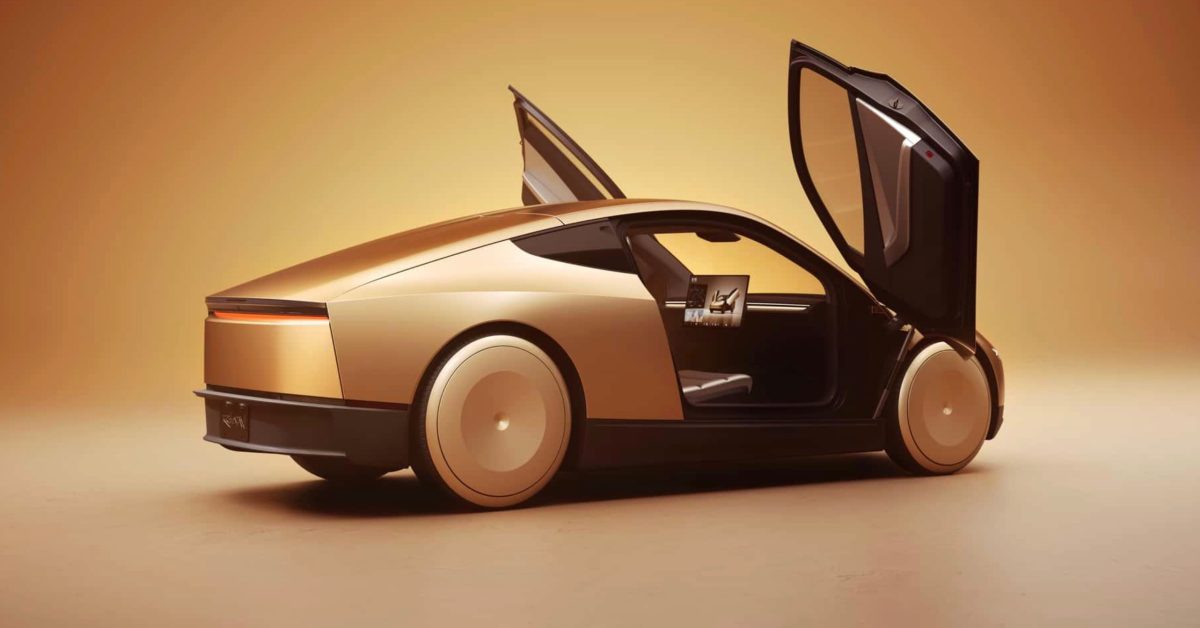
Tesla は最近、企業に対してシンプルな提案を始めたと報じられている。Tesla のネットワーク上で、自社の Cybercab robotaxi フリートを購入し、運営してほしいというものだ。表向きには、ライドシェア革命の民主化のように聞こえる。しかしよく見ると、この提案には明らかな論理矛盾がある。もし Cybercab robotaxi フリートが Elon Musk が 2019 年以来約束してきた金のなる木なら、Tesla には自社で全車両を保有し運営する強い動機があるはずだ。それを第三者に売っているという事実は、収益性の話が宣伝どおりには成り立っていない可能性を示している。
この記事では、Tesla のフリート販売戦略が robotaxi 構想の核心をどう弱めるのか、そしてそれが将来のフリート運営者、投資家、自動運転ライドシェアの未来に何を意味するのかを検証する。
当初の約束: Uber と Airbnb の融合
長年にわたり Musk は、Tesla の未来を「Uber と Airbnb の組み合わせ」のように描いてきた。そこでは Tesla のオーナー、あるいは Tesla 自身が、自動運転車のフリートを展開し、24時間収益を生み出す。運転手の人件費が不要なら、経済性は驚くほど良いはずだった。各車両は24時間365日稼働し、数十万マイルの収益走行を重ね、Tesla はその運賃から大きな取り分を得る。ネットワークは、自動車製造の上に乗る高利益率のソフトウェア・サービス事業になるはずだった。
この構想が意味するのは、軽資産で高リターンの継続収益源だ。もし各 Cybercab が年間数万ドルの利益を生み出せるなら、自走するフリートは金鉱だ。Tesla はバリューチェーン全体を支配し、運賃を回収し、利益率を取り込める。そうした車両を第三者に売るというのは、王冠の宝石を手放すようなものだ。

新しい提案: 生産手段を売る
しかし最近の企業向け提案は、まったく異なる戦略を示している。Cybercab を Tesla 自身のネットワークのために保持するのではなく、フリート運営会社や企業に車両の購入を求めているのだ。それらの企業が資本コスト、保守、運用責任を負い、その見返りに将来の配車収益の一部を得る、という構図だろう。Tesla は引き続きソフトウェアとネットワークアクセスを提供するが、物理資産の大半は別のバランスシート上に載ることになる。
これは Musk がさまざまな形で示してきた戦略とも重なる。つまり、車のオーナーをネットワークにつなぐ一方で、第三者フリート企業に車を売るという考え方だ。Tesla の資本負担は減るが、その分上振れは抑えられる。会社は各走行からのフルマージンを諦め、車両販売と、せいぜいサービス料やネットワーク料を受け取るにとどまる。もし robotaxi の単位経済性が宣伝どおりなら、この選択は説明不能だ。
なぜ現金潤沢な Tesla が利益率を薄めるのか
Tesla は自前のフリート資金調達に苦しむ新興企業ではない。通常、数十億ドル規模の営業キャッシュフローを生み出している。もし robotaxi ネットワークが巨額の継続収益をもたらすと本気で信じているなら、手元資金か安価な借入で Cybercab フリートを自前で賄えるはずだ。それでも所有を他企業に押し出しているのは、実質的に、Tesla 自身が全面的に裏付ける気はなさそうな楽観的見通しに対するリスクと資金負担を、他者に外注しているということだ。
メーカーが自社運営ではなくフリート向けに売るのには、流通提携、保険責任、規制の複雑さなど、正当な理由がありうる。だが、それらの説明は本質的な計算を変えない。本当に高利益率のサービスなら、Tesla は制御を維持して自社利益を最大化し、収益の流れを薄める中間業者を作るはずがない。売る理由があるとすれば、1台あたりの利益が運用上の手間に見合わないからだ。
robotaxi 運用の隠れた負担
自動配車は、車にセンサーを付けてソフトウェアに運転させれば済むほど簡単ではない。フリート所有者は、充電や清掃、車両修理、遠隔支援、乗客対応、保険、規制順守を担わなければならない。こうしたコストは現実のもので、理論上の利益率を削り取る。Tesla がフリート販売へ舵を切ったのは、こうした運用責任は他者に負わせたほうがよいと認めた結果かもしれない。
さらに、Cybercab 自体はハンドルもペダルもない、完全な自動運転専用として設計されている。つまり従来の意味での個人所有には向かない。もし Tesla が自らフリートを運営したくないなら、別の所有者を見つける必要がある。その所有者にとっての事業成立性は、Tesla のネットワークが安定した乗客需要を生み出すかどうかにかかっている。そしてそれは、ソフトウェアが本当に完全自動運転に到達できるかに依存する。もしソフトウェアが不十分なら、フリート運営者は想定どおりに動かない車両群を抱え、しかも手動で運転できる人はいないことになる。
先送りされた約束の歴史
Musk は何年も前から「robotaxi の展開」を予告してきた。2020 年までに100万台の robotaxi、2024 年の Cybercab お披露目、そして今や商用運用は目前だとされている。締切は毎回ずれ、製品の反復も変わってきた。その過程で、ビジネスモデルも変化した。当初、Tesla は自社ネットワークを運営するはずだった。次に、オーナーが自分の車を追加できるとした。そして今は、フリート企業を募っている。こうした変化は、壮大な計画が順調に実行されているというより、自動運転技術の技術的・経済的現実に押されて即興で対応しているように見える。
最新の手法は、市場圧力への対応かもしれない。従来の自動車販売が逆風にさらされ、企業価値は自動運転の物語に依存している中、Tesla は目に見える進展を示す必要がある。興味を示す企業に Cybercab の開発車両や量産前車両を売れば、robotaxi ネットワーク自体がまだ準備できていなくても、売上と勢いは作れる。熱狂を収益化しながら、本当に難しい「利益を出すフリートの実運営」という課題を先送りするやり方だ。
潜在購入者にとって何を意味するのか
Cybercab フリートの購入を検討する企業は、数字を厳しく精査すべきだ。その提案には、おそらく高い稼働率と低い運用コストの予測が含まれる。しかし、リスクは比例して共有されていない。Tesla は車両代を先に受け取る。フリート運営者は減価償却、保険料、そして自動運転ソフトウェアが本当に運用成熟に達しない可能性を負う。ネットワークが期待以下なら、運営者は高価な資産を抱え込むだけで、小売顧客向けの再販価値もない。手動運転できないからだ。
Tesla はさらに、フリート運営者に自社の保険、充電、整備サービスの利用を求めるかもしれない。そうなれば Tesla には継続収益が生まれ、費用はより多く購入者側に転嫁される。構造はむしろフランチャイズに近くなり、Tesla は機械と継続的なサービス料の両方で利益を得て、フランチャイジーは地域市場や規制環境の不確実性を負う。問題は、そのフランチャイジーが投下資本に見合うリターンを得られるかだ。
結論: 矛盾が真実を示す
もし Tesla の Cybercab フリートが Musk の言う金のなる機械なら、利益動機は Tesla にそれらを自社保有させ、収益を丸ごと取らせるはずだ。それを第三者に売るという決断は、1台あたりの収益性が公言より低いか、あるいはそれを実現するために必要な運用負担を Tesla が負いたくないかのどちらかを認めていることになる。いずれにせよ、企業向けの売り込みは自信の表れではなく、リスクの移転だ。
賢明な投資家やフリート購入者は、これを本来の姿として見るべきだ。高利益率のプラットフォーム構想から、より伝統的な資本財販売モデルへの転換である。robotaxi 革命はいつか本当に来るかもしれないが、来たとしても、利益が行くのは車を買っただけの人ではない。ネットワークを支配する者に流れる。そして Tesla は、金を掘るよりツルハシを売るほうがいいと明言している。
この記事は Electrek の報道に基づいています。元記事を読む。
Originally published on electrek.co