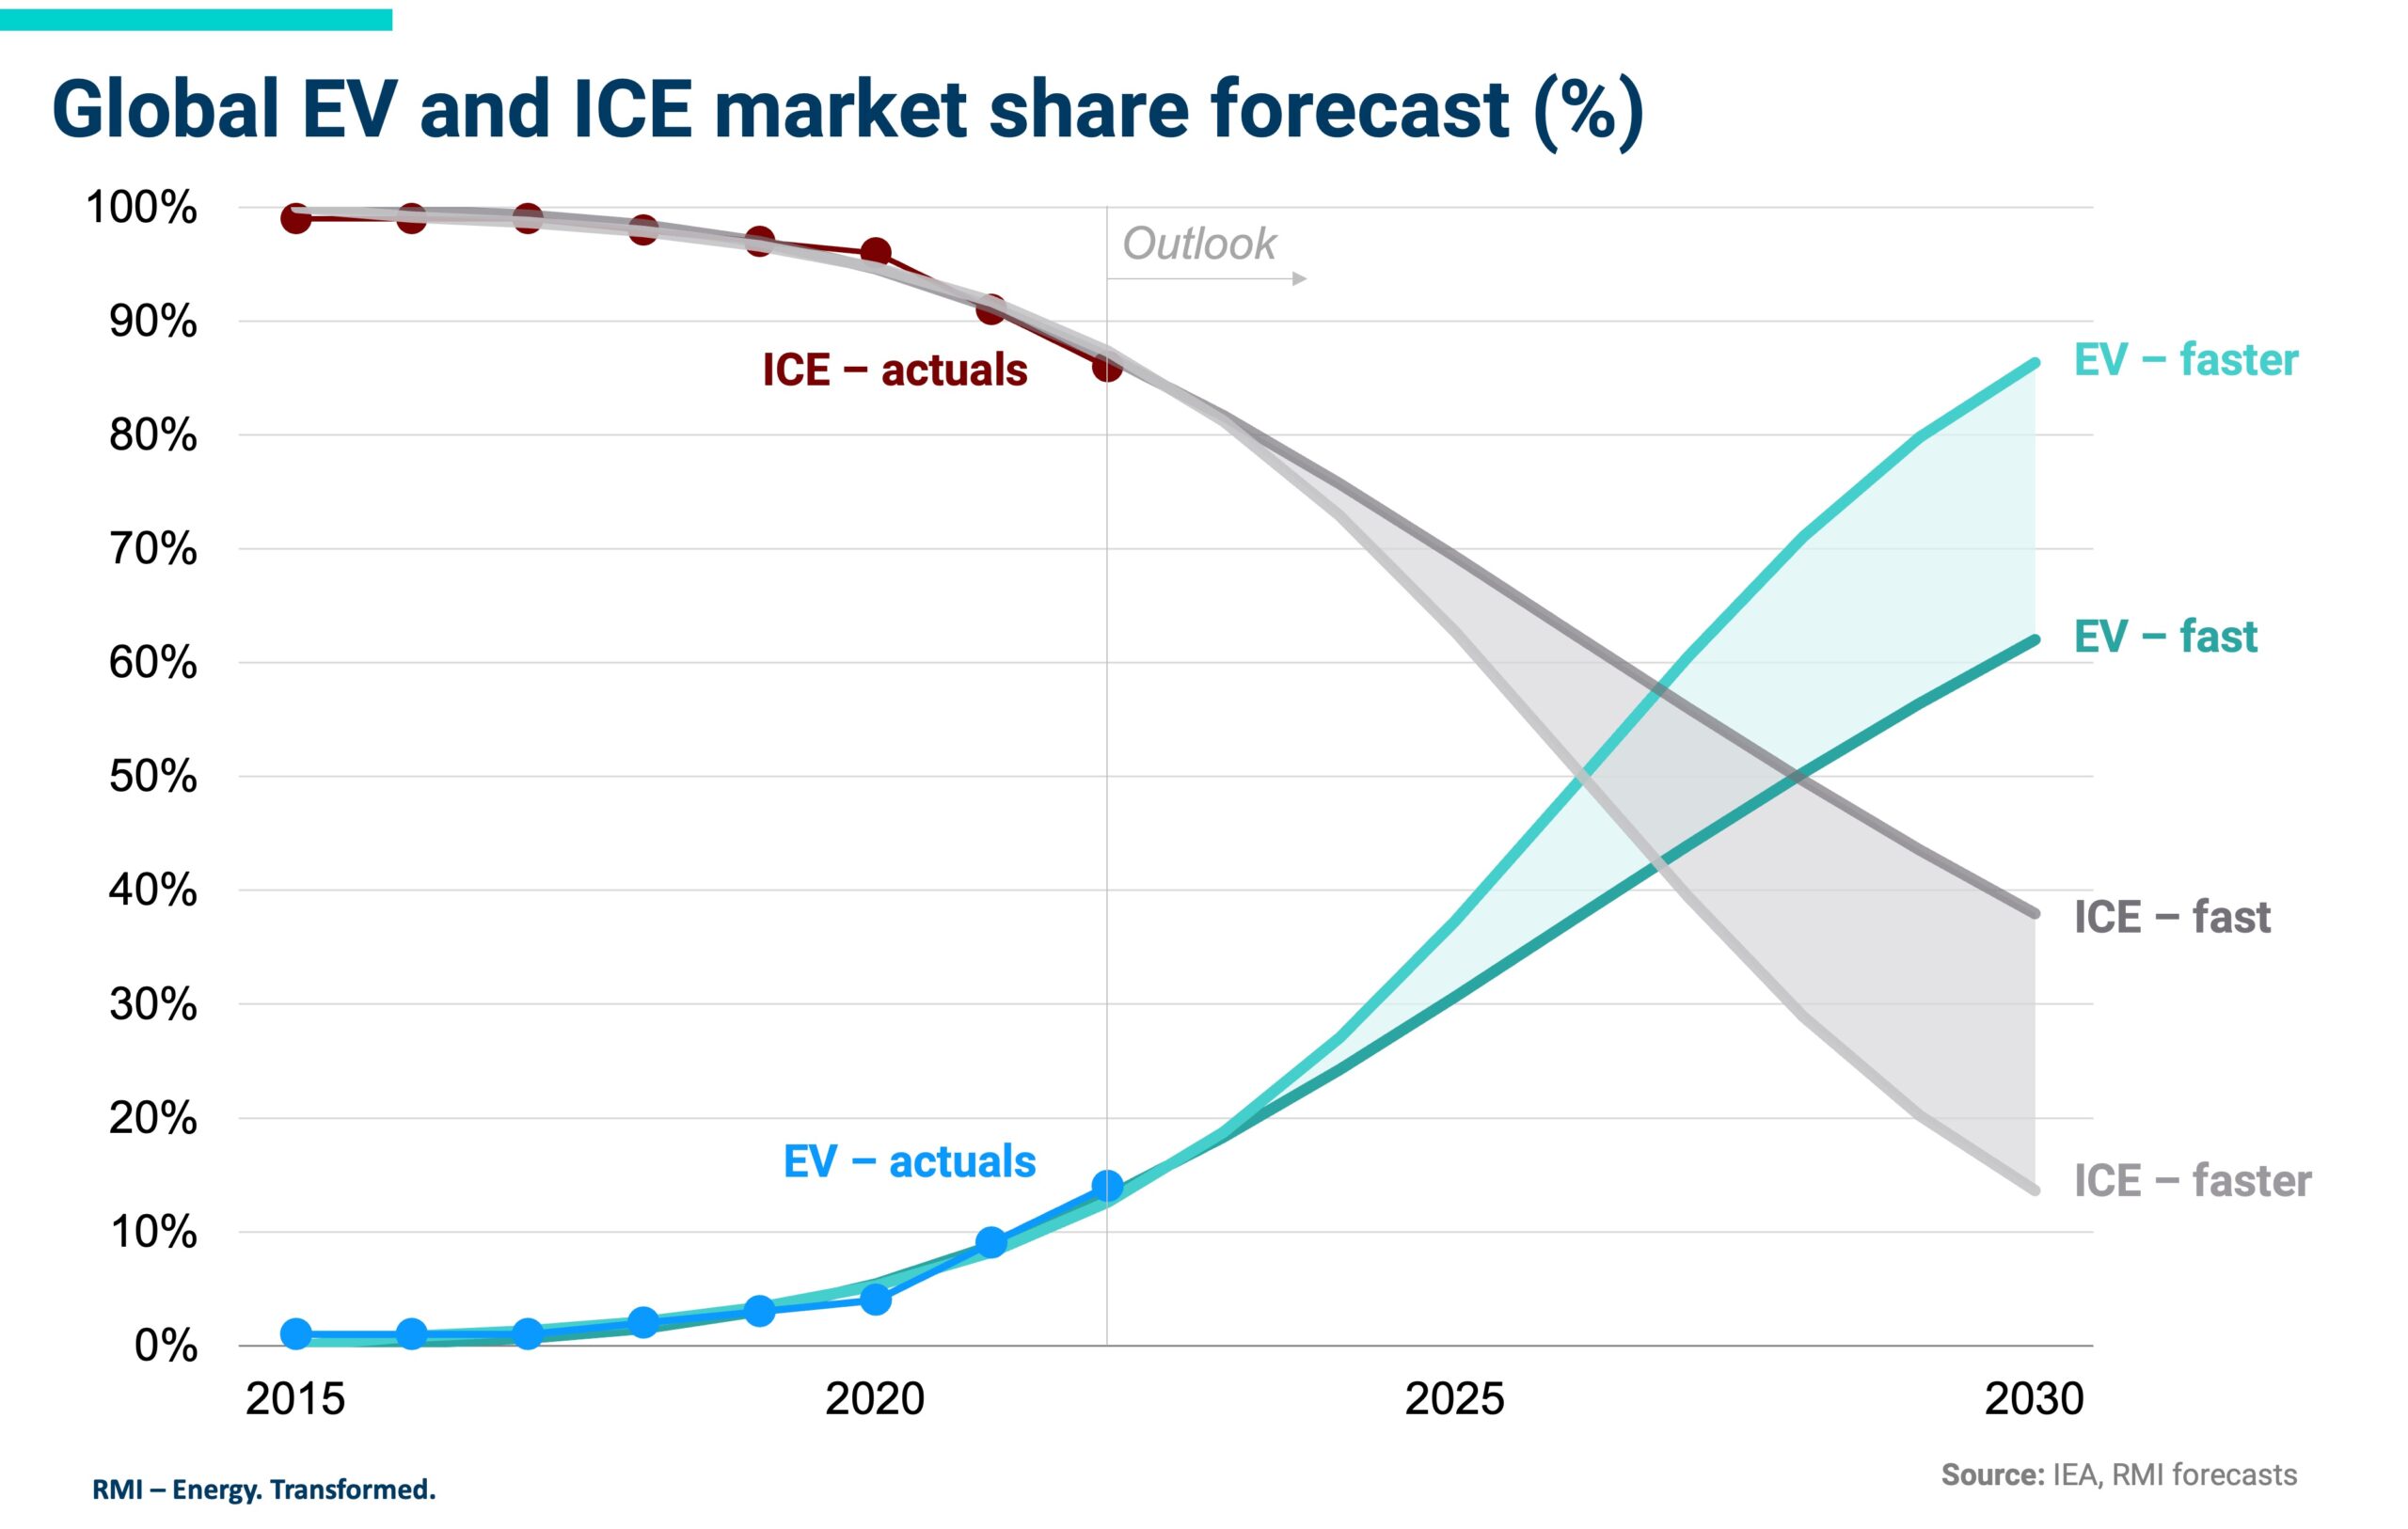
電気自動車にとっての減速局面
電気自動車市場は明らかに厳しい局面に入っており、最新の登録統計はこの変化を一時的な落ち込みとして片付けられないものにしている。電気自動車を販売する約35ブランドを対象とした7月のデータは、ほぼ全面的に減少を示しており、これは単一企業のつまずきではなく、消費者の勢いが冷え込んでいることを示すパターンだ。
同時に、自動車メーカーは軌道修正を進めている。野心的な全電動化のスケジュールを押し進めるのではなく、複数のメーカーが投資をガソリンエンジンとハイブリッド駆動系へと戻しつつある。これは戦略的な方向転換であり、Trump政権下での政策撤回によって加速されている。需要の軟化と燃焼技術に対する規制環境の緩和が相まって、業界が今後数モデル年の計画をどう立てるかを再形成している。
7月の登録は広範な軟調を示す
登録データは、生産目標や工場出荷ではなく、実際に購入され道路を走った車両を反映するため、実際の消費者行動を測る最も明確な指標の一つである。その尺度で見ると、7月は電気自動車セグメントにとって厳しい月だった。
EVを販売する35ブランドの大半が、登録台数の大幅な減少を記録した。低迷の広がりはその深さと同じくらい重要である。ほぼすべての車種に弱さが広がっている場合、それは孤立した製品の失敗ではなく、市場全体の問題——価格の手頃さ、充電への懸念、インセンティブ、あるいは買い手の嗜好の変化——を示唆している。
二つの例外:Teslaは持ちこたえ、Toyotaは急増
後退の中で、二つの結果が際立っていた。
- Teslaの登録はわずか0.5パーセントの減少にとどまった。多くの競合が急落した月において、このわずかな動きは事実上の安定と見なせる。
- Toyotaは85パーセントの増加を記録し、広範な傾向とは際立った対照をなした。
この二つのデータポイントは相反する解釈を招く。Teslaのほぼ横ばいの実績は、競合が地盤を失う中でも、同社のブランドの耐久性と確固たる地位を反映している可能性がある。一方、Toyotaの急増は比較的小さい母数によるものであり、完全電動ラインナップへの急速な転換ではなく、ハイブリッドに大きく依存してきた企業によるものである。どちらの結果も、EV市場が一律に崩壊しているという単純な物語を複雑にしている。

自動車メーカーはロードマップを再考
現在進んでいる戦略的転換は、一社にとどまらない。車両の電動化に向けた野心的な目標を発表していた企業が、そうした計画を見直し、スケジュールを延長し、今日大量に販売できる内燃機関とハイブリッドのプログラムへ資本を再配分している。
これは二つの面で変化したインセンティブへの実務的な対応である。第一に、消費者は、同じショールームに安価なガソリン車やハイブリッドの代替車が並ぶ中で、EVの高い初期費用を吸収することに予想以上に消極的であることが判明した。第二に、規制環境が燃焼車両に対して以前ほど厳しくなくなり、全電動化への移行を遅らせるコストが下がった。
橋渡しとしてのハイブリッド
この軌道修正の最も明確な受益者はハイブリッドである。ハイブリッドは中間の道を提供する。ガレージを持たない、あるいは公共充電への信頼できるアクセスを欠く買い手を躊躇させる航続距離への不安や充電依存なしに、意味のある燃料節約をもたらす。メーカーにとって、ハイブリッドは既存プラットフォームに安価に設計でき、利益を出して製造するのも容易である。
Toyotaの7月の実績は、この論理にぴったり当てはまる。完全電動化への道のりにおける一時しのぎとしてではなく、ハイブリッドをラインナップの中心に据え続けた企業は今、効率を求めつつもプラグ車への移行に踏み切れない買い手を取り込む立場にある。
政策も要因の一部
Trump政権下でのEV推進政策の撤回は、買い手とメーカーの双方にとっての計算を変えた。購入インセンティブ、排出規制、規制クレジットはいずれも、電動化がどれだけ早く採算に乗るかに影響する。こうした支えが弱まれば、新しいEVモデルを急いで市場に投入するビジネスケースもそれとともに弱まる。
それは移行が止まったことを意味しない。ペースが、政策の追い風よりも、真の消費者需要、製造コストの削減、製品品質に依存するようになったことを意味する。規制に後押しされて部分的に成長した市場は、今や自らの利点で成長しなければならない——より緩やかで、より不確実な命題である。

次に注目すべき点
- 減少が続くかどうか。 一か月はノイズであり得る。広範な登録減少が数か月連続すれば、構造的な減速が確認されるだろう。
- Teslaの底力。 0.5パーセントの落ち込みは狭い緩衝にすぎず、競合が後退する中でシェアを維持する同社の能力が試される。
- Toyotaの軌道。 85パーセントの増加は目を引くが、軟調な市場の中でそれを維持するのは別問題である。
- ハイブリッドとガソリンへの投資。 自動車メーカーが専用EVプログラムからどれだけ積極的に資本を転換するかに注目せよ。
- 政策のシグナル。 さらなる撤回やインセンティブの復活は、いずれも計算を素早く変えるだろう。
前途に待つ長い苦闘
この瞬間を捉える言葉は正確である。これは崩壊ではなく、苦闘である。EVを販売するブランドの大多数が7月に地盤を失い、業界はヘッジで応じた——燃焼エンジンの生産を続け、ハイブリッドを高め、かつて固定と宣伝した電動化のスケジュールを引き延ばしている。
消費者にとって、このヘッジはより多くの選択肢と、準備が整う前に技術を採用する圧力の減少をもたらすかもしれない。EV業界にとっては、成長の次の段階がより勝ち取りにくいものになることを意味する。規制による支えは減り、ハイブリッドや効率的なガソリンモデルとの競争にさらされ、アーリーアダプターではなく主流の買い手を説得することにますます依存するようになる。
今後数か月の登録データは、7月が転換点だったのか、冷え込む市場における単なる弱い月だったのかを示すだろう。いずれにせよ、ガソリンおよびハイブリッドのパワートレインへの戦略的転換はすでに進んでいる——そしてこの環境に最も適した立場にある企業は、最も野心的なEV専用の約束を持つ企業ではなく、柔軟なラインナップを持つ企業かもしれない。
この記事はAutomotive Newsの報道に基づいています。元の記事を読む。

Originally published on autonews.com




