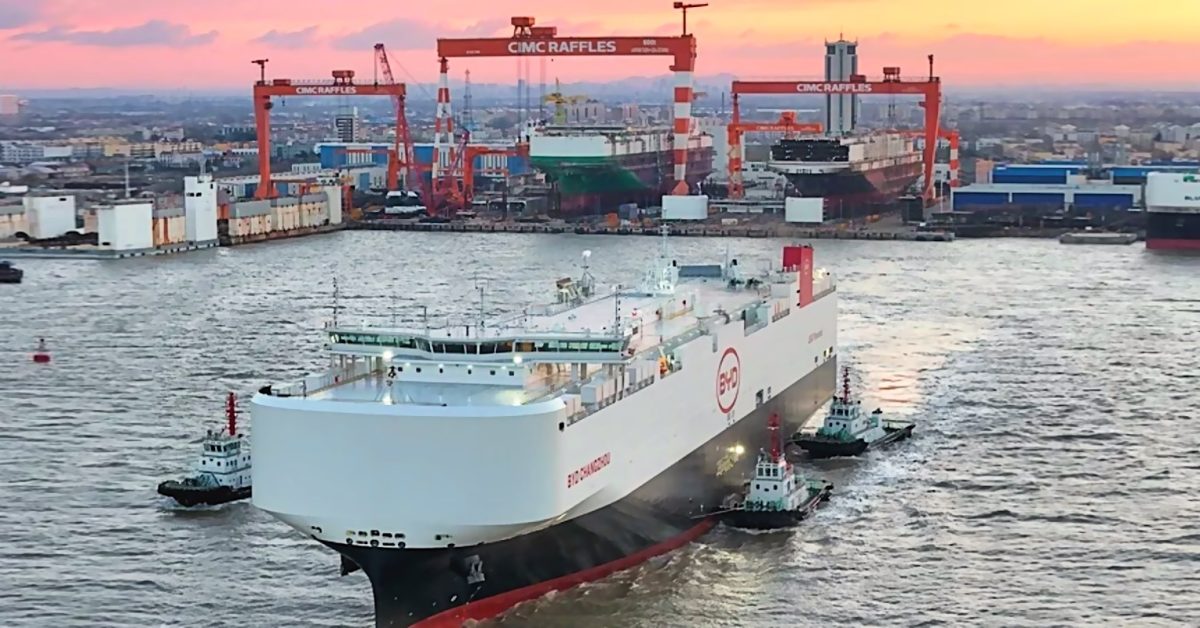
フットボールフィールドで測られるほど巨大な自動車運搬船
BYDの船「深圳」が初航海に出たとき、その主張は一見すると理解しがたいものだった。9,200台分の駐車スペースである。この数字により、同社の表現によれば、この船は世界最大の自動車運搬船となる。別の言い方をすれば、新造車のために充てられたデッキスペースは、横並びにしたフットボールフィールド約20面分に相当する。エンジンと乗組員を備えた巨大な浮かぶ駐車場である。
自動車運搬船は、車両を乗せたり降ろしたりする際に車を自走させることからRoRo船と呼ばれることが多く、世界の自動車貿易を支える地味な基盤である。また、ほとんどの消費者が決して考えないビジネスの部分でもある。ある国で造られ別の国で売られる車は、ショールームに届く前に何週間も海上で過ごし、その一週間一週間にはコストがかかる。他人の船のスペースを買うのではなく、旅のその段階を自ら所有するというBYDの決断が、この話の戦略的な核心である。
さらに10隻が建造中
「深圳」は一度きりの実験ではなかった。BYDは現在、追加の自動車運搬船10隻を発注し、海上輸送を管理することが電池生産や車両組み立てを管理するのと同じくらい輸出事業にとって重要だという賭けを拡大している。この動きは最初の船が示したパターンに従っている。つまり、第三者向けの貨物を運ぶのではなく、自社の車両を輸送することに特化した、大型の専用船である。
この違いは重要だ。多くのメーカーの車を運ぶ海運会社は、その四半期に最も高い運賃を払う貨物を追い求める。自社船隊を持つメーカーは、別のもの、すなわち予測可能性を追い求める。年間数万台の電気自動車をヨーロッパ、東南アジア、ラテンアメリカなどに輸送する企業にとって、自社工場の生産に合わせて運航を計画できる能力は非常に大きな価値がある。

なぜ自動車メーカーが突然船に関心を持つのか
世界の自動車運搬船隊は何年も前から逼迫している。RoRo船は建造に費用がかかり、納入が遅く、需要が変化した後に転用するのが難しい。電気自動車輸出の急増時のように貿易量が急速に増えると、利用可能な船の傭船料は急騰し、メーカーは海を越えて車を運ぼうとするライバルとデッキスペースを争うことになる。
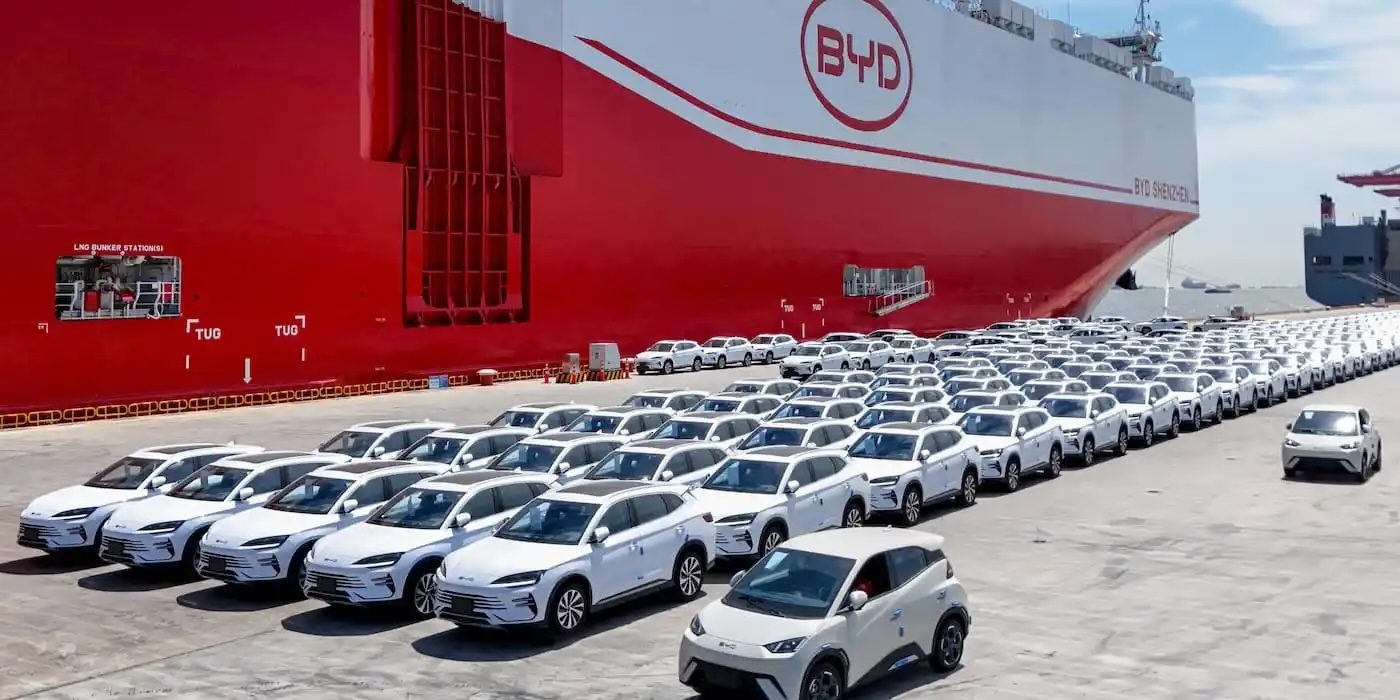
船腹を所有することは、その計算をいくつかの点で変える:
- コスト管理。 自社船を持つ企業は、四半期ごとに価格が大きく変動しうる傭船のスポット市場から隔離される。
- スケジュール優先権。 専用船は、第三者の運航会社の優先順位ではなく、工場の生産と港の空き状況に合わせて航路を設定できる。
- 容量の確実性。 供給が逼迫する時期には、保証されたデッキスペースは単なる利便性ではなく競争上の優位性となる。
- ブランド管理。 メーカーの塗装で包まれた船は、寄港するすべての港で動く広告塔となる。
防御的な論理も働いている。メーカーが輸送を確保できなければ、車両は埠頭に積み上がり、ディーラーには在庫が届かず、四半期の納車目標がずれ込む。買い手獲得競争が激しく、インセンティブが急速に変わる電気自動車事業では、そのような遅延は高くつきかねない。
EV競争の物流層
電気自動車への注目の多くは、電池、充電ネットワーク、ソフトウェア、価格に集中している。それを運ぶ船が headlines になることはほとんどない。しかしここ数年で、物流は背景の細部ではなく、どの企業がどれだけ速く成長するかを左右しうるボトルネックであることが明らかになった。
BYDのアプローチは、サプライチェーンのより多くを内製化するという広い哲学に合致する。同社は外部サプライヤーに完全に依存するのではなく、幅広い自社部品を製造することで長く知られてきた。その本能を海上輸送に拡張することは、本国市場から遠く離れた顧客に到達することに成長を依存する自動車メーカーにとって自然な次の一歩である。
買い手にとって、影響は間接的だが現実的だ。メーカーが車をより効率的に動かせれば、海外市場で価格と入手性をめぐって競争する余地が広がる。できなければ、競合の車が先にディーラーに届く間、自社の車は埠頭で待機することになる。

波を所有することに内在するリスク
船隊の運航には危険が伴う。船は建造に長い期間を要する資本集約的な資産であり、車両需要は造船所が船体を納入できるよりも速く変化しうる。関税、為替変動、現地生産義務、あるいはEV需要の広範な冷え込みによって輸出量が鈍れば、メーカーはもはや完全には必要としない容量を維持する費用を払うことになりかねない。
運用上の複雑さもある。港は非常に大型の自動車運搬船を受け入れられなければならず、航路のどちらかの端での混雑は、所有がもたらすはずのスケジュール上の利点を消し去りうる。船を運航することは専門的な事業であり、自動車メーカーは本質的に海運事業者ではなく製造業者である。
それでも、BYDの輸出野心を持つ企業にとっては、所有が有利に働くように見える。代替案、つまり予測不能な価格で乏しいデッキスペースを争うことは、同社が拡大しようとしているまさにその事業部分に不確実性を持ち込む。
次に注目すべきこと
興味深い疑問は今や調達ではなく配備に関するものだ。10隻の新造船はどこに配属されるのか。BYDはどの航路を優先し、追加容量はどれだけ早く就航するのか。船はBYD自身の車両専用であり続けるのか、それとも閑散期にコストを相殺するため時折他社の貨物を運ぶのか。
これらの問いへの答えは、同社が海外需要の持続性にどれほど自信を持っているかを明らかにする。記録的な1隻を発注することは声明である。さらに10隻を発注することは予測であり、それを埋める車両が存在し、海路を支配する企業が到達する市場を支配するという賭けである。
9,200の駐車スペースとフットボールフィールドの比率を備えた「深圳」は、最初の一手だった。現在建造中の船隊が戦略である。
この記事はElectrekの報道に基づいています。元記事を読む。

Originally published on electrek.co




