蔚来达成自身第三季度目标
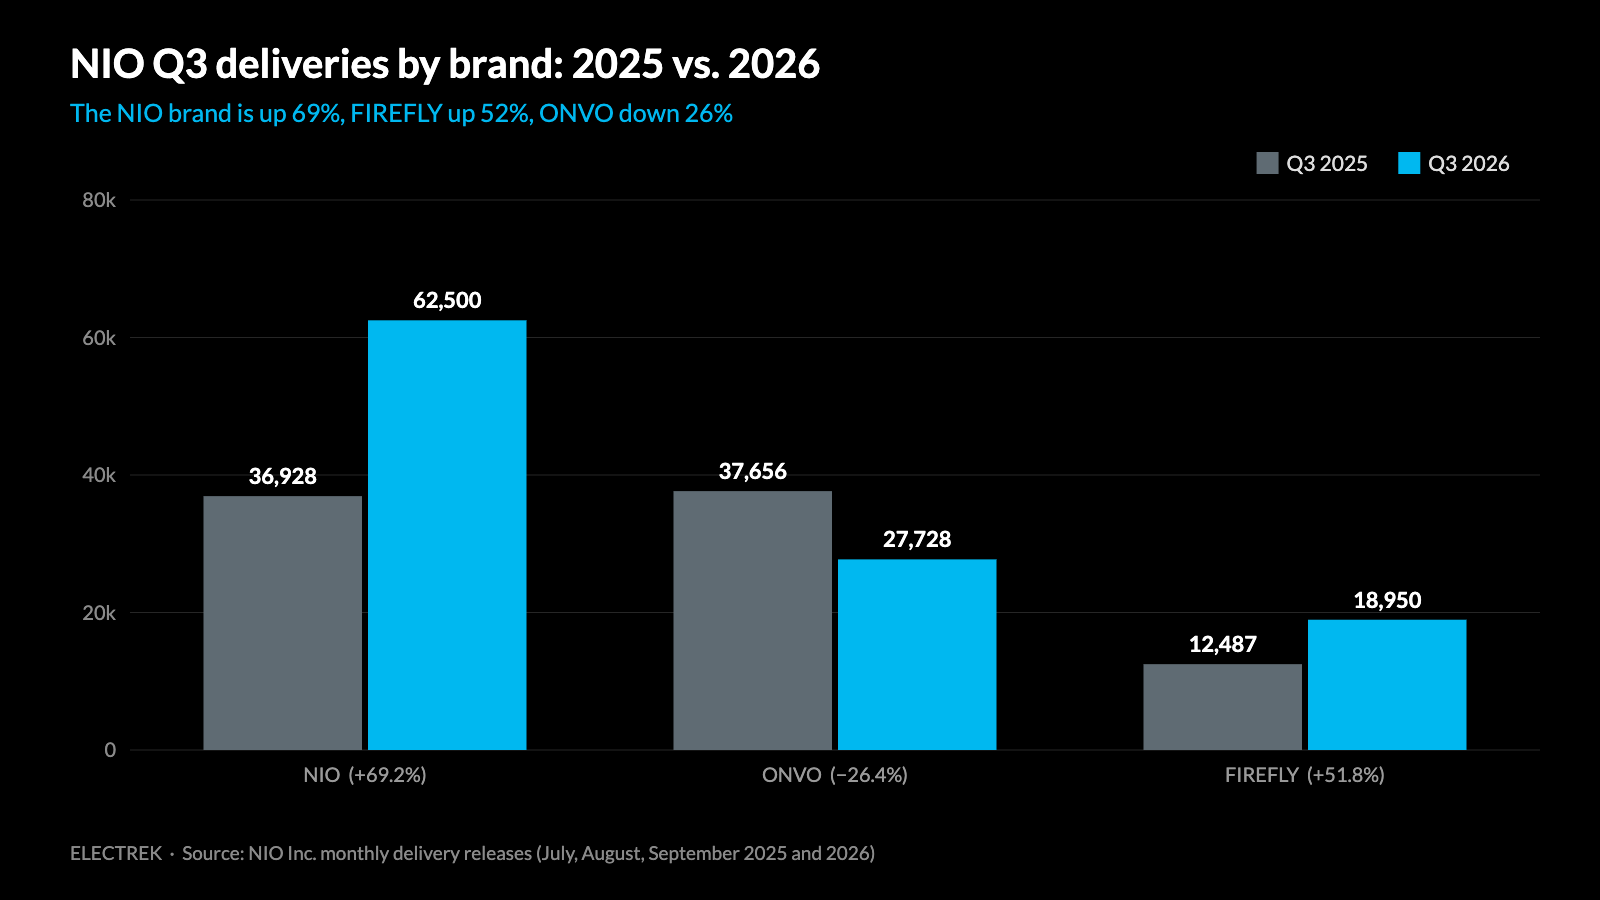
蔚来以向客户交付109,178辆电动汽车的成绩结束了2026年第三季度,较去年同期三个月增长25.4%。对投资者而言同样重要的是,这一数字落在公司9月给出的108,000至111,000辆指引区间内。达到已公布预测的中值本身很少成为头条新闻,但在一个指引频繁被上修或下修所打破的行业中,落在区间内是运营稳健的信号,而非突破性表现。
本季度约四分之一的同比整体增长率使蔚来坚定处于扩张模式。该公司仍在以大多数传统汽车制造商都会羡慕的速度增加销量,而绝对数字——九十天内超过109,000辆汽车——反映的是一家处于有意义工业规模的制造商,而非测试需求的利基玩家。
9月讲述了不同的故事
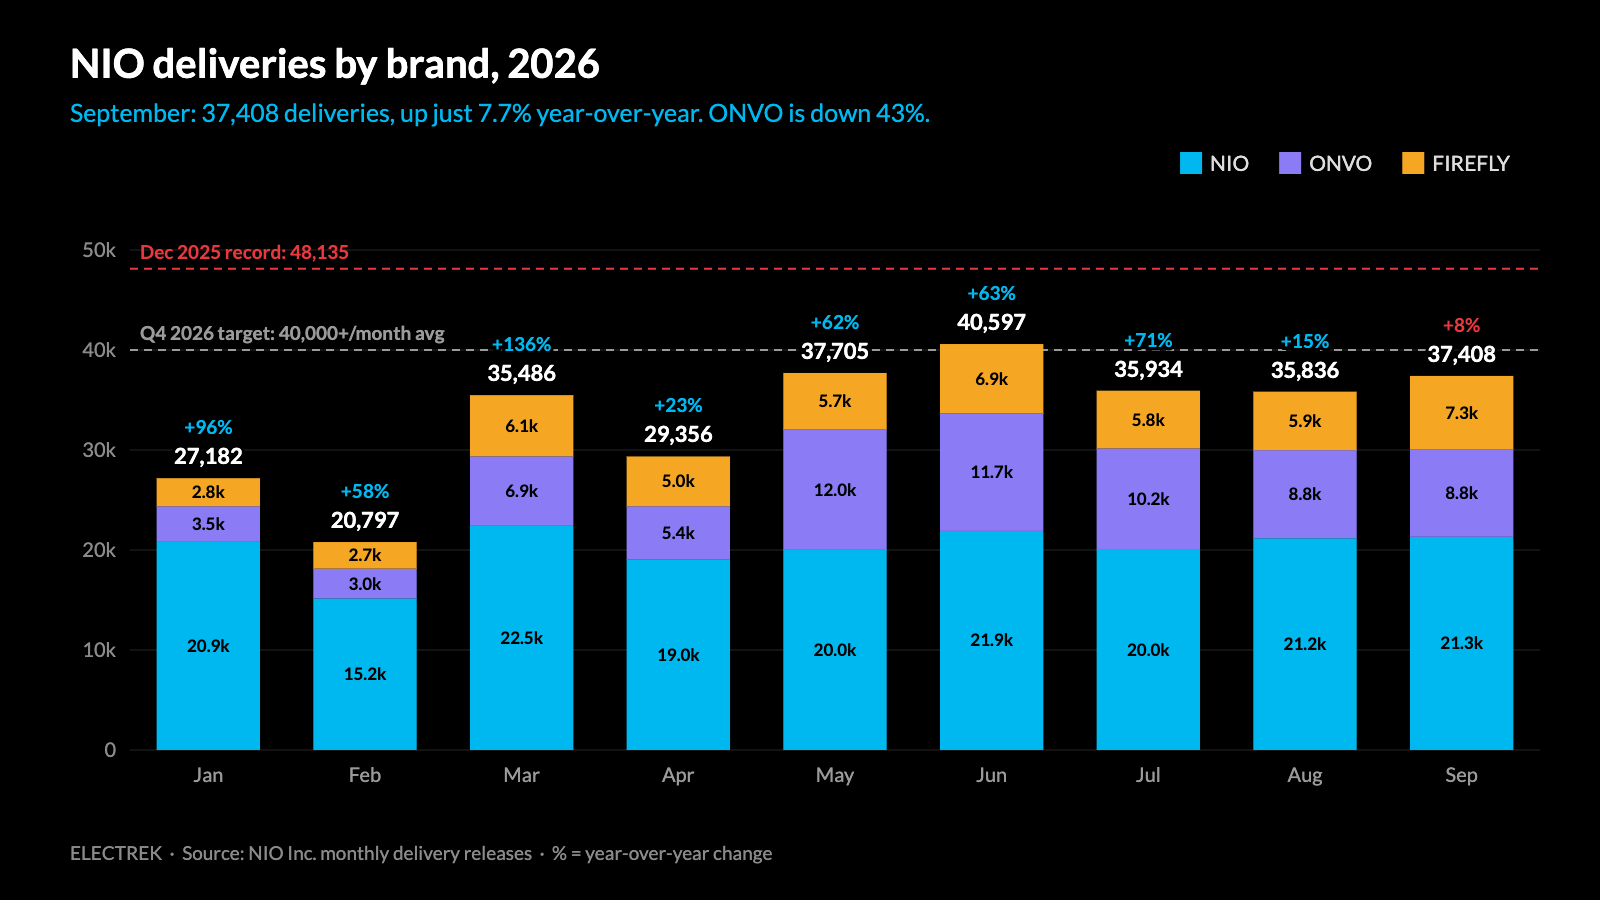
复杂之处在于本季度的最后一个月。9月增速放缓至7.7%,较定义整个季度的两位数以上增速大幅减速。当季度平均值由强劲的7月和8月表现支撑,而收官月份落后时,算术指向的是疲软的退出速率,而非均匀的三个月趋势。
这一区别很重要,因为退出速率才是影响下一季度的因素。一家在整个季度增长25%但最后一个月仅增长7.7%的企业,在进入第四季度时并非以25%的速度增长——而是以9月增速所暗示的速度增长。阅读交付报告的投资者不可避免地会向前外推,而外推结果不如季度总量那么乐观。
为何月度势头具有超乎寻常的分量
季度交付总量是公司宣传的数字,但月度细分才是诊断信息所在。几种动态通常会产生这样的模式:
- 对比基数效应。 去年9月表现强劲会使今年9月看起来较弱,即使绝对销量健康。
- 产品或车型过渡。 结构变化、配置可用性或产品线调整可能暂时打乱交付节奏。
- 需求正常化。 随着品牌规模扩大,百分比增长自然压缩——从大基数翻倍在算术上比从小基数翻倍更难。
- 季节性和促销时机。 激励周期、假期日历和注册截止日期可能将销量提前或推迟数周。
这些解释都无法仅从交付数据中确认,但每一个都可能是9月7.7%数据(而整个季度增长超过25%)的合理贡献因素。

指引纪律实际信号了什么
落在指引区间内是可信度的标志。反复给出指引却未达成的公司会让市场学会打折其预测;给出指引并达成的公司则保持这一沟通渠道的有效性。蔚来能够在所述108,000至111,000辆区间内收官,表明其对生产、物流和订单流的内部可见度相当稳固。
话虽如此,指引区间也是预期管理的工具。宽区间吸收方差,而给出保守指引的公司可以在底层需求表面之下发生变化时显得持续达标。9月放缓正是季度头条可能掩盖的那种细节,这也是为什么逐月细分值得关注而非匆匆一瞥。
全球最拥挤电动汽车市场中的竞争压力
蔚来在中国竞争——地球上竞争最激烈的电动汽车舞台,价格压力持续不断,新车型发布节奏令人窒息。即使是竞争对手品牌的相邻动态也会在竞争格局中产生涟漪。报道蔚来交付数据的媒体Electrek还指出,特斯拉为中国市场升级了Model 3,配备16英寸屏幕和车辆对外放电(V2L)功能——美国版则被排除在外。
这一细节具有启发性。它显示了汽车制造商为中国买家本地化硬件和功能的积极程度,以及曾经使品牌差异化的能力多快变成基本门槛。对蔚来而言,在软件、换电基础设施和服务生态系统上竞争是避免纯粹价格战的方式——但前提是销量增长足够快,以将固定成本分摊到更多车辆上。

第四季度值得关注的内容
下一组交付数据将比这一组更具揭示性。具体而言:
- 9月的7.7%是否成为新基线,还是被证明是一个月的异常。
- 公司是否修订其指引区间——下调区间将确认减速,而稳定或上调则表明管理层认为9月是噪音。
- 车型结构如何演变,因为高利润率车辆对利润的贡献大于单纯的销量数字。
- 竞争对手的功能升级,如中国市场专属的Model 3变化,是否迫使蔚来在价格或配置上做出回应。
总结
按照蔚来为自己设定的标准,第三季度是成功的:交付109,178辆汽车,同比增长25.4%,落在108,000至111,000辆的指引区间内。但本季度的收官月份才是塑造下一报告周期叙事的数字。9月7.7%的增长,相对于整个季度超过25%的增速,描述的是一家仍在扩张的公司——只是没有其头条数字所暗示的速度那么快。对于一家处于以残酷竞争和快速功能升级为特征的市场中的制造商而言,这两个数字之间的差距才是值得关注的故事。
本文基于Electrek的报道。阅读原文。
Originally published on electrek.co




