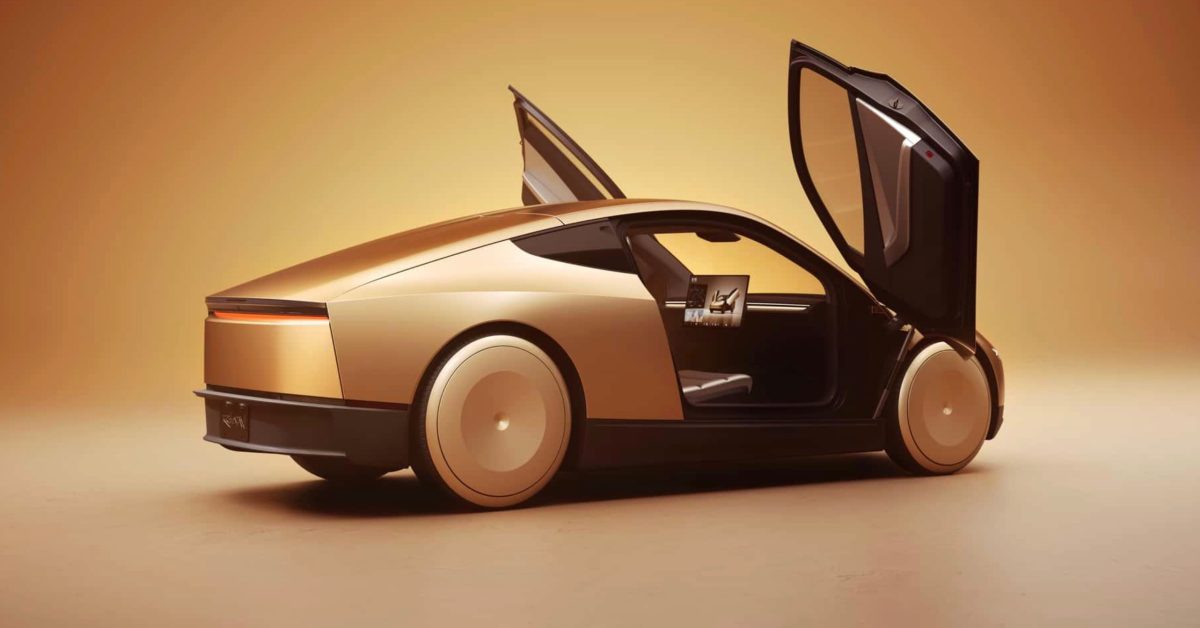
Tesla कथितपणे व्यवसायांपर्यंत एका सोप्या प्रस्तावासह पोहोचू लागली आहे: Tesla च्या नेटवर्कवर तुमचा स्वतःचा Cybercab robotaxi ताफा खरेदी करा आणि चालवा. कागदावर हे ride-hailing क्रांतीचे लोकशाहीकरण वाटते. पण नीट पाहिले तर या प्रस्तावात एक ठळक तर्कविरोधाभास आहे. जर Cybercab robotaxi ताफा Elon Musk ने 2019 पासून वचन दिलेला पैसा कमावणारा स्रोत असता, तर Tesla ला प्रत्येक वाहन स्वतःकडे ठेवून चालवण्याचीच पूर्ण प्रेरणा असती. तीच हार्डवेअर तृतीय पक्षांना विकत आहे, हेच उलट सूचित करते की नफ्याची कथा सांगितल्याइतकी जुळत नाही.
हा लेख तपासतो की Tesla च्या ताफा-विक्री धोरणामुळे तिच्या robotaxi महत्त्वाकांक्षांच्या मुख्य गृहितकाला कसा धक्का बसतो, आणि त्याचा संभाव्य ताफा संचालक, गुंतवणूकदार, आणि स्वायत्त ride-hailing च्या भविष्यासाठी काय अर्थ आहे.
मूळ वचन: Uber आणि Airbnb यांचे संयोजन
वर्षानुवर्षे Musk ने Tesla चे भविष्य "Uber आणि Airbnb यांचे संयोजन" असे रंगवले आहे, जिथे Tesla चे मालक किंवा Tesla स्वतः स्वायत्त वाहनांचा ताफा तैनात करतील जो चोवीस तास उत्पन्न निर्माण करेल. चालकांना पैसे द्यावे लागणार नसल्यामुळे अर्थशास्त्र विलक्षण चांगले असणार होते. प्रत्येक कार 24/7 चालेल, शेकडो हजारो नफा-निर्मिती करणारे मैल गाठेल, आणि Tesla प्रत्येक भाड्यावरून चांगला हिस्सा घेईल. हा नेटवर्क कार उत्पादन व्यवसायाच्या वरचा उच्च-मार्जिन software आणि services व्यवसाय असणार होता.
त्या दृष्टीकोनातून आवर्ती उत्पन्नाचा asset-light, उच्च-परतावा स्रोत सूचित होतो. जर प्रत्येक Cybercab दरवर्षी दहा हजारो डॉलर्सचा नफा निर्माण करू शकत असेल, तर स्वयं-चालणारा ताफा सोन्याची खाण ठरेल. Tesla संपूर्ण value chain नियंत्रित करेल, भाडे वसूल करेल, आणि margin स्वतःकडे ठेवेल. अशी वाहने तृतीय पक्षांना विकणे म्हणजे राजमुकुटातील रत्नेच देऊन टाकणे होईल.

नवीन प्रस्ताव: उत्पादनाची साधने विकणे
मात्र अलीकडील outreach एक पूर्णपणे वेगळी रणनीती उघड करते. Cybercab Tesla च्या स्वतःच्या नेटवर्कसाठी ठेवण्याऐवजी, कंपनी ताफा संचालक आणि enterprises यांना ती वाहने खरेदी करण्यास सांगत आहे. ही व्यवसाये capital cost, maintenance, आणि operational responsibilities उचलतील, आणि बदल्यात भविष्यातील ride-hailing महसुलातील वाटा मिळेल अशी अपेक्षा आहे. Tesla अजूनही software आणि network access देईल, पण भौतिक मालमत्तेचा मोठा भाग कुणाच्या तरी balance sheet वर असेल.
हे Musk ने विविध रूपांत मांडलेल्या धोरणाशी जुळते: कार मालकांना नेटवर्कशी जोडणे, पण त्याच वेळी तृतीय पक्षाच्या ताफा कंपनीला कार विकणे. यामुळे Tesla ची capital intensity कमी होते, पण upside वर मर्यादा येते. कंपनी प्रत्येक ride चा पूर्ण margin सोडून देईल, आणि त्याऐवजी वाहन विक्री आणि कदाचित service किंवा network fee एवढ्यावरच समाधान मानेल. जर robotaxi चे unit economics खरोखरच इतके असामान्य असते, तर हा निर्णय समजण्यापलीकडचा ठरला असता.
रोख संपन्न Tesla आपले margin का कमी करेल?
Tesla ही स्वतःचा ताफा चालवण्यासाठी निधी उभा करण्यात अडखळणारी startup नाही. कंपनी सातत्याने अब्जावधी डॉलर्सचा operating cash flow निर्माण करते. जर तिला robotaxi नेटवर्कमधून प्रचंड आवर्ती महसूल मिळेल असे वाटले असते, तर ती सहजपणे Cybercab ताफ्याला स्वतः वित्तपुरवठा करू शकली असती, मग तो तिच्या रोख साठ्यातून असो किंवा स्वस्त कर्जातून. मालकी इतर व्यवसायांच्या माथी मारून Tesla प्रत्यक्षात risk आणि funding burden अशा पक्षांकडे ढकलत आहे, ज्यांनी तिच्या स्वतःच्या गुलाबी projections वर विश्वास ठेवायचा आहे, पण Tesla स्वतः त्यांना पूर्ण पाठिंबा देण्यास अनुत्सुक दिसते.
निर्मात्याने ताफ्यांना स्वतः चालवण्याऐवजी विकण्यामागे काही वैध कारणे असू शकतात - distribution partnerships, insurance liabilities, किंवा regulatory complexities. पण त्यापैकी काहीही मूलभूत गणित बदलत नाही. खरोखरच उच्च-मार्जिन सेवा Tesla ला control राखून स्वतःचा नफा कमाल करण्यासाठी प्रवृत्त करेल, उत्पन्न प्रवाह पातळ करणारा मध्यस्थ तयार करण्यासाठी नव्हे. विक्री करण्याचे एकमेव कारण म्हणजे प्रति वाहन नफा ऑपरेशनल त्रास न्याय्य ठरवायला पुरेसा नसणे.

Robotaxi ऑपरेशन्सचे लपलेले ओझे
स्वायत्त ride-hailing हे कारवर sensors बसवून software ला चालू देण्याइतके सोपे नाही. ताफा मालकांना charging किंवा cleaning, वाहन दुरुस्ती, remote assistance, प्रवासी तक्रारी, insurance, आणि नियामक पालन सांभाळावे लागते. हे खर्च खरे आहेत, आणि ते सैद्धांतिक margin कमी करतात. Cybercab ताफे विकण्याकडे Tesla ने वळणे म्हणजे ही operational responsibilities कोणाच्यातरी माथी टाकणेच अधिक योग्य आहे, हे स्वीकारल्यासारखे आहे.
याशिवाय, Cybercab खास autonomous operation साठी डिझाइन केले आहे, ज्यात steering wheel किंवा pedals नाहीत. त्यामुळे पारंपरिक अर्थाने ते private ownership साठी योग्य राहत नाही. Tesla स्वतः ताफा चालवू इच्छित नसेल, तर तिला दुसरा मालक शोधावा लागेल. मालकांसाठीचा व्यवसायिक तर्क Tesla चे नेटवर्क स्थिर rider demand देईल यावर अवलंबून आहे, आणि ते पुन्हा software खऱ्या full autonomy पर्यंत पोहोचण्यावर अवलंबून आहे. जर software अपेक्षेइतके सक्षम ठरले नाही, तर ताफा संचालकांकडे अशा वाहनांचा ताफा राहील जो अपेक्षित प्रकारे चालूच शकत नाही, आणि त्यांना हाताने चालवायला कोणीच नसेल.
मुदत पुढे ढकललेल्या वचनांची इतिहासकथा
Musk वर्षानुवर्षे "robotaxi deployment" ची भविष्यवाणी करत आले आहेत - 2020 पर्यंत एक दशलक्ष robotaxi, 2024 मध्ये Cybercab चे अनावरण, आणि आता व्यावसायिक कामकाज अगदी जवळ असल्याचे सांगितले जात आहे. प्रत्येक अंतिम मुदत पुढे ढकलली जाते, आणि उत्पादनाच्या आवृत्त्या बदलतात. या प्रवासात व्यवसाय मॉडेलही बदलले आहे. सुरुवातीला Tesla स्वतःचे नेटवर्क चालवणार होती; मग तिने म्हटले की मालक त्यांच्या गाड्या जोडू शकतील; आता ती ताफा व्यवसायांना भरती करत आहे. हे बदल कोणत्याही master plan च्या सुरळीत अंमलबजावणीचे लक्षण नाहीत, तर स्व-चालक तंत्रज्ञानाच्या तांत्रिक आणि आर्थिक वास्तवांनी घडवलेले improvisation आहे.
सर्वात अलीकडची युक्ती बाजारातील दडपणांना प्रतिसाद असू शकते. पारंपरिक auto sales अडचणीत असताना आणि valuations autonomy कथांवर अवलंबून असताना, Tesla ला ठोस प्रगती दाखवणे गरजेचे आहे. इच्छुक व्यवसायांना Cybercab development किंवा pre-production vehicles विकणे revenue आणि momentum निर्माण करते, जरी robotaxi नेटवर्क स्वतः तयार नसले तरी. हा hype ला monetize करण्याचा आणि प्रत्यक्षात नफ्यातील ताफा चालवण्याच्या कठीण प्रश्नाला पुढे ढकलण्याचा मार्ग आहे.

ही ऑफर संभाव्य खरेदीदारांसाठी काय अर्थ ठेवते
Cybercab ताफा खरेदी करण्याचा विचार करणाऱ्या कोणत्याही व्यवसायाने आकडे काळजीपूर्वक तपासले पाहिजेत. या प्रस्तावात उच्च utilization rate आणि कमी operating cost चे अंदाज असण्याची शक्यता आहे. पण risk समान प्रमाणात वाटून घेतला जात नाही. Tesla ला वाहनांचे पैसे आगाऊ मिळतात. ताफा संचालक depreciation, insurance premiums, आणि autonomy software कधीच पूर्ण operational readiness पर्यंत पोहोचणार नाही या शक्यतेचे ओझे उचलतो. जर नेटवर्क अपेक्षेपेक्षा कमी कामगिरी करत असेल, तर संचालकाकडे अशा महागड्या मालमत्ता राहतील ज्यांना retail ग्राहकांसाठी resale value नाही, कारण त्या हाताने चालवता येत नाहीत.
Tesla कदाचित ताफा संचालकांना तिच्या insurance, charging, किंवा maintenance services वापरण्याची अट घालेल, ज्यामुळे Tesla साठी recurring revenue stream तयार होईल आणि अधिक खर्च खरेदीदारावर ढकलला जाईल. ही रचना franchise model सारखी असू शकते, जिथे Tesla यंत्रसामग्री आणि चालू service fees दोन्हीमधून नफा कमावते, तर franchisee स्थानिक बाजारपेठा आणि नियामक वातावरणातील अनिश्चितता झेलतो. प्रश्न इतकाच आहे की franchisees ला त्यांच्या capital outlay ला न्याय देणारे परतावे मिळू शकतील का?
निष्कर्ष: विरोधाभास सत्य उघड करतो
जर Tesla चे Cybercab ताफे Musk वचन देतात तसेच पैशाचे यंत्र असते, तर Tesla चा नफ्याचा हेतू तिला ते ताफे स्वतःकडे ठेवून संपूर्ण कमाई गोळा करण्याकडे ढकलला असता. ते तृतीय पक्षांना विकण्याचा निर्णय हे दाखवतो की प्रति वाहन नफा सार्वजनिकरित्या सांगितल्यापेक्षा कमी आहे, किंवा Tesla ला तो देण्यासाठी लागणारे operational burden उचलायचे नाही. कोणत्याही परिस्थितीत, व्यवसायांसाठीची ही ऑफर विश्वासाचे लक्षण नाही - ती risk transfer आहे.
समजूतदार गुंतवणूकदार आणि ताफा खरेदीदारांनी हे तसेच पाहिले पाहिजे: उच्च-मार्जिन platform वचनातून पारंपरिक capital equipment sales model कडे झालेले वळण. robotaxi क्रांती कदाचित कधीतरी येईल, पण आली तरी नफा केवळ गाड्या घेणाऱ्यांकडे जाणार नाही. तो नेटवर्क नियंत्रित करणाऱ्याकडे जाईल, आणि Tesla तुम्हाला सांगत आहे की तिला स्वतः सोने खोदण्यापेक्षा तुम्हाला फावडे विकणेच पसंत आहे.
हा लेख Electrek च्या रिपोर्टिंगवर आधारित आहे. मूळ लेख वाचा.
Originally published on electrek.co




