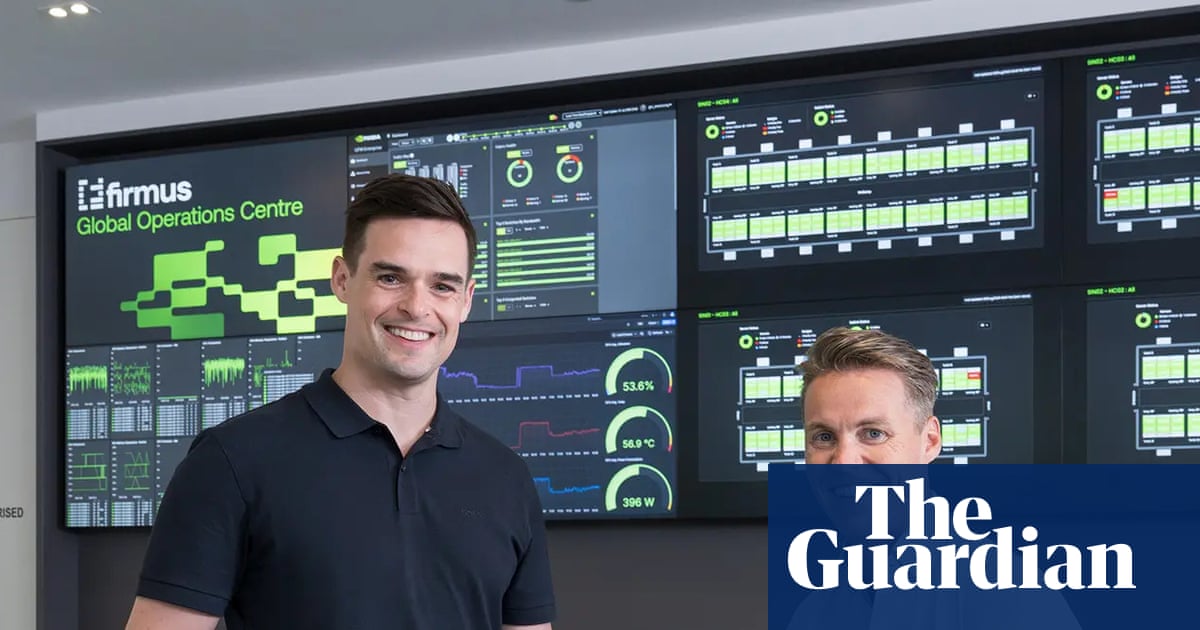
Firmus Technologiesはオーストラリア証券取引所への上場計画を撤回し、1997年のTelstra上場以来となる同国最大規模の新規株式公開を断念した。同社が大々的に宣伝してきたAIデータセンター事業に対する投資家の需要が、所有者が求めた価格では現実にならなかったためだ。
同社は1株11ドルの新規株式公開で約70億ドルを調達しようとしていた。この取引が実現すれば、企業価値は予想44億ドルに達し、取引初日からASXを代表する大企業の一角に名を連ねることになっていた。株式は10月23日に取引を開始する予定だった。しかし金曜日の朝、取締役会はこの公開募集から撤退した。
数日で崩れた売り込み
Firmusの広報担当者によると、取締役会は公開募集を進めることがもはや会社や株主の最善の利益にならないと結論づけた。同担当者は、Firmusは今後、プライベート市場からの資本調達を目指し、公開・非公開市場の代替案も検討するとして、これらの道筋の進展に応じて株主に追加情報を提供すると述べた。
この方針転換は急速に固まった。失敗した資金調達に関する報道によると、週の半ばまでに同社の銀行団は、70億ドルを調達しようとする取り組みの中で需要を大幅に過大評価していたと結論づけた。この認識を受けて、提案されていた1株11ドルの価格を大幅に引き下げる案について慌ただしい協議が始まり、その後、上場を完全に棚上げする決定が下された。
5社のブローカーの支援を受けて実施された投資家向けロードショーは、単純な前提に基づいていた。Firmusは生成AIに対する世界的な熱狂を、産業規模のコンピューティングキャンパスのポートフォリオに変換できるというものだ。しかし、その前提に付随する数字が参入価格を正当化すると、十分な数のファンドマネージャーを説得することはできなかった。

2つの拠点、44億ドル評価、そして高まる懐疑心
中心的な難点は、野心の規模と事業の成熟度の隔たりだった。上場提案時点でFirmusには稼働中の小規模拠点が2つしかなく、AI経済の重鎮になることを標榜しながらも、依然としてスタートアップ段階にとどまっていた。
投資家は事実上、実証された売上ではなく予想収益を根拠に、巨額の評価額を引き受けるよう求められていた。そして、ブックビルディングが進むにつれて、この懐疑心は強まったようだ。少数の施設と数十年にわたる建設パイプラインを持つ企業は、目論見書に書かれた姿と、予想需要に基づいて作られた表計算上の姿とでは、まったく異なる。
- 公開価格:1株11ドル
- 調達目標:約70億ドル
- 想定評価額:約44億ドル
- 上場予定日:10月23日、後に撤回
- 上場時の運用拠点:小規模サイト2カ所
重量級の支援者でも足りなかった
Firmusは異例に強力な支援者を擁してこのプロセスに入った。半導体メーカーのNvidiaが同社を支援し、ウォール街のBlackstone、Jane Street、Coatueも名を連ねた。表面上は、この組み合わせは若いインフラ企業が公開市場に数十億ドルを求める際に必要とされる信用力そのものに見えた。
しかし結果は、公開市場に資本集約的な大規模建設を、失望の余地がほとんどない価格で資金提供するよう求める場合、そうした著名な名前の重みは薄れることを示唆している。民間投資家は長い投資期間と流動性の低さに耐えられる。一方、公開新規株式公開の買い手は、特に金利と建設コストの両方が変動要因である場合、資金がリターンを生むというより短期的な証拠を求める傾向がある。

Firmusの背後にいるのは誰か
同社を率いるのは3人組だ。Tim Rosenfield、Oliver Curtis、そしてCurtisの元義理の兄弟であるJonathan Leveeである。3人は、オーストラリアが広域地域のデータ処理ハブとして台頭する中心に自らを位置づけた企業の公の顔となってきた。
彼らの課題は今、上場成功がもたらしたはずの裏付けと資本なしに、その物語を維持することだ。上場の失敗は単なる資金調達上の後退ではない。それは、企業自身の価値評価に対する、最もよく知る投資家たちによる公開の評決である。
計画:液冷AIファクトリー
Firmusが掲げた戦略は、自らAIファクトリーと呼ぶ液冷施設を建設し、オーストラリアで始めてアジア全域に拡大するというものだった。こうしたキャンパスは、従来のサーバーラックよりもはるかに多くの熱を発生させる最新のアクセラレータチップの高密度化に対応するよう設計されており、冷却、電力供給、サイト設計に新しいアプローチを必要とする。
これを大規模に建設するには資本がかかり、時間もかかる。土地を確保し、電力契約を交渉し、冷却システムを設計し、1台のラックに通電するずっと前にサプライチェーンを確保しなければならない。民間資本で資金調達できないわけではないが、民間資本は通常、異なる条件で提供される。一般に、大規模な公開調達よりも高コストで、透明性が低く、組成に時間がかかる。
今後の展開
Firmusは民間資金を求め、後により公募市場を再検討する可能性があると示唆している。新たな上場の試みか、別の手段かは不明だ。それが実現するかどうかは、同社が2つの小規模稼働拠点以上のものを示し、予想を契約済み収益に変換できるかどうかにかかっている。
オーストラリアのテクノロジーセクター全体への影響は居心地の悪いものだ。この規模の上場は、これほどの投資家層に支えられ、地元市場が真に大規模なAIインフラの物語を吸収できるかを試すものと広く受け止められていた。少なくとも提示価格では吸収できず、この失敗により、同様の売り込みを持つ次の企業は投資家を説得するためにより努力を要することになる。
同国のデータセンター急増への試練
この上場断念は、オーストラリアのデータセンター建設をどのくらいの速さで進めるべきか、その建設が広範な経済にどのようなコストをもたらすかという活発な議論の最中に起きた。デジタルインフラの急増が、住宅を含む他の優先事項を圧迫しているのではないかという疑問も提起されている。同国が大量の新築住宅を建設している時期だけに尚更だ。
その疑問と並んで、投資家にとってより鋭い問いがある。AI時代のインフラ企業に付された評価額が、公開市場との接触に耐えられるのかどうかだ。Firmusの撤退は、部分的ではあれ初期の答えを示している。AIへの需要は否定できないが、それへのエクスポージャーを得るためにほとんどどんな価格でも払う意欲はない。
現時点でFirmusは非公開のままで、拡張計画は書面上は維持され、資金調達の道筋は未解決である。同社の次の動きが、民間ラウンドであれ再編された公開募集であれ、AIインフラ融資の限界が今どこにあるかを示すシグナルとして注視されるだろう。
この記事はThe Guardianの報道に基づいています。元記事を読む。
Originally published on theguardian.com