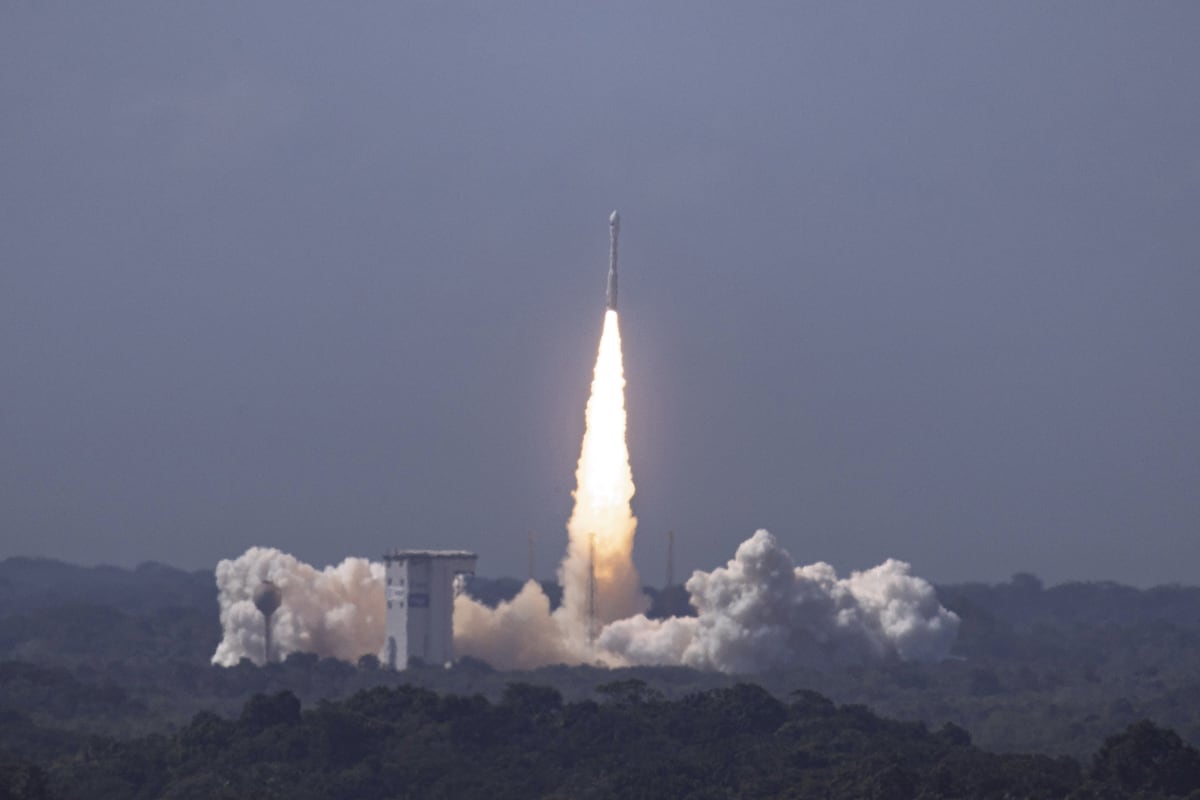
パリ発―軍事機関や国防省に情報・監視・偵察(ISR)データを提供するために軌道へ送られる衛星の数が、今後10年間で4倍超に増加する見通しだと、コンサルティング会社Novaspaceの新しい市場予測が示した。
この予測は火曜日、パリで開催された宇宙防衛・安全保障サミットでNovaspaceの最高経営責任者Pacôme Révillon氏によって発表された。同氏は10年ごとの比較を示し、この分野がニッチな能力から軍事計画の中核的要素へと移行しつつあることを明らかにした。
打ち上げ需要の4倍ジャンプ
Novaspaceの数字によると、2026年から2035年の期間に防衛機関所有のISR衛星2,306機が軌道に打ち上げられる。これは2025年までの10年間に打ち上げられた485機と比較され、4倍以上の差であり、打ち上げ計画、製造ライン、地上局アーキテクチャのいずれをも再形成するものとなる。
同社の中心的な知見は、単により多くのISR衛星が登場するというだけではなく、それらがどこから来るのかという点にある。商業的に調達された画像だけではなく、防衛機関所有のシステムがこの分野の将来市場を牽引すると予想されている。この区別は重要だ。政府所有のコンステレーションは、単発のサービス契約ではなく、持続的な公的予算、主権的なサプライチェーン、長期的な産業的コミットメントを意味する。
予測が正しければ、この増加は現代の宇宙経済において最も急峻な持続的構築の一つとなるだろう。比較的短い期間で、数百機の追加宇宙機が打ち上げ枠、センサーペイロード、ダウンリンク容量、分析パイプラインを必要とする。
ウクライナ戦争が計算を変えた理由
Révillon氏のプレゼンテーションは、予想される急増を最近の紛争に直接結びつけた。ウクライナでの戦争は、宇宙ベースの情報が戦場でどれほど貢献するかを浮き彫りにし、軌道画像と信号収集を、動き、目標セット、地形をほぼリアルタイムで把握する必要がある指揮官にとって、支援機能から作戦上の必需品へと変えた。
その教訓は交戦当事国にとどまらず広く吸收されている。以前は同盟国のデータ共有取り決めに依存していた政府は、宇宙ベースISRを外部委託の便宜ではなく国家能力の問題として扱い始めている。この変化は、予測が防衛機関所有衛星を強調していることに直接表れている。
確実なアクセスという問題
パリで挙げられた第二の要因はより具体的で、多くの首都にとってより居心地の悪いものだった。2025年3月に米国がデータ共有を一時停止したことは、時間的に敏感な情報を他国のコンステレーションに依存するリスクを同盟国政府に示した。
この出来事は、教訓となるのに長く続く必要はなかった。宇宙ベースの情報へのアクセスが他所でなされる政治的または政策的決定によって中断され得るなら、主権的、あるいは少なくとも契約上保証された能力を求める論拠はかなり強くなる。この論理は大小の防衛予算を問わず当てはまり、予測が純粋に商業的な fleet ではなく政府所有へ傾く理由を説明するのに役立つ。
確実なアクセスはまた、単純な衛星数以上の resilience 要件を意味する。冗長な地上セグメント、安全なデータリンク、迅速な補充オプション、妨害や拒否の試みを通じても収集を続ける能力である。
商業プロバイダーは波に乗る
主権能力への push は、商業事業者を排除してはいない。Novaspaceの評価は、この急増がISR衛星サービスを販売する企業にとって追い風となっていることを示しており、フィンランドのICEYEは高まる需要から恩恵を受ける商業プロバイダーの顕著な例として挙げられている。
この分野における政府と産業の関係はますます多層化している。国防省はコンステレーションを完全に所有したり、画像と分析をサービスとして購入したり、商業宇宙機が急増期や特定の関心地域で政府所有システムを補完するハイブリッドモデルを追求したりする可能性がある。
- 防衛機関所有衛星が市場をリードすると予想され、政府にタスキングと配布の直接管理を与える。
- ICEYEを含む商業ISRプロバイダーは、軌道センシングへの需要拡大に伴い利益を得る立場にある。
- ハイブリッド取り決めは、すべての能力を内製せずに確実なアクセスを求める国家にとって橋渡しとなる。
エスカレートする領域
ISRの構築は、軌道のより広範な軍事化の中で進んでいる。関連する動きとして、米空軍長官Troy Meink氏は、同軍が軌道上宇宙制御兵器を配備したことを明らかにしたが、関与する兵器の種類について詳細は示さなかった。
この開示はISR予測と並び、数千の新しいセンシング衛星を収容する同じ軌道環境が、争われる環境にもなりつつあることを思い起こさせる。より能力の高い監視 fleet は、敵対者が対宇宙オプションを開発するインセンティブを高め、対宇宙開発は逆に冗長性と確実なアクセスの必要性を強める。まさにNovaspaceが打ち上げ需要を推進すると予想する力である。
この組み合わせは、次の10年の宇宙市場が、政府が望む衛星の数だけでなく、それらが最も必要とされる時に利用可能であり続けるという確信の度合いによって形作られることを示唆している。
注目すべき点
4倍予測が実現するかどうかを決めるいくつかの指標がある。打ち上げ頻度と、手頃なライドシェアおよび専用打ち上げ能力の可用性は依然として制約要因であり、センサーと宇宙機バスを規模で生産する産業能力も同様である。同盟国の首都における予算サイクルは、表明された意図が契約注文に変わるかどうかを試すだろう。
同様に重要なのは、市場が政府所有能力と商業提供能力の間でどのように分かれるかである。2025年3月のデータ共有中断が同盟国防衛省の考え方を形作り続けるなら、主権コンステレーションへの傾きはNovaspaceのベースラインシナリオよりもさらに鋭くなるかもしれない。逆にハイブリッド調達モデルが急速に成熟すれば、商業事業者は今後10年間に予測される2,306機のより大きなシェアを獲得する可能性がある。
いずれにせよ、進む方向は明確である。宇宙ベースの情報は、専門的な enabler から軍事作戦を支える前提へと移行しており、Novaspaceがパリで示した打ち上げ数は、その前提の軌道層が前例の少ないペースで構築されることを示唆している。
この記事はDefense Newsの報道に基づいています。元の記事を読む。
Originally published on defensenews.com