メガワットではなく世帯数で測るマイルストーン
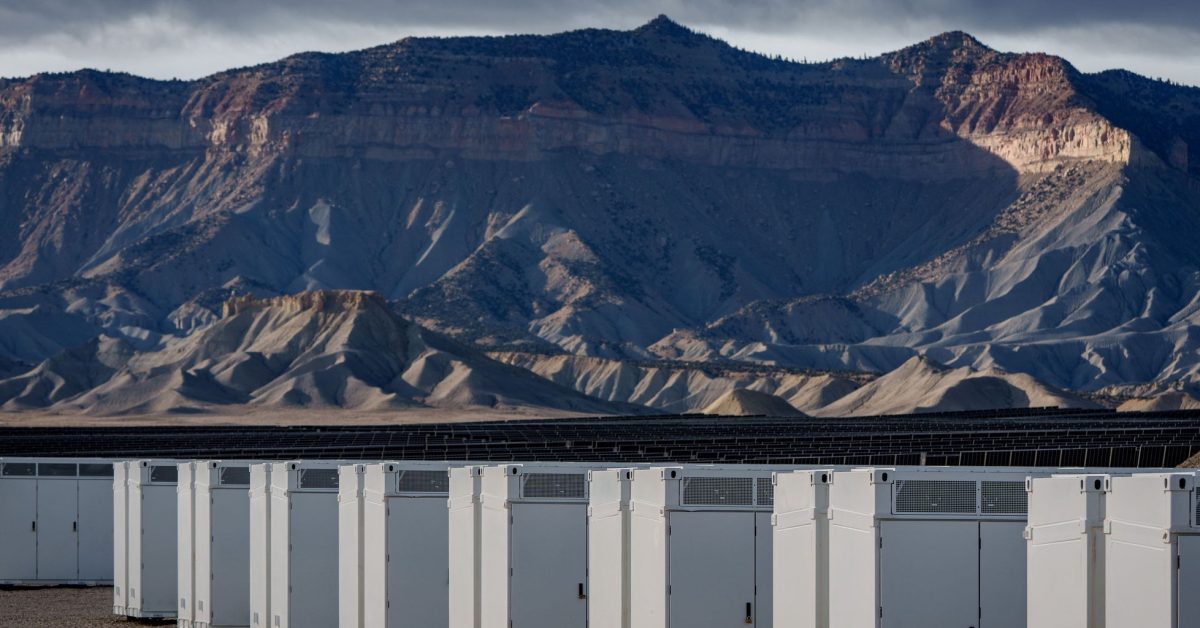
2026年第2四半期、米国は少し前なら信じがたいほどに思えた閾値を超えた。Electrekによると、同国の設置済み太陽光発電容量は、5,000万世帯以上の米国家庭が消費する電力に相当するクリーン電力を生成するのに十分な規模になった。これは、スプレッドシート上の公称メガワットという抽象的な数字を、家庭が思い描けるものへと変換する類の数字だ。
このマイルストーンを単なる自慢話よりも興味深くしているのは、成長がどこから来たかである。ブームを牽引した州は、驚くほど高い程度で、国政選挙で赤(共和党)に投票する州だ。太陽光は、沿岸部の屋根置きビジネスであると同時に、農村部の大規模事業者向けで保守寄りのビジネスにもなっており、その変化は、米国の再生可能エネルギーを説明するために長く使われてきた政治的略号を複雑にしている。
「5,000万世帯」が尺度として機能する理由 — そして不十分な点
設置済み発電容量を家庭の電力使用量と比較することは、会計上の同一性ではなく、コミュニケーションの手法である。家庭は、単一の発電所につながった単一の電線の先にあるわけではない。家庭はさまざまな電源の組み合わせで供給される送電網から電力を引き出しており、その需要は季節、時間、天候によって変動する。
容量は出力と同じものではない。太陽光発電所の定格は理想的な条件下で生産できる電力を示すが、実際の発電量は日照、熱、ほこり、そして電力が実際に必要とされる時間帯にどれだけ依存するかによる。パネルは夜間には何も発電せず、出力は正午前後にピークを迎える — 必ずしも家庭の需要がピークになる時ではない。したがって、蓄電、柔軟な需要、多様な発電構成は、見出しの数字と同じくらい重要である。
それでも、この比較には価値がある。それは規模を示している。単一技術の設置基数が数千万世帯単位で語られるようになれば、それは電力システムの周辺から主流へと移ったことを意味する。

赤い州、広大な土地、大規模事業者向けの建設
成長の地理は、党派的なレンズを通してエネルギーを追う読者にとって最も驚きやすい部分だろう。建設は、広大な平坦地、利用可能な送電アクセス、大規模プロジェクトを受け入れる農村コミュニティを持つ州に集中した。それらの州の多くは、連邦気候政策に公然と懐疑的な議員をワシントンに送り出している。
その一見した矛盾は、太陽光プロジェクトが農村の郡にとって実際に何を意味するかを考えると緩む。土地所有者への長期リース料、学校や道路のための新たな固定資産税基盤、建設期間中続く建設雇用である。多くの地元当局者にとって、プロジェクトを支持する論拠はイデオロギーではなく、財政的かつ実用的なものだ。
開発者側は、送電容量、連系待ち行列、電力購入契約を追いかける。急速に成長する地域の電力会社は、増大する需要に応えるための新規発電を必要としており、信頼性とコストの基準を満たすものを調達する。クリーンエネルギー目標を追う企業購入者が、その上にさらなる需要の層を加える。
- 既存の送電線の近くに位置する、大規模で低コストの土地。
- 大規模事業者向け設備から耐久性のある税基盤を得る郡の予算。
- サービス区域内の負荷増大に対応する新規容量を求める電力会社。
- 建設前にプロジェクトを下支えする企業の電力購入契約。
- 太陽光を日常的な調達選択肢にするほど改善した設備経済性。
地域の成果が国のレトリックを追い越すとき
赤い州のブームは、双方の政治家にとって厄介な力学を生み出す。国の議論は太陽光を党派的指標として扱いがちだが、最も多くの容量を生み出している選挙区は、しばしば再生可能エネルギーの義務化を批判する議員によって代表されている。同じ議員たちは、リース契約に署名した有権者、歳入を確保した郡委員、数十年にわたる契約に署名した電力会社と向き合っている。
この緊張は特定の政策結果を保証するものではないが、インセンティブを変える。すでに建設され、すでに税を支払い、すでに送電網に電力を供給しているプロジェクトを、修辞的な美辞麗句で巻き戻すのは難しい。設置基数はそれ自体が一つの支持基盤になる。
エネルギー転換の語られ方にも、より静かな影響がある。太陽光の成長が、テキサス、インディアナ、あるいは中西部の農村部に押し付けられたものではなく、そこで起きているものとして枠付けられれば、会話はアイデンティティから算術へと移る。問われるのは、プロジェクトが採算に合うかどうかであり、どちらのチームに属するかではない。

送電網、蓄電、連系:次の制約
規模はそれ自体のボトルネックをもたらす。太陽光からの電力の割合が大きくなるほど、送電網の柔軟性 — 生の容量ではなく — が制限要因になる。太陽光の出力は日中の時間帯に集中するため、システムはその電力を必要な場所へ移動させ、生産が落ち込む夕方の立ち上がりをカバーする手段を必要とする。
それは同時に三つの面で圧力をかける:
- 送電。 電力が負荷中心地に届かなければプロジェクトは役に立たず、新しい送電線の許可と建設には数年かかる。
- 蓄電。 バッテリーやその他の蓄電技術は日中の生産を夕方のピークに移すが、各プロジェクトにコストと複雑さを加える。
- 連系。 送電網接続の待ち行列はおなじみの障害となっており、プロジェクトは送電開始前に調査と増強を待っている。
これらのいずれも、このマイルストーンが幻想である理由ではない。それらは、成長の次の段階が勝ち取られるか失われるかの条件である。
ここから注目すべきこと
2026年第2四半期の数字がプラトーになるか、通過点になるかを決めるいくつかの問いがある。
- 一部地域で地元の反対運動が組織される中、農村の郡がプロジェクトを承認し続けるかどうか。
- 送電と連系のタイムラインが、開発者の関心に追いつくほど短縮されるかどうか。
- 日中の出力が抑制されないよう、蓄電の導入が太陽光と並行して拡大するかどうか。
- 負荷予測が変化する中、電力会社が長期契約に署名し続けるかどうか。
- 設置基数が増える中、赤い州における太陽光を支える政治連合がまとまりを保つかどうか。
より大きな全体像
米国は現在、5,000万世帯以上に相当する電力を供給するのに十分な設置済み太陽光発電容量を持っており、その建設を主導している州は、環境政策と最も関連付けられる州ではない。その組み合わせが本当のストーリーだ。それは、米国のエネルギー転換が、国の議論と同じくらい、土地、税収、電力会社の調達、地域経済によって駆動されていることを示唆している。
政策面で次に何が起きるにせよ、容量はすでに地上にある。このマイルストーンは、形を変えたシステム — そしてまだそれに追いついていない政治地図 — のスナップショットである。
この記事はElectrekの報道に基づいています。元の記事を読む。
Originally published on electrek.co




