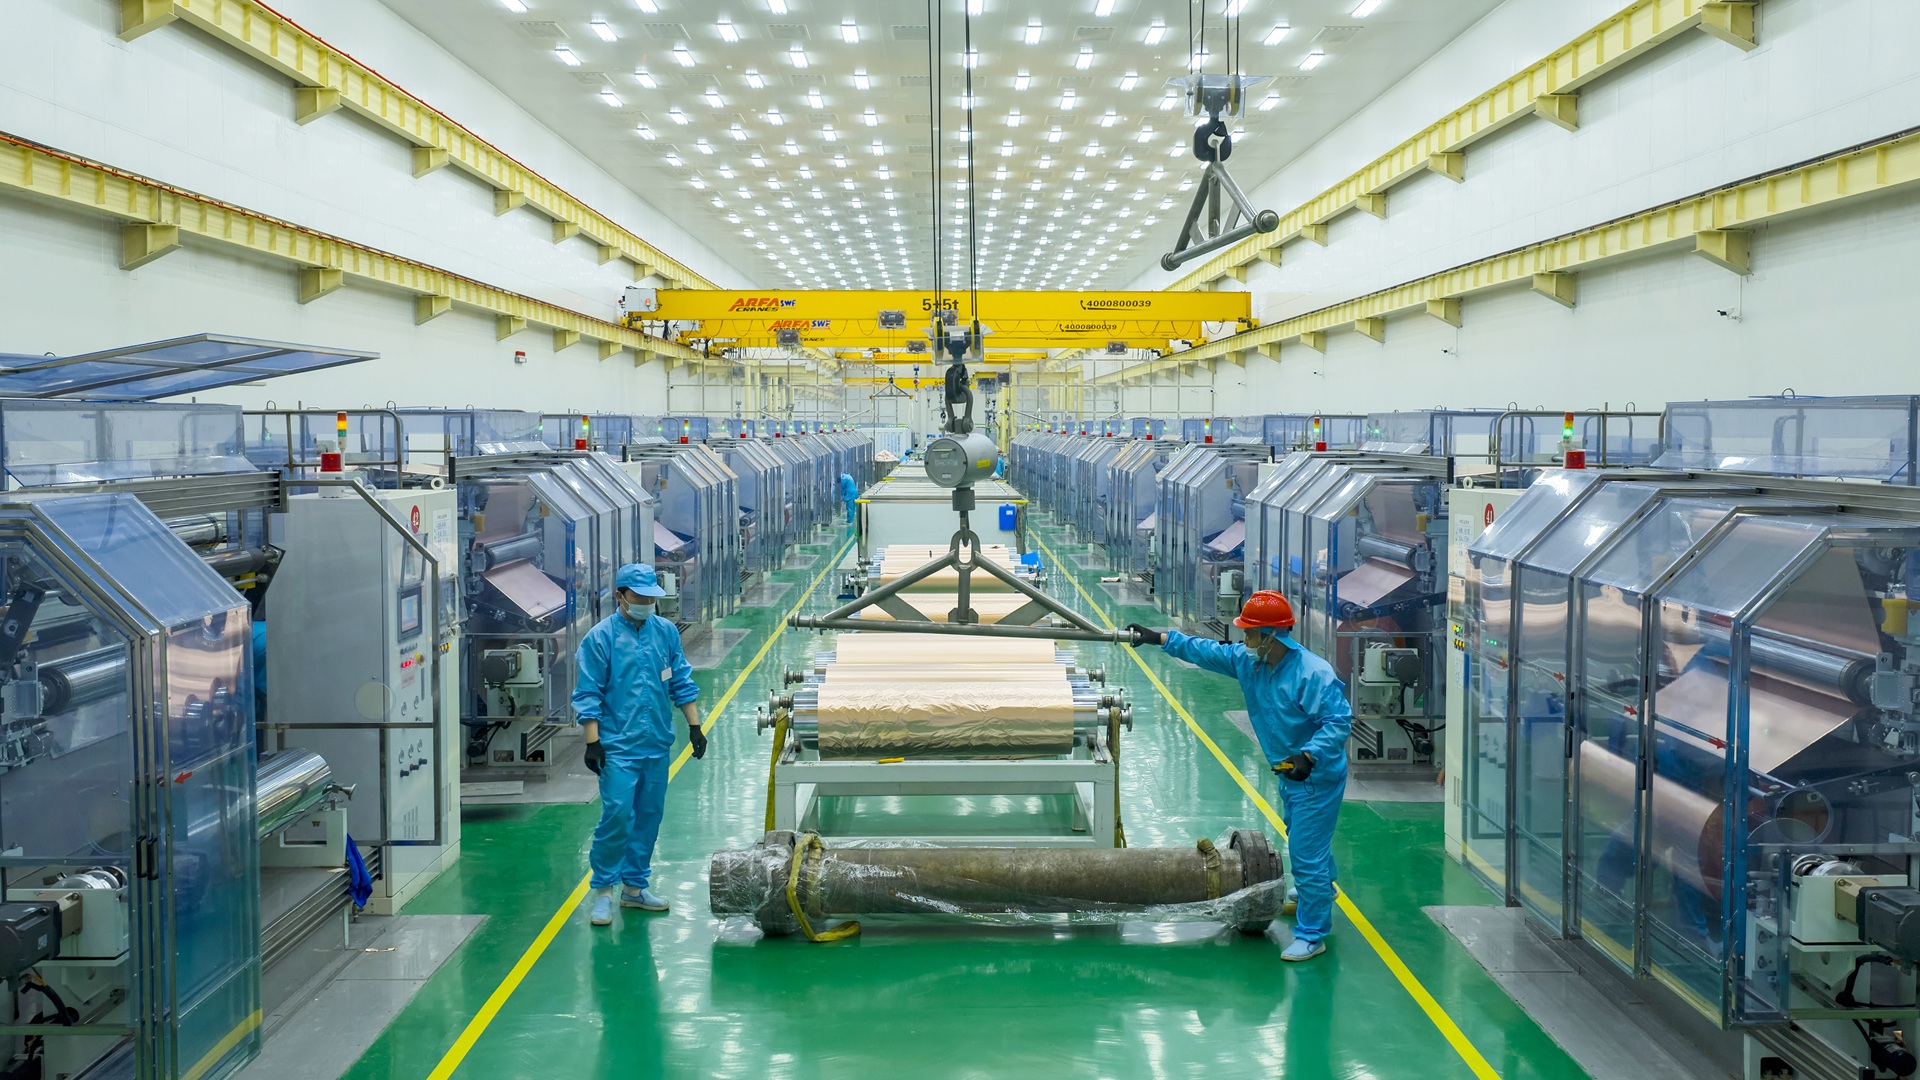
米国の特殊化学品会社であるCabot Corporationは、先進電池材料事業を拡大するために1億2500万ドルを投じる。この投資は、国内の電池産業が最終的に必要とする規模でこれらの材料を生産するための一歩として位置づけられている。
電気自動車や系統用蓄電池の拡大をめぐる報道を占める数十億ドル規模のセル工場に比べれば、この金額は控えめだ。しかし、材料はバリューチェーン上の異なる位置にある。セルは、そこに投入される加工済みの原料なしには組み立てられず、それらの原料は歴史的に少数の生産地域に集中してきた。Cabotの拡張は、対処すべきボトルネックが組み立てラインではなく、その上流にあるすべてだという賭けである。
この投資が示すもの
1億2500万ドルという数字は、単に帳簿上の生産能力を増やすだけではない。それは、これまで比較的小さな顧客基盤に供給するニッチ分野として扱われてきた製品ラインを拡大する、特殊化学品メーカーの意欲を示している。先進電池材料は汎用化学品ではない。厳密な仕様管理、一貫した粒子特性、そしてセルメーカーが大量生産で採用するまでに四半期や年単位で測られる認定サイクルを必要とする。
この認定負担こそが、材料の増産がセル製造の発表に遅れがちになる正確な理由である。新しい電極や電解質の工場は決まった期間で計画・建設できるが、それを供給するサプライヤーは、数百万個の製品にわたって同一の性能を発揮することを証明しなければならない。したがって、パイロット規模から商業規模への移行は、単により多くのコンクリートを流し込むことではなく、これまで維持したことのない量で再現性を証明することなのだ。
Cabotがこの移行に資金を投じる決定は、国内需要がリスクを正当化するという自信を反映している。また、エネルギーサプライチェーンの計画方法における、より広範な変化も反映している。

なぜ電池材料が戦略的懸念になったのか
電池材料は、調達の費目から政策の対象へと移行した。政府もメーカーも、過去数年間にわたり、重要な原料がどこで生産され、その流れがどれほど迅速に混乱しうるかを調査してきた。その結果、国内および同盟国での生産への関心の波が生じた。それは安価だからではなく――通常は安価ではない――より予測可能だからである。
いくつかの要因が重なり、上流の材料が圧力点となっている:
- 集中リスク。 多くの電池グレード原料の加工能力は限られた地域に集中しており、買い手は輸出規制、関税、物流の中断にさらされている。
- 認定時間。 サプライヤーの切り替えは遅く高コストであるため、早期の生産能力確保は戦略的に極めて大きな価値を持つ。
- 資本集約性。 材料工場の建設には、収益が生じる前に多額の初期支出が必要であり、小規模事業者の参入を妨げている。
- 政策支援。 国内製造を目的としたインセンティブにより、10年前よりも現地生産の経済性が正当化されやすくなっている。
既存のプロセス専門知識、顧客関係、財務体力を持つ確立された化学会社は、そのギャップを埋める自然な候補である。Cabotの1億2500万ドルのコミットメントは、その文脈で読むのが最も適切だ。単一施設の決定というよりも、業界の次の制約がどこに現れるかへの投票なのである。
特殊化学品という観点
特殊化学品会社は、電池サプライチェーンにおいて特異な位置を占めている。通常はセルを製造せず、消費者に直接販売することもほとんどない。代わりに、セルメーカーが混合、コーティング、その他の方法で最終製品に組み込む中間材料を供給する。そのため、ほとんどの観察者には見えず、依存するメーカーにとっては不可欠である。

また、彼らは数量コミットメントに敏感でもある。パイロット規模で稼働する特殊化学品ラインは、不完全な歩留まりのコストを吸収できる。商業規模で稼働するラインはできない。この二つの間のギャップこそ、多くの材料の野心が停滞してきた場所であり、1億2500万ドルの拡張が埋めようと設計されているギャップである。
この拡張は、暗黙の顧客シグナルも伴う。サプライヤーは真空に向けて規模を拡大しない。生産拡大への資金提供は通常、予想数量、仕様、スケジュールについての買い手との会話に続く。契約の詳細が公表されていなくても、コミットメントの規模は、Cabotが新資産の減価償却を正当化するのに十分な持続性のある需要パイプラインを見ていることを示唆している。

「米国規模」が実際に意味するもの
「米国規模の生産」という表現は、ここでかなりの役割を果たしている。国内の電池製造の野心は、それを支える供給基盤よりも速く成長してきた。つまり、規模の定義は動き続けている。今日の商業量と見なされるものは、追加のセル生産能力が稼働すれば端数誤差のように見えるかもしれない。
材料メーカーにとって、これは計画上の問題を生む。過少建設すれば競合他社に配分を奪われ、過剰建設すれば需要の軟調期に遊休能力を抱え込む。Cabotの投資は、その線がどこにあるかについての判断であり、暗黙のうちに、国内のセル生産が同社の製造準備分をどれほど迅速に吸収するかについての判断でもある。
品質の側面もある。先進電池材料は仕様化されており、互換性はない。顧客の仕様を一貫して満たせる国内サプライヤーは、単に低価格を提示するだけのサプライヤーよりも価値がある。それが、Cabotが打ち立てようとしている競争上の地盤である。
この投資が残す疑問
この種の発表は通常、運用上の詳細を後回しにする。拡張が進むにつれて重要となる項目には以下が含まれる:
- 1億2500万ドルが実際にどれだけの追加生産量を可能にし、どのようなタイムラインで実現するのか。
- 追加能力が電気自動車、系統用蓄電池、家電、あるいはその混合に供給されるのか。
- 新生産のどれだけがすでに顧客契約で確保されているのか。
- 需要が初期建設を上回った場合、さらなる投資段階が検討されているのか。
これらの答えのそれぞれが、この拡張が慎重な一歩なのか、より長いキャンペーンの最初の動きなのかを形作る。単一の資本コミットメントがその問いを単独で決着させることはめったにない。
より大きなパターン
Cabotの動きは、エネルギー製造における認識可能なパターンに当てはまる。資本はチェーンの中で最も目立つ部分ではなく、最も代替が難しい部分に流れている。セルは有形で高価であるため注目を集める。材料は認定に時間がかかり、急な代替調達が難しいため投資を集める。
国内の電池建設が現在の軌道で続けば、今後数年間で最も重要な制約は、工場の床面積や労働力ではないかもしれない。それは、システム全体を機能させる地味な化学原料――そして、それを大量に供給する準備に9桁の金額を費やす用意のある企業――かもしれない。
この記事はInteresting Engineeringの報道に基づいています。元の記事を読む。
Originally published on interestingengineering.com




