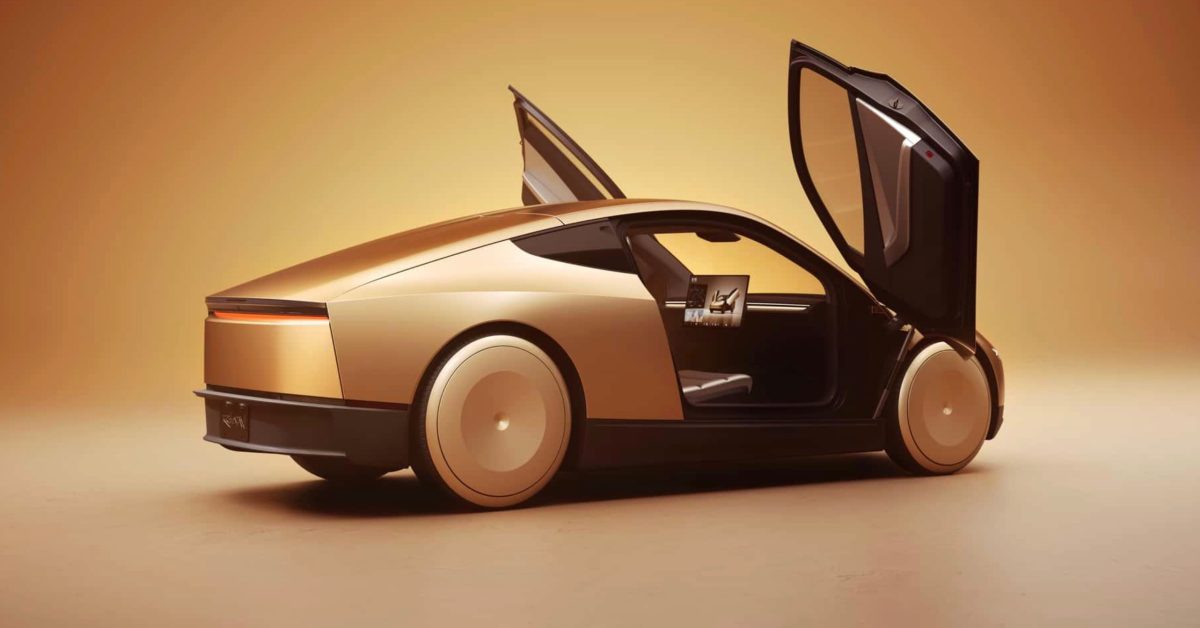
Tesla soll Unternehmen kürzlich mit einem einfachen Angebot angesprochen haben: Kaufe und betreibe deine eigene Cybercab-Robotaxi-Flotte im Tesla-Netzwerk. Auf dem Papier klingt das nach einer Demokratisierung der Ride-Hailing-Revolution. Bei genauerem Hinsehen enthält der Vorschlag jedoch einen offensichtlichen logischen Widerspruch. Wenn die Cybercab-Robotaxi-Flotte die Gelddruckmaschine wäre, die Elon Musk seit 2019 versprochen hat, hätte Tesla jeden Anreiz, jedes Fahrzeug selbst zu besitzen und zu betreiben. Dass das Unternehmen die Hardware an Dritte verkauft, legt nahe, dass die Profitabilitätsgeschichte womöglich nicht so aufgeht, wie behauptet.
Dieser Artikel untersucht, warum Teslas Strategie, Flotten zu verkaufen, die Kernthese seiner Robotaxi-Ambitionen untergräbt und was das für potenzielle Flottenbetreiber, Investoren und die Zukunft des autonomen Ride-Hailings bedeutet.
Das ursprüngliche Versprechen: eine Mischung aus Uber und Airbnb
Seit Jahren zeichnet Musk für Teslas Zukunft das Bild einer "Kombination aus Uber und Airbnb", in der Tesla-Besitzer oder Tesla selbst eine Flotte autonomer Fahrzeuge einsetzen, die rund um die Uhr Einkommen generieren. Ohne Fahrer, die bezahlt werden müssen, sollte die Wirtschaftlichkeit überwältigend gut sein. Jedes Auto würde 24/7 fahren und Hunderttausende profitbringende Meilen sammeln, während Tesla an jeder Fahrt kräftig mitverdient. Das Netzwerk wäre ein margenstarkes Software- und Servicegeschäft auf der Basis der Fahrzeugproduktion.
Diese Vision impliziert eine leichtgewichtige, renditestarke und wiederkehrende Einnahmequelle. Wenn jedes Cybercab jährlich Zehntausende Dollar Gewinn abwerfen könnte, wäre eine selbst betriebene Flotte eine Goldgrube. Tesla würde die gesamte Wertschöpfungskette kontrollieren, die Fahrten abrechnen und die Marge behalten. Diese Fahrzeuge an Dritte zu verkaufen hieße, die Kronjuwelen aus der Hand zu geben.

Der neue Pitch: die Produktionsmittel verkaufen
Die jüngste Ansprache an Unternehmen zeigt jedoch eine völlig andere Strategie. Statt die Cybercabs für das eigene Netzwerk zu behalten, verlangt das Unternehmen von Flottenbetreibern und Firmen, die Fahrzeuge zu kaufen. Diese Unternehmen würden Kapitalkosten, Wartung und operative Verantwortung tragen, vermutlich im Gegenzug für einen Anteil an den künftigen Ride-Hailing-Einnahmen. Tesla würde weiterhin die Software und den Netzzugang bereitstellen, aber der Großteil des physischen Vermögens läge auf einer anderen Bilanz.
Das spiegelt die Strategie wider, die Musk in verschiedenen Formen skizziert hat: Autos mit dem Netzwerk zu verbinden, aber auch Fahrzeuge an eine Drittflotte zu verkaufen. Das senkt zwar Teslas Kapitalintensität, begrenzt aber auch den möglichen Aufwärtseffekt. Das Unternehmen würde auf die volle Marge jeder Fahrt verzichten und stattdessen nur den Fahrzeugverkauf und vielleicht eine Service- oder Netzwerkgebühr vereinnahmen. Wenn die Stückökonomie eines Robotaxis so außergewöhnlich wäre wie behauptet, wäre das eine unverständliche Entscheidung.
Warum sollte ein cashstarkes Tesla seine Marge verwässern?
Tesla ist kein Start-up, das um die Finanzierung seiner eigenen Flotte kämpft. Das Unternehmen generiert regelmäßig Milliarden an operativem Cashflow. Wenn Tesla wirklich glaubte, dass das Robotaxi-Netzwerk massive wiederkehrende Einnahmen bringen würde, könnte es die Cybercab-Flotte problemlos selbst finanzieren, sei es aus dem Cashbestand oder per günstiger Verschuldung. Indem es die Eigentümerschaft auf andere Unternehmen verlagert, lagert Tesla in der Praxis Risiko und Finanzierungslast an Parteien aus, die angeblich den rosigen Prognosen vertrauen sollen, die Tesla selbst offenbar nicht vollständig mit echtem Kapital hinterlegen will.
Es gibt legitime Gründe, warum ein Hersteller an Flotten verkauft statt sie selbst zu betreiben - etwa Vertriebspartnerschaften, Haftungsfragen bei Versicherungen oder regulatorische Komplexität. Doch keine dieser Erklärungen ändert die Grundrechnung. Ein wirklich margenstarker Service würde Tesla dazu anreizen, die Kontrolle zu behalten und den eigenen Gewinn zu maximieren, nicht einen Zwischenhändler zu schaffen, der den Ertragsstrom verwässert. Der einzige Grund zu verkaufen ist, wenn der Gewinn pro Fahrzeug die operativen Kopfschmerzen nicht rechtfertigt.

Die versteckten Lasten des Robotaxi-Betriebs
Autonomes Ride-Hailing ist weit schwieriger, als einfach Sensoren an ein Auto zu schrauben und die Software fahren zu lassen. Flottenbetreiber müssen Laden oder Reinigen, Fahrzeugreparaturen, Remote-Support, Fahrgastbeschwerden, Versicherung und regulatorische Vorgaben bewältigen. Diese Kosten sind real und fressen die theoretische Marge auf. Teslas Kurswechsel hin zum Flottenverkauf könnte bedeuten, dass das Unternehmen anerkennt, dass diese operativen Pflichten besser jemand anderem aufgebürdet werden.
Hinzu kommt, dass das Cybercab selbst speziell für den autonomen Betrieb konzipiert wurde, ohne Lenkrad oder Pedale. Das macht es für den traditionellen Privatbesitz ungeeignet. Wenn Tesla keine eigene Flotte betreiben will, muss es einen anderen Eigentümer finden. Das Geschäftsmodell für diese Eigentümer hängt davon ab, dass Teslas Netzwerk eine stabile Fahrgastnachfrage liefert, was wiederum davon abhängt, dass die Software echte Vollautonomie erreicht. Wenn die Software scheitert, sitzen Flottenbetreiber auf Fahrzeugen, die nicht wie vorgesehen funktionieren, und niemand kann sie manuell fahren.
Eine Geschichte verschobener Versprechen
Musk prognostiziert seit Jahren den "Robotaxi-Start" - eine Million Robotaxis bis 2020, eine Cybercab-Enthüllung 2024 und nun angeblich kommerzieller Betrieb in greifbarer Nähe. Jede Frist rutscht, und die Produktiterationen ändern sich. Dabei hat sich auch das Geschäftsmodell verschoben. Anfangs wollte Tesla sein eigenes Netzwerk betreiben; dann hieß es, Besitzer könnten ihre Autos hinzufügen; nun wirbt das Unternehmen um Flottenfirmen. Diese Verschiebungen wirken nicht wie die reibungslose Umsetzung eines Masterplans, sondern wie Improvisation, getrieben von den technischen und wirtschaftlichen Realitäten der Selbstfahrtechnik.
Die jüngste Taktik könnte eine Reaktion auf Marktdruck sein. Da das traditionelle Autogeschäft Gegenwind spürt und Bewertungen von Autonomiegeschichten abhängen, muss Tesla greifbare Fortschritte zeigen. Entwicklungs- oder Vorserienfahrzeuge des Cybercab an interessierte Unternehmen zu verkaufen, schafft Umsatz und Momentum, auch wenn das Robotaxi-Netzwerk selbst noch nicht bereit ist. Es ist eine Möglichkeit, den Hype zu monetarisieren und gleichzeitig das harte Problem des tatsächlichen Betriebs einer profitablen Flotte aufzuschieben.
Was der Pitch für potenzielle Käufer bedeutet
Jedes Unternehmen, das den Kauf einer Cybercab-Flotte erwägt, sollte die Zahlen sehr genau prüfen. Der Pitch dürfte hohe Auslastung und niedrige Betriebskosten versprechen. Doch das Risiko wird nicht proportional geteilt. Tesla erhält sein Geld für die Fahrzeuge im Voraus. Der Flottenbetreiber trägt Abschreibung, Versicherungsprämien und das Risiko, dass die Autonomie-Software nie die volle Betriebsreife erreicht. Wenn das Netzwerk hinter den Erwartungen bleibt, sitzt der Betreiber auf teuren Vermögenswerten, die für Privatkunden keinen Wiederverkaufswert haben, weil sie nicht manuell gefahren werden können.
Tesla könnte Flottenbetreiber auch dazu verpflichten, seine Versicherungs-, Lade- oder Wartungsdienste zu nutzen, wodurch Tesla wiederkehrende Einnahmen erzielt und gleichzeitig mehr Kosten auf den Käufer verlagert. Die Struktur könnte eher einem Franchise-Modell ähneln, bei dem Tesla sowohl an der Hardware als auch an laufenden Servicegebühren verdient, während der Franchise-Nehmer die Unberechenbarkeit lokaler Märkte und regulatorischer Rahmenbedingungen trägt. Die Frage ist, ob Franchise-Nehmer Renditen erzielen können, die ihren Kapitaleinsatz rechtfertigen.
Fazit: Der Widerspruch zeigt die Wahrheit
Wenn Teslas Cybercab-Flotten die Geldmaschinen wären, als die Musk sie verspricht, würde der Gewinnanreiz Tesla dazu bringen, diese Flotten selbst zu besitzen und die gesamten Erlöse einzustreichen. Die Entscheidung, sie an Dritte zu verkaufen, ist ein Eingeständnis, dass entweder die Profitabilität pro Fahrzeug geringer ist als öffentlich behauptet oder Tesla die operative Last nicht übernehmen will, die nötig wäre, um sie zu realisieren. In jedem Fall ist der Pitch an Unternehmen kein Zeichen von Zuversicht, sondern eine Übertragung von Risiko.
Erfahrene Investoren und Flottenkäufer sollten dies als das sehen, was es ist: eine Verschiebung von einer margenstarken Plattformgeschichte hin zu einem konventionelleren Modell des Kapitalgüterverkaufs. Die Robotaxi-Revolution mag eines Tages kommen, aber wenn sie kommt, fließen die Gewinne nicht an jene, die nur die Autos gekauft haben. Sie fließen an den, der das Netzwerk kontrolliert, und Tesla sagt Ihnen damit im Grunde, dass es Ihnen lieber die Spitzhacke verkauft, statt selbst nach Gold zu graben.
Dieser Artikel basiert auf einer Berichterstattung von Electrek. Den Originalartikel lesen.
Originally published on electrek.co