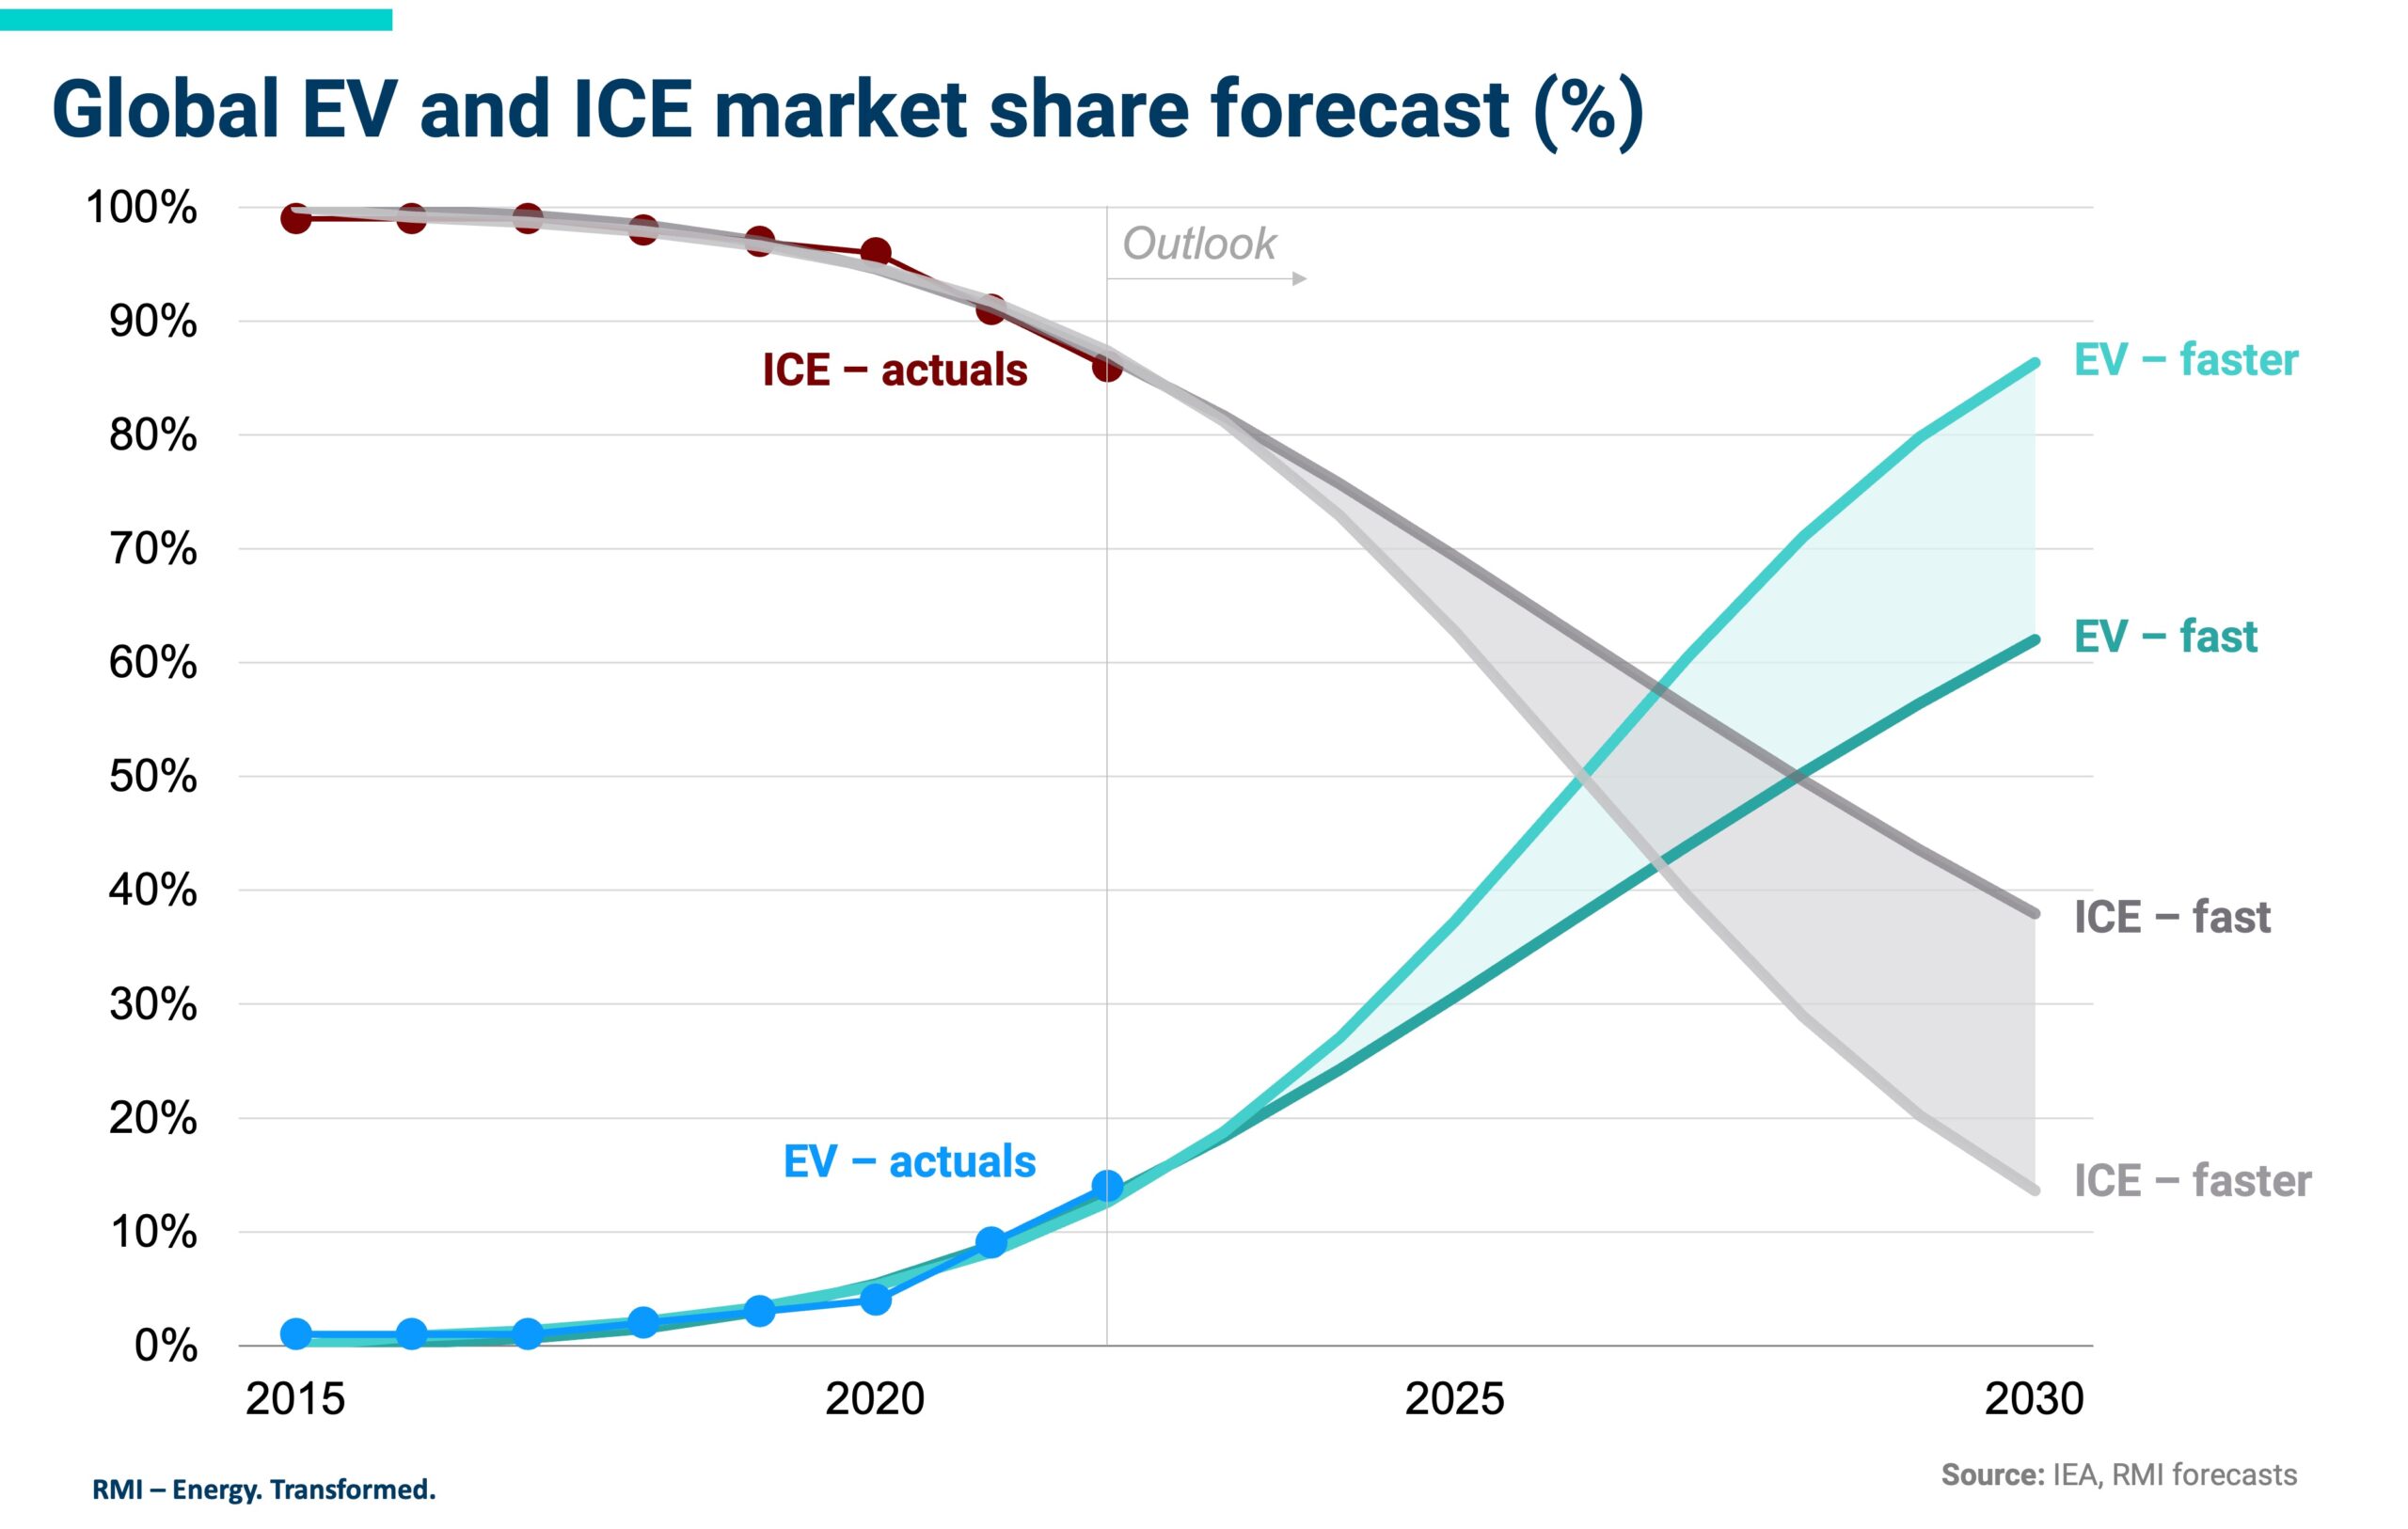
电动汽车的放缓篇章
电动汽车市场正进入一个明显更加艰难的阶段,最新的注册数据使这一转变难以被轻视为暂时性下滑。涵盖市场上约35个销售电动汽车品牌的7月数据显示,几乎全线下跌,这一模式指向消费者势头降温,而非某一家公司的失足。
与此同时,汽车制造商正在重新调整。多家制造商不再推进激进的全电动时间表,而是将投资重新转向汽油发动机和混合动力系统——这一战略逆转因特朗普政府下的政策回撤而加速。需求走软与燃烧技术监管环境更加友好的结合,正在重塑该行业对未来几个车型年的规划方式。
7月注册数据指向广泛的疲软期
注册数据是衡量实际消费者行为最清晰的指标之一,因为它反映的是已购买并上路的车辆,而非生产目标或工厂出货量。按此衡量,7月对电动细分市场而言是艰难的一个月。
销售电动汽车的35个品牌中,大多数录得显著注册量下滑。下滑的广度与其深度同样重要:当疲软几乎蔓延到每一个品牌时,这表明是市场层面的问题——可负担性、充电担忧、激励措施或购车者偏好变化——而非孤立的产品失误。
两个例外:特斯拉持稳,丰田激增
在整体回落中,有两个结果格外突出。
- 特斯拉注册量仅下滑0.5%——在一个大部分同行大幅下跌的月份里,这一微小变动实际上等同于稳定。
- 丰田录得85%的增长,与整体趋势形成鲜明对比。
这两个数据点引发了相互竞争的解释。特斯拉近乎持平的表现可能反映其品牌韧性和根深蒂固的地位,即便竞争对手正在失去阵地。与此同时,丰田的急剧增长来自相对较小的基数,且该公司更广泛的战略一直严重依赖混合动力,而非迅速转向全电动产品线。这两个结果都使任何关于电动汽车市场正在全面崩溃的简单叙事变得复杂。

汽车制造商重新思考路线图
当前正在进行的战略转变并不限于一家制造商。曾宣布雄心勃勃的车队电动化目标的公司正在重新审视这些计划,延长时间表,并将资本重新配置到如今可以大规模销售的内燃机和混合动力项目上。
这是对已在两个方面发生变化的激励措施的实际回应。首先,当更便宜的汽油和混合动力替代品摆在同一个展厅时,消费者已被证明比预期更不愿意承担电动汽车更高的前期成本。其次,监管环境对燃烧车辆不再那么严厉,降低了推迟全电动转型的成本。
混合动力作为桥梁
这一重新调整最明显的受益者是混合动力。混合动力提供了一条中间道路:有意义的燃油节省,而没有续航焦虑或充电依赖,后者可能吓退没有车库或无法可靠使用公共充电的买家。对制造商而言,混合动力在现有平台上工程化成本更低,也更容易实现盈利生产。
丰田7月的表现恰好符合这一逻辑。一家将混合动力置于产品线核心——而非将其视为通往全面电动化的权宜之计——的公司,如今已准备好吸引那些想要高效但尚未准备承诺插电的买家。
政策是图景的一部分
特朗普政府下亲电动汽车政策的回撤改变了买家和制造商的算术。购买激励、排放规则和监管积分都影响电动化多快能带来回报。当这些支持减弱时,匆忙将新电动车型推向市场的商业理由也随之减弱。
这并不意味着转型已经停止。它意味着步伐现在更多取决于真实的消费者需求、制造成本降低和产品质量,而非政策顺风。一个部分因监管推动而增长的市场,现在必须依靠自身优势增长——这是一个更缓慢且更不确定的命题。

接下来关注什么
- 下滑是否会持续。 单月可能是噪音;连续数月广泛的注册量下降将确认结构性放缓。
- 特斯拉的韧性。 0.5%的下降是一个狭窄的缓冲,该公司在竞争对手撤退时保持份额的能力将受到考验。
- 丰田的轨迹。 85%的增长引人注目,但在疲软市场中维持这一势头则是另一回事。
- 混合动力和汽油投资。 关注汽车制造商以多大力度的将资本从专用电动汽车项目转移出去。
- 政策信号。 进一步的撤回或恢复激励措施都会迅速改变算计。
前路漫漫
捕捉这一时刻的说法是准确的:这是一场艰难跋涉,而非崩溃。绝大多数销售电动汽车的品牌在7月失去了阵地,行业通过对冲来回应——保持内燃机生产、提升混合动力地位,并拉长他们曾宣称固定的电动化时间表。
对消费者而言,这种对冲可能意味着更多选择和更少在准备好之前采用某项技术的压力。对电动汽车行业而言,这意味着下一阶段的增长将更难赢得:更少受监管提振,更多暴露于混合动力和高效汽油车型的竞争,且越来越依赖说服主流买家而非早期采用者。
未来几个月的注册数据将显示7月是拐点,还是降温市场中的一个疲软月份。无论如何,向汽油和混合动力系统倾斜的战略转向已经在进行中——而最适合这一环境的公司可能是那些拥有灵活产品线的公司,而非那些做出最雄心勃勃纯电承诺的公司。
本文基于Automotive News的报道。阅读原文。
Originally published on autonews.com