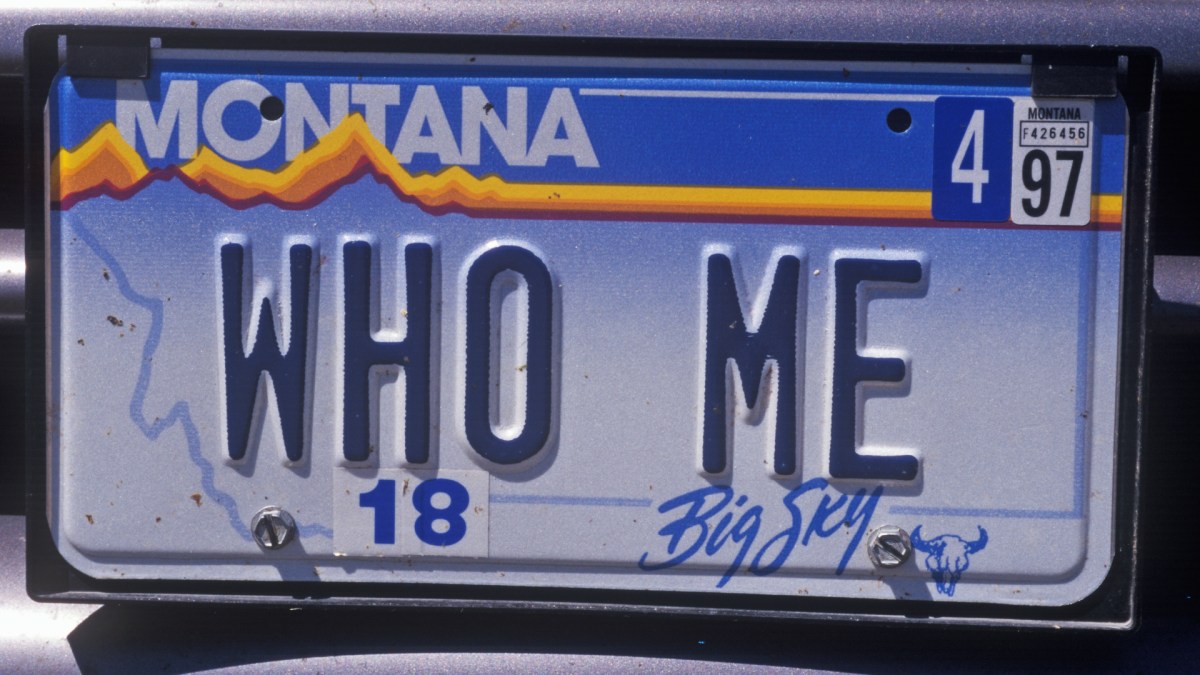
加州正式堵上蒙大拿州车牌漏洞
加州已正式关闭了一个长期存在的变通做法,该做法允许富裕居民通过将车辆注册到外州空壳公司(尤其是蒙大拿州)来规避州使用税。这一变化来自加州州参议院第1406号法案,题为《销售与使用税法:车辆:空壳公司》,该法案在历经七个多月的立法进程后,于2026年9月30日成为法律。其结果是,任何希望将豪华汽车、船只或飞机注册在加州以外、同时仍在加州使用的人,可走的路径都大大收窄了。
蒙大拿州车牌漏洞数十年来一直是汽车圈中为人熟知且颇具争议的策略。蒙大拿州不对车辆购买征收销售税,也不要求车主进行车辆检查或尾气检测。这两个特点使该州对希望购买并注册昂贵车辆、同时不缴纳加州销售税或使用税的人颇具吸引力。但这种安排并不仅仅是将文书工作转移到蒙大拿州。它依赖于加州判定一家企业是否为加州居民的规定。
加州旧规允许了什么
根据加州现行法律,加州居民运入或带入该州的任何车辆、船只或飞机,无论注册在何处,均须依据加州《销售与使用税法》纳税。这一原则适用于个人,也适用于注册在企业名下的车辆。但由于企业不是自然人,法律使用了一套不同的标准来判定一家公司是否算作加州居民。
旧框架的核心在于企业的基地所在。如果一家企业超过一半的权益由加州以外的人持有,车主就有可能将车辆注册到这家外州企业名下,而无需缴纳加州使用税。原始材料称这是一种简化说法,但基本思路是:一家主要根基在别处的公司,即使其部分活动触及加州,也可能不被视为加州企业。
这一区分给合法安排留下了空间。例如,住在内华达州的人可以将车辆注册到一家总部位于内华达州的企业名下,只要他们在太浩湖加州一侧经营一个分支机构,就仍可合法地将那辆车留在加州。只要企业的主体基地位于内华达州,旧标准就可以满足。车辆仍挂内华达州车牌,加州使用税不会自动随之而来。
该漏洞如何演变为蒙大拿州LLC策略
问题始于人们开始在蒙大拿州成立虚假的LLC——不过原始材料指出,蒙大拿州并非唯一被使用的州。通过将车辆注册到一家蒙大拿州LLC,车主可以试图将蒙大拿州不征收车辆购买销售税与其更宽松的检查和尾气检测要求结合起来。车辆可能主要停放和行驶在加州,但纸面上却属于一家外州公司。加州旧的“加州属性”测试为这种结构留下了缺口,尤其是因为只有公司和有限责任公司才受该测试约束。

SB 1406改变了什么
SB 1406直接针对这一结构。首先,它扩大了加州“加州属性”测试所涵盖的企业实体类型。根据旧法,该测试适用于公司和LLC。新法将合伙企业、有限合伙企业和有限责任合伙企业加入定义。这堵上了一个明显的缺口:如果规则只涵盖LLC,就可以通过以另一种实体类型组建来规避。
第二项变化影响更为广泛。根据法案摘要,如果任何股东、合伙人、成员或受益所有人是加州居民,空壳公司即被视为加州居民。这一表述取消了旧的50%门槛。根据先前规则,如果一家企业的大部分所有权或运营基地位于其他地方,它就可以留在加州定义之外。根据SB 1406,只要所有权链条中有一名加州居民,就可以为这一推定目的将整个空壳公司拉入加州居民身份。
这一点很重要,因为车辆——或船只或飞机——无需在加州注册即可触发税务问题。法律已经规定,加州居民将此类财产运入或带入该州,须依据《销售与使用税法》纳税。如果持有该资产的企业现在被视为加州居民,那么持有在加州的资产就须缴纳加州税。原始文本直言不讳地指出:这包括兰博基尼和布加迪。
50%测试的终结
旧50%测试的崩塌是这项改革的核心。在SB 1406之前,问题往往在于企业主要基于或持有于何处。在SB 1406之后,问题可能取决于企业背后是谁。如果经营企业的任何人是更新定义下的加州居民,该企业本身即被推定为加州居民。那种住在加州却把车停在蒙大拿州LLC名下的旧策略,变得难以辩护得多。
- 企业实体覆盖范围从公司和LLC扩大到合伙企业、有限合伙企业和有限责任合伙企业。
- 如果任何股东、合伙人、成员或受益所有人是加州居民,空壳公司可被视为加州居民。
- 先前50%的外州门槛不再提供同样的庇护。
- 加州居民带入加州的车辆、船只和飞机仍须缴纳使用税,即使注册在别处。
为什么这一变化的影响超出蒙大拿州
尽管这一策略通常被称为蒙大拿州车牌漏洞,但原始材料明确指出,蒙大拿州并非唯一被使用的州。真正的问题在于空壳公司结构及其与加州税务居民身份的相互作用。SB 1406并非仅仅针对某一个州的注册系统。它改写了加州判定一家企业是否为居民的方式,并将更多实体类型和更多所有权情形纳入这一判定。
对于高端车主而言,实际影响可能相当重大。加州使用税可适用于在州外购买、随后带入加州的贵重资产。如果控股公司被认定为加州居民,外州注册就不再必然使车主免于该责任。原始文本没有详述完整的罚款或评估流程,但明确表示,当所有权结构未能通过更新后的居民身份测试时,税务风险现在会随资产进入加州。
新规则影响的也不只是汽车。 underlying法规涵盖车辆、船只和飞机。这意味着蒙大拿州空壳公司策略也可能曾被用于船只或飞机。通过改变空壳公司的居民身份测试,SB 1406无需为每类资产单独立法即可覆盖这些类别。

外州注册接下来会怎样
对于目前通过外州空壳公司持有车辆、船只或飞机的加州居民来说,SB 1406改变了风险计算。旧有的假设——只要企业大部分基地位于别处,就可以留在加州之外——不再以同样方式适用。如果任何股东、合伙人、成员或受益所有人是加州居民,该空壳公司就可被视为加州居民,而持有在加州的资产就可能须缴纳加州税。
该法律并未抹杀合法的外州企业注册。然而,它确实使蒙大拿州式的变通做法更难维持。法案摘要的措辞宽泛,而扩展到合伙企业和有限责任合伙企业表明,立法者有意堵上实体类型方面的缺口。对于依赖旧规则狭义解读的车主来说,这项改革移除了最重要的庇护:50%门槛。
结论
加州的新法律标志着最受热议的汽车税务变通做法之一一个时代的终结。在历经七个多月的立法周折后,SB 1406于2026年9月30日成为法律,它专门堵上了空壳公司这条路径,该路径曾允许一些加州居民将昂贵车辆注册在外州,同时规避加州使用税。旧的50%测试已不复存在,合伙企业和类似实体现在也被涵盖,而只要有一名加州居民所有者,就可以为此目的使整个空壳公司成为加州居民。
对于任何依赖蒙大拿州LLC或类似外州结构来持有汽车、船只或飞机的人来说,盘算已经改变。这个漏洞不仅仅是在边缘被收窄;其核心机制已被针对。加州现在有了更清晰、更严格的标准,来判定外州企业注册何时会得到尊重——以及何时该州会将资产视为自己的税基。
本文基于The Drive的报道。阅读原文。

Originally published on thedrive.com




