巴黎——咨询公司Novaspace最新发布的市场预测显示,未来十年为军方和国防部门提供情报、监视与侦察数据而送入轨道的卫星数量将增长四倍以上。
该预测于周二在巴黎举行的太空防务与安全峰会上由Novaspace首席执行官Pacôme Révillon发布,他通过十年对比展示了该领域正从一项小众能力转变为军事规划的核心组成部分。
发射需求四倍跃升
Novaspace的数据显示,2026至2035年期间将有2,306颗国防部门拥有的ISR卫星发射入轨。相比之下,截至2025年的整个十年间仅发射了485颗此类卫星——差距超过四倍,这将重塑发射计划、生产线和地面站架构。
该咨询公司的核心发现不仅仅是更多ISR卫星即将到来,而是它们来自哪里。预计国防部门拥有的系统——而非仅靠商业采购的影像——将推动该领域的未来市场。这一区别至关重要:政府拥有的星座意味着持续的公共预算、主权供应链和长期工业承诺,而非一次性服务合同。
如果该预测成立,这一扩张将代表现代太空经济中最陡峭的持续建设之一,数百颗额外航天器需要在相对较短的时间内获得发射窗口、传感器载荷、下行链路容量和分析管线。
乌克兰战争为何改变了考量
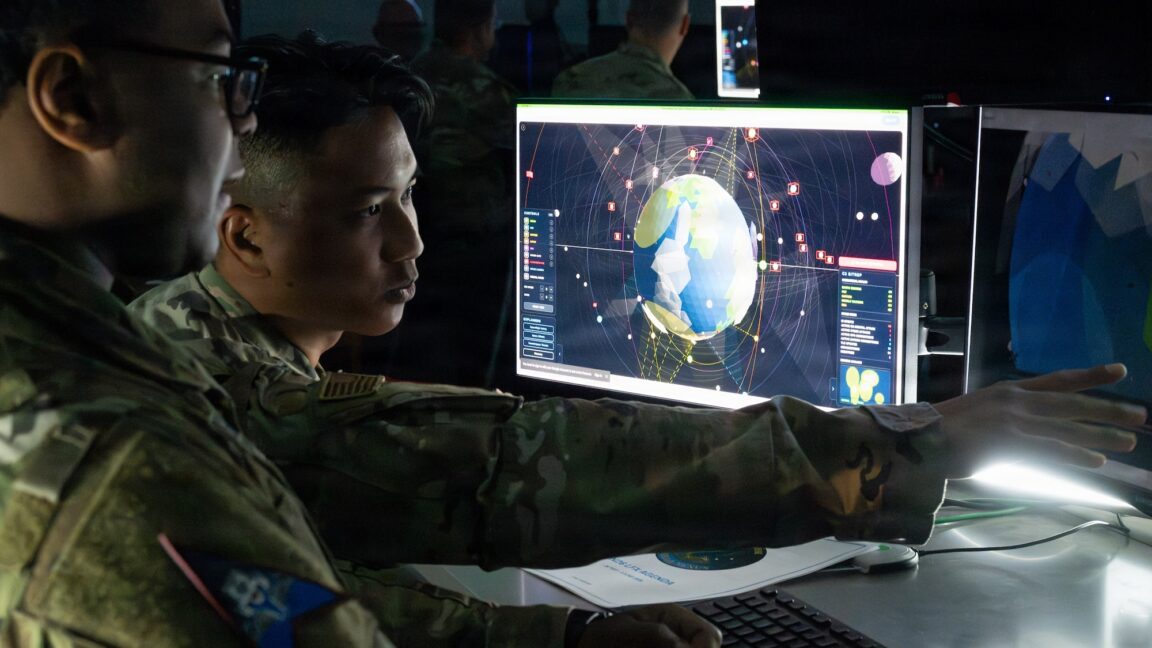
Révillon的演示将预期的激增与近期冲突直接联系起来。乌克兰战争凸显了天基情报在战场上的巨大贡献,将轨道影像和信号收集从辅助功能转变为指挥官的行动必需品,他们需要近乎实时地掌握动向、目标集和地形。
这一教训远远超出了两个交战方。此前依赖盟友数据共享安排的政府已开始将天基ISR视为国家能力问题,而非外包的便利——这一转变直接体现在预测对国防部门拥有卫星的强调上。
可靠获取问题
巴黎峰会上提到的第二个驱动因素更为具体,对许多国家而言也更令人不安。美国在2025年3月短暂中止数据共享,向盟国政府展示了依赖他国星座获取时效性情报的风险。
这一事件无需持续太久就足以发人深省。当天基情报的获取可能被其他地方的政治或政策决定所中断时,建立主权或至少合同保障能力的理由就变得更加充分。这一逻辑适用于大小国防预算,也有助于解释为何预测倾向于政府拥有而非纯商业星座。
可靠获取还意味着超越单纯卫星数量的韧性要求:冗余地面段、安全数据链路、快速补充选项,以及在干扰或拒止企图下持续收集的能力。
商业提供商乘风破浪
对主权能力的推动并未将商业运营商排除在外。Novaspace的评估表明,这一激增为销售ISR卫星服务的公司带来了利好,芬兰的ICEYE被列为从需求增长中受益的商业提供商突出案例。
该领域中政府与产业的关系日益多层次化。国防部可以完全拥有星座、以服务形式购买影像和分析,或采用混合模式,即商业航天器在激增期或特定关注区域补充政府拥有的系统。
- 国防部门拥有的卫星预计将主导市场,使政府能够直接控制任务分配和分发。
- 包括ICEYE在内的商业ISR提供商有望随着轨道感知需求扩大而获益。
- 混合安排为希望确保可靠获取但无需全部自建能力的国家提供了桥梁。
不断升级的领域
ISR建设正值轨道军事化的大背景下展开。在相关进展中,美国空军部长Troy Meink透露该军种已部署在轨太空控制武器,但他未提供所涉武器类型的细节。
这一披露与ISR预测并列,提醒人们承载数千颗新传感卫星的同一轨道环境也正成为一个 contested 领域。能力更强的监视星座加剧了对手发展反太空选项的动机,而反太空发展反过来又强化了冗余和可靠获取的理由——正是Novaspace预期推动发射需求的那些力量。
两者结合表明,下一个十年的太空市场不仅取决于政府想要多少卫星,还取决于他们对这些卫星在最需要时能否保持可用有多大信心。
值得关注的事项
若干指标将决定四倍预测能否实现。发射频率以及可负担的拼车和专用发射能力的可用性仍是关键因素,大规模生产传感器和卫星平台总成的工业能力也是如此。盟国首都的预算周期将检验所声明的意图能否转化为已签约订单。
同样重要的是市场如何在政府拥有和商业提供的能力之间分配。如果2025年3月的数据共享中断继续影响盟国国防部的思维,向主权星座的倾斜可能比Novaspace的基准情景更为明显。反之,如果混合采购模式迅速成熟,商业运营商可能在预计未来十年发射的2,306颗卫星中占据更大份额。
无论如何,方向是明确的。天基情报已从专业赋能因素转变为支撑军事行动的假设,而Novaspace在巴黎展示的发射数字表明,这一假设的轨道层将以少有先例的速度建设。
本文基于Defense News的报道。阅读原文。
Originally published on defensenews.com