汽车制造产能与国防需求相遇
欧洲不断加速的防务扩张,正开始吸引一批出人意料的工业名字:汽车制造商。不过,尽管这一现象受到关注,分析人士仍提醒,不应假定该地区的汽车行业正在全面转向武器生产。
Breaking Defense 的一篇报道指出,随着各国政府向军备采购投入更多资金,汽车制造商至少正在探索与防务相关的工作,这已释放出一些早期信号。关键词是“探索”。目前呈现出的模式更像是谨慎参与,而不是整个行业明确转向。
雷诺在无人机上的角色体现了当下的语气
该报道中最清晰的例子,是雷诺集团在1月宣布将与法国初创公司 Turgis Gaillard 合作,为法国武装部队部每月生产最多600架无人机。即便如此,雷诺对这一举动的表述也相当谨慎。公司发言人表示,雷诺无意进入武器生产领域,也无意成为其中的重要参与者。
这种措辞很有说明性。汽车制造商或许看到了利用闲置或灵活工业产能的机会,但他们同样意识到,如果被视为军火制造商,可能带来的声誉、政治和战略后果。目前的姿态最好理解为半参与、半保留:贡献制造专长,但并未完全重塑自身业务。
这一想法为何在此时出现
其逻辑并不难理解。欧洲正面临快速提高防务产出的压力,尤其是在无人机和导弹防御供应链等领域。与此同时,汽车产业的部分环节也面临产能过剩、工厂前景不确定,以及更广泛的产业转型压力。这就形成了制造能力与紧迫政府需求之间的潜在匹配。
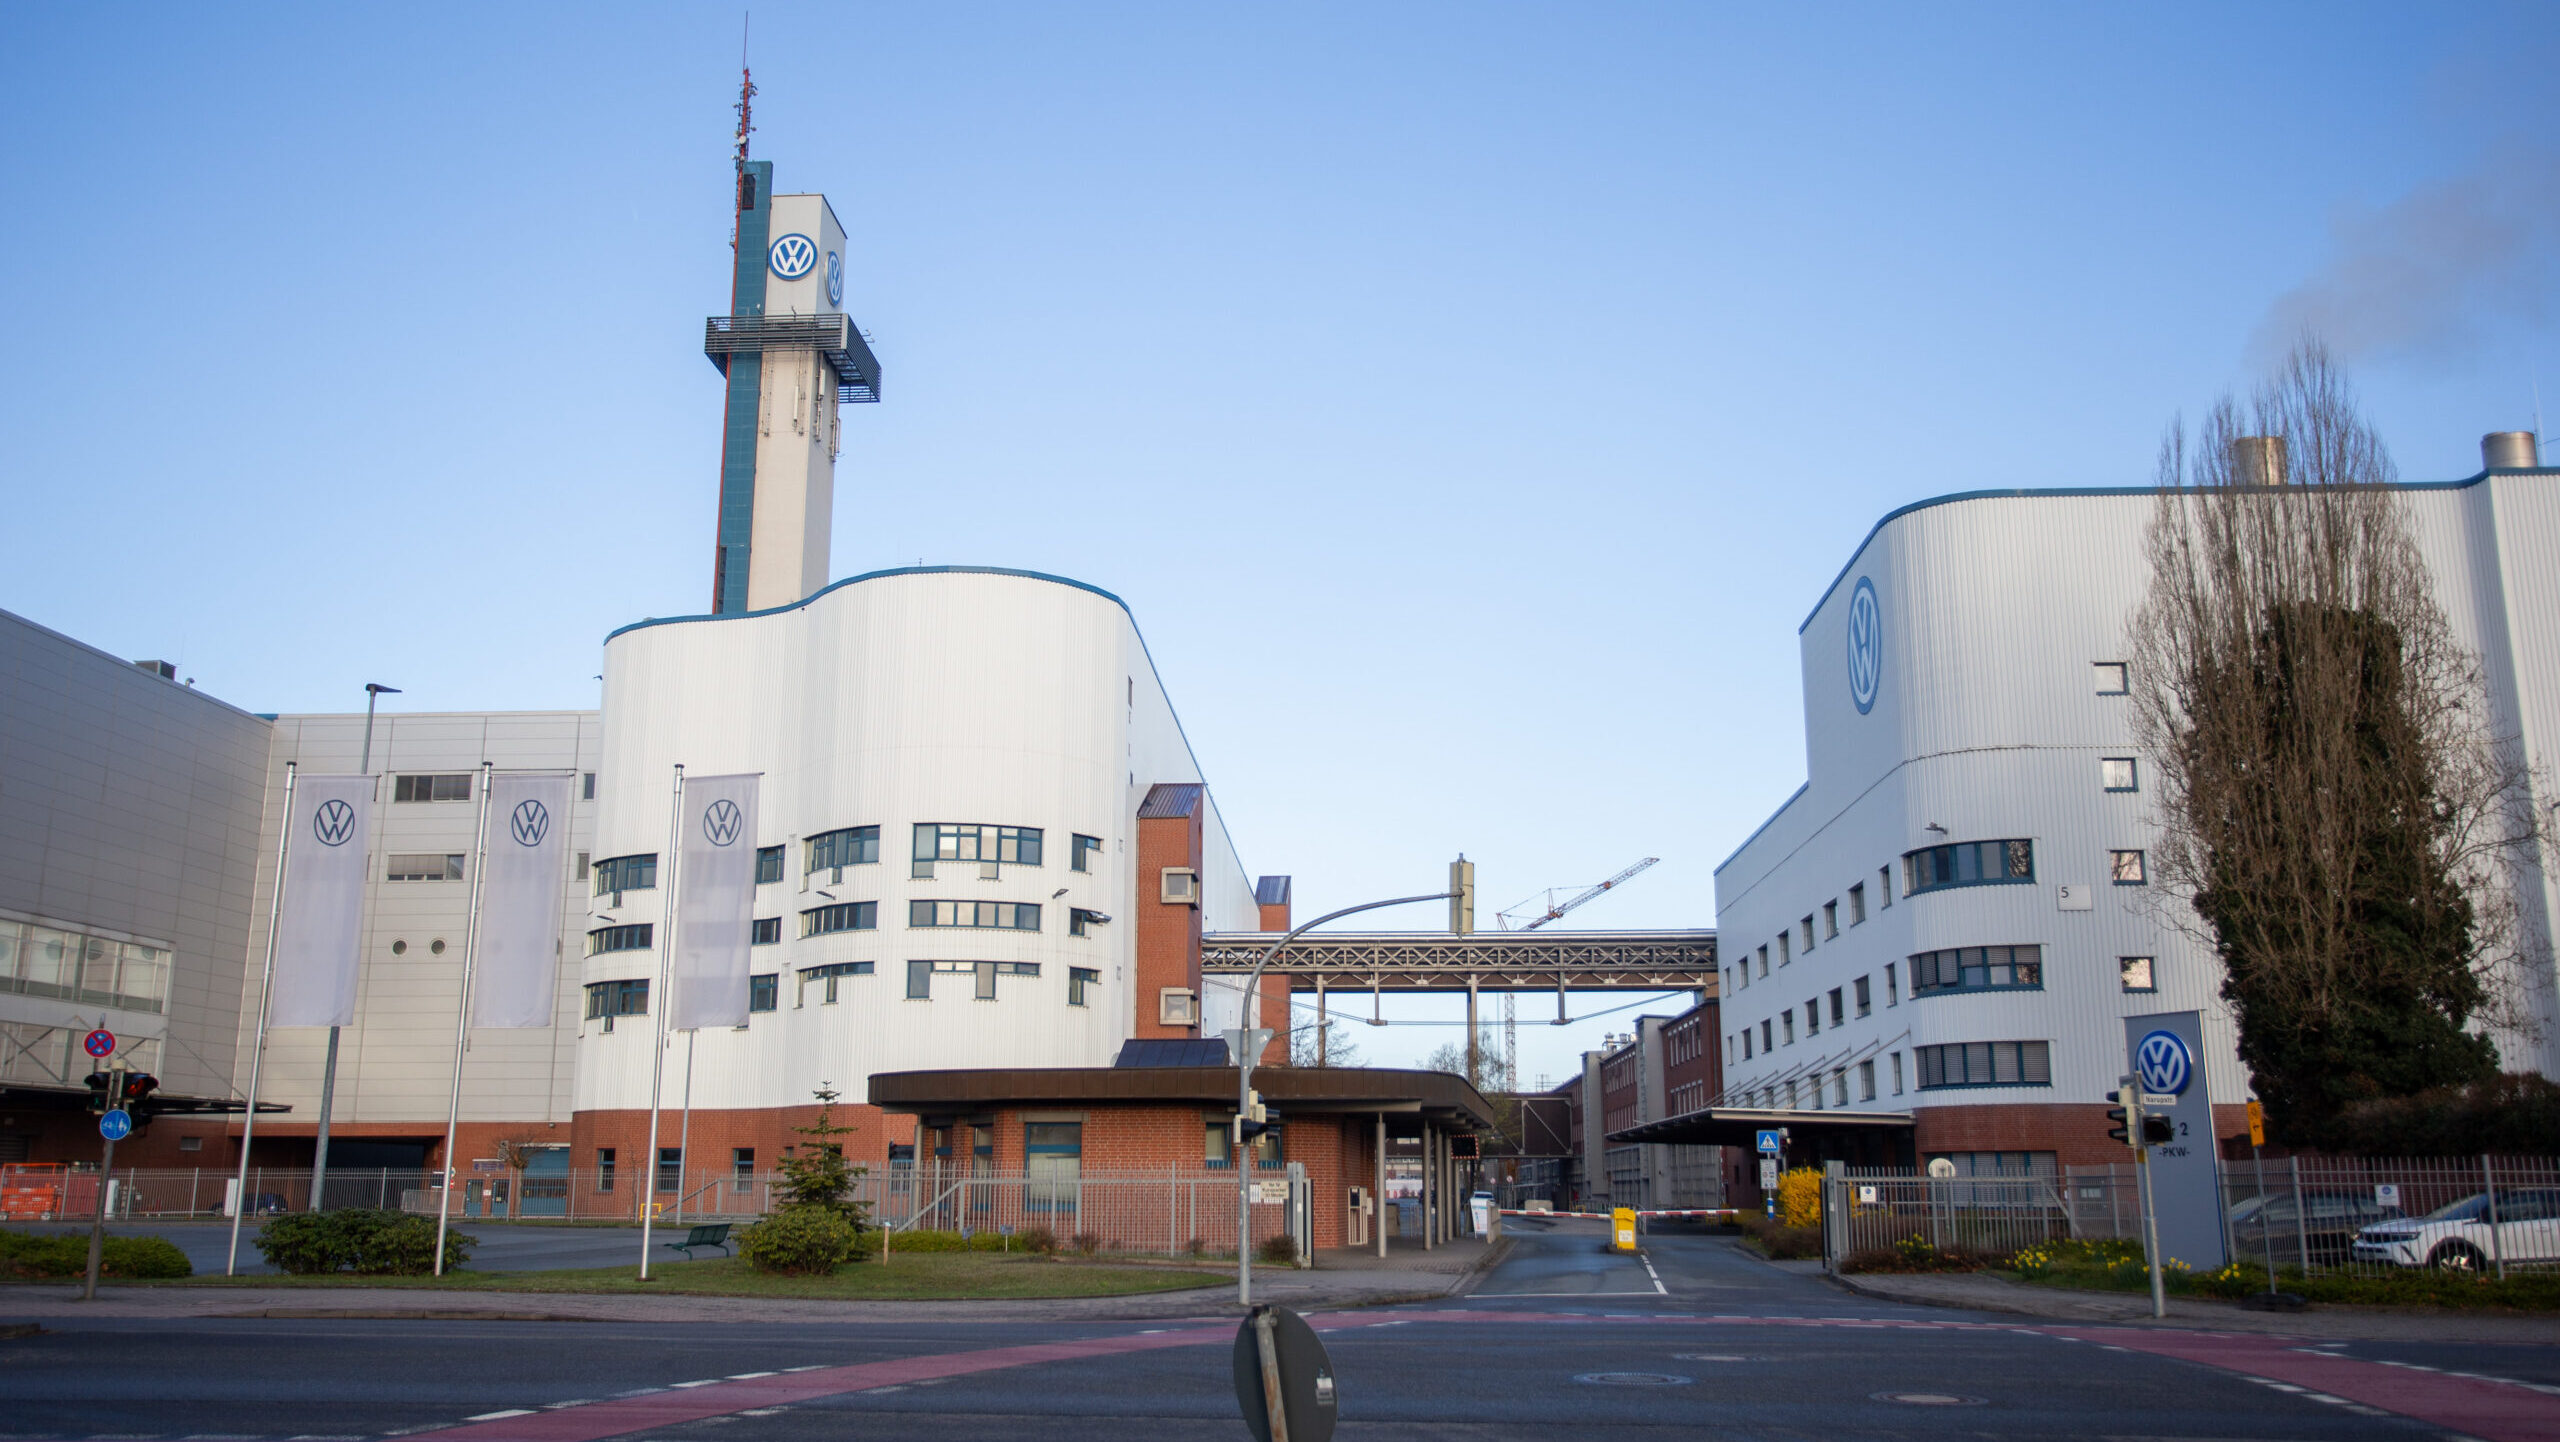
报道还提到了大众位于奥斯纳布吕克的工厂。该工厂此前原定于2027年关闭,如今据称正与拉斐尔先进防务系统公司谈判,生产“铁穹”导弹防御系统的零部件。无论这项具体合作最终是否推进,它都体现了更广泛的产业问题:闲置的汽车制造设施能否帮助填补防务生产缺口?
分析人士看到了机会,但并不认定趋势已成
报道引用的专家态度明显克制。德国对外关系委员会的马克斯·贝克尔表示,眼下仍有待观察,这究竟是一个广泛趋势正在形成,还是只会影响个别公司或业务部门。这个区分很重要,因为零散的合作并不一定会转化为持久的产业重组。
防务制造对汽车制造商而言,并不只是另一类合同。它带来安全要求、采购复杂性、出口管制、认证要求,以及比普通商业制造更长的政治周期。尽管部分技能可以迁移,尤其是在工业化和规模化方面,但底层商业模式是不同的。
汽车制造商最可能发挥何种价值
雷诺的案例提供了线索。该公司之所以被选中,是因为它具备快速实现量产工业化的能力,并将负责制造该无人机的机体结构,而不是成为全流程防务主承包商。这大概也是汽车行业在短期内最现实的角色:在防务项目需要规模化生产时,提供制造纪律、产能和零部件生产能力。
这种有限角色依然可能相当重要。欧洲防务面临的挑战,不仅在于设计平台,更在于能否足够快地生产足够多的数量,并建立可靠的工业流程。汽车制造商在重复制造、供应商管理和工厂运营方面经验深厚。即便这些公司没有发展成专门的防务企业,这些能力仍然有价值。
值得关注的产业交叉
这些早期动作更深层的意义在于,欧洲的防务扩张正开始重塑传统军工企业之外的决策。汽车制造商并不会在一夜之间突然变成防务巨头,但一些企业正在试探,防务工作是否能够消化多余产能,或在国家重度支出的时代打开新的收入来源。
就目前而言,证据支持一个更细致的结论:这种交叉是真实存在的,但它具有选择性、谨慎性,并且高度依赖具体工厂、项目和资金条件。即便如此,这也可能已经足够重要。哪怕只是有限地重新调配汽车工业产能,也可能帮助欧洲更快回应防务需求,尤其是在那些产量和制造能力比品牌认同更重要的领域。
本文基于 Breaking Defense 的报道。阅读原文。
Originally published on breakingdefense.com