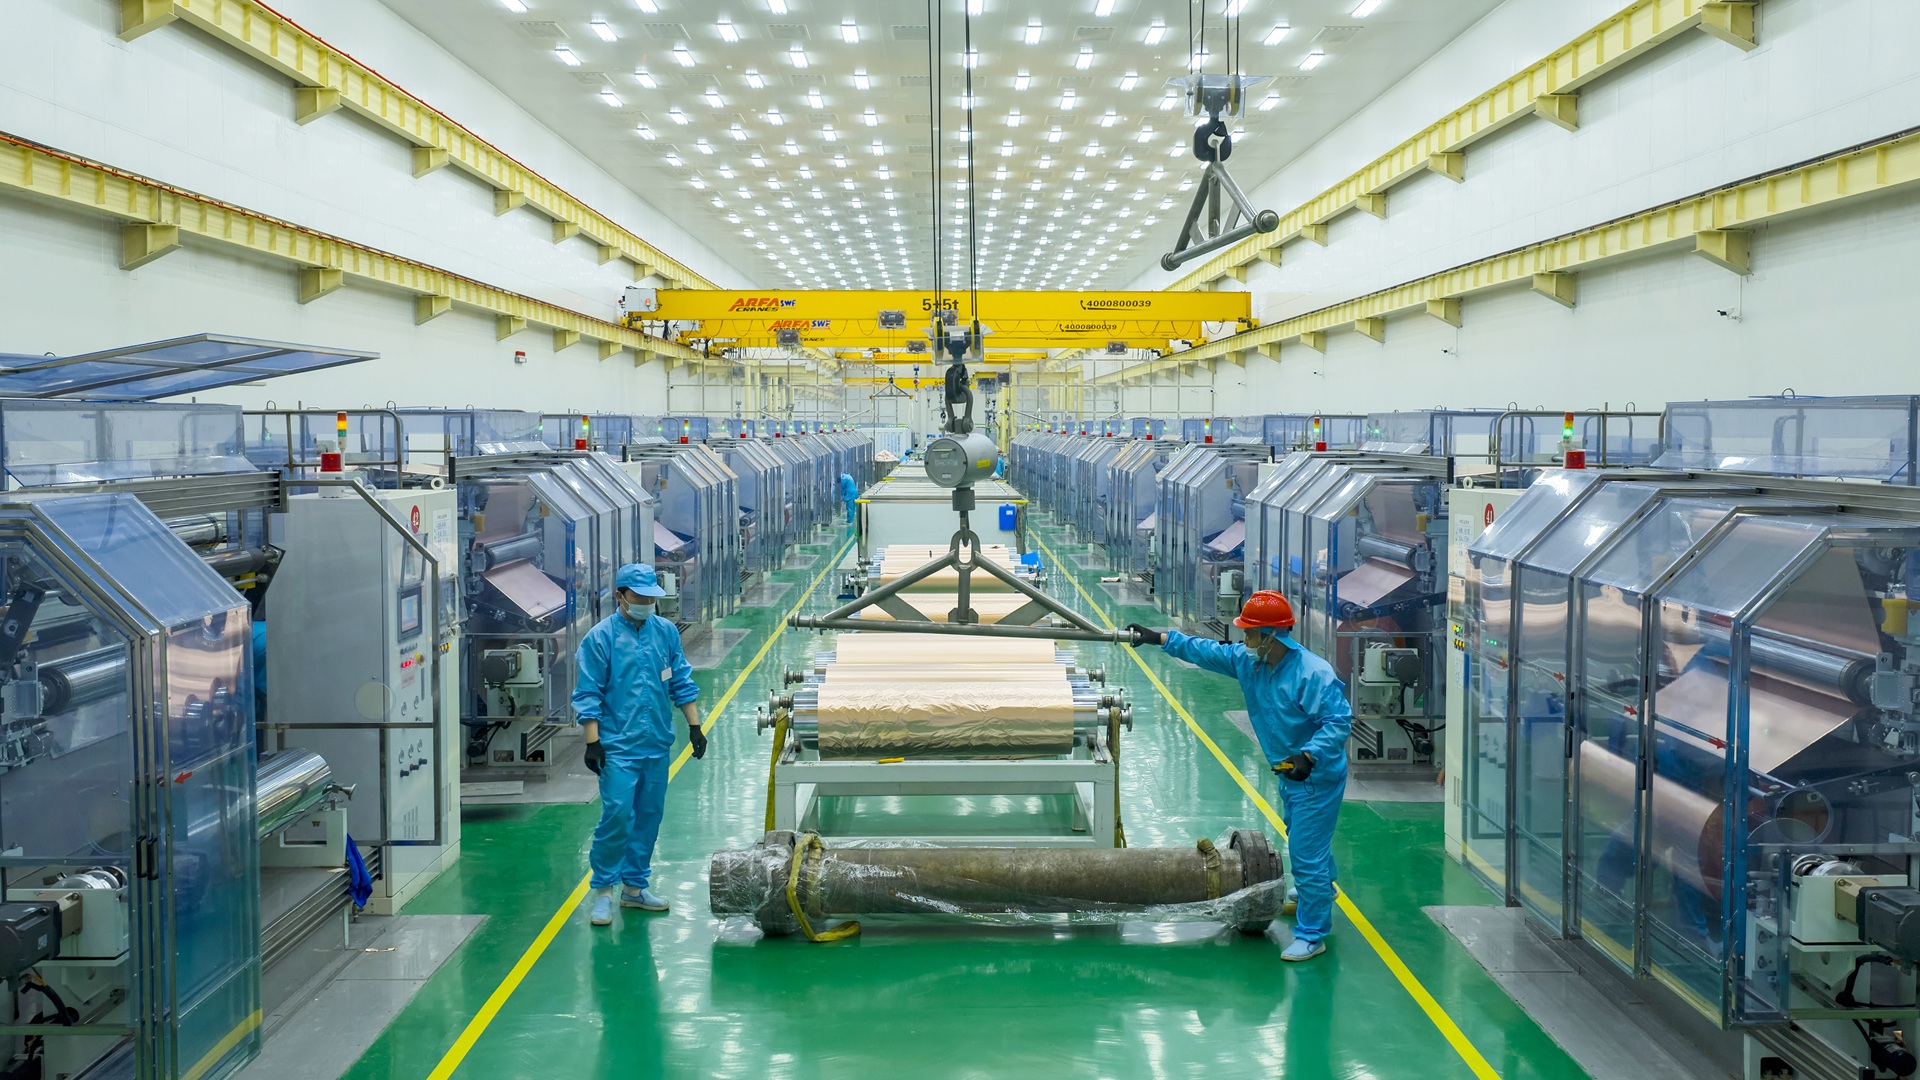
美国特种化学品公司卡博特(Cabot Corporation)正投入1.25亿美元,用于扩大其先进电池材料业务——这笔投资被视为朝着以国内电池行业最终所需规模生产这些材料迈出的一步。
与主导电动汽车和电网储能建设报道的数十亿美元级电芯工厂相比,这一数字并不算大。但材料处于价值链的不同位置。没有经过加工的投入品,电芯就无法组装,而这些投入品历来集中在少数几个生产地区。卡博特的扩张押注的是:值得解决的瓶颈不是组装线,而是组装线之前的所有环节。
这笔投资释放的信号
1.25亿美元这一数字的意义不止于纸面上增加产能。它表明一家特种化学品制造商愿意扩大一条产品线,而这条产品线直到最近仍被视为服务于相对较小客户群的利基业务。先进电池材料并非大宗化学品。它们需要严格的规格控制、一致的颗粒特性,以及以季度或年计的认证周期,电芯制造商才会承诺将其用于大批量生产。
正是这种认证负担,使得材料产能扩张往往滞后于电芯制造公告。新的电极或电解液工厂可以在确定的时间窗口内规划和建成,但为其供货的供应商必须证明其材料在数百万个单元中表现完全一致。因此,从试点产量迈向商业规模,不仅仅是浇筑更多混凝土的问题——而是要在公司此前从未持续达到的产量水平上证明可重复性。
卡博特决定为这一转型提供资金,反映出其相信国内需求将足以证明这一风险是合理的。这也反映出能源供应链规划方式的更广泛转变。
电池材料为何成为战略关切
电池材料已从采购清单上的一项,变成政策议题。过去几年,各国政府和制造商都在梳理关键投入品来自哪里,以及这些供应流可能多快被打断。其结果是一波对本土及盟友生产的兴趣——不是因为这样更便宜(通常并非如此),而是因为这样更可预测。
多种因素汇聚,使上游材料成为压力点:
- 集中度风险。许多电池级投入品的加工产能集中在有限的地理区域,使买家暴露于出口规则、关税或物流中断的风险之下。
- 认证时间。更换供应商既缓慢又昂贵,因此早期的产能承诺具有超乎寻常的战略价值。
- 资本密集度。建设材料工厂需要在任何收入到来之前进行大量前期支出,这使较小的参与者望而却步。
- 政策支持。针对本土制造的激励措施,使本地生产的经济性比十年前更具说服力。
一家拥有现有工艺专长、客户关系和资产负债表能力的成熟化学品公司,是弥合这一缺口的天然候选者。卡博特的1.25亿美元承诺最好放在这一背景下解读:与其说是单个设施决策,不如说是对行业下一个制约因素将出现在何处的投票。
特种化学品的视角
特种化学品公司在电池供应链中占据着不同寻常的位置。它们通常不制造电芯,也很少直接向消费者销售。相反,它们供应电芯制造商混合、涂覆或以其他方式纳入成品的中间材料。这使它们对大多数观察者而言不可见,却对依赖它们的制造商不可或缺。

这也使它们对产量承诺十分敏感。以试点规模运行的特种化学品生产线可以承受不完美良率的成本。以商业规模运行的生产线则不能。两者之间的差距,正是许多材料雄心停滞的地方,而1.25亿美元的扩张正是为弥合这一差距而设计。
此次扩张还带有隐含的客户信号。供应商不会在真空中扩大规模。为产量增长提供资金,通常是在与买家就预期产量、规格和时间表进行沟通之后。即使没有公开的合同细节,这一承诺的规模也表明,卡博特看到了足够持久的需求管道,足以证明新资产的折旧是合理的。
“美国规模”究竟意味着什么
“美国规模生产”这一说法在这里承担了相当大的分量。国内电池制造雄心增长的速度快于为其供货的供应基础,这意味着规模的定义不断变化。今天算作商业产量的水平,一旦更多电芯产能上线,可能看起来只是舍入误差。
对材料生产商而言,这带来了规划难题。建设不足,就会把配额输给竞争对手;建设过度,就会在需求疲软期背负闲置产能。卡博特的投资是对这条线画在哪里的判断——并且隐含地判断国内电芯生产将以多快速度吸收该公司准备生产的材料。
还有质量维度。先进电池材料是有规格要求的,并非可互换。一家能够持续满足客户规格的国内供应商,比仅仅提供更低价格的供应商更有价值。这正是卡博特似乎正在抢占的竞争阵地。
这笔投资留下的未解问题
此类公告通常把运营细节留待日后公布。随着扩张推进,以下事项将变得重要:
- 这1.25亿美元究竟能释放多少额外产量,以及时间表如何。
- 新增产能服务于电动汽车、电网储能、消费电子产品,还是兼而有之。
- 新产量中有多少已通过客户协议锁定。
- 如果需求超过初期建设规模,是否考虑进一步的后续投资阶段。
这些答案中的每一个,都将决定此次扩张是一次审慎的步骤,还是一场更长战役的第一步。单笔资本承诺很少能独自回答这个问题。
更大的模式
卡博特的举动符合能源制造业中一个可识别的模式:资本流向的不是链条中最显眼的部分,而是最难被替代的部分。电芯吸引关注,因为它们有形且昂贵。材料吸引投资,因为它们认证缓慢,且难以在短时间内从其他地方采购。
如果国内电池建设按当前轨迹继续,未来几年最重要的制约因素可能不是工厂占地面积或劳动力。它可能是让整个系统运转起来的不起眼的化学投入品——以及那些愿意花费九位数资金准备以规模化方式供应它们的公司。
本文基于 Interesting Engineering 的报道。阅读原文。
Originally published on interestingengineering.com