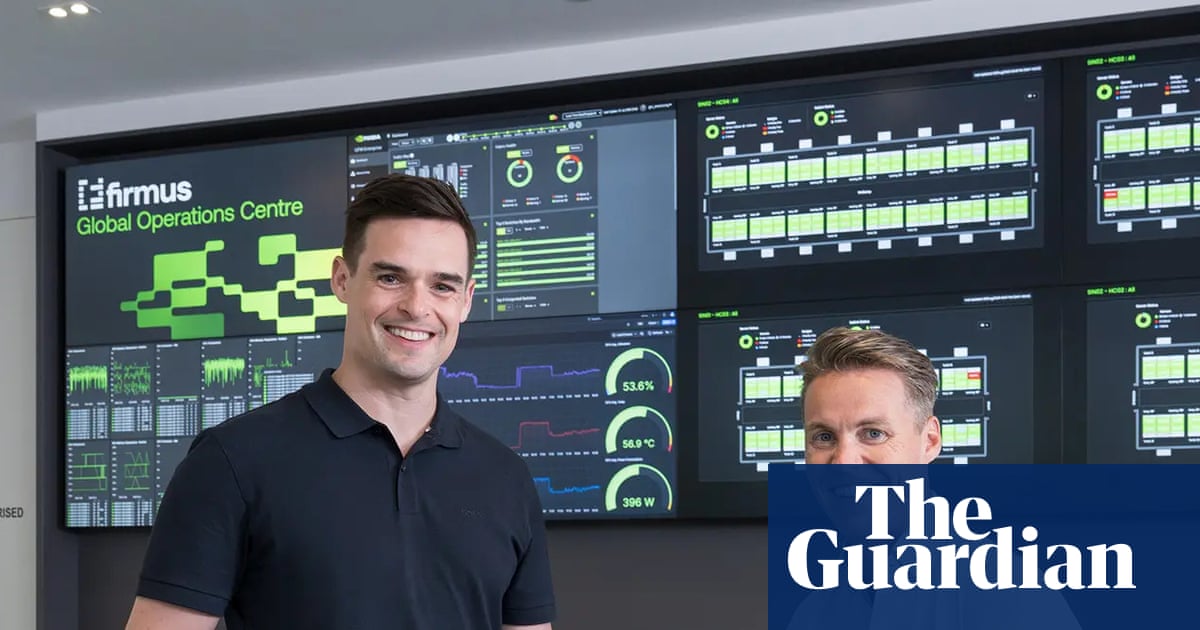
A Firmus Technologies desistiu de seu plano de listar-se na Australian Securities Exchange, abandonando o que teria sido a maior abertura de capital de uma empresa australiana desde a estreia da Telstra em 1997, depois que o apetite dos investidores por seu tão promovido negócio de datacenters de IA não se materializou ao preço pedido por seus proprietários.
A empresa buscava levantar cerca de US$ 7 bilhões por meio de uma oferta pública inicial a US$ 11 por ação, um negócio que avaliaria o negócio em cerca de US$ 44 bilhões e o colocaria entre as maiores empresas da ASX desde o primeiro dia de negociação. As ações estavam programadas para começar a ser negociadas em 23 de outubro. Em vez disso, o conselho desistiu da oferta na manhã de sexta-feira.
Um discurso que se desfez em poucos dias
Um porta-voz da Firmus disse que os diretores concluíram que prosseguir com a oferta não era mais do melhor interesse da empresa ou de seus acionistas. O porta-voz afirmou que a Firmus agora buscará capital nos mercados privados e considerará opções alternativas nos mercados público e privado, com mais informações prometidas aos acionistas à medida que esses caminhos se desenvolverem.
A reviravolta aconteceu rapidamente. No meio da semana, os banqueiros da empresa haviam concluído que a demanda foi vastamente superestimada em seu esforço para levantar US$ 7 bilhões, segundo reportagens sobre a captação fracassada. Essa constatação desencadeou discussões frenéticas sobre uma redução significativa do preço proposto de US$ 11 por ação, antes que a decisão de engavetar a listagem por completo fosse tomada.
O roadshow com investidores, conduzido com a ajuda de cinco corretoras, foi construído em torno de uma proposta direta: que a Firmus poderia traduzir o entusiasmo global pela IA generativa em um portfólio de campi de computação em escala industrial. O que ela não conseguiu foi convencer gestores de fundos suficientes de que os números atrelados a essa proposta justificavam o preço de entrada.

Dois sites, uma avaliação de US$ 44 bilhões e ceticismo crescente
A dificuldade central era a distância entre a escala da ambição e a maturidade do negócio subjacente. Na época da oferta proposta, a Firmus tinha apenas dois pequenos sites operacionais, o que a deixava firmemente em sua fase inicial, mesmo enquanto se apresentava como uma aspirante a peso-pesado da economia da IA.
Os investidores estavam, na prática, sendo convidados a subscrever uma avaliação enorme com base em lucros projetados, e não em receita comprovada, e esse ceticismo parece ter se intensificado à medida que o processo de bookbuilding avançava. Uma empresa com um punhado de instalações e um pipeline de construção de várias décadas é uma proposta muito diferente em um prospecto do que em uma planilha construída em torno da demanda projetada.
- Preço da oferta: US$ 11 por ação
- Captação-alvo: cerca de US$ 7 bilhões
- Avaliação implícita: aproximadamente US$ 44 bilhões
- Data de listagem programada: 23 de outubro, posteriormente abandonada
- Pegada operacional na época da oferta: dois pequenos sites
Apoiadores de peso não foram suficientes
A Firmus entrou no processo com um quadro de apoiadores incomumente forte. A fabricante de chips Nvidia apoiou a empresa, ao lado das firmas de Wall Street Blackstone, Jane Street e Coatue. No papel, essa combinação parecia exatamente a credibilidade de que um jovem negócio de infraestrutura precisa quando pede bilhões ao mercado público.
O resultado sugere que nomes de destaque têm menos peso quando se pede a um mercado listado que financie uma expansão intensiva em capital a um preço que deixa pouca margem para decepção. Investidores privados podem tolerar horizontes longos e iliquidez. Compradores de uma oferta pública, por outro lado, tendem a querer evidências de mais curto prazo de que o dinheiro gerará retornos, especialmente quando taxas de juros e custos de construção são ambas variáveis vivas.

Quem está por trás da Firmus
A empresa é liderada por um trio: Tim Rosenfield, Oliver Curtis e Jonathan Levee, que é ex-cunhado de Curtis. Os três têm sido as faces públicas de um empreendimento que se posicionou no centro da emergência da Austrália como polo de processamento de dados para a região mais ampla.
O desafio deles agora é manter essa história intacta sem a validação, e o capital, que uma listagem bem-sucedida teria proporcionado. Uma oferta fracassada não é simplesmente um revés de financiamento; é um veredicto público sobre a própria estimativa de valor de um negócio, entregue pelos investidores que o conhecem melhor.
O plano: fábricas de IA com resfriamento líquido
A estratégia declarada da Firmus era construir instalações com resfriamento líquido que ela descreve como fábricas de IA, começando na Austrália e depois expandindo pela Ásia. Esses campi são projetados para a densidade dos mais novos chips aceleradores, que geram muito mais calor do que racks de servidores convencionais e, portanto, exigem novas abordagens de resfriamento, fornecimento de energia e design de sites.
Construí-los em escala exige muito capital e é lento. Terrenos precisam ser garantidos, acordos de energia negociados, sistemas de resfriamento projetados e cadeias de suprimentos fechadas muito antes de um único rack ser energizado. Nada disso é impossível de financiar privadamente, mas o capital privado normalmente chega em termos diferentes — geralmente mais caros, menos transparentes e mais lentos de reunir do que uma grande captação pública.
O que acontece a seguir
A Firmus sinalizou que buscará financiamento privado e pode revisitar os mercados públicos mais tarde, seja por meio de uma nova tentativa de listagem ou de outra via. Se isso acontecerá dependerá de a empresa conseguir apontar para mais do que dois pequenos sites operacionais e converter suas projeções em receita contratada.
A leitura mais ampla para o setor de tecnologia da Austrália é desconfortável. Uma oferta desse tamanho, apoiada por investidores desse calibre, foi amplamente tratada como um teste de se o mercado local poderia absorver uma história genuinamente grande de infraestrutura de IA. Não pôde, pelo menos não ao preço pedido, e o fracasso fará a próxima empresa com uma proposta semelhante trabalhar mais para convencer os investidores.
Um teste para o boom de datacenters do país
A listagem abandonada surge em meio a um debate ativo sobre a rapidez com que a construção de datacenters na Austrália deve avançar e quanto essa expansão custa à economia mais ampla. Questões foram levantadas sobre se o boom da infraestrutura digital está deslocando outras prioridades, incluindo habitação, em um momento em que o país está construindo um grande número de novas casas.
Ao lado dessa questão está uma mais incisiva para os investidores: se as avaliações atribuídas às empresas de infraestrutura da era da IA podem sobreviver ao contato com um mercado público. O recuo da Firmus oferece uma resposta inicial, ainda que parcial — o apetite por IA é inegável, mas a disposição de pagar quase qualquer preço por exposição a ela não é.
Por enquanto, a Firmus permanece privada, seus planos de expansão intactos no papel e seu caminho de financiamento indefinido. O próximo movimento da empresa, seja uma rodada privada ou uma oferta pública reformulada, será observado de perto como um sinal de onde agora se situam os limites do financiamento de infraestrutura de IA.
Este artigo é baseado em reportagem do The Guardian. Leia o artigo original.
Originally published on theguardian.com