यूरोपीय रक्षा तकनीक अपने अब तक के सबसे बड़े फंडिंग वर्ष की ओर बढ़ रही है
वेंचर कैपिटल यूरोपीय रक्षा तकनीक में ऐसी गति से प्रवाहित हो रहा है जो इस क्षेत्र ने पहले कभी दर्ज नहीं की। दुनिया भर में वेंचर फंडिंग पर नज़र रखने वाली डेटा फर्म Dealroom का अनुमान है कि यूरोप भर के रक्षा स्टार्टअप्स 2026 के दौरान रिकॉर्ड 10.5 बिलियन डॉलर जुटाएंगे — जो एक साल पहले जुटाए गए 2.6 बिलियन डॉलर का लगभग चार गुना है। यह पूर्वानुमान सोमवार को Dealroom द्वारा Resilience Media के साथ प्रकाशित वार्षिक State of Defence Tech रिपोर्ट में शामिल है।
यह रुझान वर्ष-से-अब तक के आंकड़ों में पहले से ही दिखाई दे रहा है। 20 सितंबर तक, यूरोपीय रक्षा स्टार्टअप्स ने 7.4 बिलियन डॉलर जुटा लिए थे, जो मुख्य रूप से कुछ बहुत बड़े राउंड्स के कारण हुआ। पिछले वर्ष के इसी समय, रिपोर्ट के 2025 संस्करण में रक्षा क्षेत्र में काम करने वाले यूरोपीय स्टार्टअप्स के लिए केवल 1.5 बिलियन डॉलर दर्ज किए गए थे — यह अंतर दर्शाता है कि निवेशकों की रुचि कितनी तेज़ी से बदली है।
रिपोर्ट के लेखक इस उछाल को कहीं और सुस्ती के बजाय यूरोपीय तेज़ी के रूप में देखते हैं। Dealroom के अनुसार, यह प्रवृत्ति "अमेरिका के धीमा होने के बजाय यूरोप के आगे बढ़ने" को दर्शाती है, और यह भी नोट करती है कि EU 27 में फंडिंग एक ही वर्ष में दोगुनी से अधिक हो गई।
वैश्विक रक्षा तकनीक निवेश में यूरोप की हिस्सेदारी लगातार बढ़ रही है
सुर्खियों के आंकड़े कहानी का केवल एक हिस्सा बताते हैं। वैश्विक रक्षा-तकनीक निवेश में महाद्वीप का हिस्सा बढ़ रहा है। सितंबर तक, यूरोपीय संघ वैश्विक स्तर पर जुटाए गए रक्षा स्टार्टअप फंडिंग का 21% था, जो एक साल पहले 15% था। इसी अवधि में, संयुक्त राज्य अमेरिका की हिस्सेदारी घटकर 75% रह गई — जो Dealroom द्वारा अब तक दर्ज सबसे निचला स्तर है।
यह बदलाव महत्वपूर्ण है क्योंकि रक्षा तकनीक ऐतिहासिक रूप से अमेरिकी पूंजी और अमेरिकी कंपनियों के वर्चस्व वाला बाजार रहा है। आंकड़े बताते हैं कि यूरोपीय निवेशक, सरकारें और संस्थापक एक ऐसा पारिस्थितिकी तंत्र बना रहे हैं जो उसी धन-पूल के लिए प्रतिस्पर्धा कर सके। फ्रांस, जर्मनी और यूनाइटेड किंगडम सभी रक्षा नवाचार को नीतिगत प्राथमिकता बनाने की दिशा में आगे बढ़े हैं, और अब फंडिंग के आंकड़े इसका जवाब देते दिख रहे हैं।
यूरोपीय परिदृश्य पर मेगा राउंड्स का दबदबा
2026 के आंकड़ों की एक चौंकाने वाली विशेषता यह है कि पूंजी कितनी केंद्रित हो गई है। मेगा राउंड्स — उद्योग की भाषा में सबसे बड़े निजी वित्तपोषण आयोजन — इस वर्ष यूरोपीय रक्षा स्टार्टअप्स में निवेश किए गए सभी वेंचर कैपिटल के 85% से अधिक थे। किसी भी क्षेत्र के लिए यह असामान्य रूप से ऊँचा हिस्सा है, और यह संकेत देता है कि कुछ ही कंपनियाँ उपलब्ध फंडिंग का अधिकांश हिस्सा सोख रही हैं।
इसका सबसे स्पष्ट उदाहरण Helsing है, जर्मन रक्षा AI विशेषज्ञ, जिसने जुलाई में 1.8 बिलियन डॉलर का Series E राउंड पूरा किया। जर्मनी इस केंद्रीकरण का इंजन रहा है: रिपोर्ट के अनुसार, 2023 से जर्मन स्टार्टअप्स ने यूरोपीय रक्षा-तकनीक वेंचर कैपिटल में हर फंडरेजिंग रिकॉर्ड बनाया है। इस निरंतरता ने देश को महाद्वीप में इस क्षेत्र का गुरुत्वाकर्षण केंद्र बना दिया है।
ड्रोन और स्वायत्त प्रणालियाँ अधिकांश पूंजी सोख रही हैं
पैसा कहाँ जाता है, यह लगभग उतना ही उल्लेखनीय है जितनी उसकी मात्रा। यूरोप अपने वेंचर कैपिटल का सबसे बड़ा हिस्सा ड्रोन और स्वायत्त प्रणालियों में लगा रहा है, जिन्होंने EU में 74% और यूनाइटेड किंगडम में 77% फंडिंग हासिल की। इसके विपरीत, संयुक्त राज्य अमेरिका में इसी खंड का हिस्सा 57% था — यह संकेत है कि यूरोपीय निवेशक मानवरहित प्लेटफार्मों पर अधिक संकीर्ण दांव लगा रहे हैं।
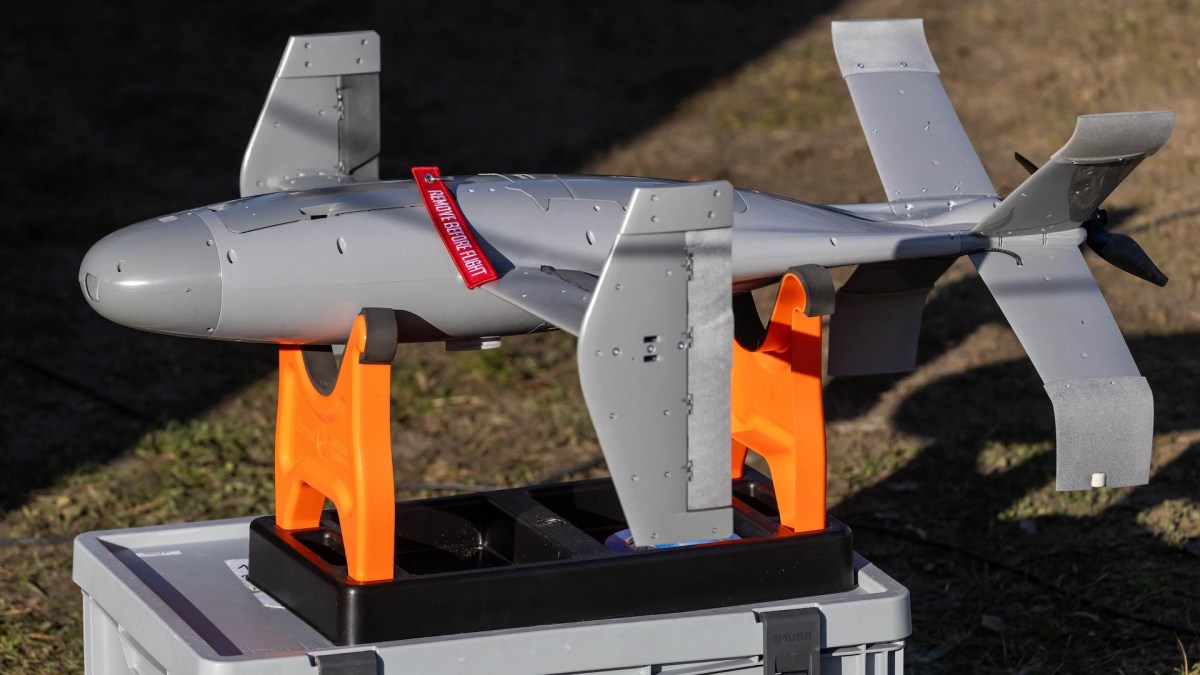
इस खंड में वर्ष के दौरान धन जुटाने वाली कंपनियों में जर्मनी की Helsing, Quantum Systems और Stark, फ्रांस की Harmattan AI, और यू.के. की Cambridge Aerospace शामिल हैं। उनकी प्रमुखता सस्ते, उपभोग्य प्रणालियों की युद्धक्षेत्र मांग और निवेशकों के इस विश्वास दोनों को दर्शाती है कि सॉफ्टवेयर-संचालित स्वायत्तता रक्षा खरीद की अगली पीढ़ी को परिभाषित करेगी।
सितंबर तक मापे गए यूरोप में खंड-वार विभाजन दिखाता है कि खर्च कैसे वितरित है:
- मानवरहित हवाई वाहन: 4.7 बिलियन डॉलर, किसी भी अन्य श्रेणी से बहुत आगे सबसे बड़ी श्रेणी
- पृथ्वी अवलोकन और उपग्रह इमेजरी: 1.8 बिलियन डॉलर
- एंटी-ड्रोन समाधान: 1.2 बिलियन डॉलर
- लॉन्च वाहन: 1.2 बिलियन डॉलर
- समुद्री रोबोटिक्स: 796 मिलियन डॉलर
जर्मनी आगे, जबकि म्यूनिख उभरते हब के रूप में
देश-स्तरीय आंकड़े जर्मनी के प्रभुत्व को और मजबूत करते हैं। जर्मन रक्षा स्टार्टअप्स ने इस वर्ष 3.5 बिलियन डॉलर का वेंचर कैपिटल जुटाया, जो फिनलैंड के 1.2 बिलियन डॉलर, यूनाइटेड किंगडम के 932 मिलियन डॉलर और फ्रांस के 376 मिलियन डॉलर से बहुत आगे है। फिनलैंड का मजबूत प्रदर्शन उसकी अर्थव्यवस्था के आकार को देखते हुए उल्लेखनीय है, और यह नॉर्डिक देश की फ्रंटलाइन स्थिति तथा उसके परिपक्व तकनीक क्षेत्र को दर्शाता है।
शहर-स्तर पर, म्यूनिख ने खुद को यूरोपीय रक्षा तकनीक की राजधानी के रूप में स्थापित किया है, जिसने 20 सितंबर तक 3 बिलियन डॉलर का वेंचर फंडिंग आकर्षित किया। यह केंद्रीकरण बवेरियन शहर को महाद्वीप की रक्षा नवाचार पाइपलाइन पर असाधारण प्रभाव देता है।
NATO-व्यापी फंडिंग भी रिकॉर्ड तोड़ रही है
यूरोपीय उछाल व्यापक NATO-व्यापी विस्तार का हिस्सा है। गठबंधन भर के रक्षा स्टार्टअप्स ने 2026 में अब तक 27.1 बिलियन डॉलर का वेंचर कैपिटल जुटाया है, जो पूरे 2025 में जुटाए गए 14.5 बिलियन डॉलर से पहले ही अधिक है। Dealroom का अनुमान है कि दिसंबर के अंत तक यह कुल 38.5 बिलियन डॉलर तक पहुँच जाएगा, जो रक्षा तकनीक में निजी निवेश के पैमाने में एक और बड़ा बदलाव होगा।
यह आंकड़ा स्टार्टअप दुनिया से आगे भी महत्वपूर्ण है। यह संकेत देता है कि निजी पूंजी रक्षा को एक स्थायी विकास क्षेत्र के रूप में देखने लगी है, न कि एक सीमित niche के रूप में, और बाद के चरण के राउंड्स का समर्थन करने वाले संस्थागत निवेशक, ग्रोथ फंड और सॉवरेन वाहन इस एसेट क्लास के साथ सहज हो रहे हैं।
ग्राउंड रोबोटिक्स एक स्पष्ट अपवाद बना हुआ है
हर खंड इस उछाल में शामिल नहीं है। ग्राउंड रोबोटिक्स, या मानवरहित ग्राउंड वाहनों पर काम करने वाले यूरोपीय स्टार्टअप्स ने इस वर्ष अब तक केवल 77.6 मिलियन डॉलर का वेंचर कैपिटल जुटाया है — जो हवाई प्रणालियों की ओर निर्देशित अरबों की तुलना में बहुत छोटी राशि है। यह असमानता ऐसे बाजार की ओर संकेत करती है जहाँ तकनीकी चुनौतियों, खरीद अनिश्चितता और ग्राउंड स्वायत्तता की सापेक्ष अपरिपक्वता ने निवेशकों को सतर्क रखा है।
यह अंतर कब कम होगा, यह इस पर निर्भर करेगा कि सेनाएँ मानवरहित ग्राउंड प्लेटफार्मों के लिए आवश्यकताएँ कितनी जल्दी स्पष्ट करती हैं और स्टार्टअप्स कितने प्रभावी ढंग से यह दिखा पाते हैं कि उनकी प्रणालियाँ नियंत्रित वातावरण के बाहर विश्वसनीय रूप से काम करती हैं।
यूरोप के रक्षा आधार के लिए आंकड़े क्या संकेत देते हैं
कुल मिलाकर, Dealroom और Resilience Media के निष्कर्ष ऐसे क्षेत्र का वर्णन करते हैं जो कुछ ही वर्षों में रक्षा-तकनीक निवेश के हाशिये से केंद्रीय स्थान पर पहुँच गया है। यूरोपीय स्टार्टअप्स अब रिपोर्ट के इतिहास में किसी भी समय से अधिक वैश्विक फंडिंग हासिल कर रहे हैं, मेगा राउंड्स अपवाद के बजाय सामान्य हो गए हैं, और एक ही शहर — म्यूनिख — में पूरे मध्यम आकार के राष्ट्रीय पारिस्थितिकी तंत्र के बराबर पूंजी केंद्रित है।
इस केंद्रीकरण में जोखिम भी है। ऐसा बाजार जहाँ 85% से अधिक पूंजी कुछ ही मेगा राउंड्स में जाती है, भावना बदलने के प्रति संवेदनशील होता है, और हवाई ड्रोनों की ओर इतना झुका पोर्टफोलियो संकीर्ण साबित हो सकता है यदि खरीद प्राथमिकताएँ बदलें। स्पष्ट परिचालन रुचि के बावजूद ग्राउंड रोबोटिक्स और समुद्री प्रणालियाँ तुलनात्मक रूप से कम वित्तपोषित हैं।
फिर भी, दिशा स्पष्ट है। दिसंबर तक NATO-व्यापी वेंचर फंडिंग 38.5 बिलियन डॉलर के करीब पहुँचने और यूरोपीय कुल साल-दर-साल चार गुना होने के साथ, महाद्वीप का रक्षा तकनीक क्षेत्र उस बिंदु से आगे निकल चुका है जहाँ उसे नवजात कहा जा सके। निवेशकों और नीति निर्माताओं के लिए सवाल अब यह नहीं है कि यूरोप बड़े पैमाने पर रक्षा-तकनीक उद्योग बना सकता है या नहीं, बल्कि यह है कि उस पूंजी को मैदानी क्षमता में कैसे बदला जाएगा।
यह लेख Defense News की रिपोर्टिंग पर आधारित है। मूल लेख पढ़ें।
Originally published on defensenews.com