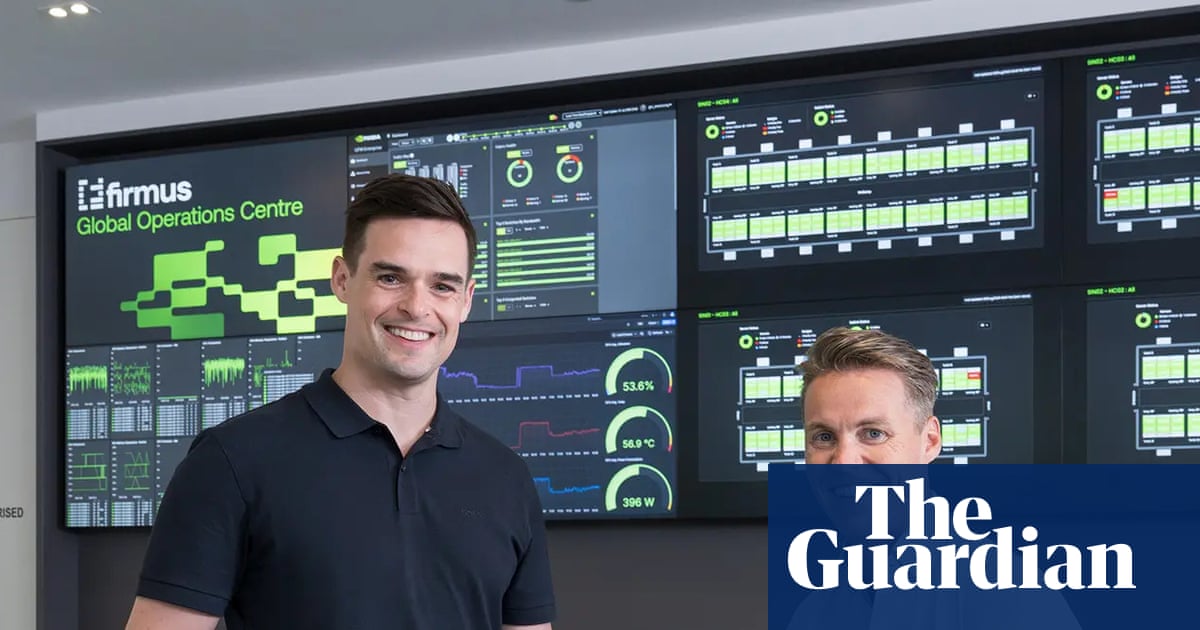
Firmus Technologies ha descartado su plan de cotizar en la Bolsa de Valores de Australia, abandonando lo que habría sido la mayor salida a bolsa del país desde el debut de Telstra en 1997, después de que el apetito inversor por su tan promocionado negocio de centros de datos de IA no se materializara al precio que pedían sus propietarios.
La compañía buscaba recaudar aproximadamente 7.000 millones de dólares mediante una oferta pública inicial a 11 dólares por acción, una operación que habría valorado el negocio en unos 44.000 millones de dólares previstos y lo habría situado entre las mayores empresas de la ASX desde su primer día de cotización. Las acciones tenían previsto comenzar a cotizar el 23 de octubre. En su lugar, el consejo se retiró de la oferta el viernes por la mañana.
Un planteamiento que se desmoronó en cuestión de días
Un portavoz de Firmus dijo que los consejeros habían concluido que seguir adelante con la oferta ya no era lo más conveniente para la empresa ni para sus accionistas. El portavoz señaló que Firmus buscaría ahora capital en los mercados privados y consideraría opciones alternativas en los mercados públicos y privados, con más información prometida a los accionistas a medida que esas vías se desarrollen.
El giro se produjo rápidamente. A mediados de semana, los banqueros de la compañía habían concluido que la demanda se había sobreestimado enormemente en su esfuerzo por recaudar 7.000 millones de dólares, según informaciones sobre la fallida colocación. Esa constatación desencadenó conversaciones frenéticas sobre una fuerte reducción del precio propuesto de 11 dólares por acción, antes de que se tomara la decisión de aparcar por completo la cotización.
La gira de presentación ante inversores, realizada con la ayuda de cinco brókeres, se había construido en torno a una propuesta sencilla: que Firmus podía traducir el entusiasmo global por la IA generativa en una cartera de campus informáticos a escala industrial. Lo que no logró fue convencer a suficientes gestores de fondos de que las cifras asociadas a esa propuesta justificaban el precio de entrada.

Dos emplazamientos, una valoración de 44.000 millones y un escepticismo creciente
La dificultad central era la distancia entre la magnitud de la ambición y la madurez del negocio subyacente. En el momento de la salida a bolsa propuesta, Firmus contaba con solo dos pequeños emplazamientos operativos, lo que la situaba firmemente en su fase de startup incluso mientras se presentaba como un aspirante a peso pesado de la economía de la IA.
En la práctica, se pedía a los inversores que avalaran una valoración enorme sobre la base de beneficios previstos en lugar de ingresos demostrados, y ese escepticismo parece haberse endurecido a medida que avanzaba el proceso de construcción del libro de órdenes. Una empresa con un puñado de instalaciones y una cartera de proyectos de construcción de varias décadas es una propuesta muy distinta en un folleto que en una hoja de cálculo construida en torno a una demanda proyectada.
- Precio de la oferta: 11 dólares por acción
- Objetivo de recaudación: unos 7.000 millones de dólares
- Valoración implícita: aproximadamente 44.000 millones de dólares
- Fecha de cotización prevista: 23 de octubre, posteriormente abandonada
- Huella operativa en el momento de la salida a bolsa: dos pequeños emplazamientos
Los respaldos de peso no fueron suficientes
Firmus entró en el proceso con una nómina de partidarios inusualmente sólida. El fabricante de chips Nvidia respaldaba a la compañía, junto con las firmas de Wall Street Blackstone, Jane Street y Coatue. Sobre el papel, esa combinación parecía exactamente la credibilidad que necesita un joven negocio de infraestructuras cuando pide miles de millones al mercado público.
El resultado sugiere que los nombres de renombre pesan menos cuando se pide a un mercado cotizado que financie un despliegue intensivo en capital a un precio que deja poco margen para la decepción. Los inversores privados pueden tolerar horizontes largos y falta de liquidez. Los compradores de una salida a bolsa, en cambio, tienden a querer pruebas a más corto plazo de que el dinero generará rentabilidad, especialmente cuando los tipos de interés y los costes de construcción son variables vivas.

Quién está detrás de Firmus
La compañía está liderada por un trío: Tim Rosenfield, Oliver Curtis y Jonathan Levee, ex cuñado de Curtis. Los tres han sido las caras públicas de una empresa que se posicionó en el centro del surgimiento de Australia como centro de procesamiento de datos para toda la región.
Su reto ahora es mantener esa historia intacta sin la validación, y el capital, que habría aportado una cotización exitosa. Una salida a bolsa fallida no es simplemente un revés financiero; es un veredicto público sobre la propia estimación que hace un negocio de su valor, emitido por los inversores que mejor lo conocen.
El plan: fábricas de IA refrigeradas por líquido
La estrategia declarada de Firmus era construir instalaciones refrigeradas por líquido que describe como fábricas de IA, comenzando en Australia y expandiéndose después por Asia. Estos campus están diseñados para la densidad de los chips aceleradores más recientes, que generan mucho más calor que los racks de servidores convencionales y, por tanto, exigen nuevos enfoques de refrigeración, suministro eléctrico y diseño de emplazamientos.
Construirlos a escala exige mucho capital y es lento. Hay que asegurar terrenos, negociar acuerdos eléctricos, diseñar sistemas de refrigeración y cerrar cadenas de suministro mucho antes de que se encienda un solo rack. Nada de eso es imposible de financiar de forma privada, pero el capital privado suele llegar en condiciones distintas —generalmente más caras, menos transparentes y más lentas de reunir que una gran ampliación de capital pública.

Qué ocurre ahora
Firmus ha indicado que buscará financiación privada y que podría volver a los mercados públicos más adelante, ya sea mediante un nuevo intento de cotización u otra vía. Que eso ocurra dependerá de si la compañía puede mostrar más que dos pequeños emplazamientos operativos y convertir sus previsiones en ingresos contratados.
La lectura más amplia para el sector tecnológico australiano es incómoda. Una salida a bolsa de este tamaño, respaldada por inversores de este calibre, se consideró en general una prueba de si el mercado local podía absorber una historia de infraestructura de IA genuinamente grande. No pudo, al menos no al precio solicitado, y el fracaso hará que la próxima empresa con un planteamiento similar tenga que esforzarse más para convencer a los inversores.
Una prueba para el auge de los centros de datos del país
La cotización abandonada llega en medio de un debate activo sobre la rapidez con la que debería avanzar la construcción de centros de datos en Australia y cuánto le cuesta ese despliegue a la economía en general. Se han planteado preguntas sobre si el auge de la infraestructura digital está desplazando otras prioridades, incluida la vivienda, en un momento en que el país construye un gran número de nuevas viviendas.
Junto a esa pregunta hay otra más incisiva para los inversores: si las valoraciones atribuidas a las empresas de infraestructura de la era de la IA pueden sobrevivir al contacto con un mercado público. La retirada de Firmus ofrece una respuesta temprana, aunque parcial: el apetito por la IA es innegable, pero la disposición a pagar casi cualquier precio por exposición a ella no lo es.
Por el momento, Firmus sigue siendo privada, sus planes de expansión intactos sobre el papel y su vía de financiación sin resolver. El próximo movimiento de la compañía, ya sea una ronda privada o una oferta pública reformulada, se seguirá de cerca como señal de dónde se sitúan ahora los límites de la financiación de infraestructura de IA.
Este artículo se basa en información de The Guardian. Lea el artículo original.
Originally published on theguardian.com


