Los pedidos de robots registran el trimestre más fuerte de 2026 hasta ahora
Las empresas norteamericanas encargaron 10.989 robots valorados en 723,5 millones de dólares durante el tercer trimestre de 2026, según nuevos datos de la Association for Advancing Automation.
Esto supuso un aumento del 24,8% en unidades y del 26,1% en el valor de los pedidos frente al mismo trimestre de 2025. La organización describió el periodo como el trimestre más fuerte del año hasta ahora, señal de una recuperación que fue más allá de un solo segmento manufacturero.
En los primeros nueve meses de 2026, las empresas de Norteamérica encargaron 28.984 robots por unos 1.890 millones de dólares. Los totales aumentaron un 9,6% en unidades y un 13,3% en valor respecto al mismo periodo del año anterior.
El automóvil vuelve y los proveedores aceleran
La automoción sigue siendo un mercado relevante para la automatización industrial, pero los datos del tercer trimestre muestran un panorama más matizado que una simple recuperación general del sector. Los fabricantes de equipos originales de automóviles volvieron al crecimiento interanual positivo tras caer en la primera mitad del año, con pedidos un 7,5% superiores en el trimestre.
Los proveedores de componentes automovilísticos registraron un aumento mucho mayor. Sus pedidos de robots crecieron un 90,4%, continuando una fuerte tendencia observada a comienzos de 2026. La divergencia sugiere que la inversión en automatización fue especialmente activa entre las empresas que fabrican piezas para la industria del automóvil, mientras los propios fabricantes se recuperaban más gradualmente.
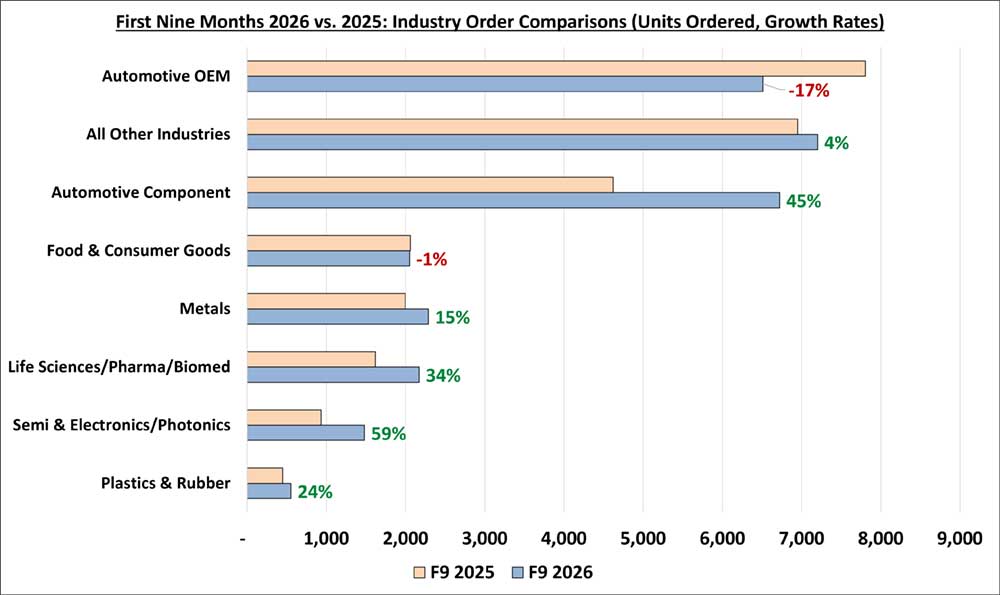
Aun así, hay una salvedad importante: durante los primeros nueve meses del año, los pedidos de los fabricantes de equipos originales seguían un 17% por debajo de su nivel del año anterior. La mejora del tercer trimestre señala un cambio en el impulso trimestral, no una reversión completa de la debilidad observada antes en 2026.
El crecimiento se extiende a la electrónica, las ciencias de la vida y los materiales
Los mayores avances no se limitaron a los proveedores de automóviles. Las industrias de semiconductores y electrónica o fotónica aumentaron sus pedidos de robots un 97,6% interanual en unidades. Los plásticos y el caucho crecieron un 67,7%, las ciencias de la vida, farmacéutica y biomédica un 38,7%, y los metales un 37,0%.
El resultado de la electrónica coincidió con una mayor inversión en la fabricación de semiconductores en Estados Unidos y una fuerte demanda de productos electrónicos utilizados en inteligencia artificial y otras aplicaciones, según A3. Los datos no establecen cuánto del aumento puede atribuirse directamente a la demanda de IA, pero muestran que los pedidos de automatización están subiendo en un segmento industrial vinculado a la expansión de la infraestructura informática.
El crecimiento de las ciencias de la vida también encaja con la inversión continuada en la fabricación farmacéutica nacional y actividades relacionadas. Estos sectores suelen tener requisitos de producción diferentes a los de las plantas automovilísticas tradicionales, desde la manipulación de precisión hasta los entornos de fabricación limpia. Sus mayores compras ayudan a explicar por qué la recuperación del trimestre fue amplia y no dependió únicamente de la producción de vehículos.
No todos los sectores crecieron. Los pedidos de robots para alimentos y bienes de consumo disminuyeron un 23,7% en unidades, mientras que la categoría que engloba al resto de industrias aumentó apenas un 0,5%. Los resultados mixtos recuerdan que la demanda de robots sigue ligada a ciclos de inversión y condiciones de producción específicos, incluso durante un trimestre general sólido.
Un mercado de automatización más diversificado
Alex Shikany, vicepresidente ejecutivo de A3, afirmó que la característica destacada del trimestre no fue solo el tamaño del aumento, sino también su distribución en el mercado. Los fabricantes de equipos originales de automóviles reanudaron el crecimiento, mientras los componentes automovilísticos, los semiconductores y la electrónica, y las ciencias de la vida registraron avances sustanciales.
La combinación importa porque apunta a un mercado menos concentrado en un único ámbito de aplicación. La automoción ha sido históricamente central para la robótica industrial en Norteamérica, pero las cifras del tercer trimestre muestran una demanda considerable en fábricas que producen electrónica, productos médicos y farmacéuticos, metales y otros bienes.
La diversificación puede ser importante para proveedores de robots, integradores de sistemas y fabricantes que planifican inversiones en automatización. Un mercado repartido entre varios sectores puede ser menos vulnerable a la desaceleración de una sola industria, aunque los resultados también muestran que ampliar la demanda no garantiza avances para todos los segmentos.

Los robots colaborativos también avanzan
Los robots colaborativos, también conocidos como cobots o robots limitados por fuerza y potencia, contribuyeron al trimestre positivo. Las empresas encargaron 1.831 cobots por valor de 63,8 millones de dólares, según A3.
Los cobots suelen considerarse para aplicaciones en las que las máquinas trabajan más cerca de las personas o donde las necesidades de producción cambian con frecuencia. Las cifras del tercer trimestre muestran que estos sistemas siguen representando una parte significativa del mercado, aunque los datos generales de pedidos abarcan muchos tipos de robots industriales y aplicaciones.
Que el valor de los pedidos creciera ligeramente más rápido que las unidades en el conjunto del mercado puede indicar un desplazamiento hacia sistemas de mayor valor, despliegues más complejos o una composición industrial diferente. Las cifras de A3 no desglosan las razones exactas, por lo que la conclusión más prudente es que tanto el volumen como el gasto se aceleraron durante el trimestre.
Qué indican las cifras
Los datos del tercer trimestre aportan pruebas de una renovación del gasto de capital en automatización en varios grandes sectores industriales de Norteamérica. La producción de automóviles se recuperó de la debilidad anterior, pero los avances más llamativos procedieron de los fabricantes de componentes y de áreas como la electrónica y las ciencias de la vida.
Por ahora, los resultados son una instantánea trimestral, no una prueba de una expansión sostenida durante varios años. Los pedidos de fabricantes de equipos originales de automóviles siguen por debajo de su nivel de los primeros nueve meses del año pasado, y los alimentos y bienes de consumo disminuyeron. Aun así, el aumento general de pedidos y valor, unido a fuertes avances en varios sectores distintos, da al mercado de la robótica una base más amplia que al inicio del año.
Los próximos trimestres mostrarán si esta combinación de inversión en semiconductores, demanda de proveedores automovilísticos y expansión de las ciencias de la vida puede mantener el impulso. Mientras tanto, el último informe de A3 marca una mejora clara de los pedidos de robots en Norteamérica y una señal de que la demanda de automatización industrial se está extendiendo a una gama más amplia de aplicaciones manufactureras.
Este artículo se basa en una información de The Robot Report. Leer el artículo original.
Originally published on therobotreport.com