Batterieelektrische Fahrzeuge bauten im Juli ihre Führung bei den globalen Plug-in-Verkäufen aus
Die weltweite Verbreitung von Elektrofahrzeugen setzte im Juli ihren Aufwärtstrend fort, doch die jüngsten Daten zeigten auch eine deutlichere Spaltung innerhalb des Plug-in-Marktes selbst. Nach Zahlen, die CleanTechnica zitiert, stiegen die Neuzulassungen von Plug-in-Fahrzeugen im Juli 2026 im Jahresvergleich um 7 Prozent auf rund 1,8 Millionen Einheiten. Innerhalb dieser Gesamtzahl legten batterieelektrische Fahrzeuge, kurz BEVs, um 16 Prozent gegenüber dem Vorjahr zu, während Plug-in-Hybride, kurz PHEVs, um 11 Prozent zurückgingen.
Diese Divergenz entwickelt sich zu einer der wichtigsten Geschichten der globalen Auto-Transformation. Die Schlagzeile, ein kombinierter EV-Anteil von 27 Prozent im Juli, wenn BEVs und PHEVs zusammen gezählt werden, deutet darauf hin, dass der Gesamtmarkt weiter auf Wachstumskurs bleibt. Doch die Zusammensetzung dieses Wachstums verändert sich. Reine Elektrofahrzeuge gewinnen einen größeren Anteil der Plug-in-Nachfrage, während Hybride, die weiterhin teilweise auf Verbrennungskraft angewiesen sind, an Dynamik verlieren.
Im Juli entfielen 71 Prozent aller Plug-in-Verkäufe auf BEVs, also rund 1,3 Millionen Einheiten, eines der besten Ergebnisse der vergangenen Jahre laut dem Quellentext. Dieselbe Aufteilung von 71 zu 29 Prozent prägte auch das Verhältnis zwischen BEVs und PHEVs seit Jahresbeginn und verschaffte den reinen Elektrofahrzeugen ihre stärkste Position seit 2022. Für einen Markt, der oft so behandelt wird, als würden alle elektrifizierten Fahrzeuge im gleichen Tempo voranschreiten, zeigt die Aufschlüsselung für Juli, dass dies nicht mehr der Fall ist.
Warum die Spaltung wichtig ist
Der breite Plug-in-Markt wuchs seit Jahresbeginn zwar nur moderat um 4 Prozent, doch das Quellmaterial macht deutlich, dass dieses langsamere Gesamtwachstum auf die Schwäche der PHEVs zurückzuführen war. BEVs hingegen wurden als auf dem Weg zurück zu normalerem Wachstum beschrieben, mit einem Zuwachs von 12 Prozent seit Jahresbeginn. Das bedeutet, dass die Entwicklung des Sektors zunehmend davon abhängt, ob Verbraucher, Hersteller und politische Entscheidungsträger weiterhin auf vollständig elektrische Fahrzeuge statt auf Übergangsformen wie Hybride setzen.
Die Auswirkungen reichen über Verkaufsrankings hinaus. BEVs und PHEVs stellen unterschiedliche Anforderungen an Lieferketten, Ladeinfrastruktur, Emissionspolitik und Verbraucherverhalten. Ein von BEVs angeführter Markt signalisiert eine tiefere Elektrifizierung, weil diese Fahrzeuge vollständig vom Laden abhängen und keinen Verbrennungsmotor als Reserve nutzen. Wenn BEVs weiter Marktanteile gewinnen und PHEVs schrumpfen, könnten Hersteller stärkere Anreize haben, dedizierte EV-Plattformen, Batteriebeschaffung, Softwareintegration und Ladepartnerschaften zu priorisieren.
Die Zahlen für Juli deuten außerdem darauf hin, dass regionale Verzerrungen verdecken können, wie stark der EV-Trend in vielen Märkten tatsächlich bleibt. Der Quellentext weist darauf hin, dass ohne China und die Vereinigten Staaten die EV-Verkäufe weltweit im Juli um 50 Prozent gegenüber dem Vorjahr zulegten und BEVs sogar um 61 Prozent stiegen. Auf dieser Basis erreichte der BEV-Anteil im Juli 19 Prozent, und der kombinierte Plug-in-Anteil lag bei 27 Prozent.
Das ist ein bemerkenswerter Wert, weil China und die USA normalerweise als Anker-Märkte jeder globalen EV-Erzählung gelten. Doch beiden wurden ungewöhnlich spezifische Bedingungen zugeschrieben. In China sollen die PHEV-Verkäufe eingebrochen sein. In den USA wurde die EV-Nachfrage als weiterhin angeschlagen durch das Ende der bundesweiten Steuergutschrift beschrieben, wobei die Plug-in-Verkäufe im ersten Quartal um rund 40 Prozent und im zweiten Quartal um etwa 20 Prozent zurückgingen. Diese marktspezifischen Gegenwinde machen die Wachstumsraten ohne China und ohne die USA besonders bemerkenswert.

Der längere Verlauf des Marktwandels
Die Ergebnisse für Juli fügen sich in eine viel größere Adoptionskurve ein. Laut dem Quellentext von CleanTechnica liegt der EV-Anteil im Jahr 2026 bislang bei 24 Prozent, davon 17 Prozent für BEVs und 7 Prozent für Plug-in-Hybride. Im historischen Kontext erscheint dieses Niveau noch bedeutender. Vor fünf Jahren lag der EV-Anteil bei 6 Prozent, davon 4 Prozent allein für BEVs. Vor zehn Jahren waren es etwa 1 Prozent, bei nur 0,6 Prozent BEVs.
Diese Vergleiche beweisen nicht, dass das zukünftige Wachstum linear bleiben wird, denn Marktübergänge verlaufen selten so. Anreize ändern sich, Lieferketten werden enger, und die Nachfrage der Verbraucher kann in bestimmten Regionen oder Preissegmenten stocken. Sie zeigen aber, wie stark sich die Ausgangsbasis verschoben hat. Ein monatlicher Plug-in-Anteil von 27 Prozent hätte vor nicht allzu langer Zeit außergewöhnlich gewirkt. Heute kann er mit schwächeren Segmenten, regionalen politischen Schocks und hartem Wettbewerb zwischen den Herstellern koexistieren.
Das ist ein Zeichen für einen reiferen Markt. Die Frage ist nicht mehr, ob EVs zum Mainstream werden. In vielen Regionen sind sie das bereits. Wichtiger sind die Fragen, welche Technologien innerhalb der elektrifizierten Kategorie gewinnen, wie viel politische Unterstützung noch zählt und welche Unternehmen mit den sich verschiebenden Nachfragemustern Schritt halten können.
Modellranglisten zeigen Druckpunkte
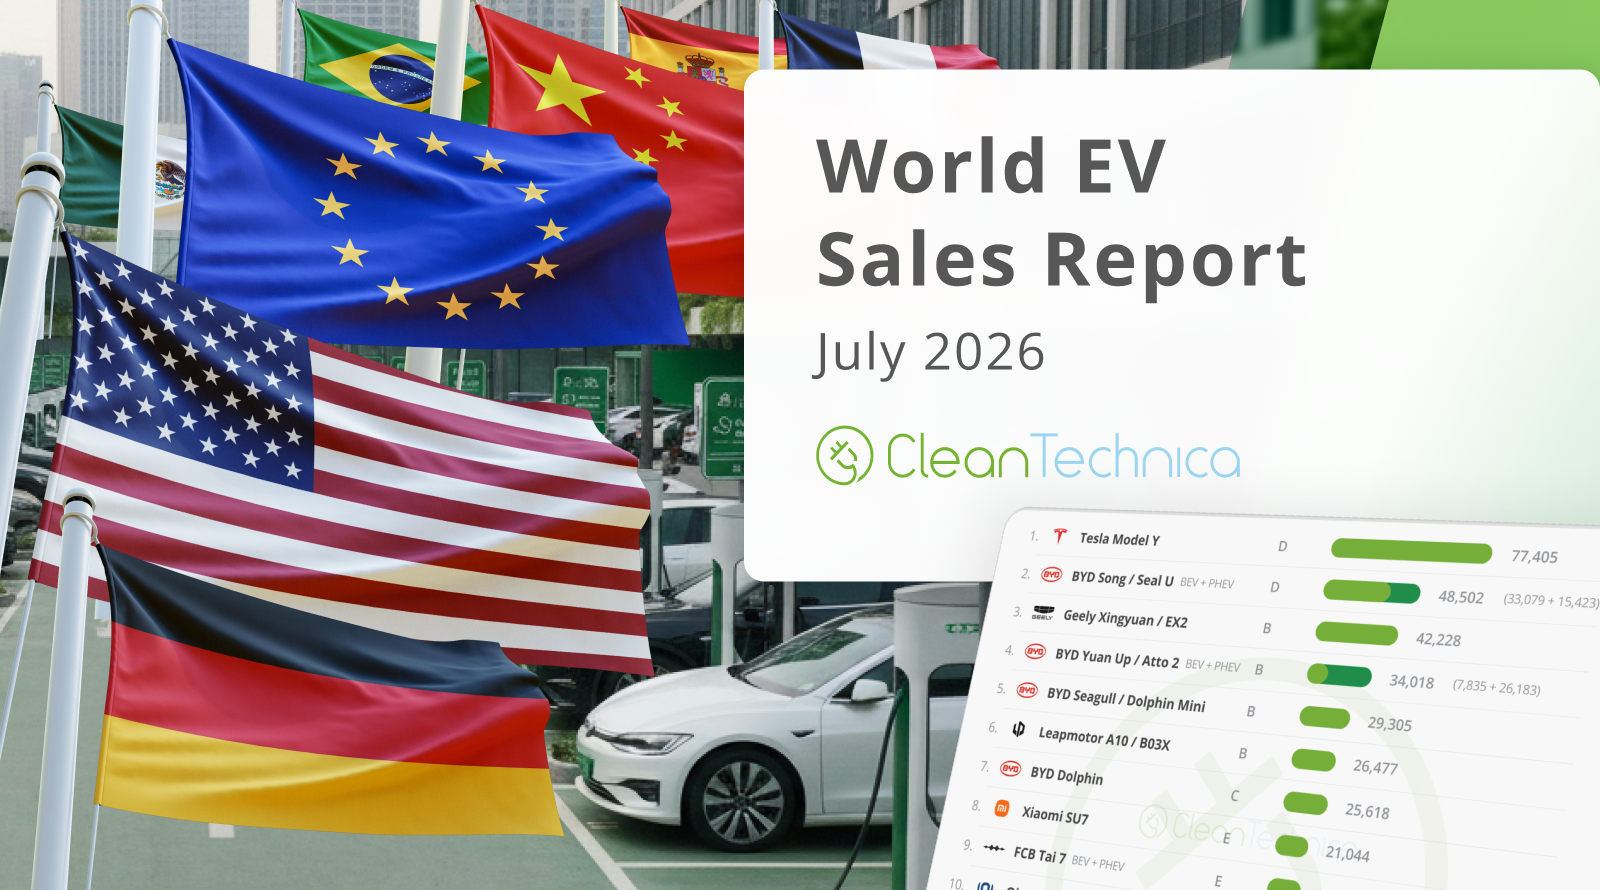
Der Quellentext verweist auf eine weitere Ebene unter den Marktanteilsdaten: die sich verändernde Reihenfolge der meistverkauften Modelle. Das Tesla Model Y blieb im Juli das weltweit meistverkaufte EV, obwohl seine Auslieferungen im Jahresvergleich um 9 Prozent zurückgingen. Die größere Verschiebung zeigte sich weiter unten im Ranking. Das Tesla Model 3 fiel mit 19.000 Einheiten auf Platz 11 zurück, ein Minus von 44 Prozent gegenüber dem Vorjahr, was der Quellentext als seine niedrigste Platzierung seit Januar 2018 bezeichnete.
Dieser Rückgang war so deutlich, dass Xiaomis SU7 mit 21.000 Einheiten im Juli vor dem Model 3 landete. Der Quellentext legt nahe, dass der Rückgang des Model 3 eher durch begrenzte verfügbare Einheiten als durch einen reinen Nachfragerückgang verursacht worden sein könnte, und erwartet eine mögliche Erholung im August oder insbesondere im September. Dennoch zeigt der Juli-Ausschnitt, wie viel umkämpfter das globale EV-Feld geworden ist. Ein Modell, das einst das Segment definierte, kann heute in der Rangliste weit abrutschen, während neue Anbieter aufsteigen.
Die anhaltende Spitzenposition des Model Y bleibt dennoch wichtig. Sie zeigt, dass Skaleneffekte, Markenbekanntheit und etablierte Produktion selbst bei nachlassendem Wachstum stark bleiben können. Doch die schwächer werdende Position des Model 3 zusammen mit dem Aufstieg von Herausforderern verdeutlicht eine breitere Marktwahrheit: EV-Expansion ist nicht mehr gleichbedeutend mit dem Schicksal eines einzelnen Herstellers.

Was die Juli-Daten über die nächste Phase sagen
Die wichtigste Schlussfolgerung aus dem Juli ist, dass die Elektrifizierung weitergeht, aber unter zunehmend selektiven Bedingungen. Verbraucher bewegen sich insgesamt zwar weiterhin in Richtung Plug-ins, belohnen aber reine Elektrofahrzeuge stärker als Plug-in-Hybride. Regionale politische Veränderungen können die Nachfrage weiterhin hart treffen, wie das US-Beispiel zeigt, doch außerhalb der größten Märkte gibt es Hinweise auf deutlich stärkeres Wachstum, als die Gesamtzahlen allein vermuten lassen würden.
Für Branchenplaner bedeutet das, dass Umsetzung wichtiger ist als die allgemeine Erzählung. Unternehmen, die auf die BEV-Nachfrage ausgerichtet sind, könnten von einer Verschiebung des Mix zugunsten vollständig elektrischer Modelle profitieren. Wer sich zu stark auf PHEVs stützt, könnte bei anhaltenden Trends in ein schwierigeres Umfeld geraten. Für politische Entscheidungsträger erinnern die Daten daran, dass Anreize und regulatorische Rahmenbedingungen Adoptionsmuster schnell verändern können, besonders in großen Märkten, in denen sich Veränderungen in den globalen Gesamtzahlen niederschlagen.
Der Plug-in-Anteil von 27 Prozent im Juli ist daher mehr als nur eine Meilensteinzahl. Er signalisiert, dass der weltweite EV-Markt weiter wächst und zugleich Gewinner und Nachzügler trennt, sowohl nach Technologie als auch nach Hersteller. Der Übergang ist nicht mehr eine einzige Geschichte. Es sind mehrere Geschichten zugleich, und die klarste davon ist derzeit der wachsende Vorteil von batterieelektrischen Fahrzeugen.
- Die globalen Neuzulassungen von Plug-in-Fahrzeugen erreichten im Juli rund 1,8 Millionen Einheiten und lagen 7 Prozent über dem Vorjahr.
- BEVs wuchsen um 16 Prozent, während PHEVs um 11 Prozent zurückgingen, wodurch sich die Lücke zwischen den beiden Segmenten weiter vergrößerte.
- BEVs machten im Juli 71 Prozent der Plug-in-Verkäufe aus und trugen dazu bei, den kombinierten Plug-in-Anteil auf 27 Prozent zu heben.
- Ohne China und die USA stiegen die weltweiten EV-Verkäufe im Jahresvergleich um 50 Prozent, BEVs legten um 61 Prozent zu.
Dieser Artikel basiert auf einem Bericht von CleanTechnica. Den Originalartikel lesen.
Originally published on cleantechnica.com




