জুলাইয়ে বৈশ্বিক প্লাগ-ইন বিক্রিতে ব্যাটারি-ইলেকট্রিক গাড়ি তাদের অগ্রগতি আরও বাড়িয়েছে
বিশ্বজুড়ে বৈদ্যুতিক গাড়ি গ্রহণের হার জুলাইয়েও বাড়তে থাকে, তবে সাম্প্রতিক তথ্য প্লাগ-ইন বাজারের ভেতরেই আরও তীক্ষ্ণ বিভাজনকে স্পষ্ট করেছে। CleanTechnica-র উদ্ধৃত পরিসংখ্যান অনুযায়ী, 2026 সালের জুলাইয়ে প্লাগ-ইন গাড়ির নিবন্ধন বছরওয়ারি 7% বেড়ে প্রায় 1.8 মিলিয়ন ইউনিটে পৌঁছায়। সেই মোটের মধ্যে ব্যাটারি-ইলেকট্রিক গাড়ি, বা BEV, বছরওয়ারি 16% বেড়েছে, আর প্লাগ-ইন হাইব্রিড, বা PHEV, 11% কমেছে।
এই পার্থক্য বৈশ্বিক অটো রূপান্তরের অন্যতম গুরুত্বপূর্ণ গল্প হয়ে উঠছে। BEV এবং PHEV একসঙ্গে গণনা করলে জুলাইয়ে 27% সমন্বিত EV অংশ দেখায় যে সামগ্রিক বাজার এখনও ঊর্ধ্বমুখী। কিন্তু সেই বৃদ্ধির গঠন বদলে যাচ্ছে। পুরোপুরি বৈদ্যুতিক গাড়ি প্লাগ-ইন চাহিদার বড় অংশ দখল করছে, আর যে হাইব্রিডগুলো এখনও আংশিকভাবে দহন শক্তির ওপর নির্ভর করে, সেগুলো গতি হারাচ্ছে।
জুলাইয়ে সব প্লাগ-ইন বিক্রির 71% ছিল BEV, অর্থাৎ প্রায় 1.3 মিলিয়ন ইউনিট; উৎসপাঠ অনুযায়ী এটি গত কয়েক বছরের মধ্যে সেরা ফলগুলোর একটি। একই 71% বনাম 29% বিভাজন বছরের শুরু থেকে BEV ও PHEV-এর ভারসাম্যও নির্ধারণ করেছে, যার ফলে বিশুদ্ধ বৈদ্যুতিক গাড়ি 2022 সালের পর তাদের সবচেয়ে শক্তিশালী অবস্থানে পৌঁছেছে। সব বিদ্যুতায়িত গাড়ি একই গতিতে এগোচ্ছে বলে যেসব বাজারকে প্রায়ই আলোচনা করা হয়, জুলাইয়ের বিভাজন দেখায় যে তা আর সত্য নয়।
এই বিভাজন কেন গুরুত্বপূর্ণ
বিস্তৃত প্লাগ-ইন বাজার বছরওয়ারি হিসাবে এখনও মাত্র মাঝারি হারে, 4% বেড়েছে, কিন্তু উৎস উপাদান স্পষ্ট করে যে এই ধীর মোট বৃদ্ধি PHEV-এর দুর্বলতার ফল। বিপরীতে BEV-কে স্বাভাবিক বৃদ্ধির দিকে ফিরে আসার পথে বলা হয়েছে, বছরের শুরু থেকে তাদের বৃদ্ধি 12%। এর মানে এই খাতের ভবিষ্যৎ ক্রমশ নির্ভর করছে ভোক্তা, নির্মাতা এবং নীতিনির্ধারকেরা পূর্ণ বৈদ্যুতিক গাড়ির দিকে এগিয়ে যায় কি না, নাকি রূপান্তরমূলক হাইব্রিড ফরম্যাটেই থাকে।
এর প্রভাব বিক্রির তালিকার বাইরেও যায়। BEV এবং PHEV সরবরাহ শৃঙ্খল, চার্জিং অবকাঠামো, নির্গমন নীতি এবং ভোক্তার আচরণের ওপর ভিন্ন ভিন্ন চাপ সৃষ্টি করে। BEV-নেতৃত্বাধীন বাজার গভীরতর বিদ্যুতায়নের সংকেত দেয়, কারণ এসব গাড়ি ব্যাকআপ হিসেবে অভ্যন্তরীণ দহন ইঞ্জিন না ব্যবহার করে পুরোপুরি চার্জিংয়ের ওপর নির্ভর করে। BEV যদি অংশ বাড়াতে থাকে আর PHEV সংকুচিত হয়, তবে গাড়ি নির্মাতারা নিবেদিত EV প্ল্যাটফর্ম, ব্যাটারি উৎস, সফটওয়্যার সমন্বয় এবং চার্জিং অংশীদারিত্বকে অগ্রাধিকার দিতে আরও জোরালো প্রণোদনা পেতে পারেন।
জুলাইয়ের সংখ্যা আরও ইঙ্গিত দেয় যে আঞ্চলিক বিকৃতি বহু বাজারে অন্তর্নিহিত EV প্রবণতা কতটা শক্তিশালী, তা আড়াল করতে পারে। উৎসপাঠে বলা হয়েছে, চীন ও যুক্তরাষ্ট্র বাদ দিলে জুলাইয়ে বৈশ্বিক EV 50% বছরওয়ারি বেড়েছে এবং BEV বেড়েছে 61%। সেই ভিত্তিতে জুলাইয়ে BEV অংশ 19% এবং সমন্বিত প্লাগ-ইন অংশ 27% ছিল।
এটি একটি উল্লেখযোগ্য সংখ্যা, কারণ বৈশ্বিক EV বর্ণনায় সাধারণত চীন ও যুক্তরাষ্ট্রকে ভিত্তি বাজার হিসেবে ধরা হয়। কিন্তু উভয় দেশই অস্বাভাবিক নির্দিষ্ট পরিস্থিতির মুখোমুখি হয়েছে বলে বর্ণনা করা হয়েছে। চীনে PHEV বিক্রি ধসে পড়ছে বলা হয়েছে। যুক্তরাষ্ট্রে ফেডারেল কর-ছাড় শেষ হওয়ার পরও EV চাহিদা এখনও চাপের মধ্যে ছিল, প্রথম প্রান্তিকে প্লাগ-ইন বিক্রি প্রায় 40% কমে এবং দ্বিতীয় প্রান্তিকে প্রায় 20% কমে যায়। এই দেশভিত্তিক প্রতিকূলতাগুলো ex-China, ex-U.S. বৃদ্ধির হারকে বিশেষভাবে লক্ষণীয় করে তোলে।

বাজার পরিবর্তনের দীর্ঘ বাঁক
জুলাইয়ের ফলাফল গ্রহণ-বৃদ্ধির অনেক বড় বাঁকের সঙ্গে মিলে যায়। CleanTechnica-র উৎসপাঠ অনুযায়ী 2026 সালে বছরওয়ারি EV অংশ 24%, যার মধ্যে BEV 17% এবং প্লাগ-ইন হাইব্রিড 7%। ঐতিহাসিক প্রেক্ষাপটে এই স্তর আরও তাৎপর্যপূর্ণ। পাঁচ বছর আগে EV অংশ ছিল 6%, যার মধ্যে BEV একাই ছিল 4%। দশ বছর আগে তা ছিল প্রায় 1%, আর BEV ছিল 0.6%।
এই তুলনাগুলো ভবিষ্যৎ বৃদ্ধি সরলরেখায় চলবে তা প্রমাণ করে না, কারণ বাজার রূপান্তর খুব কমই সেভাবে ঘটে। প্রণোদনা বদলায়, সরবরাহ শৃঙ্খল টানাপোড়েনে পড়ে, এবং কিছু অঞ্চল বা দামের স্তরে ভোক্তা চাহিদা থমকে যেতে পারে। কিন্তু এগুলো দেখায় ভিত্তি কত দ্রুত সরে গেছে। 27% মাসিক প্লাগ-ইন অংশ কিছুদিন আগেও অসাধারণ মনে হতো। এখন এটি দুর্বল অংশ, আঞ্চলিক নীতিগত ধাক্কা, এবং নির্মাতাদের মধ্যে তীব্র প্রতিযোগিতার সঙ্গে সহাবস্থান করতে পারে।
এটি পরিপক্ব হতে থাকা বাজারের লক্ষণ। প্রশ্ন আর নেই EV মূলধারায় আসছে কি না। অনেক জায়গায় তারা ইতিমধ্যেই এসেছে। আরও গুরুত্বপূর্ণ প্রশ্ন হলো, বিদ্যুতায়িত শ্রেণির মধ্যে কোন প্রযুক্তিগুলো জিতছে, নীতিগত সহায়তা এখনো কতটা গুরুত্বপূর্ণ, এবং চাহিদার ধরন বদলানোর সঙ্গে কোন কোম্পানিগুলো তাল মেলাতে পারবে।
মডেল র্যাঙ্কিং চাপের দিকগুলো দেখায়
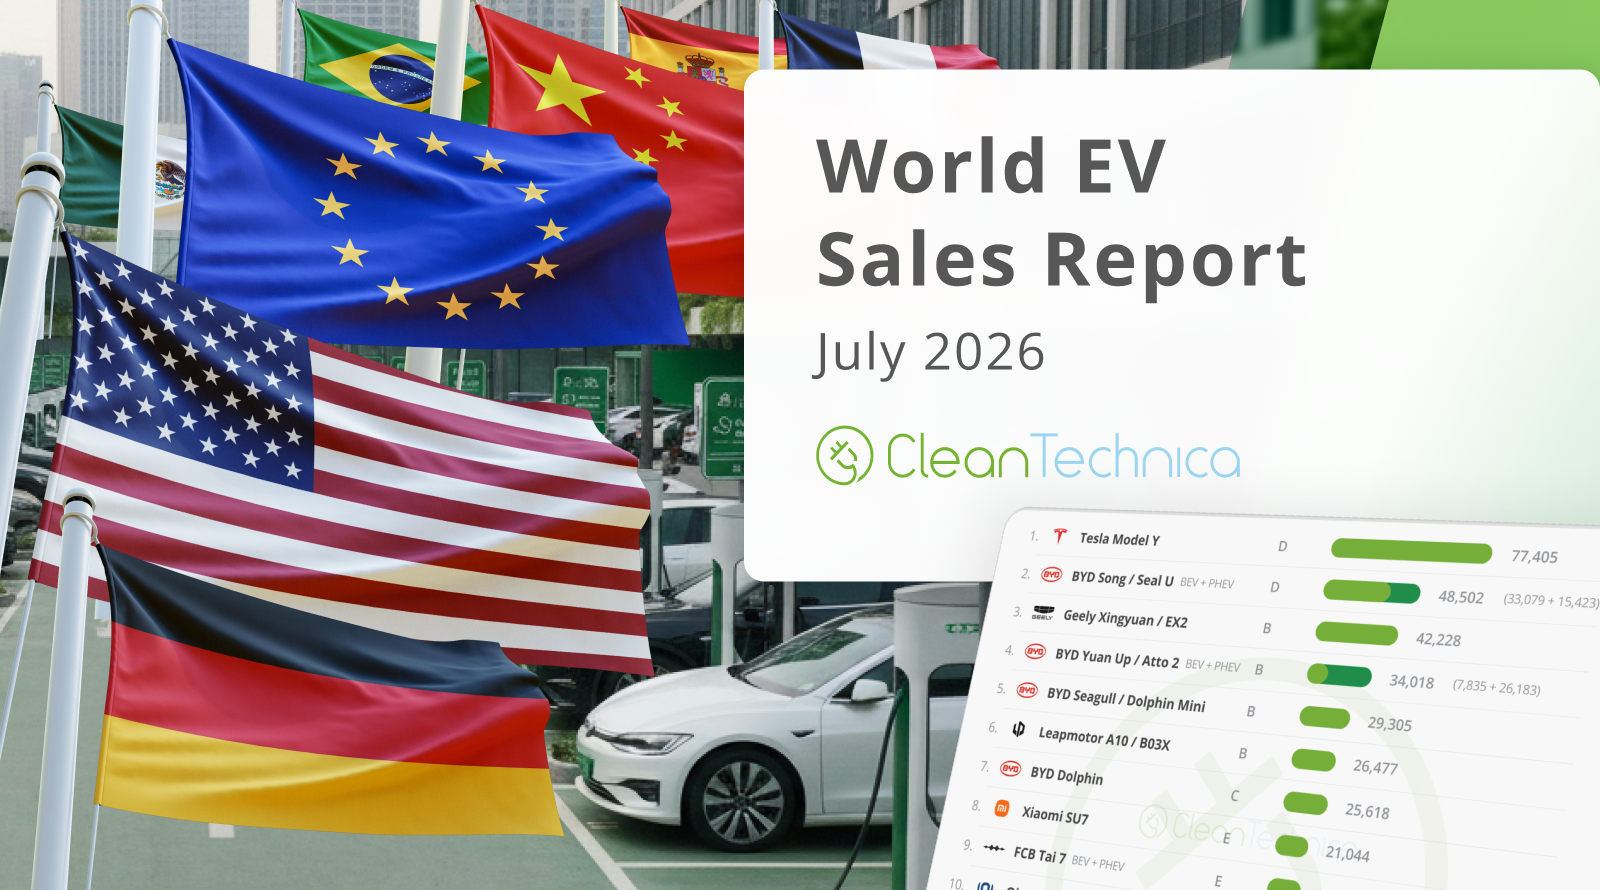
উৎসপাঠ বাজার-শেয়ার তথ্যের নিচে আরেক স্তরের দিকে ইঙ্গিত করে: সর্বাধিক বিক্রীত মডেলের বদলে যাওয়া ক্রম। Tesla Model Y জুলাইয়ে বিশ্বে সবচেয়ে বেশি বিক্রীত EV হিসেবেই ছিল, যদিও এর ডেলিভারি বছরওয়ারি 9% কমেছে। আরও বড় পরিবর্তন হয় নিচের র্যাঙ্কে। Tesla Model 3 19,000 ইউনিট নিয়ে 11তম স্থানে নেমে যায়, বছরওয়ারি 44% কমে, যা উৎসে জানুয়ারি 2018-এর পর এর সর্বনিম্ন অবস্থান হিসেবে বর্ণনা করা হয়েছে।
এই পতন এতটাই বড় ছিল যে Xiaomi-র SU7, 21,000 ইউনিট নিয়ে, জুলাইয়ে Model 3-কে ছাড়িয়ে যায়। উৎসপাঠ ইঙ্গিত দেয় যে Model 3-এর এই পতন প্রকৃত চাহিদা ধসের বদলে সীমিত উপলব্ধ ইউনিটের কারণেও হতে পারে, এবং আগস্ট বা বিশেষ করে সেপ্টেম্বরে পুনরুদ্ধারের সম্ভাবনার কথা বলে। তবু জুলাইয়ের ছবি দেখায় বৈশ্বিক EV ক্ষেত্র কত বেশি প্রতিযোগিতামূলক হয়ে উঠেছে। একসময় যে মডেল সেগমেন্টটিকে সংজ্ঞায়িত করেছিল, সেটি এখন র্যাঙ্কিংয়ে অনেক নিচে নেমে যেতে পারে, আর নতুন প্রতিদ্বন্দ্বীরা উপরে উঠে আসতে পারে।
Model Y-র শীর্ষে টিকে থাকা এখনও গুরুত্বপূর্ণ। এটি দেখায় যে স্কেল, ব্র্যান্ড পরিচিতি, এবং প্রতিষ্ঠিত উৎপাদন ধীর বৃদ্ধির মধ্যেও শক্তিশালী থাকতে পারে। কিন্তু Model 3-এর দুর্বল অবস্থান, চ্যালেঞ্জারদের উত্থানের সঙ্গে মিলিয়ে, একটি বৃহত্তর বাজার-সত্যকে তুলে ধরে: EV সম্প্রসারণ আর কোনো একক গাড়ি নির্মাতার ভাগ্যের সমার্থক নয়।

জুলাইয়ের তথ্য পরবর্তী ধাপ সম্পর্কে কী বলে
জুলাই থেকে সবচেয়ে শক্তিশালী উপসংহার হলো বিদ্যুতায়ন চলছেই, তবে আরও নির্বাচিত শর্তে। ভোক্তারা সামগ্রিকভাবে এখনও প্লাগ-ইনের দিকে যাচ্ছেন, কিন্তু তারা প্লাগ-ইন হাইব্রিডের চেয়ে পুরোপুরি বৈদ্যুতিক গাড়িকে বেশি পুরস্কৃত করছেন। যুক্তরাষ্ট্রের উদাহরণ দেখায়, আঞ্চলিক নীতিগত পরিবর্তন এখনও চাহিদাকে কঠোরভাবে আঘাত করতে পারে, কিন্তু বড় বাজারগুলোর বাইরে তাকালে মোট পরিসংখ্যানের চেয়ে অনেক শক্তিশালী বৃদ্ধির প্রমাণ রয়েছে।
শিল্প পরিকল্পনাকারীদের জন্য এর মানে, বড় গল্পের চেয়ে বাস্তবায়ন বেশি গুরুত্বপূর্ণ। BEV চাহিদার জন্য প্রস্তুত কোম্পানিগুলো সেই মিশ্রণ-পরিবর্তন থেকে লাভবান হতে পারে, যা পুরোপুরি বৈদ্যুতিক মডেলকে অগ্রাধিকার দেয়। যারা PHEV-এর ওপর খুব বেশি নির্ভর করছে, বর্তমান ধারা বজায় থাকলে তাদের জন্য পরিবেশ আরও কঠিন হতে পারে। নীতিনির্ধারকদের জন্য, এই তথ্য মনে করিয়ে দেয় যে প্রণোদনা ও নিয়ন্ত্রক কাঠামো দ্রুত গ্রহণের ধরন বদলে দিতে পারে, বিশেষ করে বড় বাজারে যেখানে পরিবর্তন বৈশ্বিক মোটের ওপর প্রভাব ফেলে।
তাই জুলাইয়ের 27% প্লাগ-ইন অংশ কেবল একটি মাইলফলক নয়। এটি একটি সংকেত যে বৈশ্বিক EV বাজার এখনও বাড়ছে, একই সঙ্গে প্রযুক্তি ধরনের ভিত্তিতে এবং নির্মাতাভিত্তিতে বিজয়ী ও পিছিয়ে পড়াদের আলাদা করছে। এই রূপান্তর আর একক গল্প নয়। এটি একসঙ্গে কয়েকটি গল্প, আর এখন সবচেয়ে স্পষ্ট গল্পটি হলো পুরোপুরি বৈদ্যুতিক গাড়ির বাড়তে থাকা সুবিধা।
- জুলাইয়ে বৈশ্বিক প্লাগ-ইন নিবন্ধন প্রায় 1.8 মিলিয়ন ইউনিটে পৌঁছায়, বছরওয়ারি 7% বৃদ্ধি।
- BEV 16% বেড়েছে, আর PHEV 11% কমেছে, ফলে দুই বিভাগের ব্যবধান আরও বেড়েছে।
- জুলাইয়ে BEV প্লাগ-ইন বিক্রির 71% ছিল, যা সমন্বিত প্লাগ-ইন অংশকে 27% এ তুলেছে।
- চীন ও যুক্তরাষ্ট্র বাদ দিলে, বৈশ্বিক EV বিক্রি বছরওয়ারি 50% বেড়েছে এবং BEV 61% বেড়েছে।
এই নিবন্ধটি CleanTechnica-র প্রতিবেদনের ভিত্তিতে লেখা। মূল নিবন্ধটি পড়ুন.
Originally published on cleantechnica.com




