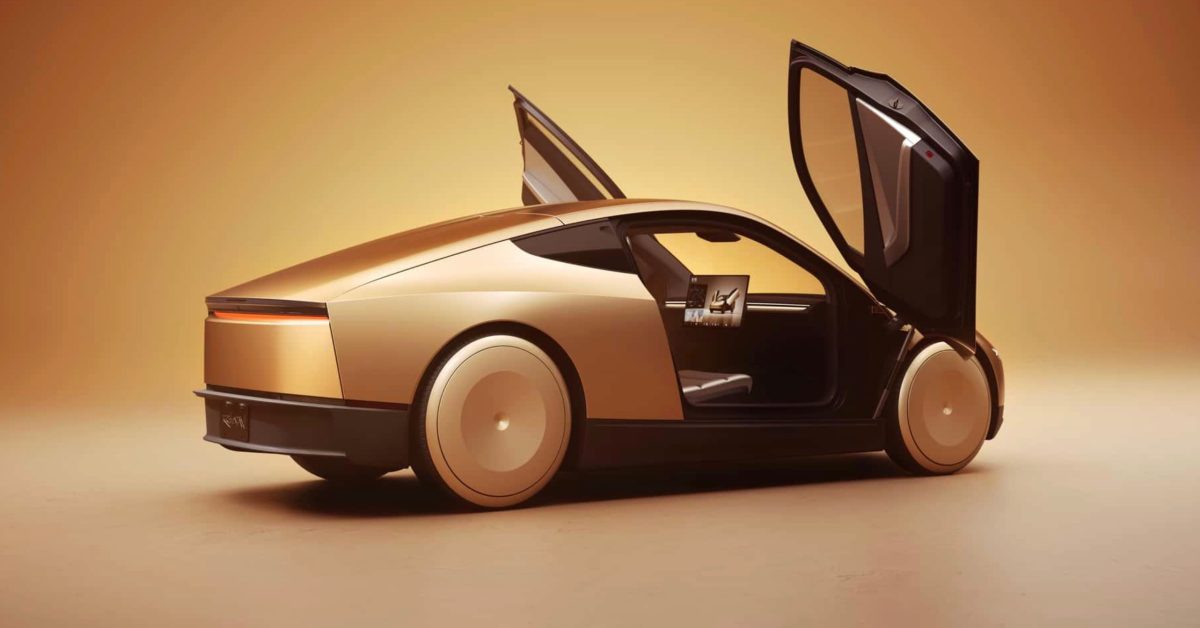
据报道,特斯拉已经开始接触企业,提出一个简单的方案:购买并运营属于你自己的 Cybercab robotaxi 车队,接入特斯拉网络。表面上看,这像是自动出行革命的普及化。但仔细看,这个提议里存在一个明显的逻辑矛盾。如果 Cybercab robotaxi 车队真的是 Elon Musk 自 2019 年以来一直承诺的那只现金牛,特斯拉就会有充分动力自己持有并运营每一辆车。如今它反而把硬件卖给第三方,这似乎说明,这套盈利故事未必像宣传的那样成立。
本文分析为什么特斯拉的车队销售策略削弱了其 robotaxi 设想的核心论点,以及这对潜在车队运营商、投资者和自动驾驶出行的未来意味着什么。
最初的承诺:Uber 和 Airbnb 的结合
多年来,Musk 一直把特斯拉的未来描绘成“Uber 和 Airbnb 的结合体”,在这个设想中,特斯拉车主,或者特斯拉本身,会部署一支自动驾驶车队,全天候创造收入。没有司机成本,经济模型本该极其优越。每辆车都能 24 小时运转,累积数十万英里的创收里程,而特斯拉则从每一笔车费中抽取可观分成。这个网络会成为一门高利润的软件和服务业务,叠加在整车制造业务之上。
这一愿景意味着一种轻资产、高回报的经常性收入来源。如果每辆 Cybercab 每年都能带来数万美元利润,那么一支自运营车队将是金矿。特斯拉将控制整条价值链,收取车费,并保留利润率。把这些车辆卖给第三方,就等于把皇冠上的明珠拱手让人。

新的说法:出售生产资料
然而,最近面向企业的接触透露出完全不同的策略。特斯拉不是把 Cybercab 留给自己的网络,而是要求车队运营商和企业购买这些车辆。那些企业将承担资本成本、维护和运营责任,作为回报,或许能分享未来的网约车收入。特斯拉仍会提供软件和网络接入,但主要的实物资产却在别人的资产负债表上。
这与 Musk 以各种形式提出过的思路一致:把车主接入网络,也包括把车卖给第三方车队公司。但这样做虽然降低了特斯拉的资本强度,也同时限制了上行空间。公司会放弃每一单车费的完整利润,只换来车辆销售,也许再加上一点服务费或网络费。如果 robotaxi 的单车经济性真像所宣称的那样惊人,这种选择就难以解释。
为什么现金充裕的特斯拉要稀释利润率?
特斯拉并不是一家为自有车队融资而挣扎的初创公司。公司经常能产生数十亿美元的经营现金流。如果它真的相信 robotaxi 网络能带来巨额经常性收入,完全可以利用现金储备或廉价债务自己融资 Cybercab 车队。如今把所有权推给其他企业,等于把风险和资金负担外包给那些被要求相信乐观预测的第三方,而特斯拉自己却似乎并不愿意完全拿真金白银背书这些预测。
制造商卖给车队而不是自己运营,确实可能有合理理由,例如分销合作、保险责任或监管复杂性。但这些解释都改变不了最基本的算术。真正高利润的服务会激励特斯拉保留控制权,最大化自己的收益,而不是创造一个稀释收入流的中间环节。唯一合理的卖车理由,是每辆车的利润不足以抵消运营上的麻烦。

Robotaxi 运营的隐性负担
自动出行远不只是给车装上传感器,然后让软件开车那么简单。车队拥有者必须处理充电或清洁、车辆维修、远程协助、乘客投诉、保险和监管合规。这些成本都是真实存在的,而且会吞噬理论上的利润率。特斯拉转向向车队销售,可能反映出它承认这些运营责任是一种负担,最好交给别人承担。
此外,Cybercab 本身就是专为自动驾驶设计的,没有方向盘或踏板。这意味着它不适合传统意义上的私人拥有。如果特斯拉不想自己运营车队,就必须找到别的所有者。而买家的商业模式,取决于特斯拉网络能否提供稳定的乘客需求,而这又取决于软件能否真正实现完全自动驾驶。如果软件达不到要求,车队运营商就会拿着一批无法按预期运行的车辆,却没有人可以手动驾驶它们。
一部被推迟的承诺史
Musk 多年来一直在预测“robotaxi 部署” - 2020 年前有一百万辆 robotaxi,2024 年推出 Cybercab,如今又说商业运营就在眼前。每一个期限都在后移,产品迭代也在变化。与此同时,商业模式也变了。起初,特斯拉要自己运营网络;后来又说车主可以把自己的车加入;现在它开始招募车队企业。这些变化看起来不像一个宏大计划被顺利执行,更像是由自动驾驶技术的技术和经济现实驱动的即兴调整。
最新的做法也许是对市场压力的一种回应。随着传统汽车销售承压,而估值又依赖自动驾驶故事,特斯拉需要拿出可见的进展。向有兴趣的企业出售 Cybercab 开发车或量产前车辆,能够带来收入和势头,即便 robotaxi 网络本身还没准备好。这是一种在推迟真正难题的同时,把炒作变现的方式。

这类说法对潜在买家意味着什么
任何考虑购买 Cybercab 车队的企业都应该仔细审查数字。这个方案大概会给出高利用率和低运营成本的预测。但风险并没有按比例分摊。特斯拉拿到的是前期车辆销售收入。车队运营商则承担折旧、保险费用,以及软件可能永远达不到完全运营成熟度的风险。如果网络表现不佳,运营商就会被困在昂贵资产上,而这些资产对零售客户没有任何残值,因为它们不能手动驾驶。
特斯拉还可能要求车队运营商使用其保险、充电或维护服务,从而为特斯拉创造经常性收入,同时把更多成本转嫁给买方。这种结构更像特许经营模式,特斯拉从硬件和持续服务费中获利,而加盟方则承担本地市场和监管环境的不确定性。关键问题是,加盟方是否能获得足以证明资本支出的回报。
结论:这个矛盾揭示了真相
如果特斯拉的 Cybercab 车队真像 Musk 所说的那样是赚钱机器,那么特斯拉的利润动机就会驱使它自己拥有这些车队,并拿走全部收益。如今把它们卖给第三方,等于承认两件事中的至少一件:要么单车盈利能力低于公开宣称,要么特斯拉不愿承担交付这些利润所需的运营负担。无论哪一种,这种面向企业的推销都不是信心的表现,而是风险的转移。
有经验的投资者和车队买家应该把这看作它本来的样子:从高利润平台叙事,转向更传统的资本设备销售模式。robotaxi 革命或许终将到来,但如果真的来了,利润不会流向那些只是买车的人。利润会流向掌控网络的人,而特斯拉其实已经在告诉你,它更愿意卖你镐子,而不是自己下矿挖金。
本文基于 Electrek 的报道。阅读原文。
Originally published on electrek.co




