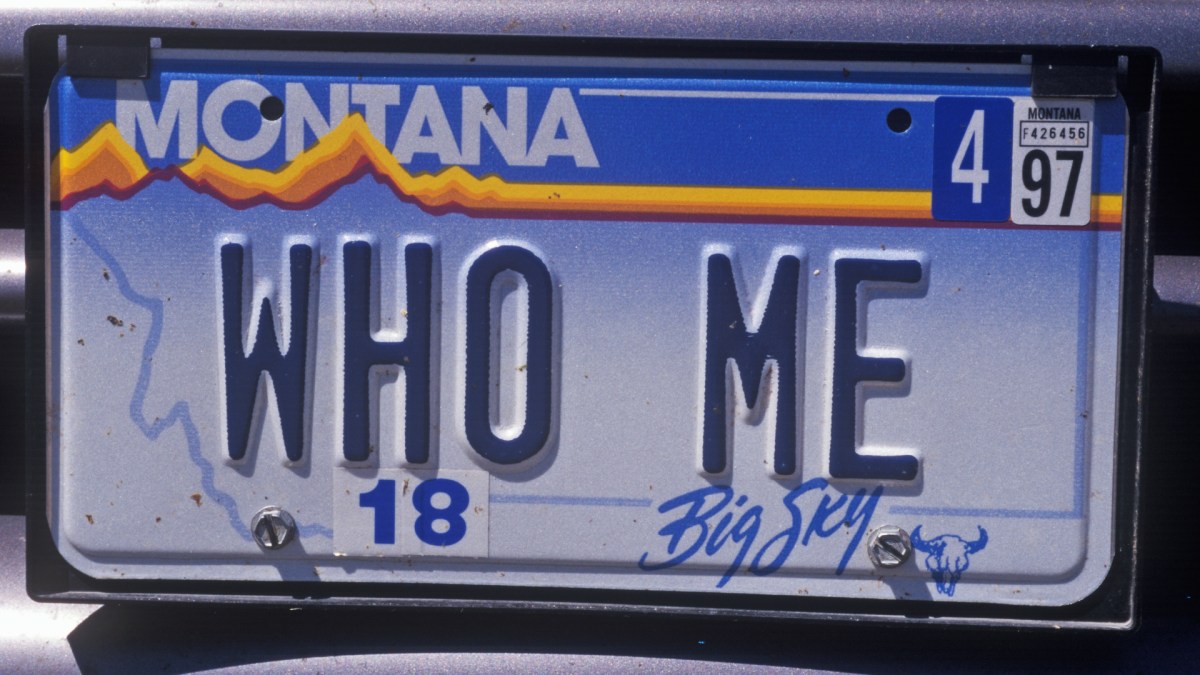
கலிபோர்னியா மொன்டானா உரிமத் தட்டு ஓட்டையை அதிகாரப்பூர்வமாக மூடியது
கலிபோர்னியா நீண்டகாலமாக இருந்த ஒரு தவிர்ப்பு வழியை அதிகாரப்பூர்வமாக மூடியுள்ளது, இது செல்வந்த குடியிருப்பாளர்கள் வெளிமாநில ஷெல் நிறுவனங்களுக்கு வாகனங்களைப் பதிவு செய்வதன் மூலம், குறிப்பாக மொன்டானாவில், மாநில பயன்பாட்டு வரியைத் தவிர்க்க அனுமதித்தது. இந்த மாற்றம் CA மாநில மசோதா 1406 மூலம் வருகிறது, இது "விற்பனை மற்றும் பயன்பாட்டு வரி சட்டம்: வாகனங்கள்: ஷெல் நிறுவனங்கள்" என்ற தலைப்பில், ஏழு மாதங்களுக்கும் மேலான சட்டமன்ற நடவடிக்கைக்குப் பிறகு செப்டம்பர் 30, 2026 அன்று சட்டமாகியது. இதன் விளைவாக, ஒரு ஆடம்பர கார், படகு அல்லது விமானத்தை கலிபோர்னியாவுக்கு வெளியே பதிவு செய்து வைத்துக்கொண்டு அதை மாநிலத்தில் பயன்படுத்த விரும்பும் எவருக்கும் மிகக் குறுகிய பாதை உள்ளது.
மொன்டானா உரிமத் தட்டு ஓட்டை பல தசாப்தங்களாக வாகன வட்டாரங்களில் ஒரு பரிச்சயமான—மற்றும் சர்ச்சைக்குரிய—உத்தியாக இருந்து வருகிறது. மொன்டானா வாகன கொள்முதல்களுக்கு விற்பனை வரி விதிக்காது, மேலும் உரிமையாளர்கள் தங்கள் கார்களை பரிசோதிக்கவோ புகைச் சோதனை செய்யவோ தேவையில்லை. இந்த இரண்டு அம்சங்களும் கலிபோர்னியா விற்பனை அல்லது பயன்பாட்டு வரி செலுத்தாமல் விலையுயர்ந்த வாகனங்களை வாங்கி பதிவு செய்ய விரும்புவோருக்கு அந்த மாநிலத்தை கவர்ச்சிகரமானதாக ஆக்கியது. ஆனால் இந்த ஏற்பாடு வெறுமனே ஆவணங்களை மொன்டானாவுக்கு நகர்த்துவது பற்றியது அல்ல. ஒரு வணிகம் கலிபோர்னியா குடியிருப்பாளரா என்பதை தீர்மானிப்பதற்கான கலிபோர்னியாவின் விதிகளை இது சார்ந்திருந்தது.
பழைய கலிபோர்னியா விதி எதை அனுமதித்தது
தற்போதைய கலிபோர்னியா சட்டத்தின் கீழ், ஒரு கலிபோர்னியா குடியிருப்பாளர் மாநிலத்திற்குள் அனுப்பிய அல்லது கொண்டு வந்த எந்தவொரு வாகனம், கப்பல் அல்லது விமானமும், அது எங்கு பதிவு செய்யப்பட்டிருந்தாலும், கலிபோர்னியாவின் விற்பனை மற்றும் பயன்பாட்டு வரி சட்டத்தின் கீழ் வரிவிதிப்புக்கு உட்பட்டது. இந்த கொள்கை தனிநபர்களுக்கும், வணிகங்களுக்கு பதிவு செய்யப்பட்ட வாகனங்களுக்கும் பொருந்தும். ஆனால் வணிகங்கள் மனிதர்கள் அல்ல என்பதால், ஒரு நிறுவனம் கலிபோர்னியா குடியிருப்பாளராக கணக்கிடப்படுகிறதா என்பதை தீர்மானிக்க சட்டம் வேறு ஒரு தேர்வைப் பயன்படுத்தியது.
பழைய கட்டமைப்பு வணிகம் எங்கு அமைந்துள்ளது என்பதை மையமாகக் கொண்டிருந்தது. ஒரு வணிகத்தின் பாதிக்கும் மேற்பட்ட பங்குகள் கலிபோர்னியாவுக்கு வெளியே வைக்கப்பட்டிருந்தால், உரிமையாளர் அந்த வெளிமாநில வணிகத்திற்கு பதிவு செய்யப்பட்ட வாகனத்தை கலிபோர்னியா பயன்பாட்டு வரி செலுத்தாமல் வைத்திருக்க முடியும். மூலப் பொருள் இதை ஒரு எளிமைப்படுத்தலாக விவரிக்கிறது, ஆனால் அடிப்படைக் கருத்து என்னவென்றால், வேறு இடத்தில் முக்கிய வேர்களைக் கொண்ட ஒரு நிறுவனம், அதன் சில செயல்பாடுகள் மாநிலத்தைத் தொட்டாலும், கலிபோர்னியா வணிகமாகக் கருதப்படாமல் இருக்கலாம்.
அந்த வேறுபாடு நியாயமான ஏற்பாடுகளுக்கு இடமளித்தது. உதாரணமாக, நெவாடாவில் வசிக்கும் ஒருவர் நெவாடா அடிப்படையிலான வணிகத்திற்கு ஒரு வாகனத்தைப் பதிவு செய்து, லேக் தாஹோவின் கலிபோர்னியா பக்கத்தில் ஒரு கிளை அலுவலகத்தை இயக்கினால், அந்த காரை கலிபோர்னியாவில் சட்டப்பூர்வமாக வைத்திருக்க முடியும். வணிகத்தின் பெரும்பகுதி நெவாடாவில் அமைந்திருந்தால், பழைய தேர்வை பூர்த்தி செய்ய முடியும். வாகனம் நெவாடா தட்டுகளில் இருந்தது, மேலும் கலிபோர்னியா பயன்பாட்டு வரி தானாகவே பின்தொடரவில்லை.
ஓட்டை எப்படி மொன்டானா LLC உத்தியாக மாறியது
மொன்டானாவில் போலி LLCகளை உருவாக்கத் தொடங்கியபோது பிரச்சினை தொடங்கியது—இருப்பினும் மொன்டானா மட்டுமே பயன்படுத்தப்பட்ட மாநிலம் அல்ல என்று மூலம் குறிப்பிடுகிறது. ஒரு மொன்டானா LLCக்கு ஒரு வாகனத்தைப் பதிவு செய்வதன் மூலம், ஒரு உரிமையாளர் வாகன கொள்முதல்களுக்கு மொன்டானாவின் விற்பனை வரி இல்லாததை அதன் இலகுவான பரிசோதனை மற்றும் புகைச் சோதனை தேவைகளுடன் இணைக்க முயற்சி செய்யலாம். வாகனம் முதன்மையாக கலிபோர்னியாவில் கேரேஜில் வைக்கப்பட்டு ஓட்டப்படலாம், ஆனால் காகிதத்தில் அது ஒரு வெளிமாநில நிறுவனத்திற்கு சொந்தமானது. கலிபோர்னியாவின் பழைய கலிபோர்னியா-தன்மை தேர்வு அந்த கட்டமைப்பிற்கு ஒரு திறப்பை விட்டது, ஏனெனில் நிறுவனங்கள் மற்றும் வரையறுக்கப்பட்ட பொறுப்பு நிறுவனங்கள் மட்டுமே அந்த தேர்வுக்கு உட்பட்டவை.

SB 1406 எதை மாற்றுகிறது
SB 1406 நேரடியாக அந்த கட்டமைப்பை இலக்காகக் கொள்கிறது. முதலில், இது கலிபோர்னியாவின் கலிபோர்னியா-தன்மை தேர்வால் உள்ளடக்கப்படும் வணிக நிறுவனங்களின் வகைகளை விரிவாக்குகிறது. பழைய சட்டத்தின் கீழ், இந்த தேர்வு நிறுவனங்கள் மற்றும் LLCகளுக்குப் பொருந்தியது. புதிய சட்டம் கூட்டாண்மைகள், வரையறுக்கப்பட்ட கூட்டாண்மைகள் மற்றும் வரையறுக்கப்பட்ட பொறுப்பு கூட்டாண்மைகளை வரையறையில் சேர்க்கிறது. இது ஒரு வெளிப்படையான இடைவெளியை மூடுகிறது: விதி LLCகளை மட்டுமே உள்ளடக்கியிருந்தால், மற்றொரு நிறுவன வகையின் கீழ் ஒழுங்கமைப்பதன் மூலம் அதைத் தவிர்க்க முடியும்.
இரண்டாவது மாற்றம் மிகவும் விரிவானது. மசோதா சுருக்கத்தின்படி, எந்தவொரு பங்குதாரர், கூட்டாளர், உறுப்பினர் அல்லது பயனாளி உரிமையாளர் கலிபோர்னியா குடியிருப்பாளராக இருந்தால், ஒரு ஷெல் நிறுவனம் கலிபோர்னியா குடியிருப்பாளராகக் கருதப்படுகிறது. அந்த மொழி பழைய 50% வரம்பை நீக்குகிறது. முந்தைய விதியின் கீழ், ஒரு வணிகத்தின் பெரும்பாலான உரிமை அல்லது செயல்பாடுகள் வேறு இடத்தில் அமைந்திருந்தால் அது கலிபோர்னியாவின் வரையறைக்கு வெளியே இருக்க முடியும். SB 1406 இன் கீழ், உரிமைச் சங்கிலியில் ஒரே ஒரு கலிபோர்னியா குடியிருப்பாளர் இந்த ஊகத்தின் நோக்கங்களுக்காக முழு ஷெல் நிறுவனத்தையும் கலிபோர்னியா குடியிருப்புக்குள் இழுக்க முடியும்.
இது முக்கியமானது, ஏனெனில் வாகனம்—அல்லது கப்பல் அல்லது விமானம்—வரி கேள்வியைத் தூண்டுவதற்கு கலிபோர்னியாவில் பதிவு செய்யப்பட வேண்டியதில்லை. அத்தகைய சொத்தை மாநிலத்திற்குள் அனுப்பும் அல்லது கொண்டு வரும் கலிபோர்னியா குடியிருப்பாளர் விற்பனை மற்றும் பயன்பாட்டு வரி சட்டத்தின் கீழ் வரிவிதிப்புக்கு உட்பட்டவர் என்று சட்டம் ஏற்கனவே கூறுகிறது. சொத்தை வைத்திருக்கும் வணிகம் இப்போது கலிபோர்னியா குடியிருப்பாளராகக் கருதப்பட்டால், கலிபோர்னியாவில் வைத்திருக்கும் சொத்து கலிபோர்னியா வரிவிதிப்புக்கு உட்பட்டதாகிறது. மூல உரை இதை நேரடியாகக் கூறுகிறது: அதில் லம்போர்கினிகள் மற்றும் புகாட்டிகள் அடங்கும்.
50% தேர்வின் முடிவு
பழைய 50% தேர்வின் சரிவு சீர்திருத்தத்தின் இதயம். SB 1406 க்கு முன், கேள்வி பெரும்பாலும் வணிகம் முக்கியமாக எங்கு அமைந்துள்ளது அல்லது வைக்கப்பட்டுள்ளது என்பதைப் பற்றியது. SB 1406 க்குப் பிறகு, கேள்வி வணிகத்தின் பின்னணியில் யார் இருக்கிறார்கள் என்பதைப் பொறுத்து மாறலாம். புதுப்பிக்கப்பட்ட வரையறையின் கீழ் வணிகத்தை நடத்தும் யாரேனும் கலிபோர்னியா குடியிருப்பாளராக இருந்தால், வணிகமே கலிபோர்னியா குடியிருப்பாளராகக் கருதப்படுகிறது. கலிபோர்னியாவில் வசிக்கும்போது ஒரு காரை மொன்டானா LLC இல் நிறுத்தும் பழைய உத்தியை பாதுகாப்பது மிகவும் கடினமாகிறது.
- வணிக நிறுவன பாதுகாப்பு நிறுவனங்கள் மற்றும் LLCகளில் இருந்து கூட்டாண்மைகள், வரையறுக்கப்பட்ட கூட்டாண்மைகள் மற்றும் வரையறுக்கப்பட்ட பொறுப்பு கூட்டாண்மைகள் வரை விரிவடைகிறது.
- எந்தவொரு பங்குதாரர், கூட்டாளர், உறுப்பினர் அல்லது பயனாளி உரிமையாளர் கலிபோர்னியா குடியிருப்பாளராக இருந்தால் ஒரு ஷெல் நிறுவனம் கலிபோர்னியா குடியிருப்பாளராகக் கருதப்படலாம்.
- முந்தைய 50% வெளிமாநில வரம்பு இனி அதே புகலிடத்தை வழங்காது.
- ஒரு கலிபோர்னியா குடியிருப்பாளரால் கலிபோர்னியாவுக்குள் கொண்டு வரப்படும் வாகனங்கள், கப்பல்கள் மற்றும் விமானங்கள், வேறு இடத்தில் பதிவு செய்யப்பட்டிருந்தாலும், பயன்பாட்டு வரிக்கு உட்பட்டவை.
மொன்டானாவுக்கு அப்பால் இந்த மாற்றம் ஏன் முக்கியமானது
இந்த உத்தி பொதுவாக மொன்டானா உரிமத் தட்டு ஓட்டை என்று அழைக்கப்பட்டாலும், மொன்டானா பிரத்தியேகமாக பயன்படுத்தப்படவில்லை என்பதை மூலம் தெளிவுபடுத்துகிறது. உண்மையான பிரச்சினை ஷெல்-நிறுவன கட்டமைப்பு மற்றும் கலிபோர்னியா வரி குடியிருப்புடனான அதன் தொடர்பு. SB 1406 வெறுமனே ஒரு மாநிலத்தின் பதிவு முறையை இலக்காகக் கொள்ளவில்லை. ஒரு வணிகம் குடியிருப்பாளரா என்பதை கலிபோர்னியா எவ்வாறு தீர்மானிக்கிறது என்பதை இது மீண்டும் எழுதுகிறது, மேலும் அந்த முடிவில் அதிக நிறுவன வகைகள் மற்றும் அதிக உரிமை சூழ்நிலைகளைக் கொண்டு வருகிறது.
உயர்தர கார் உரிமையாளர்களுக்கு, நடைமுறை விளைவு குறிப்பிடத்தக்கதாக இருக்கலாம். மாநிலத்திற்கு வெளியே வாங்கப்பட்டு பின்னர் கலிபோர்னியாவுக்குள் கொண்டு வரப்பட்ட மதிப்புமிக்க சொத்துகளுக்கு கலிபோர்னியாவின் பயன்பாட்டு வரி பொருந்தலாம். வைத்திருக்கும் நிறுவனம் கலிபோர்னியா குடியிருப்பாளராகக் கருதப்பட்டால், வெளிமாநில பதிவு உரிமையாளரை அந்த பொறுப்பிலிருந்து அவசியமாகப் பாதுகாக்காது. மூல உரை முழு அபராதம் அல்லது மதிப்பீட்டு செயல்முறையை விவரிக்கவில்லை, ஆனால் உரிமை கட்டமைப்பு புதுப்பிக்கப்பட்ட குடியிருப்பு தேர்வில் தோல்வியடையும் போது வரி வெளிப்பாடு இப்போது சொத்தை கலிபோர்னியாவுக்குள் பின்தொடர்கிறது என்பதை தெளிவுபடுத்துகிறது.
புதிய விதி கார்களை விட அதிகமானவற்றை பாதிக்கிறது. அடிப்படை சட்டம் வாகனங்கள், கப்பல்கள் மற்றும் விமானங்களை உள்ளடக்கியது. அதாவது ஒரு மொன்டானா ஷெல் நிறுவன உத்தி படகுகள் அல்லது விமானங்களுக்கும் பயன்படுத்தப்பட்டிருக்கலாம். ஷெல் நிறுவனங்களுக்கான குடியிருப்பு தேர்வை மாற்றுவதன் மூலம், SB 1406 ஒவ்வொரு வகை சொத்துக்கும் தனித்தனி சட்டம் தேவையில்லாமல் அந்த வகைகள் முழுவதும் சென்றடைகிறது.
வெளிமாநில பதிவுகளுக்கு அடுத்து என்ன நடக்கும்
தற்போது ஒரு வெளிமாநில ஷெல் நிறுவனம் மூலம் ஒரு வாகனம், கப்பல் அல்லது விமானத்தை வைத்திருக்கும் கலிபோர்னியா குடியிருப்பாளர்களுக்கு, SB 1406 ஆபத்து கணக்கீட்டை மாற்றுகிறது. பழைய அனுமானம்—ஒரு வணிகம் அதன் பெரும்பகுதி வேறு இடத்தில் அமைந்திருந்தால் கலிபோர்னியாவுக்கு வெளியே இருக்க முடியும்—இனி அதே வழியில் பொருந்தாது. எந்தவொரு பங்குதாரர், கூட்டாளர், உறுப்பினர் அல்லது பயனாளி உரிமையாளர் கலிபோர்னியா குடியிருப்பாளராக இருந்தால், ஷெல் நிறுவனம் கலிபோர்னியா குடியிருப்பாளராகக் கருதப்படலாம், மேலும் கலிபோர்னியாவில் வைத்திருக்கும் சொத்து கலிபோர்னியா வரிவிதிப்புக்கு உட்பட்டதாக இருக்கலாம்.
சட்டம் நியாயமான வெளிமாநில வணிகப் பதிவை அழிக்கவில்லை. இருப்பினும், மொன்டானா-பாணி தவிர்ப்பு வழியைத் தக்கவைப்பது மிகவும் கடினமாகிறது. மசோதா சுருக்கத்தின் மொழி பரந்தது, மேலும் கூட்டாண்மைகள் மற்றும் வரையறுக்கப்பட்ட பொறுப்பு கூட்டாண்மைகளுக்கான விரிவாக்கம் நிறுவன-வகை இடைவெளிகளை மூடுவதை சட்டமியற்றுபவர்கள் நோக்கியுள்ளனர் என்பதைக் காட்டுகிறது. பழைய விதிகளின் குறுகிய வாசிப்பை நம்பிய உரிமையாளர்களுக்கு, சீர்திருத்தம் மிக முக்கியமான புகலிடத்தை நீக்குகிறது: 50% வரம்பு.
இறுதி வரி
கலிபோர்னியாவின் புதிய சட்டம் மிகவும் பேசப்பட்ட வாகன வரி தவிர்ப்பு வழிகளில் ஒன்றின் ஒரு சகாப்தத்தின் முடிவைக் குறிக்கிறது. ஏழு மாதங்களுக்கும் மேலான சட்டமன்ற மாற்றங்களுக்குப் பிறகு, SB 1406 செப்டம்பர் 30, 2026 அன்று சட்டமாகியது, மேலும் இது சில கலிபோர்னியா குடியிருப்பாளர்கள் கலிபோர்னியா பயன்பாட்டு வரியைத் தவிர்த்து விலையுயர்ந்த வாகனங்களை வெளிமாநிலத்தில் பதிவு செய்ய அனுமதித்த ஷெல்-நிறுவன பாதையை குறிப்பாக மூடுகிறது. பழைய 50% தேர்வு போய்விட்டது, கூட்டாண்மைகள் மற்றும் ஒத்த நிறுவனங்கள் இப்போது உள்ளடக்கப்பட்டுள்ளன, மேலும் ஒரே ஒரு கலிபோர்னியா-குடியிருப்பு உரிமையாளர் இந்த நோக்கத்திற்காக ஒரு முழு ஷெல் நிறுவனத்தையும் கலிபோர்னியா குடியிருப்பாளராக ஆக்க முடியும்.
ஒரு கார், படகு அல்லது விமானத்தை வைத்திருக்க ஒரு மொன்டானா LLC அல்லது ஒத்த வெளிமாநில கட்டமைப்பை நம்பிய எவருக்கும், கணக்கீடு மாறிவிட்டது. ஓட்டை விளிம்புகளில் மட்டும் குறுகவில்லை; அதன் மைய இயந்திரம் இலக்காகக் கொள்ளப்பட்டுள்ளது. வெளிமாநில வணிகப் பதிவு எப்போது மதிக்கப்படும்—மற்றும் மாநிலம் எப்போது சொத்தை அதன் சொந்த வரி அடிப்படையாகக் கருதும்—என்பதற்கு கலிபோர்னியா இப்போது தெளிவான, கடுமையான தரத்தைக் கொண்டுள்ளது.
இந்த கட்டுரை The Drive இன் செய்தியறிக்கையை அடிப்படையாகக் கொண்டது. அசல் கட்டுரையைப் படிக்கவும்.
Originally published on thedrive.com