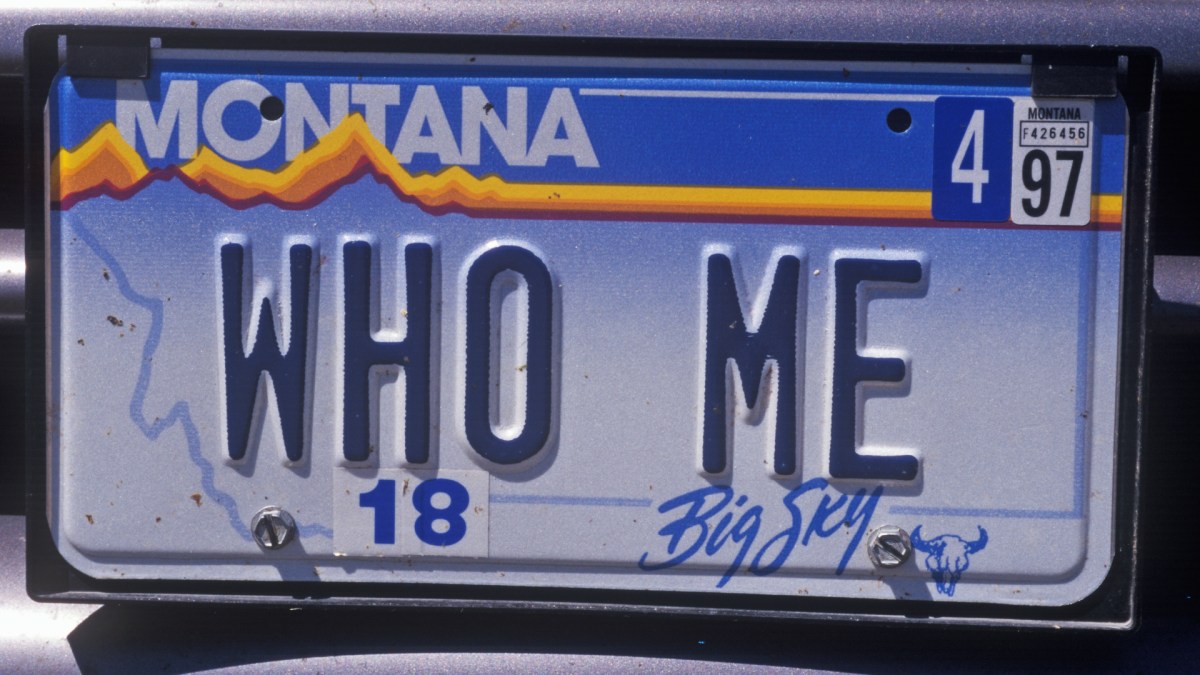
Califórnia fecha oficialmente a brecha da placa de Montana
A Califórnia fechou oficialmente um artifício de longa data que permitia a residentes ricos evitar o imposto de uso estadual registrando veículos em empresas de fachada fora do estado, especialmente em Montana. A mudança vem por meio do Projeto de Lei Estadual 1406 da Califórnia, intitulado "Lei de Imposto sobre Vendas e Uso: veículos: empresas de fachada", que se tornou lei em 30 de setembro de 2026, após mais de sete meses de tramitação legislativa. O resultado é um caminho muito mais estreito para quem espera manter um carro de luxo, barco ou aeronave registrado fora da Califórnia enquanto ainda o utiliza no estado.
A brecha da placa de Montana tem sido uma estratégia familiar — e controversa — no meio automotivo por décadas. Montana não cobra imposto sobre vendas na compra de veículos, e também não exige que os proprietários inspecionem ou façam o teste de emissões de seus carros. Essas duas características tornaram o estado atraente para pessoas que queriam comprar e registrar veículos caros sem pagar o imposto de vendas ou de uso da Califórnia. Mas o arranjo não era simplesmente sobre transferir a papelada para Montana. Ele dependia das regras da Califórnia para determinar se uma empresa era residente da Califórnia.
O que a antiga regra da Califórnia permitia
De acordo com a lei californiana existente, qualquer veículo, embarcação ou aeronave que um residente da Califórnia envie ou traga para o estado está sujeito à tributação sob a Lei de Imposto sobre Vendas e Uso da Califórnia, independentemente de onde esteja registrado. Esse princípio se aplica a indivíduos e a veículos registrados em empresas. Mas, como empresas não são pessoas, a lei usava um teste diferente para decidir se uma empresa contava como residente da Califórnia.
A antiga estrutura centrava-se em onde a empresa estava sediada. Se mais da metade de uma empresa fosse mantida fora da Califórnia, o proprietário poderia potencialmente manter um veículo registrado nessa empresa de fora do estado sem pagar o imposto de uso da Califórnia. O material de origem descreve isso como uma simplificação, mas a ideia básica era que uma empresa com suas raízes principais em outro lugar poderia não ser tratada como uma empresa californiana mesmo que parte de sua atividade tocasse o estado.
Essa distinção criou espaço para arranjos legítimos. Por exemplo, alguém que mora em Nevada poderia registrar um veículo em uma empresa sediada em Nevada e ainda manter legalmente esse carro na Califórnia se operasse um escritório filial no lado californiano do Lago Tahoe. Desde que a maior parte da empresa estivesse sediada em Nevada, o antigo teste poderia ser satisfeito. O veículo permanecia com placas de Nevada, e o imposto de uso da Califórnia não se aplicava automaticamente.
Como a brecha se tornou uma estratégia de LLC em Montana
O problema começou quando as pessoas começaram a formar LLCs falsas em Montana — embora a fonte observe que Montana não foi o único estado usado. Ao registrar um veículo em uma LLC de Montana, um proprietário poderia tentar combinar a ausência de imposto sobre vendas de Montana na compra de veículos com seus requisitos mais leves de inspeção e emissões. O veículo poderia ser guardado e dirigido principalmente na Califórnia, mas no papel pertencia a uma empresa de fora do estado. O antigo teste de californianidade da Califórnia deixava uma abertura para essa estrutura, especialmente porque apenas empresas e sociedades de responsabilidade limitada estavam sujeitas ao teste.

O que a SB 1406 muda
A SB 1406 ataca a estrutura diretamente. Primeiro, ela expande os tipos de entidades empresariais cobertas pelo teste de californianidade da Califórnia. Sob a lei antiga, o teste se aplicava a empresas e LLCs. A nova lei adiciona parcerias, parcerias limitadas e parcerias de responsabilidade limitada à definição. Isso fecha uma lacuna óbvia: se a regra cobrisse apenas LLCs, poderia ser contornada organizando-se sob outro tipo de entidade.
A segunda mudança é mais abrangente. De acordo com o resumo do projeto de lei, uma empresa de fachada é considerada residente da Califórnia se qualquer acionista, parceiro, membro ou beneficiário efetivo for residente da Califórnia. Essa linguagem remove o antigo limite de 50%. Sob a regra anterior, uma empresa poderia permanecer fora da definição da Califórnia se a maior parte de sua propriedade ou operações fosse baseada em outro lugar. Sob a SB 1406, um único residente da Califórnia na cadeia de propriedade pode puxar toda a empresa de fachada para a residência californiana para fins dessa presunção.
Isso importa porque o veículo — ou embarcação ou aeronave — não precisa ser registrado na Califórnia para acionar a questão tributária. A lei já diz que um residente da Califórnia que envia ou traz tais bens para o estado está sujeito à tributação sob a Lei de Imposto sobre Vendas e Uso. Se a empresa que detém o ativo agora é tratada como residente da Califórnia, então o ativo mantido na Califórnia torna-se sujeito à tributação californiana. O texto fonte coloca de forma direta: isso inclui Lamborghinis e Bugattis.
O fim do teste de 50%
O colapso do antigo teste de 50% é o cerne da reforma. Antes da SB 1406, a questão era frequentemente sobre onde a empresa estava principalmente sediada ou mantida. Depois da SB 1406, a questão pode girar em torno de quem está por trás da empresa. Se qualquer pessoa que administra a empresa for residente da Califórnia sob a definição atualizada, a própria empresa é presumida como residente da Califórnia. A antiga estratégia de estacionar um carro em uma LLC de Montana enquanto se mora na Califórnia torna-se muito mais difícil de defender.
- A cobertura de entidades empresariais se expande de empresas e LLCs para parcerias, parcerias limitadas e parcerias de responsabilidade limitada.
- Uma empresa de fachada pode ser tratada como residente da Califórnia se qualquer acionista, parceiro, membro ou beneficiário efetivo for residente da Califórnia.
- O antigo limite de 50% fora do estado não oferece mais a mesma proteção.
- Veículos, embarcações e aeronaves trazidos para a Califórnia por um residente da Califórnia permanecem sujeitos ao imposto de uso, mesmo se registrados em outro lugar.
Por que a mudança importa além de Montana
Embora a estratégia seja comumente chamada de brecha da placa de Montana, a fonte deixa claro que Montana não foi usada exclusivamente. A verdadeira questão é a estrutura da empresa de fachada e sua interação com a residência fiscal da Califórnia. A SB 1406 não visa simplesmente o sistema de registro de um estado. Ela reescreve como a Califórnia decide se uma empresa é residente, e traz mais tipos de entidades e mais cenários de propriedade para essa decisão.
Para proprietários de carros de alto padrão, o efeito prático pode ser significativo. O imposto de uso da Califórnia pode se aplicar a ativos valiosos que foram comprados fora do estado e depois trazidos para a Califórnia. Se a empresa holding for considerada residente da Califórnia, o registro fora do estado não necessariamente protege mais o proprietário dessa responsabilidade. O texto fonte não detalha o processo completo de penalidade ou avaliação, mas deixa claro que a exposição fiscal agora segue o ativo para a Califórnia quando a estrutura de propriedade falha no teste de residência atualizado.
A nova regra também afeta mais do que carros. O estatuto subjacente cobre veículos, embarcações e aeronaves. Isso significa que uma estratégia de empresa de fachada em Montana poderia ter sido usada para barcos ou aviões também. Ao mudar o teste de residência para empresas de fachada, a SB 1406 alcança essas categorias sem precisar de legislação separada para cada tipo de ativo.

O que acontece a seguir para registros fora do estado
Para residentes da Califórnia que atualmente possuem um veículo, embarcação ou aeronave por meio de uma empresa de fachada fora do estado, a SB 1406 muda o cálculo de risco. A antiga suposição — de que uma empresa poderia permanecer fora da Califórnia desde que a maior parte dela fosse baseada em outro lugar — não se aplica mais da mesma forma. Se qualquer acionista, parceiro, membro ou beneficiário efetivo for residente da Califórnia, a empresa de fachada pode ser tratada como residente da Califórnia, e o ativo mantido na Califórnia pode estar sujeito à tributação californiana.
A lei não elimina o registro empresarial legítimo fora do estado. No entanto, ela torna o artifício ao estilo de Montana muito mais difícil de sustentar. A linguagem do resumo do projeto de lei é ampla, e a expansão para parcerias e parcerias de responsabilidade limitada mostra que os legisladores pretendiam fechar lacunas de tipos de entidades. Para proprietários que confiavam em uma leitura restrita das regras antigas, a reforma remove o abrigo mais importante: o limite de 50%.
Conclusão
A nova lei da Califórnia marca o fim de uma era para um dos artifícios fiscais automotivos mais comentados. Após mais de sete meses de tramitação legislativa, a SB 1406 tornou-se lei em 30 de setembro de 2026, e fecha especificamente o caminho da empresa de fachada que havia permitido a alguns residentes da Califórnia registrar veículos caros fora do estado enquanto evitavam o imposto de uso da Califórnia. O antigo teste de 50% acabou, parcerias e entidades similares agora estão cobertas, e um único proprietário residente da Califórnia pode tornar toda uma empresa de fachada residente da Califórnia para esse propósito.
Para qualquer pessoa que dependia de uma LLC de Montana ou de uma estrutura similar fora do estado para manter um carro, barco ou avião, o cálculo mudou. A brecha não foi apenas estreitada nas margens; seu mecanismo central foi alvo. A Califórnia agora tem um padrão mais claro e rigoroso para quando um registro empresarial fora do estado será respeitado — e quando o estado tratará o ativo como sua própria base tributária.
Este artigo é baseado em reportagem do The Drive. Leia o artigo original.

Originally published on thedrive.com




