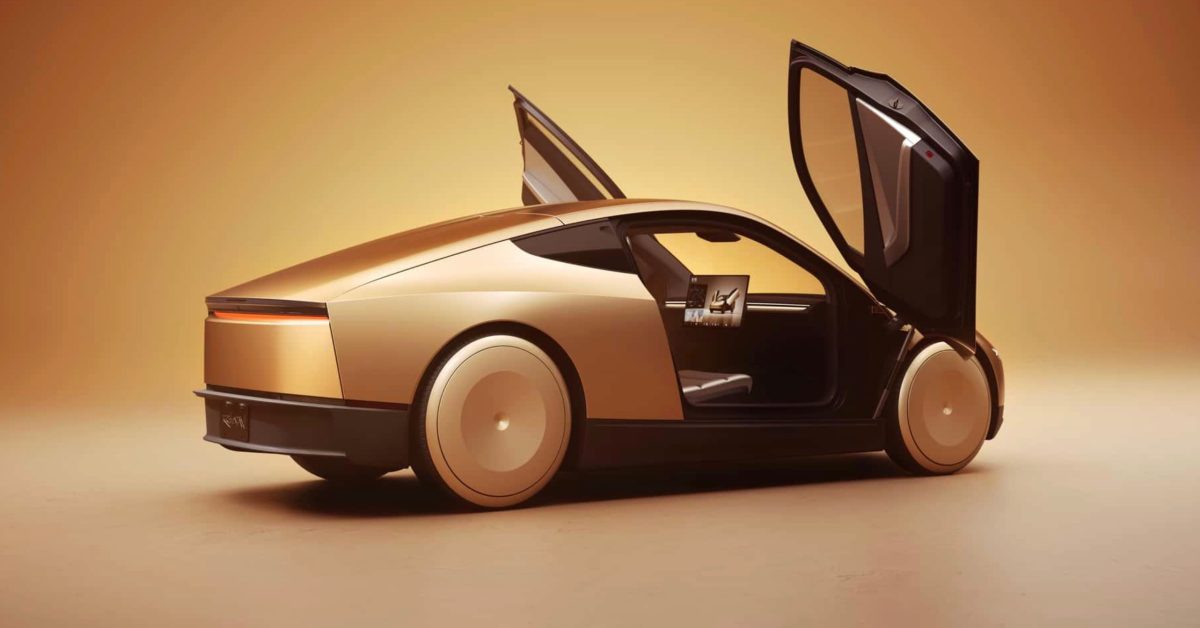
Tesla के कथित तौर पर व्यवसायों से एक सरल प्रस्ताव के साथ संपर्क शुरू कर दिया है: Tesla के नेटवर्क पर अपने स्वयं के Cybercab robotaxi बेड़े को खरीदें और संचालित करें। कागज़ पर यह ride-hailing क्रांति के लोकतंत्रीकरण जैसा लगता है। लेकिन थोड़ा गहराई से देखें, तो इस प्रस्ताव में एक स्पष्ट तार्किक असंगति दिखती है। अगर Cybercab robotaxi बेड़ा वह नकदी मशीन होता जिसका वादा Elon Musk ने 2019 से किया है, तो Tesla के पास हर वाहन को खुद रखने और खुद चलाने की पूरी प्रेरणा होती। लेकिन चूंकि वह हार्डवेयर तीसरे पक्षों को बेच रही है, इससे उल्टा संकेत मिलता है कि लाभप्रदता की कहानी वैसी नहीं बैठती जैसी बताई जा रही है।
यह लेख जांचता है कि Tesla की बेड़ा-बिक्री रणनीति उसके robotaxi महत्वाकांक्षाओं के मूल तर्क को कैसे कमजोर करती है, और इसका संभावित fleet operators, निवेशकों, तथा autonomous ride-hailing के भविष्य के लिए क्या मतलब है।
मूल वादा: Uber और Airbnb का संयोजन
सालों से Musk Tesla के भविष्य को "Uber और Airbnb के संयोजन" के रूप में पेश करते रहे हैं, जहां Tesla के मालिक - या खुद Tesla - autonomous वाहनों का एक बेड़ा तैनात करेंगे जो चौबीसों घंटे आय पैदा करेगा। ड्राइवरों को भुगतान न करने पर अर्थशास्त्र बेहद शानदार होने वाले थे। हर कार 24/7 चलेगी, सैकड़ों हजारों profit-generating मील जोड़ते हुए, जबकि Tesla हर किराए का अच्छा-खासा हिस्सा लेगी। यह नेटवर्क कार निर्माण के ऊपर बना एक उच्च-मार्जिन सॉफ्टवेयर और services business होता।
यह दृष्टि एक asset-light, उच्च-प्रतिफल, आवर्ती राजस्व स्रोत का संकेत देती है। अगर हर Cybercab सालाना दसियों हजार डॉलर का मुनाफा कमा सकता है, तो self-operating बेड़ा सोने की खान होता। Tesla पूरी value chain नियंत्रित करती, किराए वसूलती, और margin अपने पास रखती। ऐसे वाहनों को तीसरे पक्षों को बेचना तो crown jewels छोड़ देने जैसा होता।

नई पेशकश: उत्पादन के साधन बेचना
हाल की व्यवसायों तक पहुंच, हालांकि, एक बिल्कुल अलग रणनीति दिखाती है। Cybercabs को Tesla के अपने नेटवर्क के लिए रखने के बजाय, कंपनी fleet operators और enterprises से वाहन खरीदने के लिए कह रही है। वे व्यवसाय पूंजी लागत, रखरखाव और संचालन जिम्मेदारियां उठाएंगे, बदले में संभवतः भविष्य की ride-hailing आय का एक हिस्सा पाएंगे। Tesla अब भी software और network access देगी, लेकिन भौतिक asset का बड़ा हिस्सा किसी और की balance sheet पर होगा।
यह उस रणनीति से मेल खाता है जिसे Musk ने अलग-अलग रूपों में सुझाया है: car owners को network से जोड़ना, लेकिन साथ ही किसी third-party fleet company को कारें बेचना। इससे Tesla की capital intensity कम होती है, लेकिन उसकी upside भी सीमित हो जाती है। कंपनी हर ride के पूरे margin से हाथ धो बैठेगी और उसके बदले केवल vehicle sale और संभवतः service या network fee तक सीमित रहेगी। अगर robotaxi की unit economics वाकई इतनी असाधारण होतीं जितना कहा जाता है, तो यह एक अजीब फैसला होता।
नकदी से भरपूर Tesla अपने margins क्यों कम करेगी?
Tesla कोई ऐसी startup नहीं है जिसे अपनी ही fleet के लिए धन जुटाने में संघर्ष करना पड़े। कंपनी नियमित रूप से billions in operating cash flow उत्पन्न करती है। अगर उसे विश्वास होता कि robotaxi network से भारी recurring revenues मिलेंगे, तो वह आसानी से अपनी cash reserves या सस्ते debt के जरिए Cybercab fleet खुद वित्तपोषित कर सकती थी। Ownership को दूसरे व्यवसायों पर डालकर Tesla असल में risk और funding burden उन पक्षों पर डाल रही है जिन्हें उसकी अपनी ही आशावादी projections पर भरोसा करना होगा, जबकि कंपनी खुद उन्हें पूरी तरह backing देने को तैयार नहीं दिखती।
निर्माता के लिए fleets को बेचने के वैध कारण हो सकते हैं - distribution partnerships, insurance liabilities, या regulatory complexities। लेकिन इनमें से कोई भी स्पष्टीकरण मूल गणित नहीं बदलता। एक सच्ची high-margin service Tesla को नियंत्रण बनाए रखने और अपना मुनाफा अधिकतम करने के लिए प्रेरित करेगी, न कि एक ऐसा middleman बनाने के लिए जो earnings stream को dilute करे। बेचने का एकमात्र कारण यही हो सकता है कि प्रति वाहन मुनाफा operational headaches को सही ठहराने के लिए पर्याप्त नहीं है।

Robotaxi संचालन का छिपा हुआ बोझ
Autonomous ride-hailing सिर्फ sensors वाली कार पर software छोड़ देने जितना आसान नहीं है। Fleet owners को charging या cleaning, vehicle repairs, remote assistance, passenger complaints, insurance, और regulatory compliance संभालना पड़ता है। ये लागतें वास्तविक हैं, और theoretical margin को खा जाती हैं। Tesla का fleets बेचने की ओर झुकाव शायद इस बात की स्वीकृति है कि ये operational जिम्मेदारियां किसी और पर डालना बेहतर है।
इसके अलावा, Cybercab को विशेष रूप से autonomous operation के लिए डिजाइन किया गया है, जिसमें steering wheel या pedals नहीं हैं। इससे यह पारंपरिक अर्थ में private ownership के लिए अनुपयुक्त हो जाता है। अगर Tesla खुद fleet नहीं चलाना चाहती, तो उसे कोई और owner ढूंढ़ना होगा। मालिकों के लिए यह business case इस बात पर निर्भर करता है कि Tesla का network स्थिर rider demand दे, जो बदले में software के true full autonomy हासिल करने पर निर्भर है। अगर software लक्ष्य से पीछे रह जाता है, तो fleet operators के पास ऐसे वाहनों का बेड़ा रह जाता है जो अपेक्षित रूप से चल ही नहीं सकते, और उन्हें manually चलाने वाला कोई नहीं होता।
वादों को टालने का इतिहास
Musk वर्षों से "robotaxi deployment" की भविष्यवाणी कर रहे हैं - 2020 तक एक million robotaxis, 2024 में Cybercab reveal, और अब commercial operations supposedly बस कोने पर। हर deadline खिसक जाती है, और product iterations बदलते रहते हैं। इस दौरान business model भी बदलता गया है। शुरू में Tesla अपना network खुद चलाने वाली थी; फिर उसने कहा कि owners अपनी cars जोड़ सकते हैं; अब वह fleet businesses की भर्ती कर रही है। ये बदलाव किसी master plan के सहज execution का नहीं, बल्कि self-driving technology की तकनीकी और आर्थिक वास्तविकताओं से संचालित improvisation का संकेत देते हैं।
यह नवीनतम रणनीति market pressures की प्रतिक्रिया भी हो सकती है। Traditional auto sales में चुनौतियों और autonomy stories पर निर्भर valuations के बीच Tesla को ठोस प्रगति दिखानी है। इच्छुक व्यवसायों को Cybercab development या pre-production vehicles बेचना revenue और momentum पैदा करता है, भले ही robotaxi network अभी तैयार न हो। यह hype को monetize करने का तरीका है, जबकि profitable fleet चलाने की कठिन समस्या को टाल दिया जाता है।

संभावित खरीदारों के लिए इस प्रस्ताव का अर्थ
जो भी व्यवसाय Cybercab fleet खरीदने पर विचार कर रहा है, उसे संख्याओं की सावधानी से जांच करनी चाहिए। इस प्रस्ताव में संभवतः उच्च utilization rates और कम operating costs के अनुमान होंगे। लेकिन जोखिम समान रूप से साझा नहीं किया जाता। Tesla को वाहन का भुगतान upfront मिल जाता है। Fleet operator depreciation, insurance premiums, और इस संभावना का बोझ उठाता है कि autonomy software कभी पूर्ण operational readiness तक न पहुंचे। अगर network प्रदर्शन कमजोर रहा, तो operator महंगे assets के साथ फंस जाएगा जिनका retail ग्राहकों के लिए कोई resale value नहीं है, क्योंकि उन्हें manually चलाया नहीं जा सकता।
Tesla fleet operators से अपनी insurance, charging, या maintenance services इस्तेमाल करने की भी मांग कर सकती है, जिससे Tesla के लिए recurring revenue stream बनेगी और buyer पर और लागतें डाल दी जाएंगी। यह structure franchise model जैसा हो सकता है, जहां Tesla machinery और ongoing service fees दोनों से मुनाफा कमाती है, जबकि franchisee local markets और regulatory environments की अनिश्चितता उठाता है। सवाल यह है कि क्या franchisees इतने returns हासिल कर सकते हैं कि उनका capital outlay उचित ठहरे।
निष्कर्ष: विरोधाभास सच उजागर करता है
अगर Tesla के Cybercab fleets वही money-making machines होते जिनका Musk वादा करते हैं, तो Tesla का profit motive उसे उन fleets का स्वामी बनने और पूरी कमाई लेने के लिए प्रेरित करता। उन्हें तीसरे पक्षों को बेचने का निर्णय इस बात की स्वीकृति है कि या तो प्रति वाहन लाभ सार्वजनिक रूप से बताए गए स्तर से कम है, या Tesla उस operational burden को उठाने को तैयार नहीं है जो इसे देने के लिए जरूरी है। किसी भी स्थिति में, व्यवसायों को दिया जा रहा यह प्रस्ताव confidence का संकेत नहीं - risk के हस्तांतरण का संकेत है।
स्मार्ट निवेशकों और fleet buyers को इसे उसी रूप में देखना चाहिए: उच्च-मार्जिन platform promise से हटकर अधिक पारंपरिक capital equipment sales model की ओर एक बदलाव। Robotaxi revolution अंततः आ सकती है, लेकिन अगर आई भी, तो लाभ उन लोगों को नहीं मिलेगा जिन्होंने केवल कारें खरीदीं। लाभ उसी को मिलेगा जो network नियंत्रित करेगा, और Tesla आपको साफ बता रही है कि वह gold खुद खोदने के बजाय pickaxe बेचना पसंद करेगी।
यह लेख Electrek की रिपोर्टिंग पर आधारित है। मूल लेख पढ़ें.
Originally published on electrek.co




