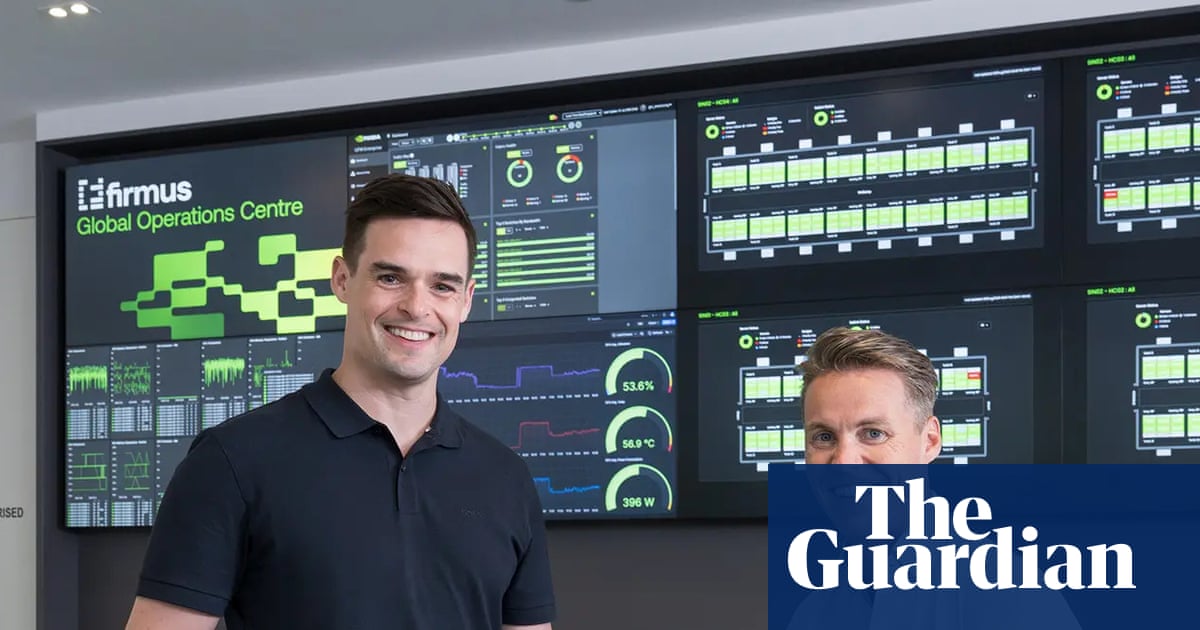
Firmus Technologies a abandonné son projet d'introduction à l'Australian Securities Exchange, renonçant à ce qui aurait été la plus importante introduction en bourse du pays depuis celle de Telstra en 1997, après que l'appétit des investisseurs pour son activité de datacentres IA tant promue ne s'est pas matérialisé au prix demandé par ses propriétaires.
L'entreprise cherchait à lever environ 7 milliards de dollars via une introduction en bourse à 11 dollars par action, une opération qui aurait valorisé l'entreprise à environ 44 milliards de dollars et l'aurait placée parmi les plus grandes sociétés de l'ASX dès son premier jour de cotation. Les actions devaient commencer à être négociées le 23 octobre. Le conseil d'administration a finalement renoncé à l'offre vendredi matin.
Un argumentaire qui s'est effondré en quelques jours
Un porte-parole de Firmus a déclaré que les administrateurs avaient conclu que la poursuite de l'offre n'était plus dans l'intérêt de l'entreprise ni de ses actionnaires. Le porte-parole a indiqué que Firmus chercherait désormais des capitaux sur les marchés privés et envisagerait d'autres options sur les marchés publics et privés, promettant davantage d'informations aux actionnaires à mesure que ces pistes se développent.
Le revirement s'est opéré rapidement. Au milieu de la semaine, les banquiers de l'entreprise avaient conclu que la demande avait été largement surestimée dans leur effort pour lever 7 milliards de dollars, selon les informations rapportées sur cette levée avortée. Cette prise de conscience a déclenché des discussions frénétiques sur une forte réduction du prix proposé de 11 dollars par action, avant que la décision ne soit prise d'abandonner purement et simplement l'introduction en bourse.
La tournée de présentation aux investisseurs, menée avec l'aide de cinq courtiers, reposait sur une proposition simple : que Firmus pouvait traduire l'engouement mondial pour l'IA générative en un portefeuille de campus informatiques à l'échelle industrielle. Ce qu'elle n'a pas réussi à faire, c'est convaincre suffisamment de gestionnaires de fonds que les chiffres associés à cette proposition justifiaient le prix d'entrée.

Deux sites, une valorisation de 44 milliards de dollars et un scepticisme croissant
La difficulté centrale résidait dans l'écart entre l'ampleur de l'ambition et la maturité de l'activité sous-jacente. Au moment de l'introduction envisagée, Firmus ne disposait que de deux petits sites opérationnels, ce qui la maintenait fermement dans sa phase de démarrage alors même qu'elle se présentait comme un futur poids lourd de l'économie de l'IA.
Les investisseurs étaient en substance invités à cautionner une valorisation énorme sur la base de bénéfices prévisionnels plutôt que de revenus démontrés, et ce scepticisme semble s'être durci au fil du processus de constitution du carnet d'ordres. Une entreprise disposant d'une poignée d'installations et d'un pipeline de construction s'étalant sur plusieurs décennies est une proposition très différente dans un prospectus que dans un tableur construit autour d'une demande projetée.
- Prix de l'offre : 11 dollars par action
- Montant visé : environ 7 milliards de dollars
- Valorisation implicite : environ 44 milliards de dollars
- Date de cotation prévue : 23 octobre, ensuite abandonnée
- Empreinte opérationnelle au moment de l'introduction : deux petits sites
Des soutiens de premier plan qui n'ont pas suffi
Firmus est entrée dans le processus avec une liste de soutiens exceptionnellement solide. Le fabricant de puces Nvidia soutenait l'entreprise, aux côtés des firmes de Wall Street Blackstone, Jane Street et Coatue. Sur le papier, cette combinaison ressemblait exactement à la crédibilité dont une jeune entreprise d'infrastructure a besoin lorsqu'elle demande des milliards au marché public.
Le résultat suggère que les grands noms pèsent moins lourd lorsqu'il s'agit de demander au marché coté de financer un déploiement à forte intensité capitalistique à un prix qui ne laisse guère de place à la déception. Les investisseurs privés peuvent tolérer de longs horizons et l'illiquidité. Les acheteurs d'une introduction en bourse, en revanche, ont tendance à vouloir des preuves à plus court terme que l'argent générera des rendements, en particulier lorsque les taux d'intérêt et les coûts de construction sont tous deux des variables d'actualité.

Qui se cache derrière Firmus
L'entreprise est dirigée par un trio : Tim Rosenfield, Oliver Curtis et Jonathan Levee, l'ancien beau-frère de Curtis. Tous trois ont été les visages publics d'une entreprise qui se positionnait au cœur de l'émergence de l'Australie comme hub de traitement de données pour l'ensemble de la région.
Leur défi consiste désormais à préserver ce récit sans la validation, ni les capitaux, qu'une introduction en bourse réussie aurait apportées. Une introduction avortée n'est pas simplement un revers de financement ; c'est un verdict public sur l'estimation que l'entreprise fait de sa propre valeur, prononcé par les investisseurs qui la connaissent le mieux.
Le plan : des usines d'IA à refroidissement liquide
La stratégie affichée de Firmus consistait à construire des installations à refroidissement liquide qu'elle décrit comme des usines d'IA, en commençant par l'Australie puis en s'étendant à travers l'Asie. Ces campus sont conçus pour la densité des puces accélératrices les plus récentes, qui génèrent bien plus de chaleur que les baies de serveurs conventionnelles et exigent donc de nouvelles approches en matière de refroidissement, d'alimentation électrique et de conception des sites.
Les construire à grande échelle est gourmand en capital et lent. Il faut sécuriser les terrains, négocier les accords d'approvisionnement énergétique, concevoir les systèmes de refroidissement et verrouiller les chaînes d'approvisionnement bien avant qu'une seule baie ne soit mise sous tension. Rien de tout cela n'est impossible à financer en privé, mais le capital privé arrive généralement à des conditions différentes — généralement plus coûteuses, moins transparentes et plus lentes à réunir qu'une grande levée publique.
Ce qui se passe ensuite
Firmus a indiqué qu'elle chercherait des financements privés et pourrait revenir sur les marchés publics plus tard, soit par une nouvelle tentative d'introduction, soit par une autre voie. La suite dépendra de la capacité de l'entreprise à présenter plus de deux petits sites opérationnels et à convertir ses prévisions en revenus contractuels.
La lecture plus large pour le secteur technologique australien est inconfortable. Une introduction de cette taille, soutenue par des investisseurs de ce calibre, était largement considérée comme un test de la capacité du marché local à absorber un véritable grand récit d'infrastructure IA. Il n'a pas pu le faire, du moins pas au prix demandé, et cet échec obligera la prochaine entreprise présentant un argumentaire similaire à redoubler d'efforts pour convaincre les investisseurs.
Un test pour le boom des datacentres du pays
L'introduction abandonnée intervient au milieu d'un débat actif sur la rapidité avec laquelle la construction de datacentres en Australie devrait progresser et sur ce que ce déploiement coûte à l'économie au sens large. Des questions ont été soulevées quant à savoir si le boom des infrastructures numériques évince d'autres priorités, notamment le logement, à un moment où le pays construit un très grand nombre de nouveaux logements.
À cette question s'en ajoute une plus tranchante pour les investisseurs : les valorisations attachées aux entreprises d'infrastructure de l'ère de l'IA peuvent-elles survivre au contact d'un marché public ? Le recul de Firmus offre une réponse précoce, bien que partielle — l'appétit pour l'IA est indéniable, mais la volonté de payer presque n'importe quel prix pour y être exposé ne l'est pas.
Pour l'instant, Firmus reste privée, ses plans d'expansion intacts sur le papier et sa voie de financement non résolue. Le prochain mouvement de l'entreprise, qu'il s'agisse d'un tour privé ou d'une offre publique retravaillée, sera suivi de près comme un signal de l'endroit où se situent désormais les limites du financement des infrastructures d'IA.
Cet article est basé sur un reportage de The Guardian. Lire l'article original.
Originally published on theguardian.com