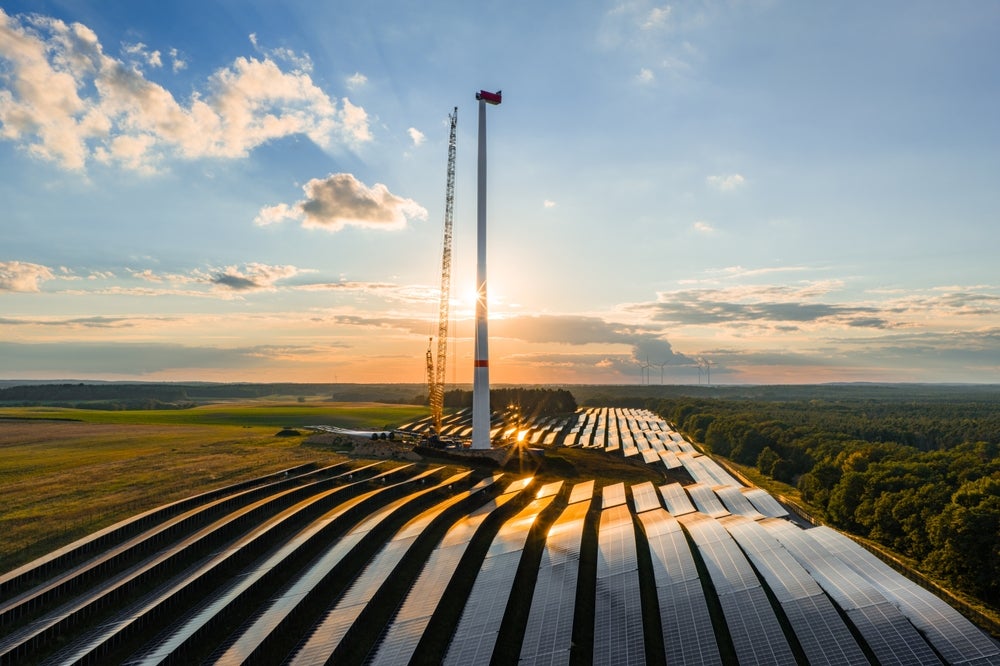
Le chiffre est énorme, mais le goulot d’étranglement est concret
Le pipeline mondial de production d’électricité a atteint une échelle qui aurait semblé improbable il y a dix ans. Selon le document source, la valeur des projets potentiels hors pétrole et gaz s’élève désormais à environ 8,09 billions de dollars, couvrant le solaire, l’éolien, l’hydroélectricité, le nucléaire, le gaz et les infrastructures de soutien. En apparence, ce chiffre témoigne d’un élan extraordinaire en faveur de l’investissement mondial dans l’électricité et de la transition énergétique au sens large.
Mais le détail le plus important n’est pas le total mis en avant. C’est l’emplacement des projets. Près de 63,8 % de la valeur reste au stade de pré-planification ou de planification, tandis que seulement 22,5 % est déjà en cours d’exécution. C’est cet écart entre l’ambition annoncée et la construction réelle qui déterminera la prochaine phase du marché.
Le défi est passé de la vision à la concrétisation
Pendant des années, la question centrale dans le secteur de l’électricité était de savoir si les gouvernements, les services publics et les investisseurs engageraientsuffisamment de capitaux et de soutien politique pour remplacer des systèmes vieillissants et développer une production plus propre. Dans de nombreuses régions, cette question a au moins partiellement reçu une réponse affirmative. Il existe désormais un pipeline substantiel à travers les technologies et les zones géographiques.
La question la plus difficile est de savoir si ces projets peuvent franchir la séquence qui transforme réellement un concept en électricité livrée au réseau: obtention des permis, raccordement au réseau, financement, achats, contractualisation et exécution. Le texte source présente cela comme un test de constructibilité, et cette formulation est juste. Une capacité n’est pas livrée par l’intention seule. Elle est fournie par des institutions et des chaînes d’approvisionnement capables d’absorber le risque et de tenir les délais.

Les renouvelables dominent le pipeline, mais l’intégration est désormais la contrainte
La composition du pipeline confirme l’orientation du secteur. L’éolien représente environ 40 % de la valeur totale, soit 3,21 billions de dollars, avec une capacité nouvelle estimée à 1 834 gigawatts. Les projets solaires photovoltaïques représentent 16 %, soit 1,30 billion de dollars, pour 1 329 gigawatts. L’hydroélectricité ajoute encore 15 %, soit 1,18 billion de dollars, et 810 gigawatts.
Ces chiffres montrent que les renouvelables ne sont plus un cas marginal dans le développement mondial de l’électricité. Elles sont au cœur du pipeline. Mais la domination en volume de projets ne supprime pas le problème systémique plus difficile. À mesure que davantage de production intermittente est planifiée, l’intégration devient la véritable contrainte. Les systèmes électriques ont besoin de mises à niveau du réseau, d’une planification des lignes de transport, de stockage, de capacités pilotables de soutien et de règles plus claires pour ordonner ce qui est construit et quand.
Autrement dit, le nombre de projets et les montants investis peuvent croître plus vite que la préparation des infrastructures. C’est à ce niveau que commencent les retards.
Les coûts, la croissance et les chaînes d’approvisionnement compliquent le passage à la construction
Le document source identifie plusieurs pressions qui redessinent déjà l’économie des projets: ralentissement de la croissance mondiale, hausse des coûts de l’énergie et de la construction, et perturbations persistantes des chaînes d’approvisionnement. Ces pressions comptent non seulement parce qu’elles gonflent les budgets, mais aussi parce qu’elles modifient les comportements sur l’ensemble de la chaîne de valeur.
Les développeurs sont confrontés à davantage d’incertitude sur les coûts finaux. Les investisseurs examinent de plus près la réglementation et la stabilité des revenus. Les entreprises de construction augmentent les marges de contingence pour se protéger contre l’inflation, les retards de livraison des équipements ou les composants manquants. Un projet qui paraissait finançable sous un certain ensemble d’hypothèses peut devenir fragile si les calendriers du réseau dérapent ou si du matériel clé devient plus difficile à sécuriser.
C’est pourquoi le document soutient que le marché se décide désormais au moment du passage de phase. Faire passer un projet de la planification initiale à l’exécution exige plus qu’un optimisme général sur la demande à long terme d’électricité. Il faut avoir la certitude que les risques réels ont été intégrés dans les prix, que les autorisations ont été obtenues et que les équipements critiques ont été sécurisés.

L’option la moins chère n’est plus automatiquement la plus attractive
L’une des implications les plus révélatrices de cet environnement est l’évolution de la valeur de la certitude. Dans des périodes relativement stables, les donneurs d’ordre peuvent privilégier l’offre la moins chère et s’attendre à ce que le système absorbe les frictions normales. Dans un marché plus tendu et plus volatil, le prix affiché le plus bas peut être moins séduisant s’il ne peut pas résister à l’inflation, aux pénuries de transformateurs, aux retards réglementaires ou aux contraintes de main-d’œuvre.
Cela change la manière dont les clients évaluent les développeurs, les entrepreneurs et les fournisseurs d’équipements. La fiabilité de la livraison devient un facteur de différenciation stratégique. Il en va de même pour la qualité des contrats et le réalisme des calendriers. En pratique, le secteur pourrait évoluer vers un marché où la crédibilité d’exécution vaut davantage que des hypothèses trop agressives.
Pourquoi la prochaine phase de la transition pourrait sembler plus lente, même si elle est plus vaste
Il existe un paradoxe au moment actuel. La transition énergétique peut être à la fois plus ambitieuse et plus difficile. Le pipeline de projets est plus profond qu’auparavant, mais chaque couche supplémentaire d’échelle accroît la pression sur les réseaux, les chaînes d’approvisionnement, les systèmes d’autorisation et le financement. Cela signifie que les progrès visibles ne suivront pas toujours la taille apparente de l’opportunité.
Certains projets avanceront rapidement. D’autres resteront bloqués plus longtemps que prévu en phase de développement, ou deviendront non rentables sous des hypothèses révisées. L’écart entre le pipeline et la mise en service n’est donc pas le signe d’une faiblesse de la demande. C’est le signe que la mise en œuvre est devenue le champ de bataille décisif.
La véritable tâche du secteur est la discipline d’exécution
Le message central des données n’est pas que le monde manque d’ambition énergétique. C’est que cette ambition est désormais suffisamment abondante pour révéler chaque faiblesse opérationnelle du système. Un pipeline de mille milliards de dollars ne garantit pas des ajouts de capacité si le marché ne peut pas convertir les plans en actifs construisibles à grande échelle.
Cela accorde une importance accrue aux aspects les moins visibles de la transition: accords de raccordement au réseau, réforme des permis, résilience des chaînes d’approvisionnement, contrats bancables et gestion disciplinée des projets. Ce ne sont plus des questions secondaires. Ce sont les principaux déterminants de la concrétisation du déploiement de la production d’électricité.
Le pipeline mondial montre que le capital et l’intention s’alignent derrière un système électrique transformé. Le prochain test est à la fois plus simple et plus difficile. Le secteur peut-il construire ce qu’il a promis? À ce stade, c’est la question qui compte davantage que la taille du chiffre affiché.
Cet article est basé sur un reportage d’Energy Monitor. Lire l’article original.
Originally published on energymonitor.ai




