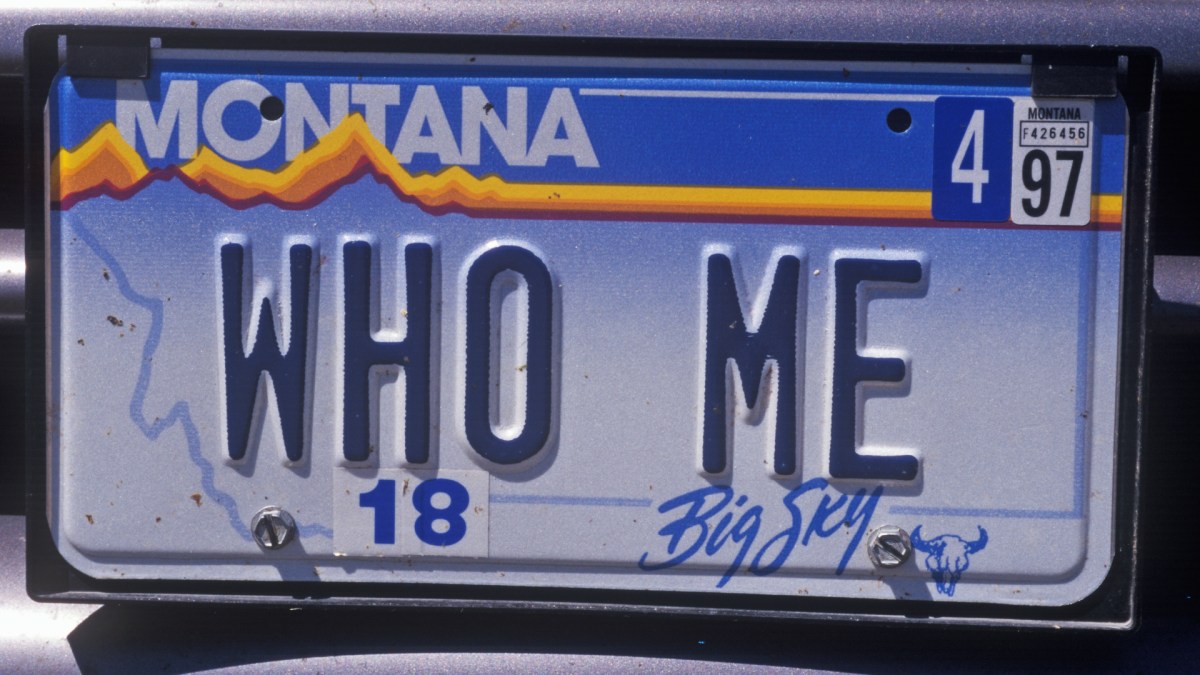
California cierra oficialmente la laguna de las placas de matrícula de Montana
California ha cerrado oficialmente un resquicio de larga data que permitía a residentes adinerados evitar el impuesto de uso estatal registrando vehículos a nombre de empresas fantasma fuera del estado, especialmente en Montana. El cambio llega a través del Proyecto de Ley Estatal 1406 de California, titulado "Sales and Use Tax Law: vehicles: shell companies" (Ley de Impuesto sobre Ventas y Uso: vehículos: empresas fantasma), que se convirtió en ley el 30 de septiembre de 2026, tras más de siete meses de trámite legislativo. El resultado es un camino mucho más estrecho para cualquiera que espere mantener un automóvil de lujo, un barco o una aeronave registrados fuera de California mientras los sigue usando en el estado.
La laguna de las placas de matrícula de Montana ha sido una estrategia familiar —y controvertida— en los círculos automotrices durante décadas. Montana no cobra impuesto sobre las ventas en la compra de vehículos, y tampoco exige a los propietarios inspeccionar o someter sus autos a pruebas de emisiones. Esas dos características hacían atractivo al estado para quienes querían comprar y registrar vehículos costosos sin pagar el impuesto sobre ventas o de uso de California. Pero el arreglo no se trataba simplemente de trasladar papeleo a Montana. Dependía de las reglas de California para determinar si un negocio era residente de California.
Lo que permitía la antigua regla de California
Según la ley vigente de California, cualquier vehículo, embarcación o aeronave que un residente de California envíe o traiga al estado está sujeto a tributación bajo la Ley de Impuesto sobre Ventas y Uso de California, independientemente de dónde esté registrado. Ese principio se aplica a individuos y a vehículos registrados a nombre de negocios. Pero como los negocios no son personas, la ley usaba una prueba diferente para decidir si una empresa contaba como residente de California.
El antiguo marco se centraba en dónde estaba radicado el negocio. Si más de la mitad de un negocio se poseía fuera de California, el propietario podía potencialmente mantener un vehículo registrado a nombre de ese negocio fuera del estado sin pagar el impuesto de uso de California. El material de origen describe esto como una simplificación, pero la idea básica era que una empresa con sus raíces principales en otro lugar podría no ser tratada como un negocio de California incluso si parte de su actividad tocaba el estado.
Esa distinción creaba espacio para arreglos legítimos. Por ejemplo, alguien que viviera en Nevada podría registrar un vehículo a nombre de un negocio con sede en Nevada y aún así mantener legalmente ese auto en California si operaba una oficina sucursal en el lado californiano del lago Tahoe. Siempre que la mayor parte del negocio estuviera radicada en Nevada, se podía satisfacer la antigua prueba. El vehículo permanecía con placas de Nevada, y el impuesto de uso de California no se aplicaba automáticamente.
Cómo la laguna se convirtió en una estrategia de LLC de Montana
El problema comenzó cuando la gente empezó a formar LLC falsas en Montana, aunque la fuente señala que Montana no fue el único estado utilizado. Al registrar un vehículo a nombre de una LLC de Montana, un propietario podía intentar combinar la ausencia de impuesto sobre ventas de Montana en la compra de vehículos con sus requisitos más ligeros de inspección y emisiones. El vehículo podría estar guardado y conducirse principalmente en California, pero en el papel pertenecía a una empresa fuera del estado. La antigua prueba de "californianidad" de California dejaba una apertura para esa estructura, especialmente porque solo las empresas y las sociedades de responsabilidad limitada estaban sujetas a la prueba.

Qué cambia la SB 1406
La SB 1406 ataca la estructura directamente. Primero, amplía los tipos de entidades comerciales cubiertas por la prueba de "californianidad" de California. Según la ley anterior, la prueba se aplicaba a empresas y LLC. La nueva ley añade sociedades colectivas, sociedades limitadas y sociedades de responsabilidad limitada a la definición. Eso cierra una brecha obvia: si la regla solo cubriera las LLC, se podría eludir organizándose bajo otro tipo de entidad.
El segundo cambio es más amplio. Según el resumen del proyecto de ley, una empresa fantasma se considera residente de California si cualquier accionista, socio, miembro o propietario beneficiario es residente de California. Ese lenguaje elimina el antiguo umbral del 50%. Bajo la regla anterior, un negocio podía permanecer fuera de la definición de California si la mayor parte de su propiedad u operaciones estaba radicada en otro lugar. Bajo la SB 1406, un solo residente de California en la cadena de propiedad puede arrastrar a toda la empresa fantasma a la residencia de California a efectos de esta presunción.
Eso importa porque el vehículo —o embarcación o aeronave— no necesita estar registrado en California para activar la cuestión fiscal. La ley ya dice que un residente de California que envíe o traiga dicha propiedad al estado está sujeto a tributación bajo la Ley de Impuesto sobre Ventas y Uso. Si el negocio que posee el activo ahora se trata como residente de California, entonces el activo mantenido en California queda sujeto a la tributación de California. El texto de origen lo dice sin rodeos: eso incluye Lamborghinis y Bugattis.
El fin de la prueba del 50%
El colapso de la antigua prueba del 50% es el corazón de la reforma. Antes de la SB 1406, la pregunta solía girar en torno a dónde estaba principalmente radicado o poseído el negocio. Después de la SB 1406, la pregunta puede depender de quién está detrás del negocio. Si cualquiera que dirija el negocio es residente de California según la definición actualizada, se presume que el negocio mismo es residente de California. La antigua estrategia de estacionar un auto en una LLC de Montana mientras se vive en California se vuelve mucho más difícil de defender.
- La cobertura de entidades comerciales se amplía de empresas y LLC a sociedades colectivas, sociedades limitadas y sociedades de responsabilidad limitada.
- Una empresa fantasma puede ser tratada como residente de California si cualquier accionista, socio, miembro o propietario beneficiario es residente de California.
- El anterior umbral del 50% fuera del estado ya no proporciona el mismo refugio.
- Los vehículos, embarcaciones y aeronaves traídos a California por un residente de California siguen sujetos al impuesto de uso, incluso si están registrados en otro lugar.
Por qué el cambio importa más allá de Montana
Aunque la estrategia se llama comúnmente la laguna de las placas de matrícula de Montana, la fuente deja claro que Montana no fue el único estado utilizado. El verdadero problema es la estructura de empresa fantasma y su interacción con la residencia fiscal de California. La SB 1406 no se dirige simplemente al sistema de registro de un estado. Reescribe cómo California decide si un negocio es residente, y trae más tipos de entidades y más escenarios de propiedad a esa decisión.
Para los propietarios de autos de alta gama, el efecto práctico podría ser significativo. El impuesto de uso de California puede aplicarse a activos valiosos que fueron comprados fuera del estado y luego traídos a California. Si la empresa tenedora se considera residente de California, el registro fuera del estado ya no necesariamente protege al propietario de esa responsabilidad. El texto de origen no detalla el proceso completo de penalización o evaluación, pero deja claro que la exposición fiscal ahora sigue al activo hacia California cuando la estructura de propiedad no supera la prueba de residencia actualizada.
La nueva regla también afecta más que a los autos. El estatuto subyacente cubre vehículos, embarcaciones y aeronaves. Eso significa que una estrategia de empresa fantasma de Montana también podría haberse usado para barcos o aviones. Al cambiar la prueba de residencia para las empresas fantasma, la SB 1406 abarca esas categorías sin necesidad de legislación separada para cada tipo de activo.

Qué sucede después con los registros fuera del estado
Para los residentes de California que actualmente poseen un vehículo, embarcación o aeronave a través de una empresa fantasma fuera del estado, la SB 1406 cambia el cálculo de riesgo. La antigua suposición —que un negocio podía permanecer fuera de California siempre que la mayor parte estuviera radicada en otro lugar— ya no aplica de la misma manera. Si cualquier accionista, socio, miembro o propietario beneficiario es residente de California, la empresa fantasma puede ser tratada como residente de California, y el activo mantenido en California puede quedar sujeto a la tributación de California.
La ley no elimina el registro comercial legítimo fuera del estado. Sin embargo, sí hace que el arreglo al estilo Montana sea mucho más difícil de sostener. El lenguaje del resumen del proyecto de ley es amplio, y la expansión a sociedades colectivas y sociedades de responsabilidad limitada muestra que los legisladores tenían la intención de cerrar las brechas entre tipos de entidades. Para los propietarios que se apoyaban en una lectura estrecha de las antiguas reglas, la reforma elimina el refugio más importante: el umbral del 50%.
La conclusión
La nueva ley de California marca el fin de una era para uno de los resquicios fiscales automotrices más comentados. Tras más de siete meses de maniobras legislativas, la SB 1406 se convirtió en ley el 30 de septiembre de 2026, y cierra específicamente el camino de las empresas fantasma que había permitido a algunos residentes de California registrar vehículos costosos fuera del estado mientras evitaban el impuesto de uso de California. La antigua prueba del 50% desapareció, las sociedades colectivas y entidades similares ahora están cubiertas, y un solo propietario residente de California puede hacer que toda una empresa fantasma sea residente de California para este propósito.
Para cualquiera que se apoyara en una LLC de Montana o una estructura similar fuera del estado para poseer un auto, un barco o un avión, el cálculo ha cambiado. La laguna no solo se ha estrechado en los márgenes; su mecanismo central ha sido atacado. California ahora tiene un estándar más claro y estricto sobre cuándo se respetará un registro comercial fuera del estado, y cuándo el estado tratará el activo como parte de su propia base imponible.
Este artículo se basa en reportajes de The Drive. Lee el artículo original.

Originally published on thedrive.com




