La tecnología de defensa europea se encamina hacia su mayor año de financiación hasta la fecha
El capital riesgo está fluyendo hacia la tecnología de defensa europea a un ritmo que el sector nunca había registrado. Dealroom, la firma de datos que sigue la financiación de capital riesgo en todo el mundo, proyecta que las startups de defensa de toda Europa recaudarán un récord de 10.500 millones de dólares durante 2026, aproximadamente cuatro veces los 2.600 millones que recaudaron un año antes. La previsión aparece en el informe anual State of Defence Tech, publicado el lunes por Dealroom junto con Resilience Media.
La trayectoria ya es visible en las cifras del año hasta la fecha. Hasta el 20 de septiembre, las startups europeas de defensa habían captado 7.400 millones de dólares, una suma impulsada en gran medida por un puñado de rondas muy grandes. En el punto equivalente del año anterior, la edición de 2025 del informe registró solo 1.500 millones para las startups europeas que operan en el ámbito de la defensa, una brecha que subraya la rapidez con la que ha cambiado el apetito de los inversores.
Los autores del informe enmarcan el auge como una aceleración europea más que una desaceleración en otros lugares. Como lo expresó Dealroom, la tendencia representa "Europa poniéndose al día más que Estados Unidos desacelerando", y señala que la financiación en los 27 de la UE más que se duplicó en un solo año.
La cuota de Europa en la inversión global en tecnología de defensa sigue subiendo
Los totales principales solo cuentan parte de la historia. La porción del continente en el pastel global de la inversión en tecnología de defensa se está expandiendo. Para septiembre, la Unión Europea representaba el 21% de la financiación de startups de defensa recaudada a nivel mundial, frente al 15% un año antes. En el mismo período, la cuota de Estados Unidos cayó al 75%, el nivel más bajo que Dealroom ha registrado jamás.
Ese cambio importa porque la tecnología de defensa ha sido históricamente un mercado dominado por el capital estadounidense y las empresas estadounidenses. Los datos sugieren que los inversores, gobiernos y fundadores europeos están construyendo un ecosistema capaz de competir por los mismos fondos. Francia, Alemania y el Reino Unido han tomado medidas para convertir la innovación en defensa en una prioridad política, y las cifras de financiación parecen estar respondiendo ahora.
Las megarrondas dominan el panorama europeo
Un rasgo llamativo de las cifras de 2026 es lo concentrado que se ha vuelto el capital. Las megarrondas —el término del sector para los mayores eventos de financiación privada— representaron más del 85% de todo el capital riesgo invertido en startups europeas de defensa este año. Es una proporción inusualmente alta para cualquier sector, e indica que un pequeño número de empresas está absorbiendo la inmensa mayoría de la financiación disponible.
El ejemplo más claro es Helsing, el especialista alemán en IA de defensa, que cerró una ronda Serie E de 1.800 millones de dólares en julio. Alemania ha sido el motor de esta concentración: según el informe, las startups alemanas han establecido todos los récords de recaudación en capital riesgo de tecnología de defensa europea desde 2023. Esa consistencia ha convertido al país en el centro gravitacional del sector en el continente.
Los drones y los sistemas autónomos absorben la mayor parte del capital
Dónde aterriza el dinero es casi tan notable como cuánto hay. Europa está canalizando la mayor parte de su capital riesgo hacia drones y sistemas autónomos, que captaron el 74% de la financiación en la UE y el 77% en el Reino Unido. En contraste, el mismo segmento representó el 57% de la inversión en Estados Unidos, una señal de que los inversores europeos apuestan de forma más estrecha por las plataformas no tripuladas.
Las empresas que recaudaron dinero en este segmento durante el año incluyen Helsing, Quantum Systems y Stark en Alemania, Harmattan AI en Francia, y Cambridge Aerospace en el Reino Unido. Su prominencia refleja tanto la demanda en el campo de batalla de sistemas baratos y atribuibles como la confianza de los inversores en que la autonomía impulsada por software definirá la próxima generación de adquisiciones de defensa.
El desglose por segmentos en Europa, medido hasta septiembre, muestra cómo se distribuye el gasto:
- Vehículos aéreos no tripulados: 4.700 millones de dólares, la categoría individual más grande por un amplio margen
- Observación de la Tierra e imágenes satelitales: 1.800 millones de dólares
- Soluciones antidrón: 1.200 millones de dólares
- Vehículos de lanzamiento: 1.200 millones de dólares
- Robótica marítima: 796 millones de dólares
Alemania lidera mientras Múnich emerge como centro neurálgico
Las cifras a nivel de país refuerzan el dominio de Alemania. Las startups alemanas de defensa recaudaron 3.500 millones de dólares en capital riesgo este año, muy por delante de Finlandia con 1.200 millones, el Reino Unido con 932 millones y Francia con 376 millones. El fuerte desempeño de Finlandia es notable dada la tamaño de su economía, y refleja la posición de primera línea del país nórdico y su maduro sector tecnológico.
A nivel de ciudad, Múnich se ha establecido como la capital europea de la tecnología de defensa, atrayendo 3.000 millones de dólares en financiación de capital riesgo hasta el 20 de septiembre. Esa concentración otorga a la ciudad bávara una influencia descomunal sobre el pipeline de innovación en defensa del continente.
La financiación en toda la OTAN también está batiendo récords
El auge europeo está inserto en una expansión más amplia de toda la OTAN. Las startups de defensa de toda la alianza recaudaron 27.100 millones de dólares en capital riesgo en lo que va de 2026, superando ya los 14.500 millones recaudados durante todo 2025. Dealroom pronostica que el total alcanzará los 38.500 millones de dólares para finales de diciembre, lo que representaría otro salto de escala en la inversión privada en tecnología de defensa.
Esa cifra es significativa más allá del mundo de las startups. Sugiere que el capital privado está empezando a tratar la defensa como un sector de crecimiento duradero en lugar de un nicho, y que los inversores institucionales, los fondos de crecimiento y los vehículos soberanos que respaldan rondas de etapas posteriores se están sintiendo cómodos con esta clase de activos.
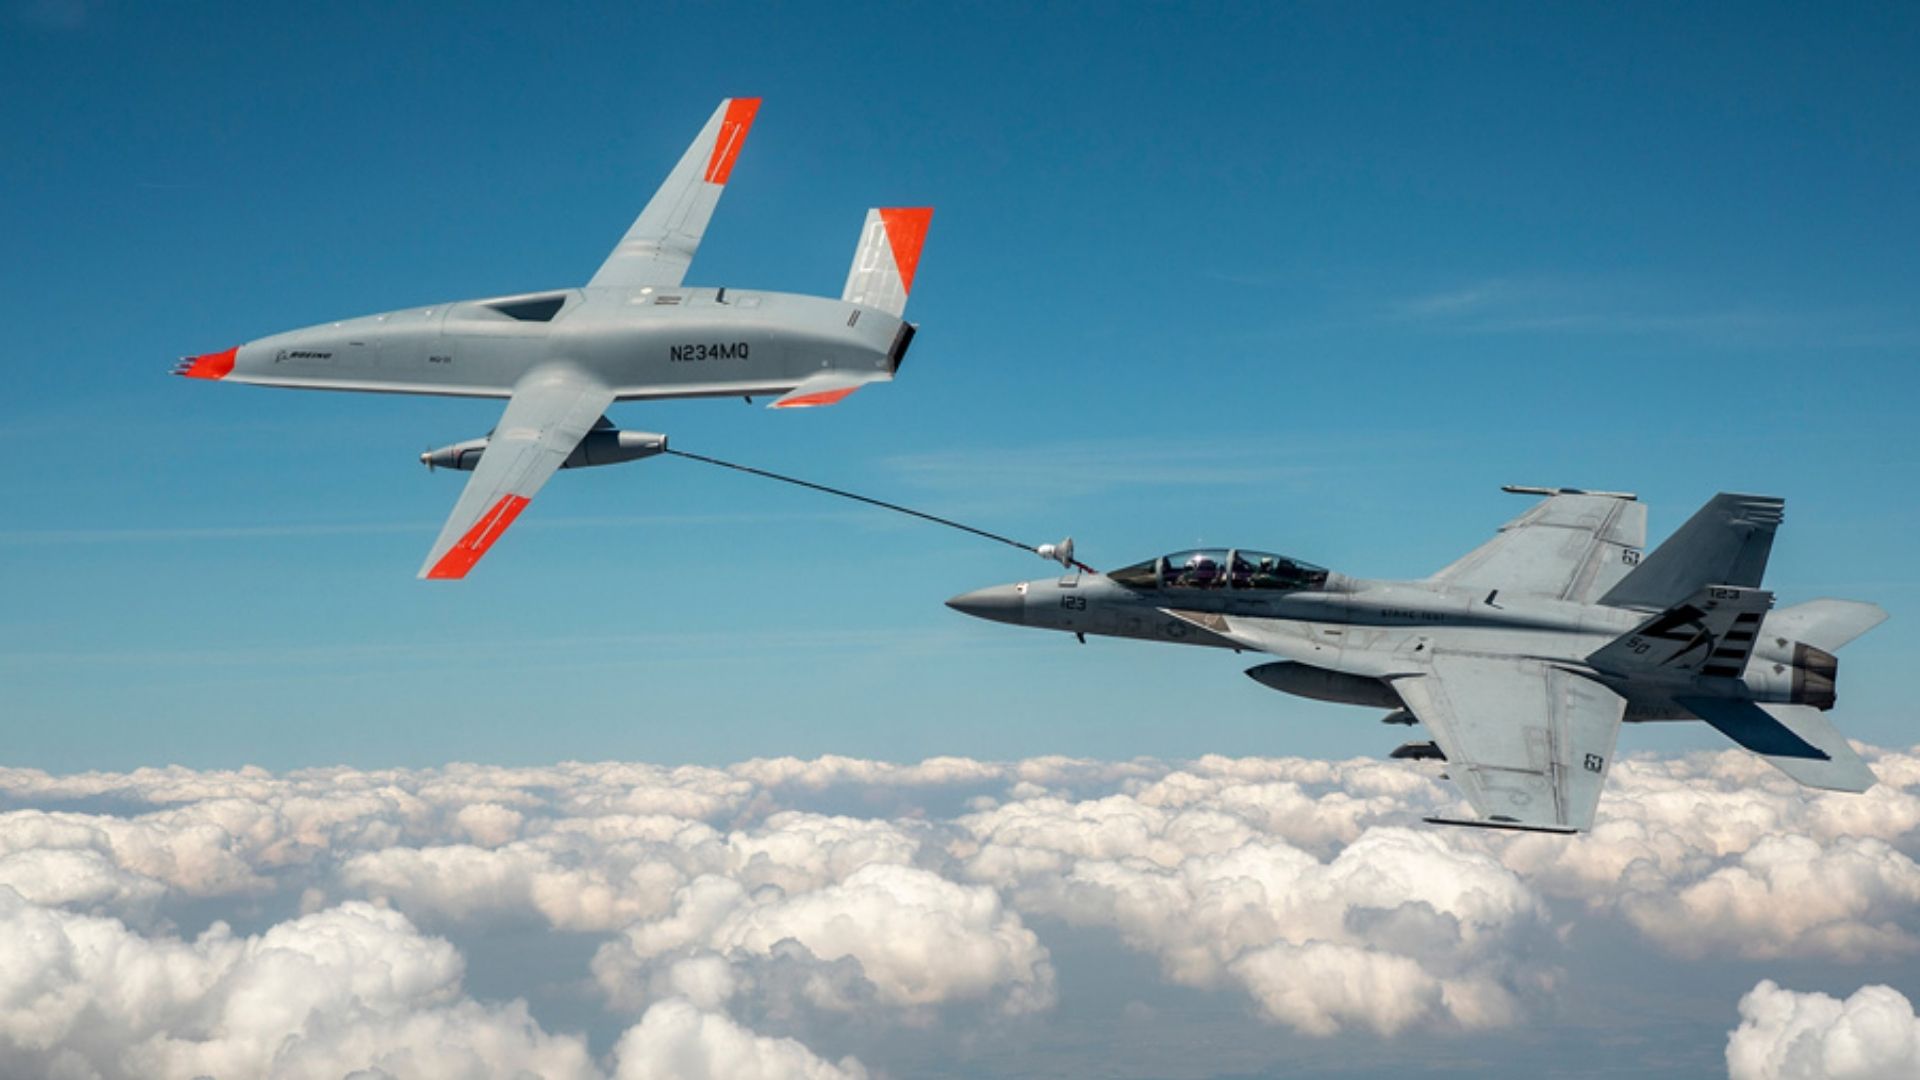
La robótica terrestre sigue siendo un caso atípico llamativo
No todos los segmentos participan del auge. Las startups europeas que trabajan en robótica terrestre, o vehículos terrestres no tripulados, han recaudado solo 77,6 millones de dólares en capital riesgo en lo que va del año, un error de redondeo comparado con los miles de millones dirigidos a sistemas aéreos. La disparidad apunta a un mercado donde los desafíos técnicos, la incertidumbre en las adquisiciones y la relativa inmadurez de la autonomía terrestre han mantenido cautelosos a los inversores.
Si esa brecha se cierra dependerá de la rapidez con que los ejércitos articulen los requisitos para las plataformas terrestres no tripuladas y de la contundencia con que las startups puedan demostrar que sus sistemas funcionan de manera fiable fuera de entornos controlados.
Qué señalan las cifras para la base de defensa europea
En conjunto, los hallazgos de Dealroom y Resilience Media describen una región que ha pasado de los márgenes de la inversión en tecnología de defensa a una posición central en cuestión de unos pocos años. Las startups europeas ahora ostentan una cuota mayor de la financiación global que en cualquier otro momento de la historia del informe, las megarrondas son la norma más que la excepción, y una sola ciudad —Múnich— alberga una concentración de capital comparable a todo un ecosistema nacional de tamaño medio.
La concentración conlleva riesgos. Un mercado donde más del 85% del capital va a un pequeño número de megarrondas es vulnerable a un cambio de sentimiento, y una cartera tan inclinada hacia los drones aéreos puede resultar estrecha si cambian las prioridades de adquisición. La robótica terrestre y los sistemas marítimos siguen comparativamente infrafinanciados a pesar del claro interés operativo.
Aun así, la dirección del viaje es inequívoca. Con la financiación de capital riesgo en toda la OTAN en camino de acercarse a los 38.500 millones de dólares para diciembre y los totales europeos cuadruplicándose año tras año, el sector de tecnología de defensa del continente ha pasado el punto en que puede describirse como incipiente. La pregunta para inversores y responsables políticos ya no es si Europa puede construir una industria de tecnología de defensa a escala, sino cómo se convierte ese capital en capacidad desplegada.
Este artículo se basa en reportajes de Defense News. Lea el artículo original.
Originally published on defensenews.com