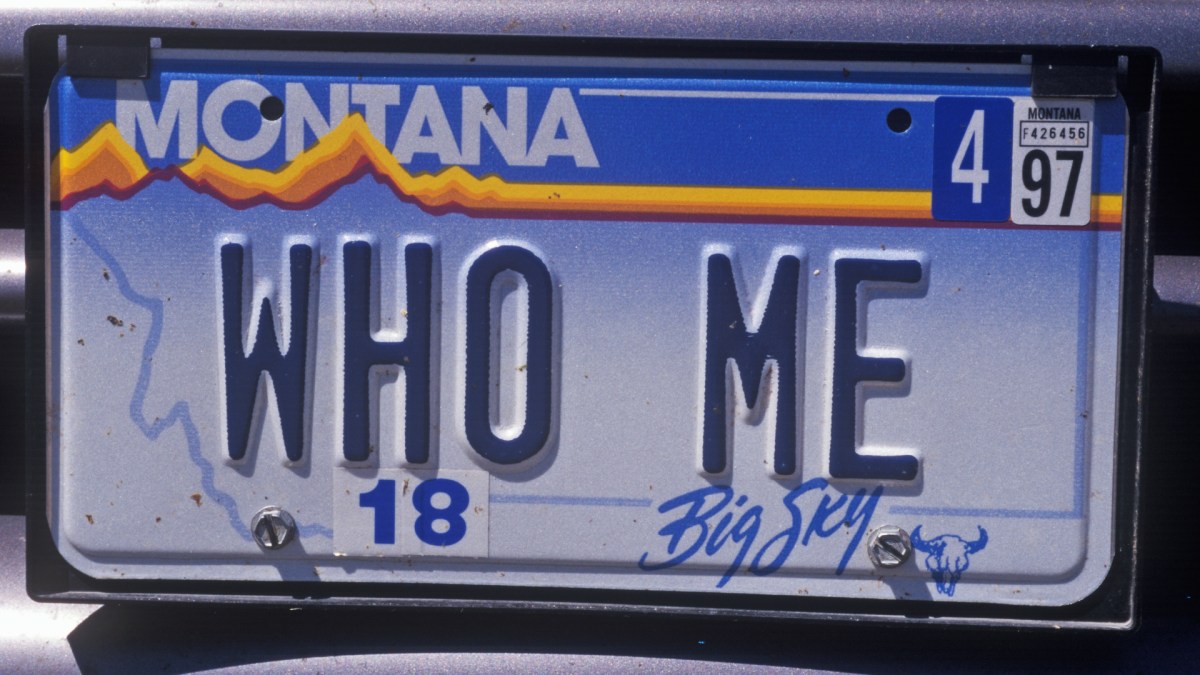
Kalifornien schließt offiziell das Montana-Kennzeichen-Schlupfloch
Kalifornien hat offiziell eine seit Langem bestehende Umgehungslösung geschlossen, die es wohlhabenden Einwohnern ermöglichte, die staatliche Use Tax zu vermeiden, indem sie Fahrzeuge auf außerhalb des Bundesstaates ansässige Briefkastenfirmen registrierten, insbesondere in Montana. Die Änderung erfolgt durch das kalifornische Staatsgesetz SB 1406 mit dem Titel „Sales and Use Tax Law: vehicles: shell companies“, das am 30. September 2026 nach mehr als sieben Monaten legislativer Bewegung Gesetzeskraft erlangte. Das Ergebnis ist ein deutlich engerer Weg für alle, die hoffen, einen Luxuswagen, ein Boot oder ein Flugzeug außerhalb Kaliforniens registriert zu halten, während sie es weiterhin im Bundesstaat nutzen.
Das Montana-Kennzeichen-Schlupfloch ist seit Jahrzehnten eine bekannte – und umstrittene – Strategie in Automobilkreisen. Montana erhebt keine Umsatzsteuer auf Fahrzeugkäufe und verlangt von den Eigentümern auch keine Inspektion oder Smog-Prüfung ihrer Fahrzeuge. Diese beiden Merkmale machten den Bundesstaat für Menschen attraktiv, die teure Fahrzeuge kaufen und registrieren wollten, ohne kalifornische Umsatz- oder Use Tax zu zahlen. Doch die Regelung bestand nicht einfach darin, Papierkram nach Montana zu verlagern. Sie hing von den kalifornischen Regeln ab, mit denen festgestellt wurde, ob ein Unternehmen als kalifornischer Einwohner galt.
Was die alte kalifornische Regel erlaubte
Nach geltendem kalifornischem Recht unterliegt jedes Fahrzeug, Wasserfahrzeug oder Luftfahrzeug, das ein kalifornischer Einwohner in den Bundesstaat versendet oder bringt, der Besteuerung nach dem kalifornischen Sales and Use Tax Law, unabhängig davon, wo es registriert ist. Dieser Grundsatz gilt für Einzelpersonen und für Fahrzeuge, die auf Unternehmen registriert sind. Da Unternehmen jedoch keine Personen sind, verwendete das Gesetz einen anderen Test, um zu entscheiden, ob ein Unternehmen als kalifornischer Einwohner zählte.
Der alte Rahmen drehte sich darum, wo das Unternehmen ansässig war. Wenn mehr als die Hälfte eines Unternehmens außerhalb Kaliforniens gehalten wurde, konnte der Eigentümer möglicherweise ein Fahrzeug auf dieses außerhalb des Bundesstaates ansässige Unternehmen registriert halten, ohne kalifornische Use Tax zu zahlen. Das Quellmaterial beschreibt dies als Vereinfachung, aber die Grundidee war, dass ein Unternehmen mit seinen Hauptwurzeln anderswo möglicherweise nicht als kalifornisches Unternehmen behandelt wurde, selbst wenn ein Teil seiner Aktivität den Bundesstaat berührte.
Diese Unterscheidung schuf Raum für legitime Arrangements. Beispielsweise könnte jemand, der in Nevada lebt, ein Fahrzeug auf ein in Nevada ansässiges Unternehmen registrieren und dieses Auto dennoch legal in Kalifornien halten, wenn er ein Zweigbüro auf der kalifornischen Seite des Lake Tahoe betrieb. Solange der Großteil des Unternehmens in Nevada ansässig war, konnte der alte Test erfüllt werden. Das Fahrzeug behielt Nevada-Kennzeichen, und die kalifornische Use Tax folgte nicht automatisch.
Wie das Schlupfloch zu einer Montana-LLC-Strategie wurde
Die Probleme begannen, als Menschen anfingen, gefälschte LLCs in Montana zu gründen – wobei die Quelle anmerkt, dass Montana nicht der einzige genutzte Bundesstaat war. Indem ein Eigentümer ein Fahrzeug auf eine Montana-LLC registrierte, konnte er versuchen, Montanas fehlende Umsatzsteuer auf Fahrzeugkäufe mit dessen leichteren Inspektions- und Smog-Anforderungen zu kombinieren. Das Fahrzeug wurde möglicherweise hauptsächlich in Kalifornien garagiert und gefahren, gehörte aber auf dem Papier einem außerhalb des Bundesstaates ansässigen Unternehmen. Kaliforniens alter California-ness-Test ließ eine Öffnung für diese Struktur, zumal nur Unternehmen und Limited Liability Companies dem Test unterlagen.

Was SB 1406 ändert
SB 1406 zielt direkt auf die Struktur. Erstens erweitert es die Arten von Geschäftseinheiten, die von Kaliforniens California-ness-Test erfasst werden. Nach dem alten Gesetz galt der Test für Unternehmen und LLCs. Das neue Gesetz fügt Personengesellschaften, Kommanditgesellschaften und Kommanditgesellschaften mit beschränkter Haftung zur Definition hinzu. Das schließt eine offensichtliche Lücke: Wenn die Regel nur LLCs abdeckte, konnte sie umgangen werden, indem man sich unter einem anderen Einheitentyp organisierte.
Die zweite Änderung ist weitreichender. Laut der Gesetzeszusammenfassung gilt eine Briefkastenfirma als Einwohner Kaliforniens, wenn irgendein Aktionär, Gesellschafter, Mitglied oder wirtschaftlich Berechtigter ein Einwohner Kaliforniens ist. Diese Formulierung entfernt die alte 50-Prozent-Schwelle. Nach der bisherigen Regel konnte ein Unternehmen außerhalb der kalifornischen Definition bleiben, wenn der Großteil seines Eigentums oder Betriebs anderswo ansässig war. Nach SB 1406 kann ein einziger kalifornischer Einwohner in der Eigentümerkette die gesamte Briefkastenfirma für die Zwecke dieser Vermutung in die kalifornische Ansässigkeit ziehen.
Das ist wichtig, weil das Fahrzeug – oder Wasserfahrzeug oder Luftfahrzeug – nicht in Kalifornien registriert sein muss, um die Steuerfrage auszulösen. Das Gesetz besagt bereits, dass ein kalifornischer Einwohner, der solche Vermögenswerte in den Bundesstaat versendet oder bringt, der Besteuerung nach dem Sales and Use Tax Law unterliegt. Wenn das Unternehmen, das den Vermögenswert hält, nun als kalifornischer Einwohner behandelt wird, dann unterliegt der in Kalifornien gehaltene Vermögenswert der kalifornischen Besteuerung. Der Quelltext drückt es unverblümt aus: Dazu gehören Lamborghinis und Bugattis.
Das Ende des 50-Prozent-Tests
Der Zusammenbruch des alten 50-Prozent-Tests ist das Herzstück der Reform. Vor SB 1406 ging es oft darum, wo das Unternehmen hauptsächlich ansässig war oder gehalten wurde. Nach SB 1406 kann sich die Frage danach richten, wer hinter dem Unternehmen steht. Wenn irgendjemand, der das Unternehmen führt, nach der aktualisierten Definition ein Einwohner Kaliforniens ist, wird das Unternehmen selbst als Einwohner Kaliforniens vermutet. Die alte Strategie, ein Auto in einer Montana-LLC zu parken, während man in Kalifornien lebt, wird viel schwerer zu verteidigen.
- Die Abdeckung von Geschäftseinheiten wird von Unternehmen und LLCs auf Personengesellschaften, Kommanditgesellschaften und Kommanditgesellschaften mit beschränkter Haftung ausgeweitet.
- Eine Briefkastenfirma kann als Einwohner Kaliforniens behandelt werden, wenn irgendein Aktionär, Gesellschafter, Mitglied oder wirtschaftlich Berechtigter ein Einwohner Kaliforniens ist.
- Die frühere 50-Prozent-Schwelle für außerhalb des Bundesstaates ansässige Unternehmen bietet keinen vergleichbaren Schutz mehr.
- Fahrzeuge, Wasserfahrzeuge und Luftfahrzeuge, die von einem kalifornischen Einwohner nach Kalifornien gebracht werden, unterliegen weiterhin der Use Tax, selbst wenn sie anderswo registriert sind.
Warum die Änderung über Montana hinaus wichtig ist
Obwohl die Strategie gemeinhin als Montana-Kennzeichen-Schlupfloch bezeichnet wird, macht die Quelle klar, dass Montana nicht ausschließlich genutzt wurde. Das eigentliche Problem ist die Briefkastenfirmenstruktur und ihr Zusammenspiel mit der kalifornischen Steueransässigkeit. SB 1406 zielt nicht einfach auf das Registrierungssystem eines Bundesstaates. Es schreibt neu, wie Kalifornien entscheidet, ob ein Unternehmen ansässig ist, und es bringt mehr Einheitentypen und mehr Eigentumsszenarien in diese Entscheidung ein.
Für Besitzer von High-End-Autos könnte die praktische Auswirkung erheblich sein. Kaliforniens Use Tax kann auf wertvolle Vermögenswerte Anwendung finden, die außerhalb des Bundesstaates gekauft und dann nach Kalifornien gebracht wurden. Wenn die Holdinggesellschaft als kalifornischer Einwohner angesehen wird, schützt die Registrierung außerhalb des Bundesstaates den Eigentümer nicht mehr unbedingt vor dieser Haftung. Der Quelltext beschreibt nicht das vollständige Straf- oder Veranlagungsverfahren, macht aber klar, dass die Steuerbelastung nun dem Vermögenswert nach Kalifornien folgt, wenn die Eigentümerstruktur den aktualisierten Ansässigkeitstest nicht besteht.
Die neue Regel betrifft auch mehr als Autos. Das zugrunde liegende Gesetz umfasst Fahrzeuge, Wasserfahrzeuge und Luftfahrzeuge. Das bedeutet, dass eine Montana-Briefkastenfirmen-Strategie auch für Boote oder Flugzeuge genutzt worden sein könnte. Indem SB 1406 den Ansässigkeitstest für Briefkastenfirmen ändert, reicht es über diese Kategorien hinweg, ohne dass für jede Art von Vermögenswert eine separate Gesetzgebung erforderlich ist.

Was als Nächstes für Registrierungen außerhalb des Bundesstaates passiert
Für kalifornische Einwohner, die derzeit ein Fahrzeug, Wasserfahrzeug oder Luftfahrzeug über eine außerhalb des Bundesstaates ansässige Briefkastenfirma halten, ändert SB 1406 die Risikoberechnung. Die alte Annahme – dass ein Unternehmen außerhalb Kaliforniens bleiben konnte, solange der Großteil anderswo ansässig war – gilt nicht mehr in derselben Weise. Wenn irgendein Aktionär, Gesellschafter, Mitglied oder wirtschaftlich Berechtigter ein Einwohner Kaliforniens ist, kann die Briefkastenfirma als Einwohner Kaliforniens behandelt werden, und der in Kalifornien gehaltene Vermögenswert kann der kalifornischen Besteuerung unterliegen.
Das Gesetz beseitigt nicht die legitime Registrierung von Unternehmen außerhalb des Bundesstaates. Es macht jedoch die Umgehungslösung nach Montana-Art viel schwerer aufrechtzuerhalten. Die Formulierung der Gesetzeszusammenfassung ist weit gefasst, und die Ausweitung auf Personengesellschaften und Kommanditgesellschaften mit beschränkter Haftung zeigt, dass die Gesetzgeber beabsichtigten, Lücken bei den Einheitentypen zu schließen. Für Eigentümer, die sich auf eine enge Auslegung der alten Regeln verließen, entfernt die Reform den wichtigsten Schutz: die 50-Prozent-Schwelle.
Das Fazit
Kaliforniens neues Gesetz markiert das Ende einer Ära für eine der meistdiskutierten Kfz-Steuer-Umgehungen. Nach mehr als sieben Monaten legislativer Umgestaltung wurde SB 1406 am 30. September 2026 Gesetz, und es schließt speziell den Briefkastenfirmen-Weg, der es einigen kalifornischen Einwohnern ermöglicht hatte, teure Fahrzeuge außerhalb des Bundesstaates zu registrieren und dabei die kalifornische Use Tax zu vermeiden. Der alte 50-Prozent-Test ist verschwunden, Personengesellschaften und ähnliche Einheiten sind nun abgedeckt, und ein einziger in Kalifornien ansässiger Eigentümer kann eine gesamte Briefkastenfirma für diesen Zweck zu einem kalifornischen Einwohner machen.
Für jeden, der sich auf eine Montana-LLC oder eine ähnliche Struktur außerhalb des Bundesstaates verlassen hat, um ein Auto, Boot oder Flugzeug zu halten, hat sich die Kalkulation geändert. Das Schlupfloch wurde nicht nur an den Rändern eingeengt; sein zentraler Mechanismus wurde ins Visier genommen. Kalifornien hat nun einen klareren, strengeren Standard dafür, wann eine Geschäftsregistrierung außerhalb des Bundesstaates respektiert wird – und wann der Bundesstaat den Vermögenswert als seine eigene Steuerbasis behandelt.
Dieser Artikel basiert auf einer Berichterstattung von The Drive. Lesen Sie den Originalartikel.

Originally published on thedrive.com




