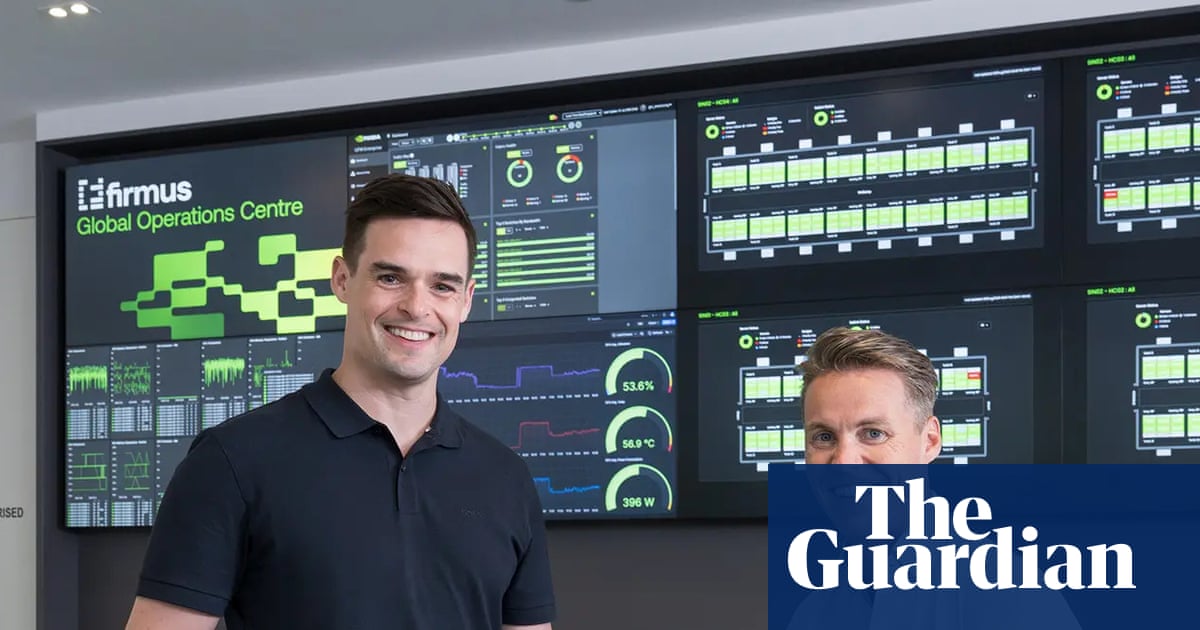
Firmus Technologies hat seinen Plan, an der Australian Securities Exchange zu notieren, verworfen und damit den größten Börsengang des Landes seit dem Debüt von Telstra im Jahr 1997 aufgegeben, nachdem die Investorennachfrage nach seinem stark beworbenen KI-Rechenzentrumsgeschäft zu dem von den Eigentümern geforderten Preis nicht zustande kam.
Das Unternehmen hatte angestrebt, rund 7 Mrd. Dollar durch ein Initial Public Offering zu 11 Dollar pro Aktie einzunehmen – ein Geschäft, das das Unternehmen mit voraussichtlich 44 Mrd. Dollar bewertet und es vom ersten Handelstag an unter die größten Unternehmen an der ASX eingereiht hätte. Die Aktien sollten am 23. Oktober in den Handel starten. Stattdessen zog sich der Vorstand am Freitagmorgen von dem Angebot zurück.
Ein Werben, das innerhalb weniger Tage zerfiel
Ein Sprecher von Firmus sagte, die Direktoren seien zu dem Schluss gekommen, dass die Fortsetzung des Angebots nicht länger im besten Interesse des Unternehmens oder seiner Aktionäre sei. Der Sprecher sagte, Firmus werde nun Kapital von den privaten Märkten anstreben und alternative Optionen an öffentlichen und privaten Märkten prüfen, wobei den Aktionären weitere Informationen zugesagt wurden, sobald sich diese Wege entwickeln.
Die Kehrtwende kam schnell zustande. Bis Mitte der Woche waren die Banker des Unternehmens zu dem Schluss gelangt, dass die Nachfrage in ihrem Bemühen, 7 Mrd. Dollar einzusammeln, stark überschätzt worden war, so die Berichterstattung über die gescheiterte Kapitalerhöhung. Diese Erkenntnis löste hektische Diskussionen über eine deutliche Senkung des vorgeschlagenen Preises von 11 Dollar pro Aktie aus, bevor die Entscheidung getroffen wurde, die Notierung vollständig auf Eis zu legen.
Die Investoren-Roadshow, die mit Unterstützung von fünf Brokern durchgeführt wurde, war um eine einfache These herum aufgebaut: dass Firmus die globale Begeisterung für generative KI in ein Portfolio von Rechenzentrumsstandorten in industriellem Maßstab umwandeln könne. Was es nicht konnte, war genügend Fondsmanager davon zu überzeugen, dass die Zahlen, die dieser These beigefügt waren, den Einstiegspreis rechtfertigten.

Zwei Standorte, eine Bewertung von 44 Mrd. Dollar und wachsende Skepsis
Die zentrale Schwierigkeit war die Kluft zwischen dem Ausmaß des Ehrgeizes und der Reife des zugrunde liegenden Geschäfts. Zum Zeitpunkt des geplanten Börsengangs hatte Firmus nur zwei kleine operative Standorte, was es fest in seiner Start-up-Phase verankerte, selbst als es sich als künftiger Schwergewichtler der KI-Wirtschaft vermarktete.
Von den Investoren wurde faktisch verlangt, eine enorme Bewertung auf Basis prognostizierter Erträge statt nachgewiesener Umsätze zu zeichnen, und diese Skepsis scheint sich im Verlauf des Bookbuilding-Prozesses verfestigt zu haben. Ein Unternehmen mit einer Handvoll Einrichtungen und einer über Jahrzehnte angelegten Bau-Pipeline ist im Prospekt eine ganz andere Geschichte als in einer Tabellenkalkulation, die auf prognostizierte Nachfrage aufgebaut ist.
- Angebotspreis: 11 Dollar pro Aktie
- Angestrebte Kapitalerhöhung: etwa 7 Mrd. Dollar
- Implizierte Bewertung: rund 44 Mrd. Dollar
- Geplantes Notierungsdatum: 23. Oktober, später aufgegeben
- Operativer Fußabdruck zum Zeitpunkt des Börsengangs: zwei kleine Standorte
Schwergewichtige Unterstützer reichten nicht aus
Firmus ging mit einer ungewöhnlich starken Unterstützerriege in den Prozess. Der Chiphersteller Nvidia unterstützte das Unternehmen, ebenso die Wall-Street-Firmen Blackstone, Jane Street und Coatue. Auf dem Papier sah diese Kombination genau nach der Glaubwürdigkeit aus, die ein junges Infrastrukturunternehmen braucht, wenn es den öffentlichen Markt um Milliarden bittet.
Das Ergebnis deutet darauf hin, dass klangvolle Namen weniger Gewicht haben, wenn ein börsennotierter Markt einen kapitalintensiven Ausbau zu einem Preis finanzieren soll, der wenig Raum für Enttäuschungen lässt. Private Investoren können lange Horizonte und Illiquidität tolerieren. Käufer eines öffentlichen Börsengangs hingegen wollen tendenziell eher kurzfristigere Belege dafür, dass das Geld Renditen erwirtschaften wird, insbesondere wenn Zinssätze und Baukosten beide lebendige Variablen sind.

Wer hinter Firmus steht
Das Unternehmen wird von einem Trio geführt: Tim Rosenfield, Oliver Curtis und Jonathan Levee, der frühere Schwager von Curtis. Die drei waren die öffentlichen Gesichter eines Unternehmens, das sich ins Zentrum von Australiens Aufstieg als Datenverarbeitungszentrum für die weitere Region positionierte.
Ihre Herausforderung besteht nun darin, diese Geschichte ohne die Bestätigung und das Kapital aufrechtzuerhalten, die eine erfolgreiche Notierung geliefert hätte. Ein gescheiterter Börsengang ist nicht einfach ein Finanzierungsrückschlag; er ist ein öffentliches Urteil über die eigene Werteinschätzung eines Unternehmens, gefällt von den Investoren, die es am besten kennen.
Der Plan: flüssigkeitsgekühlte KI-Fabriken
Die erklärte Strategie von Firmus bestand darin, flüssigkeitsgekühlte Einrichtungen zu bauen, die es als KI-Fabriken bezeichnet, beginnend in Australien und dann expandierend über ganz Asien. Solche Standorte sind auf die Dichte der neuesten Beschleunigerchips ausgelegt, die weit mehr Wärme erzeugen als herkömmliche Server-Racks und daher neue Ansätze für Kühlung, Stromversorgung und Standortgestaltung erfordern.
Sie in großem Maßstab zu bauen, ist kapitalhungrig und langsam. Land muss gesichert, Stromverträge ausgehandelt, Kühlsysteme konstruiert und Lieferketten gesichert werden, lange bevor ein einzelnes Rack mit Strom versorgt wird. Nichts davon ist privat unmöglich zu finanzieren, aber privates Kapital kommt in der Regel zu anderen Bedingungen – im Allgemeinen teurer, weniger transparent und langsamer zusammenzutragen als eine große öffentliche Kapitalerhöhung.

Wie es weitergeht
Firmus hat signalisiert, dass es private Finanzierung suchen und später möglicherweise an die öffentlichen Märkte zurückkehren wird, sei es durch einen neuen Notierungsversuch oder einen anderen Weg. Ob das geschieht, wird davon abhängen, ob das Unternehmen mehr als zwei kleine operative Standorte vorweisen und seine Prognosen in vertraglich gesicherte Umsätze umwandeln kann.
Die breitere Übertragung auf Australiens Technologiesektor ist unangenehm. Ein Börsengang dieser Größe, unterstützt von Investoren dieses Kalibers, wurde weithin als Test dafür betrachtet, ob der lokale Markt eine wirklich große KI-Infrastrukturgeschichte aufnehmen kann. Er konnte es nicht, zumindest nicht zum geforderten Preis, und das Scheitern wird das nächste Unternehmen mit einer ähnlichen These dazu bringen, härter daran zu arbeiten, Investoren zu überzeugen.
Ein Test für den Rechenzentrumsboom des Landes
Die aufgegebene Notierung fällt mitten in eine aktive Debatte darüber, wie schnell Australiens Rechenzentrumsbau voranschreiten sollte und was dieser Ausbau die breitere Wirtschaft kostet. Es wurden Fragen aufgeworfen, ob der Boom der digitalen Infrastruktur andere Prioritäten verdrängt, darunter das Wohnungswesen, in einem Moment, in dem das Land sehr viele neue Wohnungen baut.
Neben dieser Frage steht eine schärfere für Investoren: ob die Bewertungen von Infrastrukturunternehmen der KI-Ära den Kontakt mit einem öffentlichen Markt überstehen können. Der Rückzug von Firmus bietet eine frühe, wenn auch teilweise Antwort – die Appetit auf KI ist unbestreitbar, aber die Bereitschaft, fast jeden Preis für ein Engagement darin zu zahlen, ist es nicht.
Vorerst bleibt Firmus privat, seine Expansionspläne auf dem Papier intakt und sein Finanzierungsweg ungeklärt. Der nächste Schritt des Unternehmens, ob eine private Runde oder ein überarbeitetes öffentliches Angebot, wird genau beobachtet werden als Signal dafür, wo die Grenzen der KI-Infrastrukturfinanzierung derzeit liegen.
Dieser Artikel basiert auf einer Berichterstattung von The Guardian. Lesen Sie den Originalartikel.
Originally published on theguardian.com