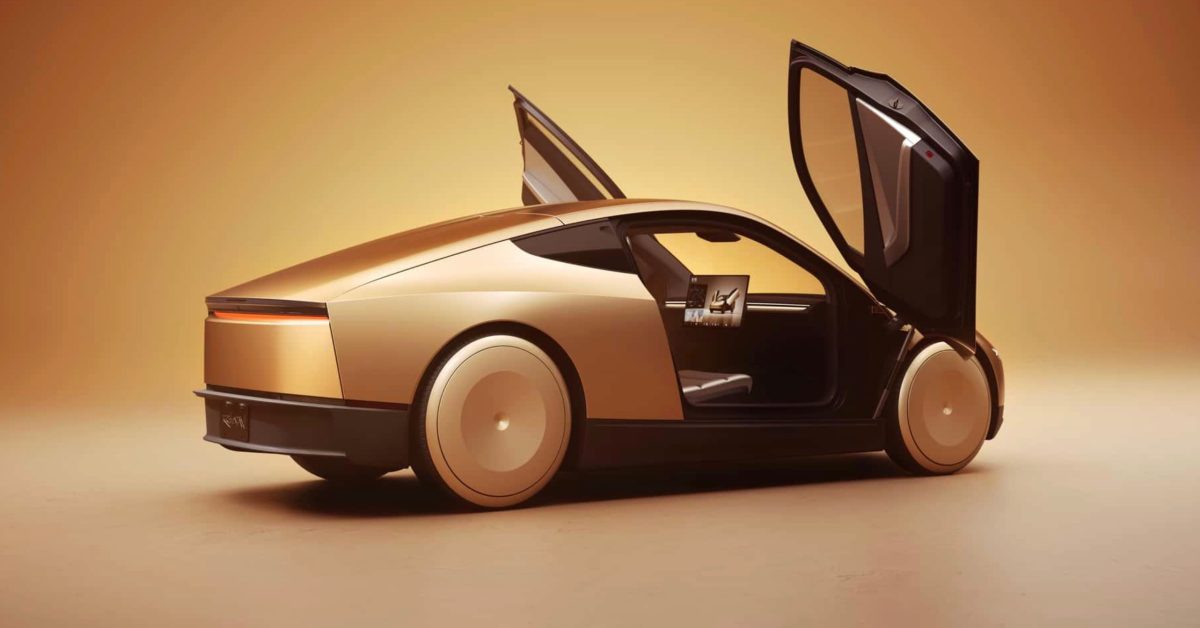
Tesla নাকি ব্যবসাগুলির কাছে একটি সরল প্রস্তাব নিয়ে এগোচ্ছে: Tesla-র নেটওয়ার্কে আপনার নিজের Cybercab robotaxi বহর কিনুন এবং চালান। কাগজে-কলমে এটি ride-hailing বিপ্লবকে গণতান্ত্রিক করার মতো শোনায়। কিন্তু গভীরে দেখলে, এই প্রস্তাবে এক স্পষ্ট যৌক্তিক অসংগতি আছে। যদি Cybercab robotaxi বহর সত্যিই সেই নগদ-দুগ্ধদায়ী সম্পদ হতো যার প্রতিশ্রুতি Elon Musk 2019 থেকে দিয়ে আসছেন, তাহলে Tesla-র প্রতিটি যান নিজে মালিকানা ও পরিচালনার পূর্ণ প্রণোদনা থাকত। যে কারণে এটি তৃতীয় পক্ষের কাছে হার্ডওয়্যার বিক্রি করছে, তা-ই বরং ইঙ্গিত দেয় যে লাভজনকতার গল্পটি হয়তো ততটা মেলে না যতটা বলা হচ্ছে।
এই নিবন্ধে দেখা হয়েছে কেন Tesla-র বহর বিক্রির কৌশল তার robotaxi উচ্চাকাঙ্ক্ষার মূল তত্ত্বকে দুর্বল করে, এবং সম্ভাব্য বহর অপারেটর, বিনিয়োগকারী এবং স্বায়ত্তশাসিত ride-hailing-এর ভবিষ্যতের জন্য এর অর্থ কী।
মূল প্রতিশ্রুতি: Uber এবং Airbnb-এর সংমিশ্রণ
বহু বছর ধরে Musk Tesla-র ভবিষ্যৎকে "Uber এবং Airbnb-এর সংমিশ্রণ" হিসেবে এঁকেছেন, যেখানে Tesla মালিকেরা, অথবা Tesla নিজেই, স্বায়ত্তশাসিত যানবাহনের একটি বহর মোতায়েন করবে যা দিনরাত আয় এনে দেবে। চালকের বেতন না থাকায় অর্থনীতি অসাধারণ ভালো হওয়ার কথা ছিল। প্রতিটি গাড়ি 24/7 চলবে, শত শত হাজার মাইল লাভ-সৃষ্টিকারী যাত্রা সম্পন্ন করবে, আর Tesla প্রতিটি ভাড়ার একটি ভালো অংশ নেবে। এই নেটওয়ার্কটি গাড়ি উৎপাদন ব্যবসার ওপর বসানো একটি উচ্চ-লাভের software এবং services ব্যবসা হওয়ার কথা ছিল।
এই দৃষ্টিভঙ্গি একটি asset-light, উচ্চ-রিটার্নের পুনরাবৃত্ত আয়ের উৎসের ইঙ্গিত দেয়। যদি প্রতিটি Cybercab বছরে দশ হাজার ডলার থেকে বহু দশ হাজার ডলার পর্যন্ত লাভ তৈরি করতে পারে, তবে স্ব-পরিচালিত বহর হবে সোনার খনি। Tesla পুরো value chain নিয়ন্ত্রণ করত, ভাড়া সংগ্রহ করত, এবং margin ধরে রাখত। এই যানগুলি তৃতীয় পক্ষের কাছে বিক্রি করা মানে রাজমুকুটের রত্ন বিলিয়ে দেওয়ার মতো।

নতুন প্রস্তাব: উৎপাদনের উপায় বিক্রি করা
তবে সাম্প্রতিক ব্যবসায়িক যোগাযোগ একেবারে ভিন্ন কৌশল প্রকাশ করে। Cybercab-গুলো Tesla-র নিজের নেটওয়ার্কে রাখার বদলে, কোম্পানি fleet operators এবং enterprises-কে যানবাহন কেনার অনুরোধ করছে। এই ব্যবসাগুলি capital cost, maintenance, এবং operational responsibilities বহন করবে, সম্ভবত ভবিষ্যতের ride-hailing আয়ের একটি অংশের বিনিময়ে। Tesla এখনও software এবং network access দেবে, কিন্তু ভৌত সম্পদের বেশিরভাগই অন্য কারও balance sheet-এ থাকবে।
এটি সেই কৌশলের সঙ্গে মেলে যা Musk নানা রূপে তুলে ধরেছেন: গাড়ির মালিকদের নেটওয়ার্কে যুক্ত করা, কিন্তু একই সঙ্গে একটি তৃতীয় পক্ষের fleet company-কে গাড়ি বিক্রি করা। এতে Tesla-র capital intensity কমে, কিন্তু upside-ও সীমিত হয়। কোম্পানি প্রতিটি ride-এর পূর্ণ margin ছেড়ে দেবে, এবং বদলে একটি vehicle sale plus সম্ভাব্য service বা network fee-তেই সীমাবদ্ধ থাকবে। যদি robotaxi-র unit economics দাবি অনুযায়ী এতটাই অসাধারণ হতো, তাহলে এটি এক অদ্ভুত সিদ্ধান্ত।
নগদসমৃদ্ধ Tesla কেন তার margin কমাবে?
Tesla এমন কোনো startup নয় যে নিজের বহর চালাতে তহবিল জোগাড় করতে হিমশিম খায়। কোম্পানি নিয়মিতভাবে বিলিয়ন ডলারের operating cash flow তৈরি করে। যদি সে বিশ্বাস করত robotaxi নেটওয়ার্ক বিশাল recurring revenue দেবে, তবে cash reserves বা সস্তা debt দিয়েই Cybercab বহর সহজে অর্থায়ন করতে পারত। মালিকানা অন্য ব্যবসার ওপর চাপিয়ে দিয়ে Tesla কার্যত risk এবং funding burden-টি এমন পক্ষের ওপর ছেড়ে দিচ্ছে, যারা Tesla-র নিজের আশাবাদী projections-এ বিশ্বাস করতে বাধ্য হবে, যদিও Tesla নিজেই সেগুলিকে পুরোপুরি সমর্থন করতে অনিচ্ছুক বলে মনে হয়।
একজন manufacturer-এর fleet-এ বিক্রি করার বদলে নিজে চালানোর কিছু বৈধ কারণ থাকতে পারে - distribution partnerships, insurance liabilities, বা regulatory complexities। কিন্তু এর কোনো ব্যাখ্যাই মৌলিক অঙ্ককে বদলায় না। সত্যিকারের high-margin service হলে Tesla-কে control ধরে রাখতে এবং নিজের লাভ সর্বাধিক করতে উৎসাহিত করত, earnings stream-কে পাতলা করা কোনো middleman তৈরি করতে নয়। বিক্রি করার একমাত্র কারণ হবে যদি per-vehicle profit পরিচালনাগত ঝামেলাকে যুক্তিযুক্ত করার মতো যথেষ্ট না হয়।

Robotaxi পরিচালনার গোপন বোঝা
Autonomous ride-hailing শুধু গাড়িতে sensor বসিয়ে software-কে চালতে দেওয়ার চেয়ে অনেক বেশি কঠিন। Fleet owners-দের charging বা cleaning, vehicle repairs, remote assistance, passenger complaints, insurance, এবং regulatory compliance সামলাতে হয়। এই খরচগুলি বাস্তব, এবং তাত্ত্বিক margin-কে কেটে খায়। Cybercab বহর বিক্রির দিকে Tesla-র মোড় নেওয়া হতে পারে এই স্বীকৃতি যে এই operational responsibilities অন্য কারও ওপর চাপানোই ভালো।
এছাড়া, Cybercab-টি বিশেষভাবে autonomous operation-এর জন্য তৈরি করা হয়েছে, যেখানে steering wheel বা pedals নেই। ফলে প্রচলিত অর্থে এটি private ownership-এর জন্য উপযুক্ত নয়। Tesla যদি নিজে বহর চালাতে না চায়, তাহলে তাকে অন্য কোনো owner খুঁজতে হবে। owners-দের জন্য এই business case নির্ভর করে Tesla-র নেটওয়ার্ক স্থিতিশীল rider demand দেবে কি না, যা আবার software-টির সত্যিকারের full autonomy অর্জনের ওপর নির্ভরশীল। সফটওয়্যার যদি প্রত্যাশা পূরণ না করে, তবে fleet operators-এর হাতে এমন যানবাহনের বহর থেকে যাবে যা উদ্দেশ্য অনুযায়ী চলতে পারে না, এবং সেগুলি হাতে চালানোরও কেউ থাকবে না।
প্রতিশ্রুতি পিছিয়ে যাওয়ার ইতিহাস
Musk বছরের পর বছর ধরে "robotaxi deployment" ভবিষ্যদ্বাণী করে আসছেন - 2020-এর মধ্যে এক মিলিয়ন robotaxi, 2024-এ Cybercab উন্মোচন, আর এখন supposedly বাণিজ্যিক কার্যক্রম দরজার কড়ায়। প্রতিটি সময়সীমা পিছোয়, এবং product iteration-ও বদলে যায়। এই পথে ব্যবসায়িক মডেলও বদলেছে। শুরুতে Tesla নিজেই নেটওয়ার্ক চালাবে বলেছিল; তারপর বলল owners তাদের গাড়ি যোগ করতে পারবেন; এখন এটি fleet business-দের নিয়োগ করছে। এই পরিবর্তনগুলি কোনো master plan-এর মসৃণ বাস্তবায়ন নয়, বরং self-driving প্রযুক্তির প্রযুক্তিগত ও অর্থনৈতিক বাস্তবতা দ্বারা চালিত এক ধরনের improvisation-এর ইঙ্গিত দেয়।
সাম্প্রতিক কৌশলটি বাজারের চাপের প্রতিক্রিয়াও হতে পারে। প্রচলিত auto sales চাপে থাকায় এবং valuation autonomy-কাহিনির ওপর নির্ভরশীল হওয়ায়, Tesla-কে দৃশ্যমান অগ্রগতি দেখাতে হচ্ছে। আগ্রহী ব্যবসাগুলির কাছে Cybercab development বা pre-production vehicles বিক্রি করা revenue এবং momentum তৈরি করে, এমনকি robotaxi নেটওয়ার্ক নিজে প্রস্তুত না থাকলেও। এটি hype-কে monetise করার একটি উপায়, আর একই সঙ্গে একটি লাভজনক বহর বাস্তবে চালানোর কঠিন সমস্যাকে পিছিয়ে দেওয়া।

এই প্রস্তাব সম্ভাব্য ক্রেতাদের জন্য কী বোঝায়
Cybercab বহর কেনার কথা যে কোনো ব্যবসারই সংখ্যাগুলি সতর্কভাবে খতিয়ে দেখা উচিত। এই প্রস্তাবে সম্ভবত উচ্চ utilization rate এবং কম operating cost-এর পূর্বাভাস থাকবে। কিন্তু risk সমানভাবে ভাগ হয় না। Tesla গাড়ির মূল্য আগাম পেয়ে যায়। Fleet operator depreciation, insurance premium, এবং এই সম্ভাবনার বোঝা বহন করে যে autonomy software কখনও পূর্ণ operational readiness-এ পৌঁছাবে না। যদি network প্রত্যাশামতো না চলে, তাহলে operator-ই এমন ব্যয়বহুল সম্পদ নিয়ে আটকে পড়ে যার retail customer-দের কাছে কোনো resale value নেই, কারণ সেগুলি হাতে চালানো যায় না।
Tesla সম্ভবত fleet operators-কে তার insurance, charging, বা maintenance services ব্যবহার করতে বাধ্য করতে পারে, যাতে Tesla-র জন্য পুনরাবৃত্ত আয়ের ধারা তৈরি হয় এবং আরও খরচ ক্রেতার ওপর পড়ে। এই কাঠামোটি franchise model-এর মতো হতে পারে, যেখানে Tesla machinery এবং চলমান service fee - দুটো থেকেই লাভ করে, আর franchisee স্থানীয় বাজার ও regulatory environment-এর অনিশ্চয়তা বহন করে। প্রশ্ন হলো, franchisee-রা কি তাদের capital outlay ন্যায্যতা দেওয়ার মতো return পেতে পারবে?
উপসংহার: বিরোধই সত্য প্রকাশ করে
যদি Tesla-র Cybercab বহরগুলো সত্যিই Musk-র প্রতিশ্রুত অর্থ-উৎপাদনকারী যন্ত্র হতো, তবে Tesla-র লাভের প্রণোদনা তাকে সেগুলোর মালিকানা ধরে রেখে পুরো আয় সংগ্রহ করতে বাধ্য করত। সেগুলো তৃতীয় পক্ষের কাছে বিক্রি করার সিদ্ধান্ত দেখায় যে হয় প্রতি যানবাহনের লাভজনকতা প্রকাশ্যে দাবি করা মাত্রার চেয়ে কম, অথবা Tesla তা দিতে প্রয়োজনীয় operational burden নিতে চায় না। যে কারণেই হোক, ব্যবসাগুলির কাছে এই প্রস্তাব আত্মবিশ্বাসের চিহ্ন নয় - এটি risk transfer।
বিবেচক বিনিয়োগকারী এবং fleet buyers-দের এটিকে এভাবেই দেখা উচিত: উচ্চ-লাভের platform প্রতিশ্রুতি থেকে সরে এসে আরও প্রচলিত capital equipment sales model-এ রূপান্তর। robotaxi বিপ্লব হয়তো একদিন আসবে, কিন্তু যদি আসে, তাহলে লাভ তাদের কাছে যাবে না যারা কেবল গাড়ি কিনেছে। লাভ যাবে যার হাতে নেটওয়ার্ক নিয়ন্ত্রণ, আর Tesla আপনাকে বলছে, সে নিজে সোনা খোঁজার চেয়ে আপনাকে কুড়াল বিক্রি করতেই বেশি আগ্রহী।
এই নিবন্ধটি Electrek-এর রিপোর্টিং-এর ভিত্তিতে। মূল নিবন্ধটি পড়ুন.
Originally published on electrek.co




