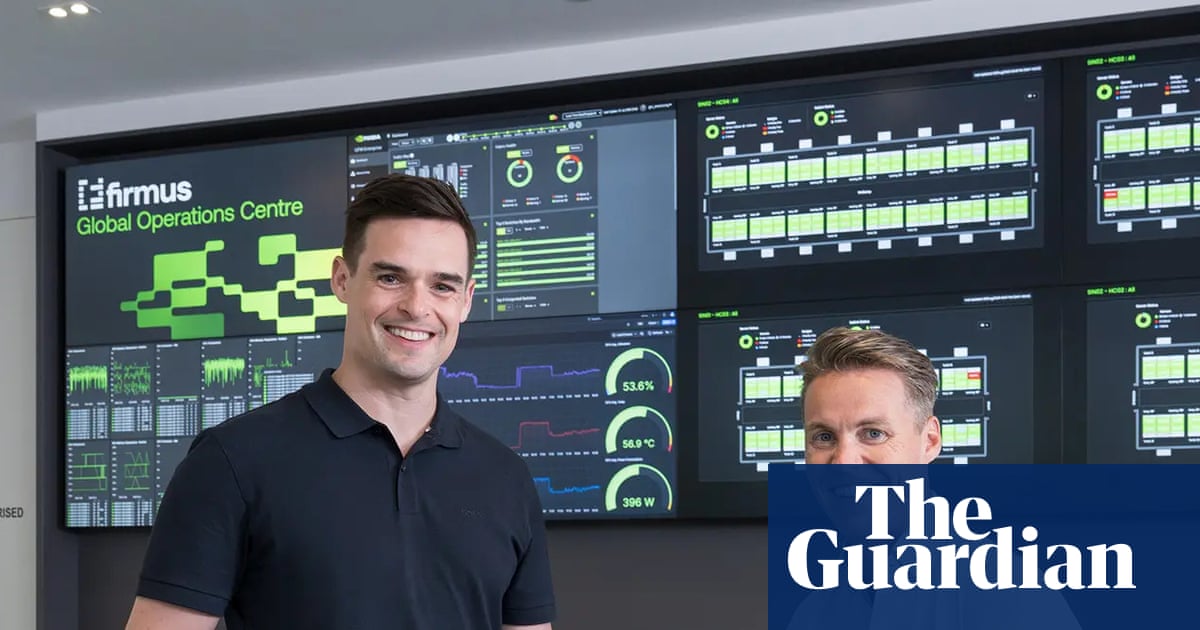
ফার্মাস টেকনোলজিস অস্ট্রেলিয়ান সিকিউরিটিজ এক্সচেঞ্জে লিস্টিংয়ের পরিকল্পনা বাতিল করেছে। ১৯৯৭ সালে টেলস্ট্রার অভিষেকের পর দেশটির সবচেয়ে বড় কোম্পানি ফ্লোট হতো এটি, কিন্তু তাদের বহুল প্রচারিত এআই ডেটাসেন্টার ব্যবসার জন্য মালিকদের চাওয়া দামে বিনিয়োগকারীদের আগ্রহ তৈরি হয়নি।
কোম্পানিটি শেয়ারপ্রতি ১১ ডলারে প্রাথমিক পাবলিক অফারিংয়ের (আইপিও) মাধ্যমে প্রায় ৭ বিলিয়ন ডলার সংগ্রহের লক্ষ্য নিয়েছিল। এই চুক্তিতে ব্যবসাটির মূল্য দাঁড়াতো প্রত্যাশিত ৪৪ বিলিয়ন ডলার, যা প্রথম দিন থেকেই এএসএক্স-এর সবচেয়ে বড় কোম্পানিগুলোর একটি হিসেবে এটি স্থান পেত। শেয়ার লেনদেন শুরু হওয়ার কথা ছিল ২৩ অক্টোবর। কিন্তু শুক্রবার সকালে বোর্ড অফারটি থেকে সরে দাঁড়ায়।
দিনের মধ্যে ভেঙে পড়া প্রস্তাব
ফার্মাসের এক মুখপাত্র জানান, পরিচালকরা সিদ্ধান্তে পৌঁছেছেন যে অফারটি চালিয়ে যাওয়া আর কোম্পানি বা এর শেয়ারহোল্ডারদের সর্বোত্তম স্বার্থে নয়। মুখপাত্র বলেন, ফার্মাস এখন প্রাইভেট মার্কেট থেকে মূলধন সংগ্রহের চেষ্টা করবে এবং বিকল্প পাবলিক ও প্রাইভেট মার্কেট অপশন বিবেচনা করবে। এসব পথ অগ্রসর হওয়ার সঙ্গে সঙ্গে শেয়ারহোল্ডারদের আরও তথ্য দেওয়ার প্রতিশ্রুতি দেওয়া হয়েছে।
এই মোড় নেওয়া দ্রুত ঘটে যায়। সপ্তাহের মাঝামাঝি নাগাদ কোম্পানির ব্যাংকাররা সিদ্ধান্তে পৌঁছান যে ৭ বিলিয়ন ডলার সংগ্রহের প্রচেষ্টায় চাহিদা অনেক বেশি অনুমান করা হয়েছিল বলে প্রতিবেদনে উঠে এসেছে। এই উপলব্ধি প্রস্তাবিত শেয়ারপ্রতি ১১ ডলারের দাম ব্যাপকভাবে কমানো নিয়ে ব্যস্ত আলোচনার সূত্রপাত করে, শেষে লিস্টিং পুরোপুরি বাতিলের সিদ্ধান্ত হয়।
পাঁচটি ব্রোকারের সহায়তায় পরিচালিত বিনিয়োগকারী রোডশো একটি সরল প্রস্তাবের ওপর দাঁড়িয়ে ছিল: ফার্মাস জেনারেটিভ এআই-এর বৈশ্বিক উৎসাহকে শিল্প-পরিসরের কম্পিউটিং ক্যাম্পাসের পোর্টফোলিওতে রূপান্তর করতে পারবে। কিন্তু তারা যথেষ্ট সংখ্যক ফান্ড ম্যানেজারকে বোঝাতে পারেনি যে এই প্রস্তাবের সঙ্গে যুক্ত সংখ্যাগুলো প্রবেশমূল্যকে ন্যায্যতা দেয়।

দুটি সাইট, ৪৪ বিলিয়ন ডলারের মূল্যায়ন ও বাড়তে থাকা সংশয়
মূল সমস্যা ছিল উচ্চাকাঙ্ক্ষার পরিসর ও অন্তর্নিহিত ব্যবসার পরিপক্বতার মধ্যে ব্যবধান। প্রস্তাবিত ফ্লোটের সময় ফার্মাসের মাত্র দুটি ছোট পরিচালন সাইট ছিল, ফলে নিজেকে এআই অর্থনীতির সম্ভাব্য হেভিওয়েট হিসেবে প্রচার করলেও কোম্পানিটি দৃঢ়ভাবে স্টার্টআপ পর্যায়ে ছিল।
বিনিয়োগকারীদের কার্যত অনুমিত আয়ের ভিত্তিতে বিশাল মূল্যায়নের ঝুঁকি নিতে বলা হচ্ছিল, প্রকৃত রাজস্ব নয়। বুক-বিল্ডিং প্রক্রিয়া যত এগিয়েছে, এই সংশয় ততই দৃঢ় হয়েছে বলে মনে হচ্ছে। কয়েকটি স্থাপনা ও বহু দশকের নির্মাণ পরিকল্পনা নিয়ে একটি কোম্পানি প্রসপেক্টাসে যা, প্রত্যাশিত চাহিদার ভিত্তিতে তৈরি স্প্রেডশিটে তা সম্পূর্ণ ভিন্ন প্রস্তাব।
- অফার মূল্য: শেয়ারপ্রতি ১১ ডলার
- লক্ষ্য সংগ্রহ: প্রায় ৭ বিলিয়ন ডলার
- অন্তর্নিহিত মূল্যায়ন: প্রায় ৪৪ বিলিয়ন ডলার
- নির্ধারিত লিস্টিং তারিখ: ২৩ অক্টোবর, পরে বাতিল
- ফ্লোটের সময় পরিচালন পরিধি: দুটি ছোট সাইট
হেভিওয়েট সমর্থকরাও যথেষ্ট হয়নি
ফার্মাস অস্বাভাবিকভাবে শক্তিশালী সমর্থকদের নিয়ে প্রক্রিয়াটিতে প্রবেশ করেছিল। চিপ নির্মাতা Nvidia কোম্পানিটিকে সমর্থন দিয়েছিল, সঙ্গে ছিল ওয়াল স্ট্রিটের প্রতিষ্ঠান Blackstone, Jane Street ও Coatue। কাগজে-কলমে এই সমন্বয় ঠিক তেমন বিশ্বাসযোগ্যতা বলে মনে হচ্ছিল, যা একটি তরুণ অবকাঠামো ব্যবসার পাবলিক মার্কেটের কাছে বিলিয়ন ডলার চাওয়ার সময় প্রয়োজন হয়।
ফলাফল ইঙ্গিত দেয়, যখন পাবলিক মার্কেটকে এমন দামে মূলধন-নিবিড় সম্প্রসারণে অর্থায়ন করতে বলা হয় যেখানে হতাশার সামান্য সুযোগও নেই, তখন বড় নামগুলোর ওজন কমে যায়। প্রাইভেট বিনিয়োগকারীরা দীর্ঘ সময়সীমা ও অ-তারল্য সহ্য করতে পারেন। বিপরীতে, পাবলিক ফ্লোটের ক্রেতারা সাধারণত নিকট-মেয়াদি প্রমাণ চান যে অর্থ রিটার্ন দেবে, বিশেষ করে যখন সুদের হার ও নির্মাণ ব্যয় দুটোই সক্রিয় চলক।

ফার্মাসের পেছনে কারা
কোম্পানির নেতৃত্বে তিনজন: টিম রোজেনফিল্ড, অলিভার কার্টিস এবং জোনাথন লেভি, যিনি কার্টিসের সাবেক শ্যালক। এই তিনজন এমন একটি প্রতিষ্ঠানের পাবলিক মুখ ছিলেন, যা নিজেকে বৃহত্তর অঞ্চলের জন্য অস্ট্রেলিয়ার ডেটা-প্রসেসিং হাব হিসেবে আবির্ভাবের কেন্দ্রে স্থাপন করেছিল।
এখন তাদের চ্যালেঞ্জ হলো, সফল লিস্টিং যে স্বীকৃতি ও মূলধন দিত তা ছাড়াই এই গল্পটি অক্ষুণ্ন রাখা। ব্যর্থ ফ্লোট কেবল অর্থায়নের ধাক্কা নয়; এটি একটি ব্যবসার নিজের মূল্য সম্পর্কে নিজস্ব অনুমানের ওপর পাবলিক রায়, যা দেন সেই বিনিয়োগকারীরা যারা এটিকে সবচেয়ে ভালো জানেন।
পরিকল্পনা: লিকুইড-কুলড এআই ফ্যাক্টরি
ফার্মাসের ঘোষিত কৌশল ছিল লিকুইড-কুলড স্থাপনা নির্মাণ, যাকে তারা এআই ফ্যাক্টরি বলে বর্ণনা করে। শুরুটা অস্ট্রেলিয়ায়, তারপর এশিয়া জুড়ে সম্প্রসারণ। এ ধরনের ক্যাম্পাস নতুন প্রজন্মের অ্যাক্সিলারেটর চিপের ঘনত্বের জন্য ডিজাইন করা হয়, যেগুলো প্রচলিত সার্ভার র্যাকের চেয়ে অনেক বেশি তাপ উৎপন্ন করে এবং তাই কুলিং, পাওয়ার সরবরাহ ও সাইট ডিজাইনে নতুন পদ্ধতির দাবি রাখে।
বড় পরিসরে এগুলো নির্মাণ মূলধন-নিবিড় ও ধীরগতির। একটি র্যাকও চালু হওয়ার অনেক আগেই জমি নিশ্চিত করতে হয়, বিদ্যুৎ চুক্তি করতে হয়, কুলিং সিস্টেম ইঞ্জিনিয়ার করতে হয় এবং সরবরাহ শৃঙ্খল চূড়ান্ত করতে হয়। এসব প্রাইভেটভাবে অর্থায়ন করা অসম্ভব নয়, তবে প্রাইভেট মূলধন সাধারণত ভিন্ন শর্তে আসে — সাধারণত বেশি ব্যয়বহুল, কম স্বচ্ছ এবং বড় পাবলিক রেইজের চেয়ে ধীরে সংগঠিত হয়।
এরপর কী হবে
ফার্মাস সংকেত দিয়েছে যে তারা প্রাইভেট অর্থায়ন খুঁজবে এবং পরে পাবলিক মার্কেটে ফিরতে পারে, হয় নতুন লিস্টিং প্রচেষ্টার মাধ্যমে বা অন্য কোনো পথে। তা হবে কি না নির্ভর করবে কোম্পানি দুটি ছোট পরিচালন সাইটের বেশি কিছু দেখাতে পারে কি না এবং তাদের পূর্বাভাসকে চুক্তিবদ্ধ রাজস্বে রূপান্তর করতে পারে কি না তার ওপর।
অস্ট্রেলিয়ার প্রযুক্তি খাতের জন্য বৃহত্তর বার্তাটি অস্বস্তিকর। এই আকারের একটি ফ্লোট, এই মানের বিনিয়োগকারীদের সমর্থনে, ব্যাপকভাবে স্থানীয় বাজার সত্যিকারের বড় একটি এআই অবকাঠামো গল্প শোষণ করতে পারে কি না তার পরীক্ষা হিসেবে বিবেচিত হয়েছিল। তা পারেনি, অন্তত চাওয়া দামে নয়, এবং এই ব্যর্থতা একই ধরনের প্রস্তাব নিয়ে পরবর্তী কোম্পানিকে বিনিয়োগকারীদের বোঝাতে আরও পরিশ্রম করতে বাধ্য করবে।
দেশের ডেটাসেন্টার বুমের পরীক্ষা
বাতিল হওয়া লিস্টিংটি অস্ট্রেলিয়ার ডেটাসেন্টার নির্মাণ কত দ্রুত এগোনো উচিত এবং এই সম্প্রসারণ বৃহত্তর অর্থনীতির ওপর কী খরচ চাপায় — এই সক্রিয় বিতর্কের মাঝখানে এসেছে। ডিজিটাল অবকাঠামোর বুম আবাসনসহ অন্যান্য অগ্রাধিকারকে কোণঠাসা করছে কি না, তা নিয়ে প্রশ্ন উঠেছে, এমন এক সময়ে যখন দেশটি বিপুল সংখ্যক নতুন বাড়ি নির্মাণ করছে।
এই প্রশ্নের পাশে বিনিয়োগকারীদের জন্য আরও তীক্ষ্ণ একটি প্রশ্ন আছে: এআই যুগের অবকাঠামো কোম্পানিগুলোর সঙ্গে যুক্ত মূল্যায়ন পাবলিক মার্কেটের সংস্পর্শে টিকে থাকতে পারে কি না। ফার্মাসের পিছু হটা একটি প্রাথমিক, যদিও আংশিক, উত্তর দেয় — এআই-এর প্রতি আগ্রহ অস্বীকার করার নয়, কিন্তু এর এক্সপোজারের জন্য প্রায় যেকোনো দাম দিতে রাজি হওয়াটা নয়।
আপাতত ফার্মাস প্রাইভেটই রয়ে গেছে, কাগজে-কলমে তাদের সম্প্রসারণ পরিকল্পনা অক্ষত এবং অর্থায়নের পথ অনিশ্চিত। কোম্পানির পরবর্তী পদক্ষেপ, প্রাইভেট রাউন্ড হোক বা পুনর্গঠিত পাবলিক অফার, এআই অবকাঠামো অর্থায়নের সীমা এখন কোথায় তা বোঝার সংকেত হিসেবে নিবিড়ভাবে পর্যবেক্ষণ করা হবে।
এই নিবন্ধটি The Guardian-এর প্রতিবেদনের ভিত্তিতে তৈরি। মূল নিবন্ধ পড়ুন।
Originally published on theguardian.com