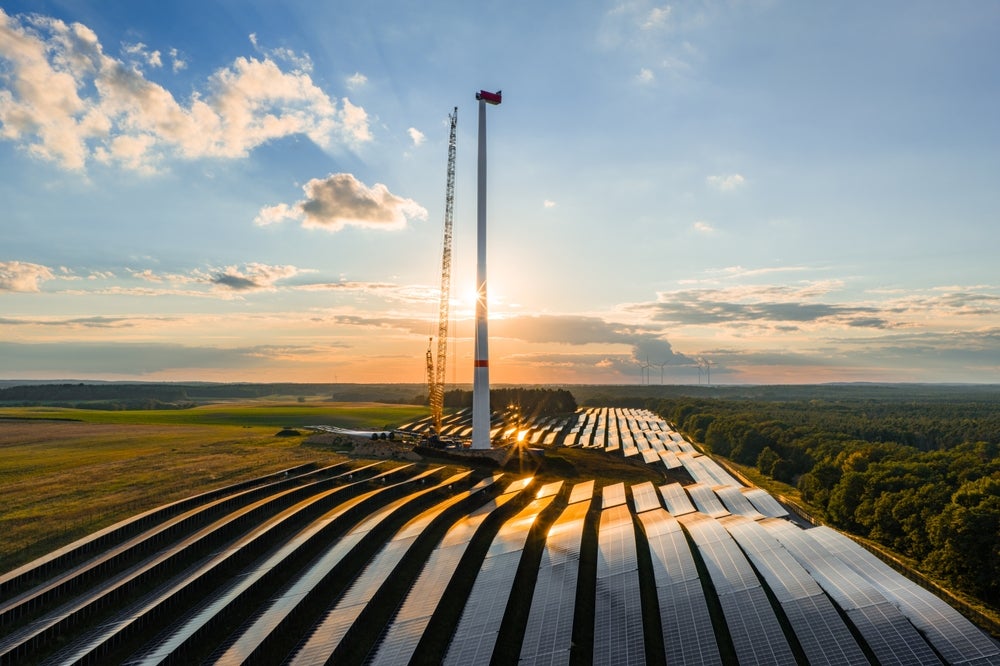
সংখ্যাটি বিশাল, কিন্তু বাধাটি বাস্তব
বিশ্বব্যাপী বিদ্যুৎ উৎপাদন পাইপলাইন এমন এক পর্যায়ে পৌঁছেছে যা এক দশক আগে অবাস্তব বলে মনে হতো। উৎস উপাদান অনুযায়ী, তেল ও গ্যাস বাদে সম্ভাব্য প্রকল্পের মূল্য এখন প্রায় 8.09 ট্রিলিয়ন ডলার, যার মধ্যে সৌর, বায়ু, জলবিদ্যুৎ, পারমাণবিক, গ্যাস এবং সহায়ক অবকাঠামো অন্তর্ভুক্ত। উপরিভাগে এই সংখ্যা বৈশ্বিক বিদ্যুৎ বিনিয়োগ এবং বৃহত্তর জ্বালানি রূপান্তরের পেছনে অসাধারণ গতি নির্দেশ করে।
কিন্তু সবচেয়ে গুরুত্বপূর্ণ বিষয়টি মোট সংখ্যা নয়। গুরুত্বপূর্ণ হলো প্রকল্পগুলো কোথায় আছে। প্রায় 63.8% মূল্য এখনও pre-planning বা planning-এ রয়েছে, আর মাত্র 22.5% execution-এ রয়েছে। ঘোষিত উচ্চাকাঙ্ক্ষা এবং বাস্তব নির্মাণের মাঝের এই ফাঁকই বাজারের পরবর্তী ধাপ নির্ধারণ করবে।
চ্যালেঞ্জ এখন দৃষ্টি থেকে বাস্তবায়নে সরে এসেছে
বছরের পর বছর ধরে পাওয়ার খাতে মূল প্রশ্ন ছিল সরকার, ইউটিলিটি এবং বিনিয়োগকারীরা পুরোনো সিস্টেম বদলাতে এবং পরিষ্কার উৎপাদন বাড়াতে যথেষ্ট পুঁজি ও নীতিগত সমর্থন দেবেন কি না। অনেক অঞ্চলে সেই প্রশ্নের উত্তর অন্তত আংশিকভাবে হ্যাঁ হয়েছে। এখন প্রযুক্তি ও ভৌগোলিক অঞ্চলজুড়ে একটি বড় পাইপলাইন রয়েছে।
কঠিন প্রশ্ন হলো, প্রকল্পগুলো কি সেই ধাপগুলো পার হতে পারবে যা একটি ধারণাকে গ্রিডে বিদ্যুতে পরিণত করে: অনুমোদন, গ্রিড সংযোগ, অর্থায়ন, procurement, contracting এবং execution। উৎস পাঠ এটিকে buildability test হিসেবে বর্ণনা করেছে, এবং সেই বর্ণনা যথার্থ। সক্ষমতা শুধু ইচ্ছা দিয়ে তৈরি হয় না। তা তৈরি হয় এমন প্রতিষ্ঠান ও সরবরাহ শৃঙ্খলের মাধ্যমে, যা ঝুঁকি শোষণ করতে পারে এবং সময়সূচি ধরে রাখতে পারে।

পাইপলাইনে নবায়নযোগ্য শক্তির আধিপত্য, কিন্তু এখন একীভবনই সীমাবদ্ধতা
পাইপলাইনের গঠনই দেখায় শিল্প কোন দিকে যাচ্ছে। বায়ু মোট মূল্যের প্রায় 40%, অর্থাৎ 3.21 ট্রিলিয়ন ডলার, জুড়ে আছে এবং আনুমানিক 1,834 গিগাওয়াট নতুন সক্ষমতা প্রতিনিধিত্ব করছে। সৌর ফটোভোলটাইক প্রকল্প 16%, অর্থাৎ 1.30 ট্রিলিয়ন ডলার, এবং 1,329 গিগাওয়াট প্রতিনিধিত্ব করছে। জলবিদ্যুৎ আরও 15%, অর্থাৎ 1.18 ট্রিলিয়ন ডলার, এবং 810 গিগাওয়াট যোগ করছে।
এই সংখ্যা দেখায় যে নবায়নযোগ্য শক্তি আর বৈশ্বিক বিদ্যুৎ উন্নয়নে প্রান্তিক কোনো বিষয় নয়। এটি পাইপলাইনের কেন্দ্র। কিন্তু প্রকল্পের পরিমাণে আধিপত্য সমস্যার কঠিন অংশটি দূর করে না। যত বেশি intermittent generation পরিকল্পনায় আসছে, একীভবনই বাস্তব সীমাবদ্ধতা হয়ে উঠছে। বিদ্যুৎ ব্যবস্থার প্রয়োজন grid upgrades, transmission planning, storage, dispatchable support এবং কখন কী তৈরি হবে তার আরও স্পষ্ট নিয়ম।
অন্য কথায়, প্রকল্পের সংখ্যা এবং মূলধনের মূল্য অবকাঠামোর প্রস্তুতির চেয়ে দ্রুত বাড়তে পারে। সেখানেই বিলম্ব শুরু হয়।
খরচ, বৃদ্ধি ও সরবরাহ শৃঙ্খল নির্মাণে রূপান্তরকে জটিল করছে
উৎস উপাদান ইতিমধ্যে প্রকল্প অর্থনীতিকে পুনর্গঠিত করছে এমন কয়েকটি চাপ চিহ্নিত করেছে: ধীর বিশ্ব অর্থনীতি, উচ্চ জ্বালানি ও নির্মাণ খরচ, এবং চলমান supply chain disruption। এগুলো শুধু বাজেট বাড়ায় বলে গুরুত্বপূর্ণ নয়, বরং value chain জুড়ে আচরণ বদলে দেয় বলেও গুরুত্বপূর্ণ।
ডেভেলপাররা চূড়ান্ত খরচ নিয়ে আরও অনিশ্চয়তার মুখোমুখি হচ্ছেন। বিনিয়োগকারীরা নিয়ন্ত্রণ ও রাজস্ব স্থিতিশীলতা আরও গভীরভাবে খতিয়ে দেখছেন। ঠিকাদাররা মুদ্রাস্ফীতি, দেরিতে সরঞ্জাম পৌঁছানো বা উপাদান না পাওয়ার ঝুঁকি মোকাবিলায় contingency বাড়াচ্ছেন। যে প্রকল্প একটি নির্দিষ্ট অনুমানের অধীনে bankable মনে হয়েছিল, গ্রিডের সময়সূচি পিছিয়ে গেলে বা গুরুত্বপূর্ণ হার্ডওয়্যার পাওয়া কঠিন হলে তা দুর্বল হয়ে যেতে পারে।
এই কারণেই উৎস বলছে, বাজার এখন stage gate-এ নির্ধারিত হচ্ছে। একটি প্রকল্পকে প্রাথমিক পরিকল্পনা থেকে execution-এ আনা মানে শুধু বিদ্যুতের দীর্ঘমেয়াদি চাহিদা নিয়ে সামগ্রিক আশাবাদ নয়। এর জন্য দরকার বাস্তব ঝুঁকির মূল্যায়ন হয়েছে, অনুমতি মিলেছে, এবং গুরুত্বপূর্ণ সরঞ্জাম সংগ্রহ করা হয়েছে—এই বিশ্বাস।

সবচেয়ে সস্তা বিকল্প এখন স্বয়ংক্রিয়ভাবে সবচেয়ে আকর্ষণীয় নয়
এই পরিবেশের একটি প্রকাশক ইঙ্গিত হলো certainty-র মূল্য বদলাচ্ছে। তুলনামূলক স্থিতিশীল সময়ে, মালিকরা সবচেয়ে কম দরকে অগ্রাধিকার দিতে পারেন এবং ধরে নিতে পারেন সাধারণ ঘর্ষণ ব্যবস্থা সামলাবে। আরও আঁটসাঁট, অস্থির বাজারে, সবচেয়ে কম দাম যদি মুদ্রাস্ফীতি, ট্রান্সফর্মার ঘাটতি, নিয়ন্ত্রক বিলম্ব বা শ্রম-সীমা টিকিয়ে রাখতে না পারে, তবে তা কম আকর্ষণীয় হতে পারে।
এতে গ্রাহকরা ডেভেলপার, ঠিকাদার এবং সরঞ্জাম সরবরাহকারীদের যেভাবে মূল্যায়ন করেন তা বদলে যায়। ডেলিভারি নির্ভরযোগ্যতা একটি কৌশলগত পার্থক্য হয়ে ওঠে। চুক্তির মান এবং সময়সূচির বাস্তবতাও তেমনই গুরুত্বপূর্ণ। বাস্তব অর্থে, শিল্পটি এমন বাজারের দিকে এগোতে পারে যেখানে বিশ্বাসযোগ্য execution আক্রমণাত্মক অনুমানের চেয়ে বেশি মূল্যবান।
রূপান্তরের পরবর্তী ধাপ বড় হলেও আরও ধীর মনে হতে পারে
বর্তমান মুহূর্তে একটি বৈপরীত্য আছে। জ্বালানি রূপান্তর একই সঙ্গে আরও উচ্চাভিলাষী এবং আরও কঠিন হতে পারে। প্রকল্প পাইপলাইন আগের চেয়ে গভীর, কিন্তু প্রতিটি অতিরিক্ত স্তর grid, supply chain, permitting systems এবং finance-এর ওপর চাপ বাড়ায়। এর মানে দৃশ্যমান অগ্রগতি সবসময় সুযোগের আকারের সঙ্গে মেলে না।
কিছু প্রকল্প দ্রুত এগোবে। অন্যগুলো প্রত্যাশার চেয়ে দীর্ঘ সময় development-এ আটকে থাকবে, বা সংশোধিত অনুমানের অধীনে অর্থনৈতিকভাবে অকার্যকর হয়ে পড়বে। তাই পাইপলাইন ও ডেলিভারির মধ্যকার ব্যবধানের অর্থ এই নয় যে চাহিদা দুর্বল। এর অর্থ, বাস্তবায়ন এখন নির্ধারক যুদ্ধক্ষেত্র।
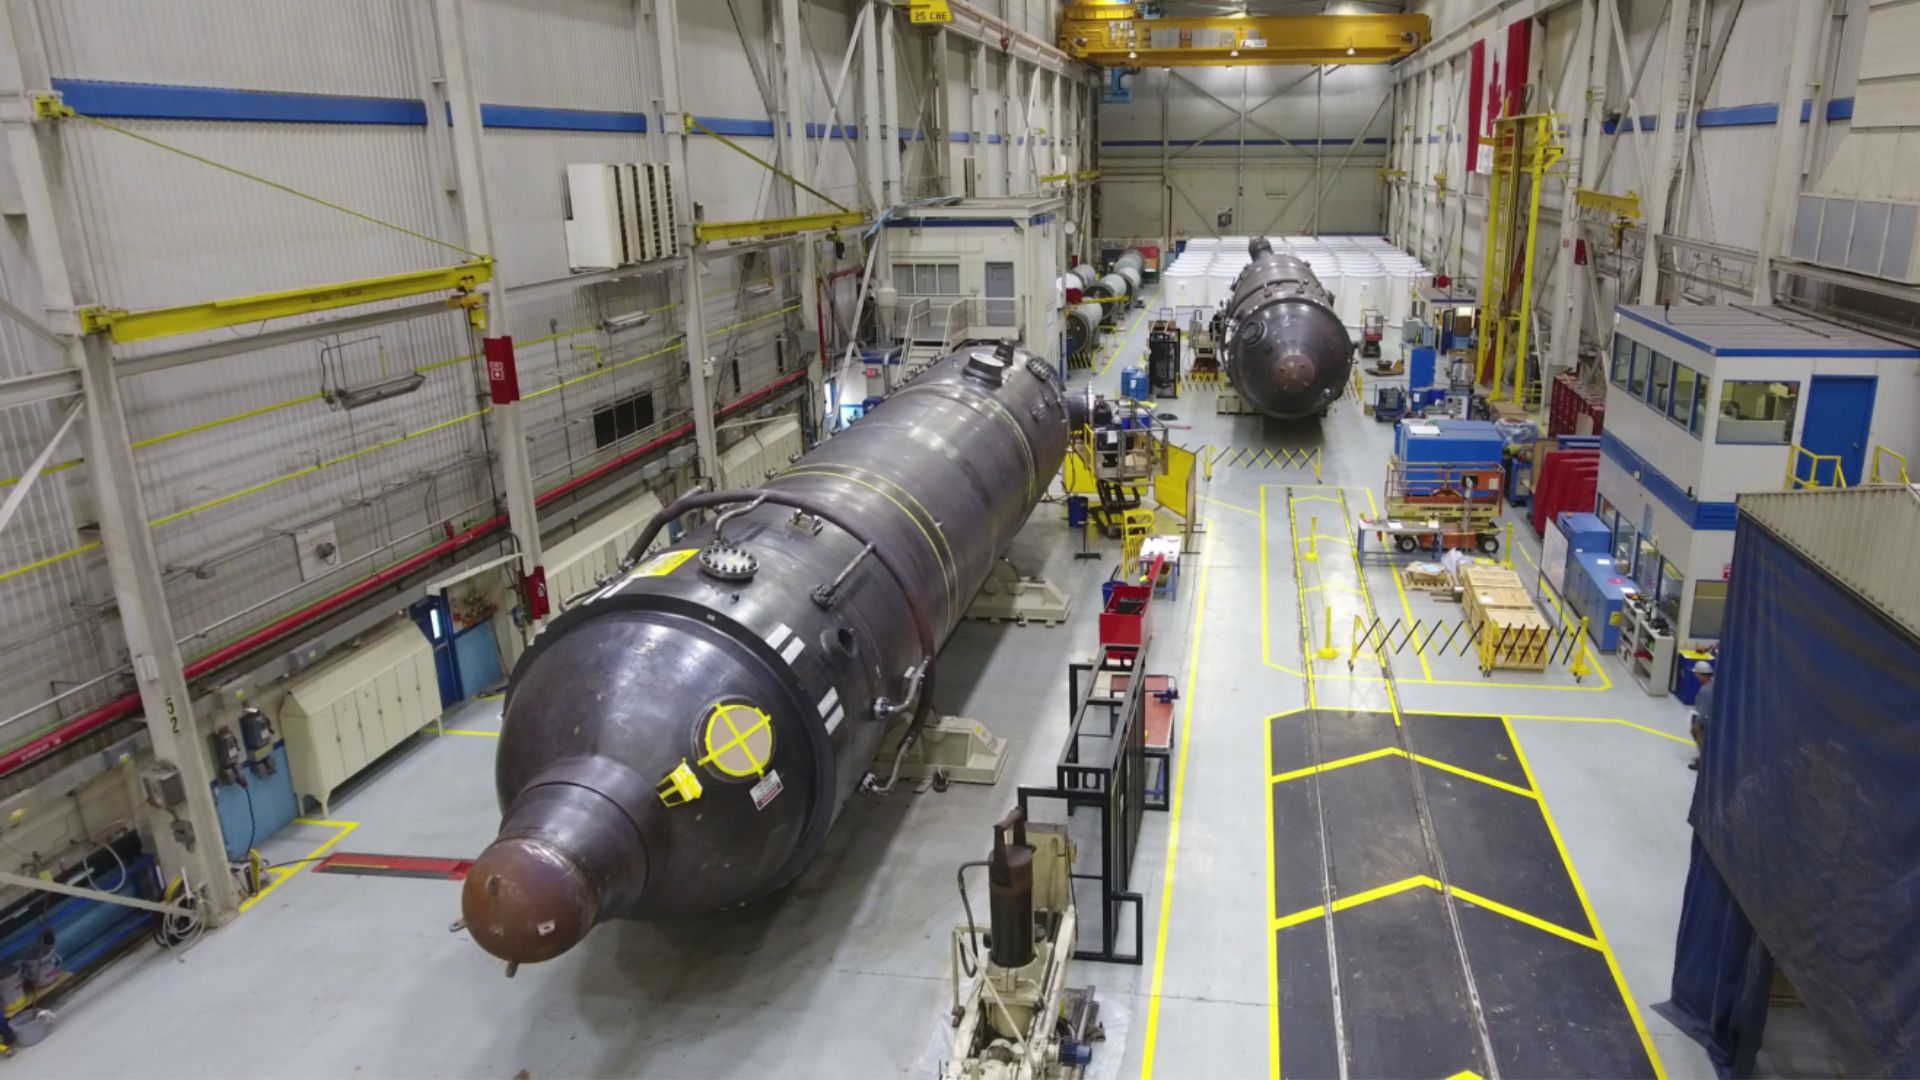
শিল্পের আসল কাজ কার্যকরী শৃঙ্খলা
তথ্যের মূল বার্তা হলো না যে পৃথিবীতে জ্বালানি উচ্চাকাঙ্ক্ষার অভাব আছে। বরং উচ্চাকাঙ্ক্ষা এখন এতটাই প্রচুর যে এটি সিস্টেমের প্রতিটি কার্যকরী দুর্বলতা উন্মোচন করছে। ট্রিলিয়ন-ডলারের পাইপলাইন বাজার পরিকল্পনাকে বড় পরিসরে নির্মাণযোগ্য সম্পদে রূপান্তর করতে না পারলে সক্ষমতা বাড়াবে না।
এতে রূপান্তরের কম আকর্ষণীয় অংশগুলোর গুরুত্ব বেড়ে যায়: grid agreements, permitting reform, supply-chain resilience, bankable contracts এবং disciplined project management। এগুলো আর পার্শ্ব বিষয় নয়। বিদ্যুৎ নির্মাণ বাস্তবে সম্পন্ন হবে কি না, তার প্রধান নির্ধারক এগুলোই।
বিশ্বব্যাপী পাইপলাইন দেখায় যে মূলধন এবং অভিপ্রায় রূপান্তরিত বিদ্যুৎ ব্যবস্থার পেছনে সারিবদ্ধ হচ্ছে। পরবর্তী পরীক্ষা একসঙ্গে সহজ এবং কঠিন। শিল্প কি যা প্রতিশ্রুতি দিয়েছে তা নির্মাণ করতে পারবে? এখন, হেডলাইন সংখ্যার চেয়ে সেই প্রশ্নটাই বেশি গুরুত্বপূর্ণ।
এই নিবন্ধটি Energy Monitor-এর প্রতিবেদনভিত্তিক। মূল নিবন্ধ পড়ুন.
Originally published on energymonitor.ai




