النقطة العمياء المكلفة في مكتب التمويل والتأمين
غالبًا ما يكون مكتب التمويل والتأمين أكثر أركان الوكالة ربحية، وهو أيضًا من أكثرها عرضة للمخاطر. وبينما تطورت تقنيات صالات العرض وعمليات الامتثال، يواصل المحتالون التكيف. ووفقًا لـ Automotive News، سيتضمن العدد القادم قسمًا خاصًا بالتمويل والتأمين يسلط الضوء على أكبر تهديدات احتيال تمويل السيارات التي تواجه الوكلاء اليوم، إلى جانب إرشادات حول كيفية منعها. والتوقيت مهم جدًا: فالكثير من الوكالات لا تزال تكافح لسد الثغرات التي تسمح بمرور الصفقات الاحتيالية.
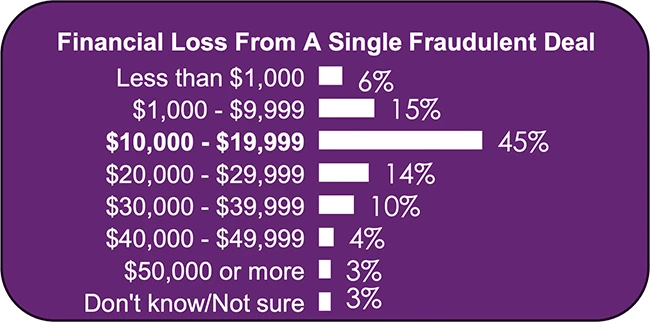
الاحتيال ليس مجرد عملية ورقية بلا ضحايا. فمجرد عقد مزيف واحد يمكن أن يطلق ردود مبالغ، وغرامات من المقرضين، ومخاطر قانونية، وأضرارًا طويلة الأمد للسمعة. كما أن الضغط لإنجاز الصفقات بسرعة قد يطمس إجراءات التدقيق الدقيقة التي يفترض أن تحمي الربحية.
لماذا لا يزال الوكلاء عرضة للخطر
هدف متحرك
مخططات الاحتيال ليست ثابتة. فالمجرمون يواصلون صقل أساليبهم، باستخدام تزويرات أفضل، وهويات مسروقة، وملفات شخصية اصطناعية تحاكي المشترين الحقيقيين. قد يفوّت الموظفون الداخليّون المدرّبون على كشف مخطط واحد النسخة التالية منه. وأوضح مواضع الضعف هو الفجوة بين قوائم التحقق القديمة وأساليب الاحتيال الحديثة. لا يزال كثير من الوكالات يعتمد على مراجعات يدوية لا تقوى على مواجهة مهاجمين متطورين.
ضغط الصفقة
قد تؤدي حوافز حجم المبيعات، من دون قصد، إلى إضعاف الرقابة. فمديرو التمويل الذين يُكافأون على الموافقات السريعة قد يتجاوزون اتصالًا للتحقق أو يغفلون إشارة تحذير في قسيمة راتب. إن الضغط الصامت المتمثل في تحقيق الأهداف الشهرية يجعل الوكالات أكثر عرضة للخطر. ولا يعني هذا أن محترفي F&I مهملون؛ بل إن هيكل تجارة السيارات بالتجزئة يخلق بيئات يعلو فيها عامل السرعة على التدقيق. ويجب الاعتراف بهذه الديناميكية قبل أن تبدأ أي محاولة حقيقية للوقاية.

التهديدات التي تُبقي مسؤولي الامتثال مستيقظين
ورغم أن القائمة الكاملة سترد في القسم الخاص بـ Automotive News، فإن المخاطر التي تظهر عادة على رادار الوكلاء تشمل عدة فئات مألوفة تستحق الفهم.
خداع الهوية
تُستخدم الهويات المسروقة للحصول على تمويل لمركبات يُعاد بيعها سريعًا أو شحنها إلى الخارج. وقد تصبح الوكالات التي تفشل في التحقق من الهوية عبر قواعد بيانات متعددة، أو تتجاوز تنبيهات الاحتيال من مكاتب الائتمان، وسطاء غير مقصودين في هذه العمليات. وإلى جانب سرقة الهوية البسيطة، تجمع الهويات الاصطناعية بين معلومات حقيقية ومزيفة، فتصنع شخصيات تبدو ذات جدارة ائتمانية من دون أن يكون لها أي شخص حقيقي يقابلها.
تزوير الدخل والتوظيف
ما يزال احتيال المستندات على طريقة الرهن العقاري حيًا في تمويل السيارات. فقد يقدم المقترضون قسائم راتب معدلة، أو نماذج W-2 مزيفة، أو أرقام اتصال وهمية لجهة العمل مع صناديق بريد صوتي تؤكد التوظيف. وقد يقبل مدير تمويل تحت ضغط الوقت ما يبدو وثيقة موثوقة من دون طلب تحقق مستقل من الخط الرسمي لصاحب العمل.
الشراء بالاسم المستعار والتلاعب بسند الملكية
في الشراء بالاسم المستعار، يتقدم شخص ذو سجل ائتماني جيد بالطلب نيابةً عن شخص آخر ينوي فعليًا استخدام المركبة. وغالبًا ما تتعثر الصفقة مبكرًا، ولكن ليس قبل أن تُفكك المركبة لبيع القطع أو يُعاد تسجيل سندها. أما احتيال آخر، وهو غسل سند الملكية، فيقوم على تحويل سند الخردة إلى سند نظيف عبر مكاتب خارج الولاية. وقد ينتهي الأمر بالوكالة وهي تحمل قرضًا عديم القيمة، أو ما هو أسوأ، تورطًا قانونيًا يطول لسنوات.
استراتيجيات الوقاية التي تنجح فعلًا
لا يكتفي القسم الخاص المقبل بتعداد التهديدات؛ بل يركز أيضًا على إجراءات مضادة عملية. فالوكلاء الذين يبنون دفاعات متعددة الطبقات يمكنهم خفض تعرضهم للخطر بدرجة كبيرة، حتى مع تطور أساليب الاحتيال.
تحقق من كل شيء مرتين
تبدأ الوقاية بالتحقق الصارم من الهوية والدخل والإقامة. وهذا يعني عدم الاعتماد فقط على المستندات التي يقدمها العميل. يجب الاتصال بصاحب العمل باستخدام أرقام منشورة علنًا، لا الرقم الموجود في قسيمة الراتب. واستخدم خدمات التحقق من الهوية وتقارير الائتمان. وفكر في طلب إثبات إضافي للإقامة عندما لا يتطابق العنوان في الرخصة مع السجلات الأخرى. فبضع دقائق إضافية لكل صفقة ثمن صغير مقارنةً بكلفة رد المبالغ.
تدريب خط الدفاع الأول
يحتاج محترفو F&I إلى تدريب منتظم قائم على السيناريوهات. فحالات الاحتيال الحقيقية وقوائم الإشارات الحمراء وجلسات المراجعة تبقي الوعي مرتفعًا. كما يلعب موظفو المبيعات دورًا مهمًا؛ فهم أول من يتعامل مع العميل وقد يلاحظون إشارات سلوكية مشبوهة. ومن الضروري بناء ثقافة تشجع على الإبطاء لأجل التحقق، لا ثقافة تمجّد سرعة التوقيع.
بناء شبكة من الشركاء
يمكن للمقرضين وإنفاذ القانون أن يكونوا حلفاء أقوياء. فالكثير من البنوك يحتفظ بقواعد بيانات للاحتياال ومستعد لمشاركة التنبيهات. كما يساعد الانضمام إلى فرق عمل مكافحة احتيال الوكلاء ومجموعات تبادل المعلومات في القطاع على اكتشاف الاتجاهات المحلية مبكرًا. وإذا اشتبهت وكالة في صفقة احتيالية، فإن الإبلاغ عنها للسلطات وللمقرض لا يحمي تلك المنشأة فقط، بل قد يساعد أيضًا في إسقاط شبكة تؤثر في عشرات الوكلاء الآخرين.
استخدام التكنولوجيا، من دون ثقة عمياء
أصبحت أدوات التحقق الرقمية، وتقييم الهوية، وبرمجيات كشف الاحتيال أكثر إتاحة. لكن التكنولوجيا ليست عصا سحرية. فقد تولد الخوارزميات نتائج إيجابية كاذبة تكلف صفقات جيدة، وقد تفوّت أحدث المخططات. وأفضل نهج هو الجمع بين الفحوصات الآلية والحكم البشري. ينبغي للوكلاء النظر إلى منع الاحتيال بوصفه عملية مستمرة، مع تدقيقات دورية وتحديثات للأنظمة ومواد التدريب.

ما الذي يقدمه العدد القادم
صُمم القسم الخاص في Automotive News ليمنح الوكلاء نظرة واضحة على هذه التحديات. وسيعرض حالات من الواقع، والأهم من ذلك، سيرسم خارطة طريق لإجراءات المواجهة. والهدف ليس تخويف الوكلاء، بل تزويدهم بمعلومات قابلة للتنفيذ يمكنهم تطبيقها فورًا.
يمكن للقراء توقع تفصيل أكثر أساليب الاحتيال شيوعًا، ونصائح لاكتشافها مبكرًا، ومشورة لبناء سير عمل F&I أكثر مرونة. ومن سياسات صالة العرض إلى تدقيقات المكتب الخلفي، ستغطي التغطية كامل عملية الوكالة.
البقاء متقدمًا في لعبة لا تنتهي
احتيال تمويل السيارات لن يختفي. فالمجرمون يتبعون الفرص، وتظل الوكالة هدفًا جذابًا بسبب الأصول عالية القيمة وإمكانية الوصول إلى الائتمان. لكن القابلية للاختراق ليست قدرًا محتومًا. فالوكالات التي تلتزم بالتحقق الصارم، والتدريب المستمر، والنقاش الصريح حول المخاطر يمكنها خفض تعرضها للخطر بشكل ملحوظ. ويُعد القسم الخاص المقبل من Automotive News تذكيرًا مهمًا بأن الوعي هو خط الدفاع الأول، والعمل هو الثاني.
وأي وكيل تساءل يومًا ما إذا كانت إجراءاته آمنة بما يكفي، فالإجابة على الأرجح هي: ليس بعد. والخبر الجيد أن الطريق إلى حماية أفضل معروف جيدًا. يبدأ بالاعتراف بأن الاحتيال سيجد سبيلًا، ثم القيام بالعمل الصعب لإحكام إغلاق الأبواب أكثر.
هذه المقالة مبنية على تغطية Automotive News. اقرأ المقال الأصلي.

Originally published on autonews.com




