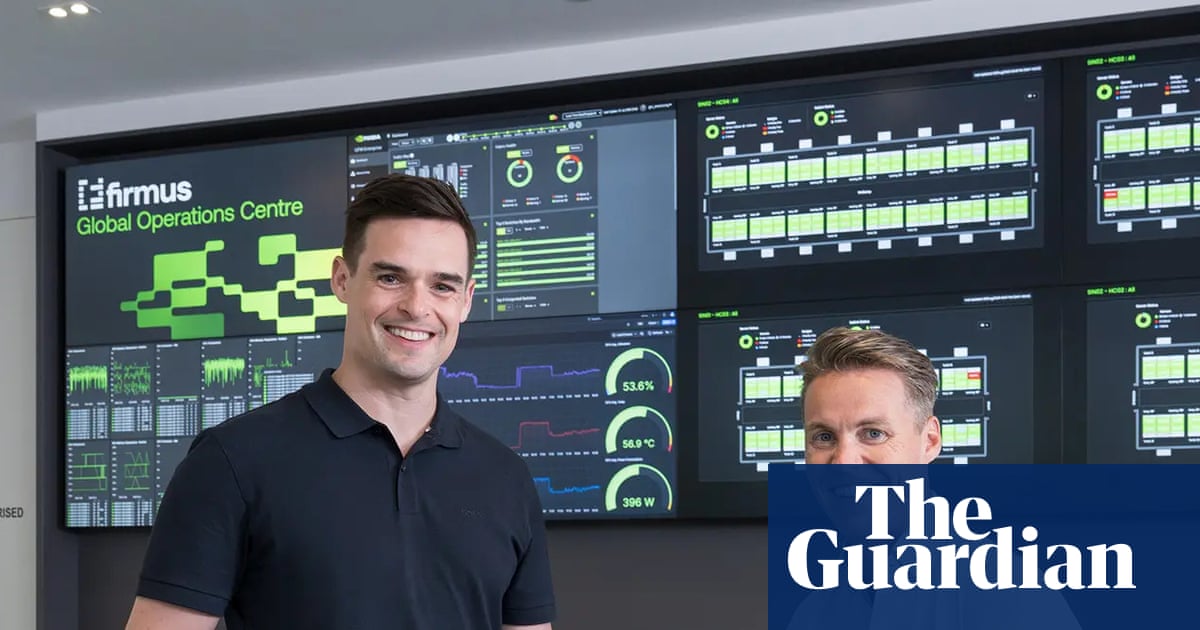
ألغت شركة فيرموس تكنولوجيز خططها للإدراج في بورصة الأوراق المالية الأسترالية (ASX)، متخلية عن ما كان سيكون أكبر طرح لشركة في البلاد منذ طرح تيلسترا في 1997، بعد أن فشل شهية المستثمرين تجاه أعمالها المروّج لها بشدة في مراكز بيانات الذكاء الاصطناعي في الظهور بالسعر الذي كان يطلبه مالكوها.
كانت الشركة تسعى لجمع نحو 7 مليارات دولار من خلال طرح أولي بسعر 11 دولارًا للسهم، وهي صفقة كانت ستقيّم الأعمال بنحو 44 مليار دولار متوقعة وتضعها بين أكبر الشركات في بورصة ASX من يومها الأول للتداول. وكان من المقرر أن تبدأ الأسهم التداول في 23 أكتوبر. وبدلاً من ذلك، انسحب مجلس الإدارة من العرض صباح الجمعة.
عرض انهار في غضون أيام
قال متحدث باسم فيرموس إن المديرين خلصوا إلى أن المضي في العرض لم يعد يخدم مصالح الشركة أو مساهميها. وأضاف المتحدث أن فيرموس ستسعى الآن للحصول على رأس مال من الأسواق الخاصة وستدرس خيارات بديلة في الأسواق العامة والخاصة، مع وعد المساهمين بمزيد من المعلومات مع تطور هذه المسارات.
جاء هذا التحول سريعًا. فبحلول منتصف الأسبوع، خلص مصرفيو الشركة إلى أن الطلب قد تم المبالغة في تقديره بشكل كبير في مسعاهم لجمع 7 مليارات دولار، وفقًا لتقارير عن الطرح الفاشل. وأثار هذا الإدراك مناقشات محمومة حول خفض كبير في السعر المقترح البالغ 11 دولارًا للسهم، قبل اتخاذ قرار تأجيل الإدراج بالكامل.
كان العرض الترويجي للمستثمرين، الذي جرى بمساعدة خمسة وسطاء، مبنيًا على فرضية واضحة: أن فيرموس قادرة على تحويل الحماس العالمي للذكاء الاصطناعي التوليدي إلى محفظة من مجمعات الحوسبة الصناعية النطاق. لكن ما لم تستطع فعله هو إقناع عدد كافٍ من مديري الصناديق بأن الأرقام المرتبطة بهذه الفرضية تبرر سعر الدخول.

موقعان، تقييم بـ44 مليار دولار، وتشكك متزايد
كانت الصعوبة المركزية هي المسافة بين حجم الطموح ونضج الأعمال الأساسية. ففي وقت الطرح المقترح، كانت فيرموس تمتلك موقعين تشغيليين صغيرين فقط، مما يضعها بثبات في مرحلة الشركة الناشئة حتى وهي تسوّق نفسها كعملاق محتمل في اقتصاد الذكاء الاصطناعي.
كان يُطلب من المستثمرين فعليًا ضمان تقييم ضخم بناءً على أرباح متوقعة وليس إيرادات مثبتة، ويبدو أن هذا التشكك قد ازداد مع استمرار عملية بناء سجل الطلبات. فالشركة التي تمتلك حفنة من المرافق وخط بناء يمتد لعقود هي عرض مختلف تمامًا في نشرة الإصدار عما هي عليه في جدول بيانات مبني على الطلب المتوقع.
- سعر العرض: 11 دولارًا للسهم
- هدف الجمع: نحو 7 مليارات دولار
- التقييم الضمني: نحو 44 مليار دولار
- تاريخ الإدراج المقرر: 23 أكتوبر، ثم أُلغي لاحقًا
- البصمة التشغيلية وقت الطرح: موقعان صغيران
دعم كبار المستثمرين لم يكن كافيًا
دخلت فيرموس العملية بقائمة داعمين قوية بشكل غير معتاد. فقد دعمت شركة صناعة الرقائق Nvidia الشركة، إلى جانب شركات وول ستريت Blackstone وJane Street وCoatue. على الورق، بدا هذا المزيج بالضبط كالمصداقية التي تحتاجها شركة بنية تحتية شابة عندما تطلب من السوق العامة مليارات الدولارات.
تشير النتيجة إلى أن الأسماء اللامعة تحمل وزنًا أقل عندما يُطلب من سوق مدرجة تمويل توسع كثيف رأس المال بسعر لا يترك مجالًا كبيرًا لخيبة الأمل. يمكن للمستثمرين من القطاع الخاص تحمل آفاق طويلة وانعدام السيولة. أما مشترو الطرح العام، في المقابل، فيميلون إلى طلب أدلة أقرب أجلًا على أن الأموال ستولد عوائد، خاصة عندما تكون أسعار الفائدة وتكاليف البناء متغيرين نشطين.

من يقف خلف فيرموس
يقود الشركة ثلاثة: تيم روزنفيلد، وأوليفر كورتيس، وجوناثان ليفي، وهو صهر كورتيس السابق. وقد كان الثلاثة الوجوه العامة لمشروع وضع نفسه في قلب بروز أستراليا كمركز لمعالجة البيانات للمنطقة الأوسع.
وتتمثل مهمتهم الآن في الحفاظ على هذه القصة دون التحقق، ورأس المال، الذي كان سيمنحه إدراج ناجح. فالطرح الفاشل ليس مجرد انتكاسة تمويلية؛ بل هو حكم علني على تقدير الشركة لقيمتها، يصدره المستثمرون الذين يعرفونها أفضل من غيرهم.
الخطة: مصانع ذكاء اصطناعي مبردة بالسوائل
كانت استراتيجية فيرموس المعلنة هي بناء مرافق مبردة بالسوائل تصفها بأنها مصانع ذكاء اصطناعي، بدءًا من أستراليا ثم التوسع في آسيا. وقد صُممت هذه المجمعات لكثافة أحدث رقائق المسرعات، التي تولد حرارة أكبر بكثير من رفوف الخوادم التقليدية وبالتالي تتطلب أساليب جديدة في التبريد وتوصيل الطاقة وتصميم المواقع.
بناءها على نطاق واسع يستهلك رأس مال كبير ويستغرق وقتًا طويلًا. يجب تأمين الأراضي، والتفاوض على اتفاقيات الطاقة، وهندسة أنظمة التبريد، وتثبيت سلاسل التوريد قبل وقت طويل من تشغيل أي رف. لا شيء من ذلك مستحيل تمويله من القطاع الخاص، لكن رأس المال الخاص عادة ما يأتي بشروط مختلفة — أكثر تكلفة، وأقل شفافية، وأبطأ في التجميع من طرح عام كبير.
ما الذي سيحدث بعد ذلك
أشارت فيرموس إلى أنها ستسعى للحصول على تمويل خاص وقد تعود إلى الأسواق العامة لاحقًا، إما عبر محاولة إدراج جديدة أو مسار آخر. وسيعتمد حدوث ذلك على ما إذا كانت الشركة قادرة على الإشارة إلى أكثر من موقعين تشغيليين صغيرين وتحويل توقعاتها إلى إيرادات متعاقد عليها.
القراءة الأوسع لقطاع التكنولوجيا الأسترالي غير مريحة. فالطرح بهذا الحجم، المدعوم بهذا المستوى من المستثمرين، كان يُنظر إليه على نطاق واسع كاختبار لما إذا كان السوق المحلي قادرًا على استيعاب قصة بنية تحتية للذكاء الاصطناعي كبيرة حقًا. لم يستطع، على الأقل ليس بسعر الطلب، وسيجعل الفشل الشركة التالية التي لديها عرض مماثل تعمل بجهد أكبر لإقناع المستثمرين.
اختبار لطفرة مراكز البيانات في البلاد
يأتي الإدراج الملغى في خضم نقاش نشط حول مدى سرعة بناء مراكز البيانات في أستراليا وما تكلفة هذا التوسع على الاقتصاد الأوسع. وقد أُثيرت تساؤلات حول ما إذا كانت طفرة البنية التحتية الرقمية تزاحم أولويات أخرى، بما في ذلك الإسكان، في وقت تبني فيه البلاد عددًا كبيرًا من المنازل الجديدة.
وإلى جانب هذا السؤال، يبرز سؤال أكثر حدة للمستثمرين: هل يمكن للتقييمات المرتبطة بشركات البنية التحتية في عصر الذكاء الاصطناعي أن تصمد أمام الاحتكاك بسوق عامة. ويقدم انسحاب فيرموس إجابة مبكرة، وإن كانت جزئية — الشهية للذكاء الاصطناعي لا يمكن إنكارها، لكن الاستعداد لدفع أي سعر تقريبًا مقابل التعرض له ليس كذلك.
في الوقت الحالي، تظل فيرموس شركة خاصة، وخطط توسعها سليمة على الورق، ومسار تمويلها غير محسوم. وستُراقب خطوتها التالية، سواء كانت جولة خاصة أو عرضًا عامًا معدلًا، عن كثب كمؤشر على أين تقف حدود تمويل البنية التحتية للذكاء الاصطناعي الآن.
هذا المقال مبني على تقرير لصحيفة The Guardian. اقرأ المقال الأصلي.
Originally published on theguardian.com