الديون تعود على نطاق واسع في الطاقة الشمسية
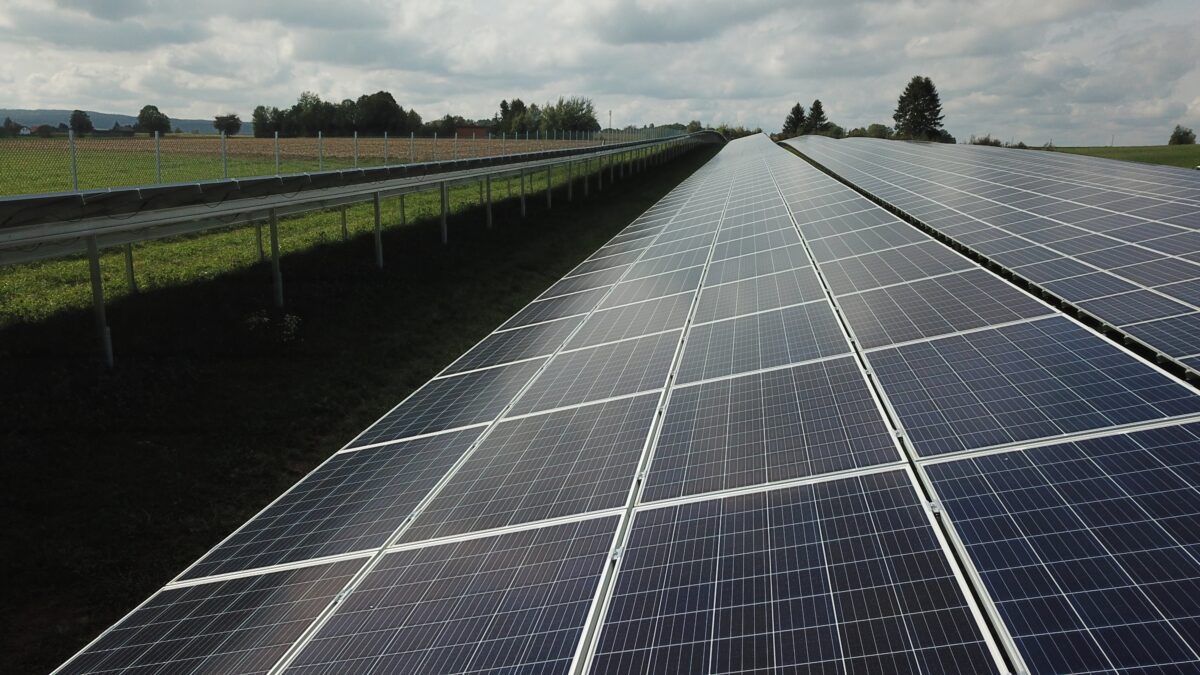
جذبت صناعة الطاقة الشمسية العالمية تمويلًا مؤسسيًا بقيمة 11.1 مليار دولار خلال الربع الأول من عام 2026، وفقًا لبيانات جديدة من Mercom Capital Group، مع وصول التمويل بالدين إلى أعلى مستوى له منذ أكثر من عقد. وتشير هذه الأرقام إلى قطاع لا يزال يحتاج إلى رأس المال، لكنه أصبح قادرًا بشكل متزايد على جذب كميات كبيرة من التمويل حتى في سوق أكثر انتقائية.
ما يبرز ليس الإجمالي فقط، بل التوزيع أيضًا. فقد شكّل التمويل بالدين 8.9 مليار دولار موزعة على 28 صفقة، متفوقًا بفارق كبير على قنوات التمويل الأخرى، ما يشير إلى أن المقرضين عادوا مرة أخرى لدعم الطاقة الشمسية على نطاق مهم. أما رأس المال المغامر وتمويل الأسواق العامة فكانا أقل بكثير، عند 1.1 مليار دولار لكل منهما، ما يؤكد أن ربع السنة هذا حملته الهياكل التمويلية الناضجة أكثر مما حمله رأس المال النموّي المضاربي.
لماذا يهم هذا المزيج
لطالما اعتمدت الطاقة الشمسية على مزيج من تمويل المشاريع والاستثمار الاستراتيجي والوصول إلى الأسواق العامة. وعندما تُفتح أسواق الدين، فإنها غالبًا ما تروي قصة مختلفة عن جولات رأس المال المغامر. فالرأسمال المغامر يميل إلى مكافأة الرهانات التقنية والابتكار في نماذج الأعمال والتوسع المبكر. أما الدين، فعادة ما يعكس الثقة في المشاريع والتدفقات النقدية وسلاسل التطوير المدعومة بالأصول.
لهذا السبب يكتسب الربع الأخير أهمية. فلم تجمع صناعة الطاقة الشمسية الأموال فحسب، بل جمعتها بصيغة توحي بأن المؤسسات المالية ترى ما يكفي من المتانة في اقتصاديات المشاريع لتقديم الإقراض على نطاق واسع. وفي قطاع كثيف رأس المال، قد يكون هذا أكثر تأثيرًا من موجة قصيرة من حماس الشركات الناشئة.
وتشير أرقام Mercom أيضًا إلى أن الطاقة الشمسية تتنقل في 2026 عبر عدة مسارات تمويل في آن واحد. فقد انخفض تمويل رأس المال المغامر بنسبة 21% على أساس سنوي إلى 1.1 مليار دولار عبر 17 صفقة، ما يدل على أن المستثمرين الخاصين لا يزالون نشطين لكنهم أكثر تحفظًا. كما بلغ تمويل الأسواق العامة 1.1 مليار دولار عبر ثماني صفقات، ما يعني أن رأس المال المدرج ما زال له دور، لكنه لا يحدد صورة الربع.
أكبر الصفقات وأين تكمن الزخم
كانت أكبر الشركات المدعومة برأس مال مغامر في الربع هي Inox Clean Energy بقيمة 343 مليون دولار، وClean Max Enviro Energy Solutions بقيمة 165 مليون دولار، وAmarenco بقيمة 150 مليون دولار، وGREW Solar بقيمة 118 مليون دولار، وRadiance Renewables بقيمة 100 مليون دولار. وتساعد هذه الأسماء في رسم خريطة المجالات التي لا يزال رأس المال الخاص يرى فيها فرصة: تطوير المشاريع، ومنصات الطاقة المتجددة، والشركات التي تمتلك ما يكفي من المصداقية التشغيلية للحصول على جولات كبيرة رغم تشديد شروط الاستثمار.
وفي الوقت نفسه، تشير أنشطة الاستحواذ إلى استمرار الاندماج وإعادة تدوير الأصول. فقد بلغت عمليات الاستحواذ على مشاريع الطاقة الشمسية 18.4 غيغاواط في الربع، وهو أعلى مستوى سعة مسجل منذ 2022. وتكتسب هذه النتيجة أهمية لأن صفقات المشاريع غالبًا ما تكون مؤشرًا واقعيًا على ثقة المطورين. إن سوق استحواذ قوي يعني أن المشترين يعتقدون أن تلك المشاريع يمكن تمويلها وبناؤها وتشغيلها أو إعادة توجيهها بقيمة جذابة.
واستحوذ المطورون ومنتجو الطاقة المستقلون على 11.9 غيغاواط من السعة المستحوذ عليها، ما يشير إلى أن المنصات التشغيلية ومنصات خطوط التطوير لا تزال لاعبًا رئيسيًا في جانب الشراء والبيع خلال الدورة الحالية. وبعبارة أخرى، فالأمر ليس مجرد هندسة مالية على أطراف السوق، بل رأس مال يتحرك عبر قلب نشر الطاقة الشمسية.
ما الذي يقوله هذا عن الصناعة
يشير نمط التمويل في هذا الربع إلى أن الطاقة الشمسية تترسخ أكثر فأكثر كقطاع بنية تحتية. وهذا لا يعني أن الابتكار يتباطأ، بل يعني أن الأعمال تُقَيَّم بشكل متزايد من زاوية القابلية للتمويل، وحجم النشر، وتنفيذ المشاريع، بدلًا من الاكتفاء بجدة التكنولوجيا.
وهذا التمييز مهم في 2026. فربع دين عند أعلى مستوى في عقد من الزمن يعني أن الطاقة الشمسية لديها ما يكفي من الدعم السياسي أو وضوح الطلب أو جودة الأصول لإرضاء المقرضين الذين تكون درجة تحملهم لعدم اليقين عادة أقل من مستثمري الأسهم. وحتى مع تراجع رأس المال المغامر على أساس سنوي، قد تكون قدرة القطاع على جذب الديون بهذا الحجم مؤشرًا أقوى على زخم البناء القريب.
كما يسلط ذلك الضوء على حقيقة هيكلية في التحول الطاقي: التوسع يعتمد بدرجة أقل على جولة تمويل استثنائية وأكثر على الحركة المتكررة لرأس المال إلى أصول قابلة للنشر. فالشمسية تربح حين يصبح التمويل روتينيًا، لا حين يصبح دراميًا. وبذلك المعيار، يبدو الربع الأول مهمًا.
سوق أكثر انتقائية لكنه لا يزال نشطًا
لا يعني أي من ذلك أن السوق خالٍ من الاحتكاك. فهبوط تمويل رأس المال المغامر يظهر أن المستثمرين ما زالوا يرسمون خطوطًا أكثر صرامة بين المخاطر والعوائد. وقد تكون الصناعة تنقسم إلى قصتين في آن واحد: إحداهما عن المطورين المثبتين والأصول القابلة للتمويل التي تستفيد من الحجم، والأخرى عن الشركات الأقدم مرحلة التي تواجه تدقيقًا أكبر.
ومع ذلك، فإن الصورة الإجمالية يصعب تجاهلها. أكثر من 11 مليار دولار دخلت القطاع في ربع واحد. وتصدر الدين المشهد. وبلغت عمليات الاستحواذ على المشاريع أقوى مستوى سعة منذ 2022. وهذه ليست علامات تراجع.
بالنسبة إلى أسواق الطاقة، فإن النتائج عملية. فإذا ظل الدين متاحًا بهذا الإيقاع، فقد يتمكن المطورون من نقل مزيد من المشاريع إلى مراحل البناء والتشغيل. وإذا استمر الإقبال على الاستحواذ، فقد تستمر المحافظ في الانتقال بين الأيدي بما يركز السعة لدى اللاعبين الأكثر تمويلًا. وإذا ظل تمويل رأس المال المغامر ضعيفًا، فقد تعتمد سلسلة الابتكار أكثر على الشركات القادرة على ربط التقنية الجديدة بالنشر التجاري الفوري.
الربع الأول لا يجيب عن كل الأسئلة بشأن مسار الطاقة الشمسية في 2026، لكنه يثبت نقطة واحدة بوضوح: رأس المال ما زال يجد طريقه إلى القطاع، وبشكل متزايد يفعل ذلك عبر هياكل مصممة من أجل التوسع لا من أجل الضجيج.
يعتمد هذا المقال على تقرير من PV Magazine. اقرأ المقال الأصلي.
Originally published on pv-magazine.com