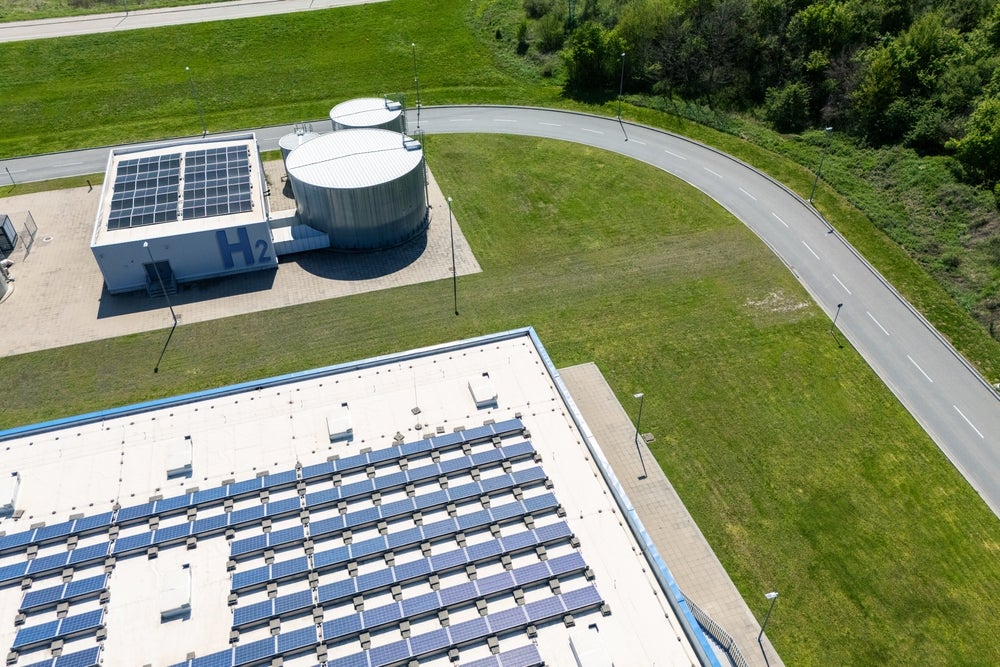
المرحلة التالية للهيدروجين تبدو أقل شبهاً بسباق استحواذ وأكثر شبهاً باختبار للانضباط
لم يشهد سوق الهيدروجين منخفض الكربون انكماشًا حادًا في الربع الأول من عام 2026. بل أصبح أكثر انتقائية. وهذه هي الرسالة الأساسية في نظرة GlobalData لسوق الهيدروجين للربع الثاني من عام 2026، التي تشير إلى قطاع ينتقل من التوسع القائم على الإعلانات إلى مشاريع يمكن تمويلها فعلاً، والحصول على تصاريحها، وتأمين الكهرباء لها، وربطها بطلب صناعي حقيقي.
على السطح، كان التغيير الأبرز في الربع محدودًا نسبيًا: إذ انخفضت السعة المعلنة الإجمالية بمقدار 360 كيلوطن سنويًا. وبحد ذاتها، لا توحي هذه التراجعات بأن السوق في حالة تراجع. لكن الأهم هو ما يبدو أن هذا التغير يقوله عن سلوك المستثمرين. فالمطورون يبدو أنهم أقل استعدادًا لإضافة مشاريع مضاربية بينما تظل السياسات وشروط التمويل واتفاقات الشراء طويلة الأجل غير مؤكدة.
وقد تشير هذه النقلة إلى تحول مهم في دور الهيدروجين داخل الاقتصاد الطاقي الأوسع. فخلال سنوات عدة، كان زخم القطاع يُقاس غالبًا بحجم خطوط المشاريع وطموحات الدول. أما النظرة الأخيرة فتشير إلى أن هذه الأرقام العنوانية أصبحت أقل أهمية من العمل العملي اللازم لنقل المشاريع من الفكرة إلى البناء.
التقدم يتحرك أعمق داخل خط المشاريع
أفادت GlobalData بنمو المشاريع التي تنتقل عبر دراسات الجدوى والهندسة الأمامية والتصميم والإنشاء. وهذا مهم لأنه يشير إلى سوق ما يزال نشطًا، لكنه أصبح أكثر تركيزًا على التنفيذ. بعبارة أخرى، قد تُعلن مشاريع أقل، لكن المزيد من المشاريع القابلة للتنفيذ تتقدم عبر المراحل الصعبة التي تحدد ما إذا كانت السعة ستُبنى فعلًا.
بالنسبة لشركات الطاقة المتجددة، يغيّر ذلك طبيعة الفرصة. فالهيدروجين يبدو أقل فأقل كرهان على تقنية منفصلة، وأكثر كونه تحديًا نظاميًا. ويتوقف النجاح بشكل متزايد على قدرة المطورين على دمج توليد الطاقة المتجددة، والوصول إلى الشبكة، والتصاريح، والطلب الصناعي في حزمة ذات جدوى تجارية. وهذا مسار أضيق بكثير من مجرد الإعلان عن هدف كبير للإلكتروليزر.
وفي هذا السياق، قد يصبح الانضباط في التنفيذ أكثر قيمة من مجرد الطموح بالحجم. فمشروع أصغر يتمتع بوصول قوي إلى الطاقة المتجددة، وتصاريح واقعية، ودعم دائم من الإعانات قد يكون الآن أكثر جاذبية من فكرة أكبر بكثير ذات افتراضات تجارية غير محسومة.
الهيدروجين الأخضر يحافظ على موقعه بينما يتعرض الهيدروجين الأزرق لضغط جديد
أضاف التباين بين مسارات الإنتاج في الربع الأول طبقة أخرى إلى القصة. فقد ظل الهيدروجين الأخضر مستقراً واستمر في الهيمنة على السعة المعلنة. أما الهيدروجين الأزرق فسار في الاتجاه المعاكس، مع انخفاض قدره 6.2% في السعة المعلنة خلال الربع.
وبحسب النظرة، يعكس جزء من هذا الانخفاض ارتفاع أسعار الغاز الطبيعي وتوقعات بمزيد من التقلب المرتبط بالصراع في الشرق الأوسط. وبالنسبة للمستثمرين، يعزز ذلك مشكلة هيكلية في اقتصاديات الهيدروجين الأزرق: التعرض لأسواق الغاز. فعندما تتحرك أسعار المواد الأولية بشكل حاد، يمكن أن تتغير تكاليف الإنتاج سريعًا، ويمكن أن تضعف الثقة في اتفاقات التوريد طويلة الأجل، ويمكن أن يرتفع خطر التمويل.
هذا لا يعني أن الهيدروجين الأزرق سيختفي من المزيج. لكن الربع الأول يبدو أنه يظهر المستثمرين أكثر حذرًا تجاه المسارات المرتبطة بشدة بمخاطر السلع. التحليل الكهربائي المعتمد على الطاقة المتجددة ليس محصنًا ضد ضغوط التكلفة، لكنه لا يتعرض لأسعار الغاز بالطريقة نفسها.
سوق ينضج عبر القيود
من اللافت أن نبرة القطاع المتغيرة تأتي بعد فترة في 2025 تبنّى فيها صانعو السياسات والمطورون بشكل متزايد ما يصفه المقال بـ”البراغماتية في مسارات الإنتاج“. وكانت الفكرة أن عدة مسارات منخفضة الكربون ستكون مطلوبة لتسريع التوسع. أما الربع الأخير فيشير إلى أن أسواق رأس المال قد تطبق غربلة أشد، تكافئ المشاريع ذات الأسس الأكثر وضوحًا وتصبح أقل صبرًا على المسارات التي تحمل قدرًا أكبر من عدم اليقين.
هذا النوع من الانتقائية ليس بالضرورة إشارة سلبية. ففي كثير من الصناعات الناشئة، يُعد الانتقال من الإعلانات المفرطة إلى معايير تنفيذ أشد جزءًا من النضج. وقد يعني ذلك تباطؤ النمو العنواني على المدى القصير، لكنه يزيد فرص أن تصل المشاريع التي تبقى بالفعل إلى مرحلة التشغيل.
وعليه، قد تُعرَّف المرحلة التالية للهيدروجين أقل بما يمكن أن يعد به من أكبر توسع، وأكثر بما يمكنه أن يحلّه من أصعب مجموعة متغيرات: إمدادات الطاقة المتجددة، والوصول إلى الشبكة، والتصاريح، والإعانات، والشراء، والتمويل. ويبدو أن السوق يكافئ المصداقية أكثر من الاستعراض.
إذا استمر هذا النمط، فقد يُذكر عام 2026 بوصفه العام الذي توقف فيه الهيدروجين عن أن يُقاس أساسًا بالطموح وبدأ أن يُقاس بالتنفيذ.
هذه المقالة مستندة إلى تقارير Energy Monitor. اقرأ المقال الأصلي.
Originally published on energymonitor.ai