أوروبا توسّع جولتها التالية من دعم الهيدروجين
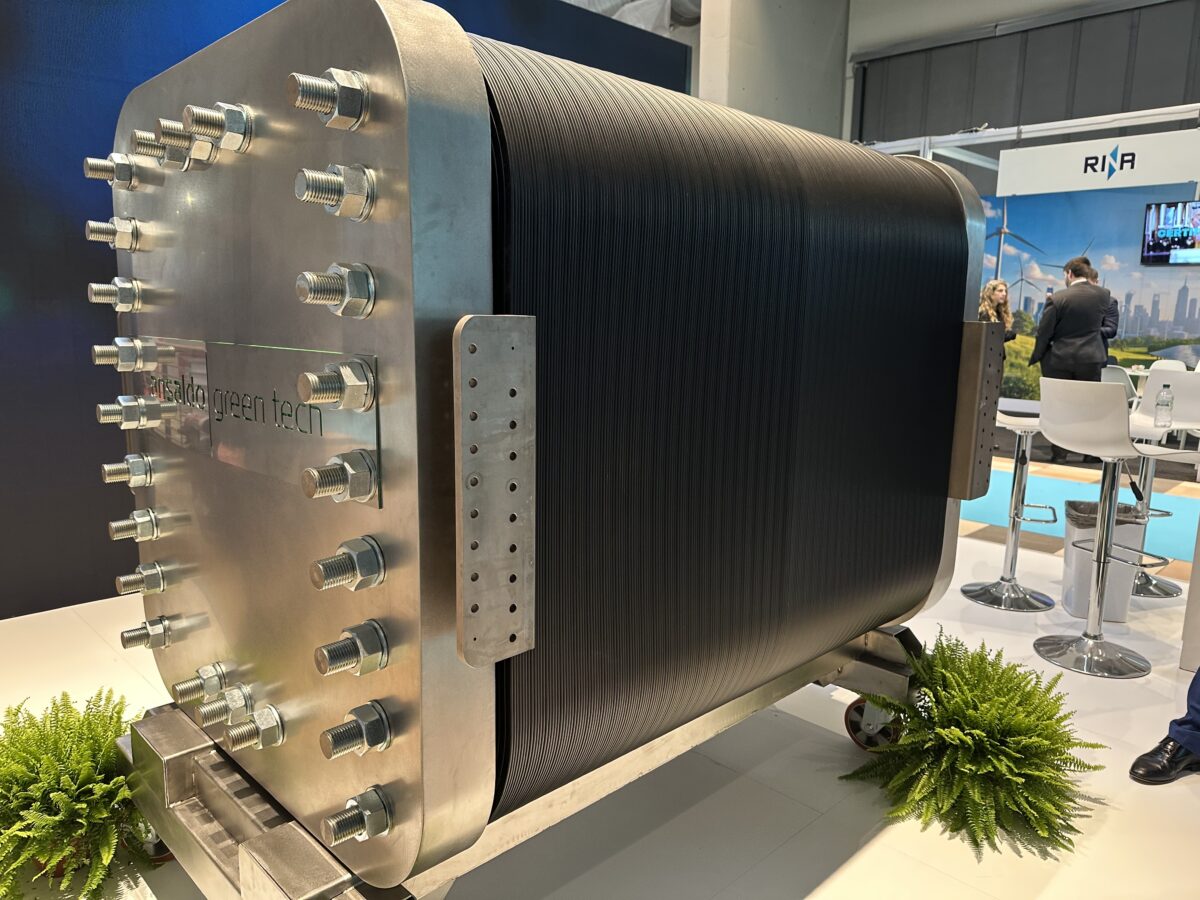
منحت المفوضية الأوروبية الدعم لتسعة مشاريع للهيدروجين النظيف في المزاد الثالث الذي أُجري عبر بنك الهيدروجين الأوروبي، مع تخصيص 1.1 غيغاواط من قدرة المحللات الكهربائية ورصد 1.09 مليار يورو من التمويل. والنتيجة، التي أُعلنت بعد جولة عطاءات شهدت طلبًا يفوق المعروض، تقدم أوضح إشارة حتى الآن إلى أن بروكسل تنوي الاستمرار في استخدام إعانات الإنتاج لدفع السوق إلى الأمام.
أُطلق المزاد في ديسمبر، وجذب 58 عرضًا من 11 دولة. وهذه الفجوة بين الطلبات والجوائز هي واحدة من أهم تفاصيل النتيجة. فهي تُظهر أنه رغم ضغوط التكاليف وعدم اليقين في الطلب النهائي، ما زال المطورون في أنحاء أوروبا يرون قيمة في التنافس على دعم طويل الأجل مرتبط مباشرة بإنتاج الهيدروجين.
وبالنسبة لصانعي السياسات، فإن المنطق واضح. قالت المفوضية إن الإعانة تهدف إلى تغطية جزء من الفجوة بين تكاليف الإنتاج وسعر الهيدروجين في السوق. وبعبارة أخرى، صُمم البرنامج لإبقاء المشاريع في المسار الصحيح في سوق لا يزال يواجه صعوبة في جعل الهيدروجين النظيف منافسًا من دون دعم عام.
ما الذي اختاره المزاد
تشمل الحزمة الفائزة سبع دول وستحصل على علاوات إنتاج ثابتة للهيدروجين المعتمد والمتحقق منه. ووفقًا للمفوضية، سيستمر الدعم لمدة تصل إلى 10 سنوات بعد توقيع اتفاقيات المنح. ويتراوح نطاق العلاوات المعلنة للمشاريع المختارة بين 0.57 يورو و3.49 يورو لكل كيلوغرام من الهيدروجين المنتج.
وأفادت PV Magazine بأن أدنى عرض في المزاد بلغ 0.44 يورو لكل كيلوغرام. وهذه القيمة مهمة لأنها تشير إلى منافسة شديدة في الطرف الأدنى من السوق، حتى لو كان نطاق الدعم النهائي أعلى من ذلك. وبالنظر إلى الأرقام مجتمعة، يتضح أن قطاع الهيدروجين في أوروبا لا يتحرك في خط مستقيم. بعض المشاريع تبدو قادرة على تقديم عروض منخفضة للغاية، بينما لا يزال البعض الآخر يحتاج إلى مستويات دعم أكبر بكثير.
وهذا التباين يذكّر بمدى عدم تجانس اقتصاديات الهيدروجين. فموقع المشروع، وإمداد الكهرباء، والطلب الصناعي، والوصول إلى البنية التحتية، وشروط التمويل، كلها عوامل يمكن أن تغيّر هيكل التكلفة بصورة كبيرة. ونتائج المزاد لا تلغي هذه الفوارق، بل تُقننها.
أداة سياسة لسوق لم ينضج بعد
يعمل بنك الهيدروجين الأوروبي فعليًا كجسر بين الطموح السياسي والواقع التجاري. تريد أوروبا توسيع إنتاج الهيدروجين النظيف، لكن السوق لا يزال يواجه المشكلة الكلاسيكية في المراحل المبكرة: تكلفة إنتاج الوقود لا تتوافق بشكل موثوق مع ما يكون المشترون مستعدين لدفعه. ومن خلال تقديم علاوة ثابتة، تحاول المفوضية تقليص هذه الفجوة لفترة كافية تسمح بدخول القدرات إلى التشغيل.
وهذا يجعل المزاد أكثر من مجرد تمرين تمويلي. إنه أداة لتشكيل السوق. فالمفوضية لا تختار مشاريع فردية فحسب، بل تستخدم المال العام لوضع إطار يمكن للمنتجين أن يخططوا ضمنه على أساس إيرادات أكثر قابلية للتنبؤ.
ويؤكد فائض الطلب استمرار أهمية هذا النهج. فإذا وصلت 58 عرضًا من 11 دولة ولم يُختر سوى تسعة مشاريع، فهذا يعني أن المطورين ما زالوا مستعدين للتنافس بشدة من أجل هذا النوع من اليقين. وهذا لا يعني بالضرورة أن القطاع بصحة جيدة من تلقاء نفسه، لكنه يشير إلى أن تصميم الدعم أصبح أحد المتغيرات الحاسمة في تحديد من يبني ومن ينتظر.
ماذا قد تشير إليه العطاءات المنخفضة
أبرز ما لفت الانتباه في هذه الجولة هو المستوى المنخفض للعطاءات. فالعرض البالغ 0.44 يورو لكل كيلوغرام يوحي بأن بعض المطورين على الأقل يعتقدون أنهم قادرون على العمل بدعم أقل بكثير من غيرهم. وقد يعكس ذلك الثقة في تصميم المشروع، أو ظروف الكهرباء المحلية الملائمة، أو التوقعات بشأن عقود الشراء المستقبلية. ومهما كان السبب، فإنه يدل على أن أجزاء من السوق تختبر مسارات أقل تكلفة.
وفي الوقت نفسه، يُظهر النطاق الممنوح الذي يصل إلى 3.49 يورو لكل كيلوغرام أن القطاع لا يزال بعيدًا عن التجانس. فأوروبا لا تتعامل بعد مع سوق هيدروجين واحدة يحدد فيها سعر معياري واحد جدوى التمويل. بل هي تتعامل مع محفظة من المشاريع تقوم على أسس اقتصادية مختلفة جدًا.
وهذا التنوع يحمل وجهين. فمن جهة، يمكن أن يساعد أوروبا على تطوير إنتاج الهيدروجين عبر مناطق ونماذج أعمال متعددة. ومن جهة أخرى، يجعل من الصعب الادعاء بأن التوسع وحده سيحل مشكلة التكلفة بسرعة. لا يزال الدعم العام محوريًا، وتؤكد الجولة الأخيرة أن صانعي السياسات يقبلون بهذه الحقيقة.
الاختبار التالي هو التنفيذ
المقياس الحقيقي للنجاح سيأتي بعد منح الجوائز. فالمطورون الآن بحاجة إلى الانتقال من الفوز بالعطاءات إلى توقيع اتفاقيات المنح ثم إلى إنتاج الهيدروجين فعليًا. يمكن لهيكل الدعم الذي تقدمه المفوضية أن يحسن اقتصاديات المشاريع، لكنه لا يستطيع وحده ضمان التنفيذ في الوقت المناسب. ولا يزال شراء المحللات الكهربائية، وتوفير الكهرباء، والحصول على التراخيص، والطلب اللاحق كلها عوامل مهمة.
ومع ذلك، تمثل الجولة الثالثة خطوة ملحوظة لأجندة الهيدروجين النظيف في أوروبا. فهي تضيف 1.1 غيغاواط أخرى من قدرة المحللات الكهربائية المدعومة إلى خط المشاريع، وتُظهر أن الاهتمام لا يزال قويًا بما يكفي للحفاظ على المنافسة نشطة. وحجم التمويل، وعدد الدول المشاركة، وتباين مستويات العطاءات كلها تشير إلى قطاع لا يزال يُبنى في الزمن الحقيقي، لا إلى قطاع استقر على أنماط تجارية ثابتة.
في الوقت الحالي، قد يكون هذا هو الاستنتاج الأوضح. لا تزال أوروبا تستخدم المزادات العامة لخلق الظروف اللازمة لسوق هيدروجين لم يقف بعد على قدميه بالكامل. وتشير الجولة الأخيرة إلى أن هذه الاستراتيجية تجذب مشاركة قوية، لكنها توضح أيضًا أن الطريق إلى هيدروجين نظيف واسع النطاق وذو تكلفة تنافسية لا يزال غير متساوٍ.
هذا المقال يستند إلى تقرير PV Magazine. اقرأ المقال الأصلي.
Originally published on pv-magazine.com