Les restrictions américaines sur la technologie automobile chinoise se heurtent à la réalité des coûts
L’effort croissant de Washington pour réduire l’implication chinoise sur le marché automobile américain commence à révéler un arbitrage difficile: le découplage des chaînes d’approvisionnement pourrait s’accompagner de prix plus élevés pour les acheteurs américains. Selon un article résumé par The Drive, les législateurs et les régulateurs avancent sur plusieurs fronts pour évincer des véhicules vendus aux États-Unis la technologie et les investissements liés à la Chine. La conséquence probable, disent les acteurs du secteur, est que les systèmes de remplacement coûteront plus cher.
La question dépasse une seule marque ou une catégorie d’importation isolée. Elle touche aux modules de communication, au matériel de localisation, aux systèmes avancés d’aide à la conduite et à l’ensemble de la pile électronique qui définit de plus en plus les voitures modernes. À mesure que les responsables politiques poussent vers des contrôles plus stricts, les fournisseurs hors de Chine sont appelés à monter en puissance assez vite pour combler un vide construit au fil d’années d’approvisionnement mondial dicté par les coûts.
Plusieurs voies politiques avancent en même temps
Le texte source renvoie à deux actions gouvernementales distinctes qui, ensemble, illustrent l’ampleur du changement. Une commission du Sénat a approuvé un projet de loi visant les fabricants détenus à plus de 15% par des entités chinoises. Une autre mesure cherche à éliminer des voitures vendues aux États-Unis les composants fabriqués en Chine. Le rapport indique que certaines restrictions matérielles commenceraient à affecter les composants fabriqués en Chine en 2030, tandis qu’une interdiction distincte sur les logiciels entrerait en vigueur l’année prochaine.
Cette séquence compte, car elle suggère que les constructeurs automobiles entrent dans une transition pluriannuelle plutôt que dans une simple étape de conformité ponctuelle. Les logiciels, l’approvisionnement électronique, les structures de propriété et les stratégies d’importation au niveau des modèles pourraient tous devoir être revus. Pour les entreprises déjà fortement dépendantes de fournisseurs ou de la fabrication chinoise, la charge cumulée pourrait être importante.
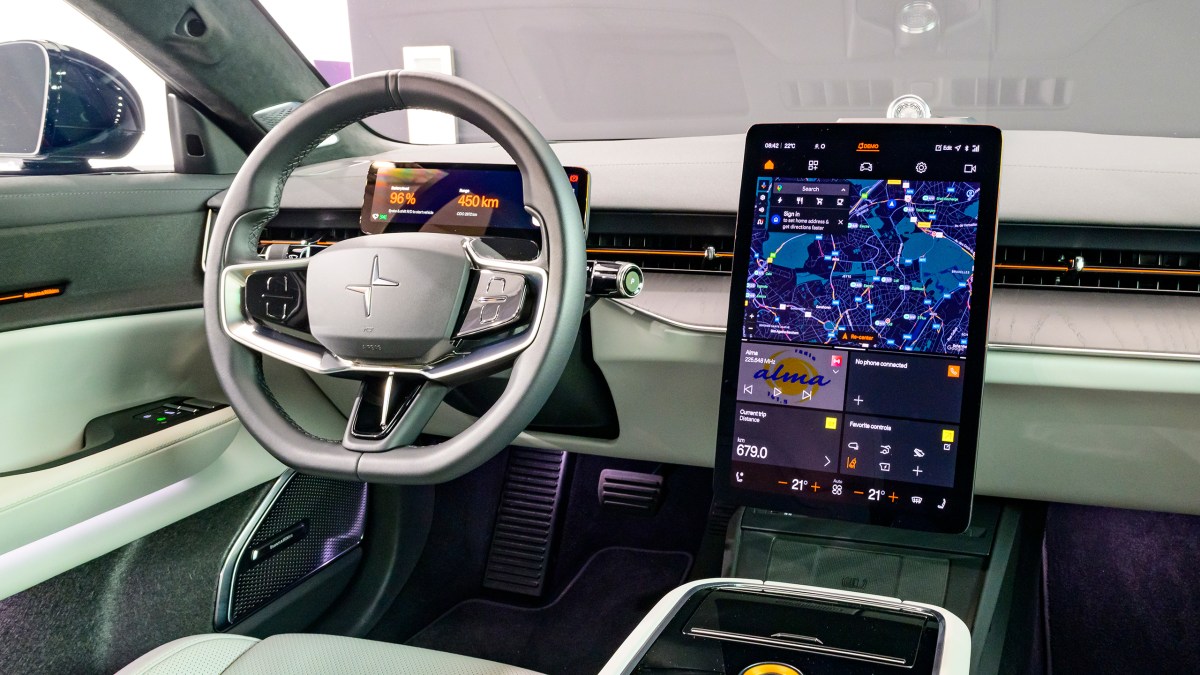
Un exemple immédiat cité dans la source est Polestar, décrite comme quittant le marché américain en raison des prochaines restrictions logicielles. Volvo, en revanche, aurait obtenu une exemption. Ford aurait cherché à obtenir l’autorisation de continuer à importer des modèles fabriqués en Chine comme le Lincoln Nautilus, même si cette démarche n’a peut-être pas abouti.

Pourquoi les coûts devraient augmenter
L’explication la plus directe est simple: les systèmes équivalents non chinois coûtent actuellement plus cher. The Drive cite un reportage de Reuters sur Eagle Wireless, une start-up de composants électroniques automobiles basée dans l’Ohio qui tente de se développer assez vite pour répondre à la demande attendue. L’entreprise affirme que ses modules coûtent encore 5% à 15% de plus que des pièces comparables en provenance de Chine.
Un tel écart peut sembler gérable pris isolément, mais les véhicules modernes contiennent des couches de composants électroniques dont les coûts se cumulent sur l’ensemble d’une nomenclature. Le fardeau pourrait devenir encore plus important pour les systèmes haut de gamme. Un ancien cadre de l’automobile à Detroit cité dans le rapport a déclaré que sa “mâchoire s’était décrochée” en comparant le prix d’un système d’aide avancée à la conduite non chinois avec celui d’un système importé de Chine.
La poussée politique arrive donc sur un marché déjà coûteux. Le texte source cite des données de Cox Automotive situant le prix moyen de transaction d’une voiture neuve en mai à 49,456 dollars. Même une inflation modeste des composants au-dessus de cette base peut compter, surtout dans les segments où l’accessibilité financière est déjà sous tension et où les coûts de financement restent élevés.
Le défi n’est pas seulement le coût, mais aussi l’échelle
Les partisans des restrictions parient, en pratique, qu’une base de fournisseurs nationale ou alliée pourra émerger assez vite pour remplacer la capacité chinoise. Ce n’est pas seulement un problème de fabrication. C’est aussi un problème de certification, d’ingénierie, d’achats et d’intégration. Les chaînes d’approvisionnement automobiles évoluent lentement par conception, car la fiabilité, la sécurité et la conformité réglementaire sont essentielles.
Eagle Wireless représente le type d’entreprise que les décideurs espèrent voir prendre le relais. Mais le rapport montre clairement que l’opportunité ne supprime pas le travail difficile à venir. Monter en production, améliorer la compétitivité des coûts et prouver les performances à l’échelle des volumes automobiles sont des obstacles distincts. Les mêmes modules qui paraissent simples sur le papier se trouvent souvent au cœur d’architectures de véhicules strictement validées, ce qui signifie que les constructeurs ne peuvent pas toujours changer de fournisseur du jour au lendemain.
C’est là que la taille et la flexibilité des entreprises commencent à compter. Le rapport indique que le responsable logiciel de Rivian estime que le constructeur de véhicules électriques pourrait être mieux placé que certains rivaux, car il peut changer de fournisseurs plus aisément. Cela suggère que les constructeurs plus intégrés verticalement ou plus centrés sur le logiciel pourraient s’adapter plus vite que les entreprises liées à d’anciens schémas d’approvisionnement et à des gammes de modèles héritées à plus fort volume.

La sécurité et la politique industrielle pilotent le changement
La douleur économique n’est pas accidentelle. Elle découle d’une décision politique plus large selon laquelle les préoccupations de sécurité justifient des coûts plus élevés à court terme. Les composants en question ne sont pas des pièces de base quelconques. Le texte source indique que le matériel visé concerne surtout les communications et la localisation, des catégories que les responsables politiques considèrent de plus en plus sous l’angle de la sécurité nationale.
Ce cadrage change le débat. Si les autorités concluent que les véhicules connectés créent une exposition inacceptable lorsque des systèmes clés proviennent de Chine ou y sont liés, la question devient moins de savoir si les prix vont augmenter que de savoir quelle perturbation politique et commerciale Washington est prêt à tolérer.
Il existe aussi une dimension de politique industrielle. Restreindre la participation chinoise pourrait réorienter les investissements vers des fournisseurs basés aux États-Unis et accélérer la croissance d’entreprises présentées comme des alternatives nationales. En ce sens, des prix plus élevés à court terme peuvent être considérés comme le coût de la construction d’une chaîne d’approvisionnement différente à long terme.
Ce que cela signifie pour les constructeurs et les acheteurs
Pour les constructeurs automobiles, la suite impliquera probablement un mélange de redéfinition, de diversification des fournisseurs, de lobbying et de retrait sélectif de produits touchés. Certaines marques disposeront d’une plus grande marge de manœuvre que d’autres, selon leur empreinte d’approvisionnement, leurs architectures logicielles et leur gamme de modèles. Les entreprises ayant des opérations mondiales qui dépendent d’électronique fabriquée en Chine pourraient être confrontées à des choix particulièrement difficiles sur les produits qui restent viables pour le marché américain.
Pour les consommateurs, l’implication à court terme est moins abstraite. Moins d’options d’approvisionnement à bas coût signifie généralement des coûts plus élevés quelque part dans la chaîne, et ces coûts atteignent souvent les concessions. Dans certains cas, cela peut aussi réduire le choix si certains modèles ou finitions deviennent trop chers ou trop complexes à certifier sous les nouvelles règles.
L’enjeu plus large est que la prochaine phase de la concurrence automobile pourrait être façonnée autant par la géopolitique que par l’ingénierie. Les voitures ne sont plus seulement des produits mécaniques. Ce sont des plateformes informatiques connectées, et les gouvernements les réglementent de plus en plus comme telles. Le résultat est un marché où la politique commerciale, les contrôles logiciels, l’examen de la propriété et l’approvisionnement électronique influencent les véhicules qui sont produits et leur coût.

Un changement structurel, pas une perturbation temporaire
Rien dans le reportage fourni n’indique qu’il s’agit d’un épisode politique de courte durée. Les mesures en discussion s’inscrivent dans une tendance plus large de durcissement des restrictions américaines sur la technologie chinoise. Si cette trajectoire se poursuit, les constructeurs et les fournisseurs devront prévoir un marché structurellement différent plutôt qu’espérer un retour en arrière rapide.
Cela rend le moment actuel important. Les hausses de coûts évoquées aujourd’hui pourraient être le premier signal visible d’un rééquilibrage plus large de la base d’approvisionnement de l’industrie automobile. Pour les acheteurs, cela pourrait signifier des véhicules plus chers. Pour les fabricants, cela pourrait signifier une course pour reconstruire des stratégies d’approvisionnement autour de contraintes de sécurité qui deviennent centrales pour faire des affaires aux États-Unis.
Cet article s’appuie sur un reportage de The Drive. Lire l’article original.
Originally published on thedrive.com




