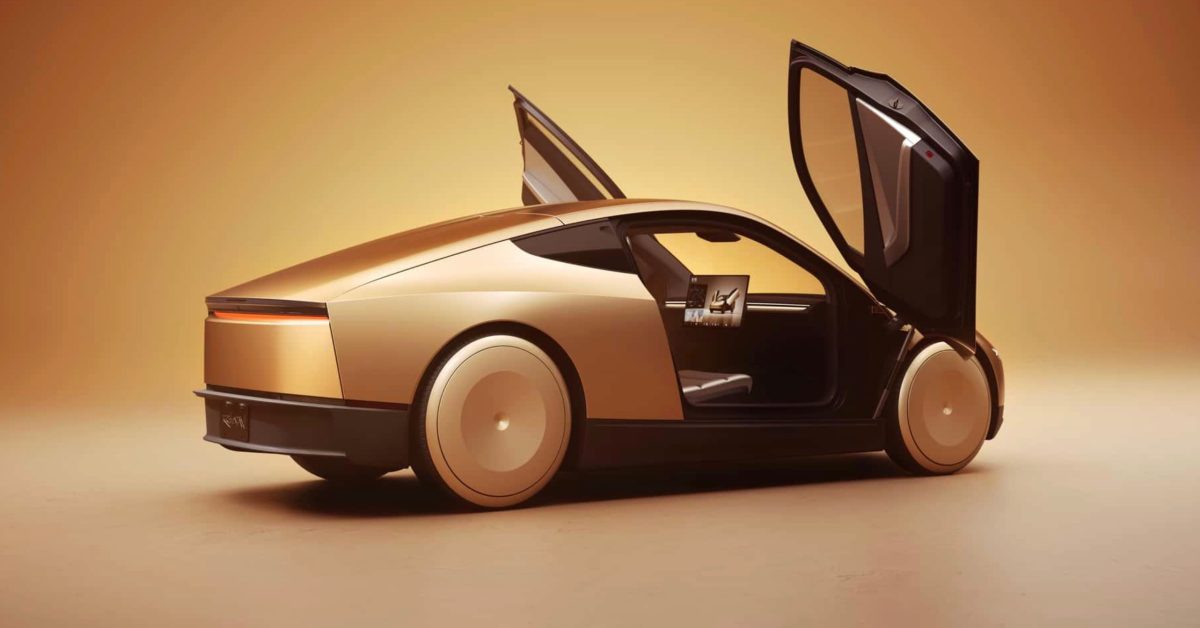
Tesla aurait commencé à approcher des entreprises avec une offre simple : acheter et exploiter leur propre flotte de robotaxis Cybercab sur le réseau Tesla. Sur le papier, cela ressemble à une démocratisation de la révolution du transport à la demande. En y regardant de plus près, la proposition contient une incohérence logique flagrante. Si la flotte de robotaxis Cybercab était la machine à cash qu’Elon Musk promet depuis 2019, Tesla aurait tout intérêt à posséder et exploiter elle-même chaque véhicule. Le fait qu’elle vende le matériel à des tiers suggère que l’histoire de rentabilité ne tient peut-être pas comme annoncé.
Cet article examine pourquoi la stratégie de vente de flottes de Tesla affaiblit la thèse centrale de ses ambitions en robotaxi, et ce que cela signifie pour les exploitants potentiels, les investisseurs et l’avenir du transport autonome.
La promesse initiale : un mélange d’Uber et d’Airbnb
Pendant des années, Musk a présenté l’avenir de Tesla comme une "combinaison d’Uber et d’Airbnb", dans laquelle les propriétaires de Tesla - ou Tesla elle-même - déploieraient une flotte de véhicules autonomes générant des revenus en continu. Sans chauffeurs à payer, l’économie devait être exceptionnellement favorable. Chaque voiture roulerait 24h/24 et 7j/7, accumulant des centaines de milliers de miles rentables, tandis que Tesla prendrait une belle part de chaque course. Le réseau serait une activité de logiciels et de services à forte marge, greffée sur la fabrication automobile.
Cette vision implique une source de revenus récurrents, peu gourmande en actifs et à fort rendement. Si chaque Cybercab pouvait générer des dizaines de milliers de dollars de bénéfice annuel, une flotte autogérée serait une mine d’or. Tesla contrôlerait toute la chaîne de valeur, encaisserait les courses et conserverait la marge. Vendre ces véhicules à des tiers reviendrait à céder les joyaux de la couronne.

Le nouveau discours : vendre les moyens de production
Les récents contacts avec des entreprises révèlent toutefois une stratégie très différente. Au lieu de conserver les Cybercab pour son propre réseau, l’entreprise demande aux exploitants de flottes et aux entreprises d’acheter les véhicules. Ces entreprises supporteraient le coût du capital, la maintenance et les responsabilités opérationnelles, en échange vraisemblable d’une part des revenus futurs de transport. Tesla fournirait toujours le logiciel et l’accès au réseau, mais l’essentiel de l’actif physique figurerait sur le bilan d’un autre.
Cela reflète la stratégie que Musk a évoquée sous diverses formes : relier les propriétaires de voitures au réseau, mais aussi vendre des voitures à une société de flotte tierce. Si cela réduit l’intensité capitalistique de Tesla, cela limite aussi son potentiel de hausse. L’entreprise renoncerait à la marge complète de chaque course, se contentant d’une vente de véhicule et peut-être d’une commission de service ou de réseau. Si l’économie unitaire d’un robotaxi était aussi extraordinaire qu’annoncée, ce choix serait inexplicable.
Pourquoi une Tesla riche en cash diluerait-elle ses marges ?
Tesla n’est pas une start-up en quête de financement pour sa propre flotte. L’entreprise génère régulièrement des milliards de dollars de flux de trésorerie opérationnels. Si elle croyait vraiment que le réseau robotaxi produirait d’énormes revenus récurrents, elle pourrait facilement financer la flotte Cybercab avec ses liquidités ou une dette peu coûteuse. En poussant la propriété vers d’autres entreprises, Tesla externalise en pratique le risque et la charge de financement vers des parties censées croire à des projections optimistes que Tesla elle-même semble peu disposée à soutenir pleinement.
Un constructeur peut avoir des raisons légitimes de vendre aux flottes plutôt que de les exploiter lui-même, comme des partenariats de distribution, des responsabilités d’assurance ou des complexités réglementaires. Mais aucune de ces explications ne change l’arithmétique fondamentale. Un service vraiment à forte marge inciterait Tesla à conserver le contrôle et à maximiser son propre profit, pas à créer un intermédiaire qui dilue le flux de revenus. La seule raison de vendre, c’est si le profit par véhicule ne justifie pas les contraintes opérationnelles.

Les charges cachées de l’exploitation des robotaxis
Le transport autonome est bien plus difficile que de simplement mettre des capteurs sur une voiture et laisser le logiciel conduire. Les exploitants de flottes doivent gérer la recharge ou le nettoyage, les réparations des véhicules, l’assistance à distance, les plaintes des passagers, l’assurance et la conformité réglementaire. Ces coûts sont réels et rognent la marge théorique. Le virage de Tesla vers la vente de flottes peut refléter la reconnaissance que ces responsabilités opérationnelles sont un fardeau qu’il vaut mieux laisser à d’autres.
De plus, le Cybercab lui-même a été conçu spécifiquement pour fonctionner en autonomie, sans volant ni pédales. Cela le rend inadapté à la propriété privée au sens traditionnel. Si Tesla ne veut pas exploiter elle-même une flotte, elle doit alors trouver un autre propriétaire. Le modèle économique pour ces propriétaires dépend du fait que le réseau Tesla génère une demande stable de passagers, ce qui dépend à son tour de l’atteinte d’une véritable autonomie complète par le logiciel. Si le logiciel ne suit pas, les exploitants se retrouvent avec une flotte de véhicules qui ne peut pas fonctionner comme prévu, et personne pour les conduire manuellement.
Une histoire de promesses reportées
Musk prédit depuis des années le "déploiement du robotaxi" - un million de robotaxis d’ici 2020, une présentation du Cybercab en 2024, et maintenant des opérations commerciales supposément imminentes. Chaque échéance est repoussée, et les versions du produit changent. Au fil du temps, le modèle économique a aussi évolué. Au départ, Tesla devait exploiter son propre réseau ; puis elle a dit que les propriétaires pourraient ajouter leurs voitures ; désormais, elle recrute des entreprises de flotte. Ces changements ne suggèrent pas l’exécution fluide d’un plan directeur, mais une improvisation dictée par les réalités techniques et économiques de la conduite autonome.
La dernière tactique peut être une réponse aux pressions du marché. Alors que les ventes automobiles traditionnelles subissent des vents contraires et que les valorisations dépendent des récits sur l’autonomie, Tesla doit montrer des progrès tangibles. Vendre des véhicules de développement ou de préproduction du Cybercab à des entreprises intéressées crée du chiffre d’affaires et de l’élan, même si le réseau robotaxi lui-même n’est pas prêt. C’est une façon de monétiser le battage médiatique tout en repoussant le vrai problème, à savoir exploiter réellement une flotte rentable.

Ce que l’offre signifie pour les acheteurs potentiels
Toute entreprise envisageant d’acheter une flotte de Cybercab devrait examiner les chiffres avec soin. L’offre inclut sans doute des projections de taux d’utilisation élevés et de faibles coûts opérationnels. Mais le risque n’est pas partagé proportionnellement. Tesla est payée pour les véhicules à l’avance. L’exploitant de la flotte absorbe l’amortissement, les primes d’assurance et la possibilité que le logiciel d’autonomie n’atteigne jamais la maturité opérationnelle complète. Si le réseau sous-performe, l’exploitant se retrouve avec des actifs coûteux sans valeur de revente auprès des clients particuliers, puisqu’ils ne peuvent pas être conduits manuellement.
Tesla pourrait aussi exiger des exploitants de flotte qu’ils utilisent ses services d’assurance, de recharge ou de maintenance, créant ainsi un flux de revenus récurrents pour Tesla tout en transférant davantage de coûts à l’acheteur. La structure ressemblerait alors davantage à un modèle de franchise, où Tesla profite à la fois de la machine et des frais de service continus, tandis que le franchisé supporte l’imprévisibilité des marchés locaux et des environnements réglementaires. La question est de savoir si les franchisés peuvent obtenir des rendements justifiant leur investissement en capital.
Conclusion : la contradiction révèle la vérité
Si les flottes Cybercab de Tesla étaient les machines à cash que Musk promet, l’incitation au profit pousserait Tesla à posséder ces flottes et à capter l’intégralité des revenus. Le fait de les vendre à des tiers est un aveu que soit la rentabilité par véhicule est inférieure à ce qui est publiquement affirmé, soit Tesla ne veut pas assumer la charge opérationnelle nécessaire pour la délivrer. Dans tous les cas, l’offre faite aux entreprises n’est pas un signe de confiance, mais un transfert de risque.
Les investisseurs avisés et les acheteurs de flottes devraient y voir ce que c’est : un glissement d’une promesse de plateforme à forte marge vers un modèle plus classique de vente d’équipements. La révolution du robotaxi viendra peut-être un jour, mais si c’est le cas, les profits n’iront pas à ceux qui se contentent d’acheter les voitures. Ils iront à celui qui contrôle le réseau, et Tesla vous dit qu’elle préfère vous vendre la pelle plutôt que de creuser l’or elle-même.
Cet article s’appuie sur une couverture d’Electrek. Lire l’article original.
Originally published on electrek.co




