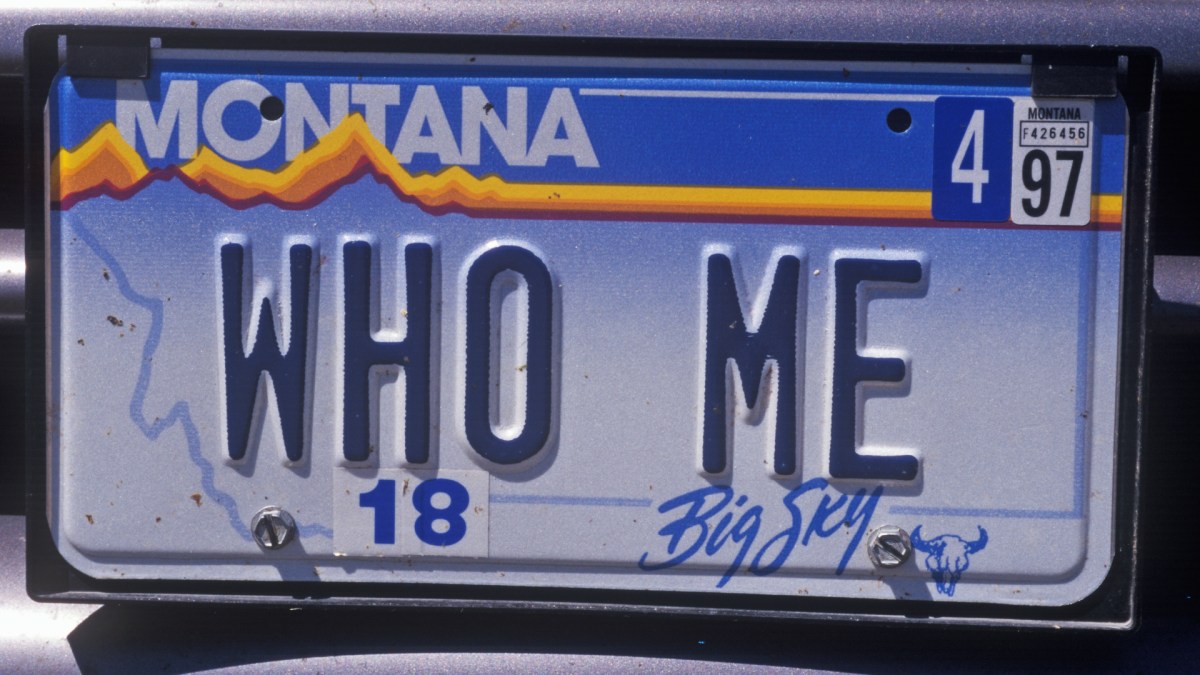
La Californie ferme officiellement la faille des plaques d'immatriculation du Montana
La Californie a officiellement fermé un contournement de longue date qui permettait à des résidents fortunés d'éviter la taxe d'usage de l'État en immatriculant des véhicules auprès de sociétés écrans situées hors de l'État, en particulier dans le Montana. Ce changement découle du projet de loi SB 1406 de l'État de Californie, intitulé « Sales and Use Tax Law: vehicles: shell companies », devenu loi le 30 septembre 2026, après plus de sept mois de parcours législatif. Le résultat est un chemin beaucoup plus étroit pour quiconque espère garder une voiture de luxe, un bateau ou un aéronef immatriculé hors de Californie tout en l'utilisant dans l'État.
La faille des plaques d'immatriculation du Montana est une stratégie bien connue — et controversée — dans les milieux automobiles depuis des décennies. Le Montana ne perçoit pas de taxe de vente sur l'achat de véhicules et n'oblige pas non plus les propriétaires à faire inspecter ou contrôler les émissions de leurs voitures. Ces deux caractéristiques ont rendu cet État attrayant pour ceux qui voulaient acheter et immatriculer des véhicules coûteux sans payer la taxe de vente ou d'usage de la Californie. Mais cet arrangement ne consistait pas simplement à déplacer de la paperasse vers le Montana. Il dépendait des règles californiennes permettant de déterminer si une entreprise était un résident de Californie.
Ce que l'ancienne règle californienne permettait
En vertu du droit californien existant, tout véhicule, navire ou aéronef qu'un résident de Californie expédiait ou apportait dans l'État est soumis à l'impôt en vertu de la Sales and Use Tax Law de Californie, quel que soit son lieu d'immatriculation. Ce principe s'applique aux particuliers comme aux véhicules immatriculés au nom d'entreprises. Mais comme les entreprises ne sont pas des personnes, la loi utilisait un critère différent pour décider si une société comptait comme résident de Californie.
L'ancien cadre reposait sur le lieu d'établissement de l'entreprise. Si plus de la moitié d'une entreprise était détenue hors de Californie, le propriétaire pouvait potentiellement garder un véhicule immatriculé au nom de cette entreprise hors de l'État sans payer la taxe d'usage californienne. La source décrit cela comme une simplification, mais l'idée de base était qu'une entreprise dont les racines principales se trouvaient ailleurs pouvait ne pas être traitée comme une entreprise californienne, même si une partie de son activité touchait l'État.
Cette distinction laissait place à des arrangements légitimes. Par exemple, une personne vivant dans le Nevada pouvait immatriculer un véhicule au nom d'une entreprise basée dans le Nevada et continuer légalement à garder cette voiture en Californie si elle exploitait un bureau annexe du côté californien du lac Tahoe. Tant que l'essentiel de l'entreprise était basé dans le Nevada, l'ancien critère pouvait être satisfait. Le véhicule restait sur des plaques du Nevada, et la taxe d'usage californienne ne s'appliquait pas automatiquement.
Comment la faille est devenue une stratégie de LLC dans le Montana
Les ennuis ont commencé lorsque des gens ont créé de fausses LLC dans le Montana — bien que la source note que le Montana n'était pas le seul État utilisé. En immatriculant un véhicule au nom d'une LLC du Montana, un propriétaire pouvait tenter de combiner l'absence de taxe de vente du Montana sur l'achat de véhicules avec ses exigences plus légères en matière d'inspection et de contrôle des émissions. Le véhicule pouvait être garé et conduit principalement en Californie, mais sur le papier il appartenait à une entreprise hors de l'État. L'ancien critère de « californianité » de la Californie laissait une ouverture à cette structure, d'autant plus que seules les sociétés et les sociétés à responsabilité limitée étaient soumises à ce critère.

Ce que change la SB 1406
La SB 1406 cible directement cette structure. Premièrement, elle élargit les types d'entités commerciales couvertes par le critère de « californianité » de la Californie. En vertu de l'ancienne loi, le critère s'appliquait aux sociétés et aux LLC. La nouvelle loi ajoute à la définition les sociétés de personnes, les sociétés en commandite et les sociétés de personnes à responsabilité limitée. Cela ferme une lacune évidente : si la règle ne couvrait que les LLC, on pouvait la contourner en s'organisant sous un autre type d'entité.
Le deuxième changement est plus radical. Selon le résumé du projet de loi, une société écran est considérée comme résidente de Californie si l'un de ses actionnaires, associés, membres ou bénéficiaires effectifs est un résident de Californie. Cette formulation supprime l'ancien seuil de 50 %. En vertu de la règle précédente, une entreprise pouvait rester en dehors de la définition californienne si la majorité de sa propriété ou de ses opérations était basée ailleurs. En vertu de la SB 1406, un seul résident de Californie dans la chaîne de propriété peut faire basculer toute la société écran dans la résidence californienne aux fins de cette présomption.
Cela compte parce que le véhicule — ou le navire ou l'aéronef — n'a pas besoin d'être immatriculé en Californie pour déclencher la question fiscale. La loi dit déjà qu'un résident de Californie qui expédie ou apporte de tels biens dans l'État est soumis à l'impôt en vertu de la Sales and Use Tax Law. Si l'entreprise qui détient l'actif est désormais traitée comme un résident de Californie, alors l'actif détenu en Californie devient soumis à l'imposition californienne. Le texte source le dit sans détour : cela inclut les Lamborghini et les Bugatti.
La fin du critère des 50 %
L'effondrement de l'ancien critère des 50 % est au cœur de la réforme. Avant la SB 1406, la question portait souvent sur le lieu où l'entreprise était principalement basée ou détenue. Après la SB 1406, la question peut dépendre de qui se trouve derrière l'entreprise. Si quiconque dirigeant l'entreprise est un résident de Californie selon la définition mise à jour, l'entreprise elle-même est présumée être un résident de Californie. L'ancienne stratégie consistant à garer une voiture dans une LLC du Montana tout en vivant en Californie devient beaucoup plus difficile à défendre.
- La couverture des entités commerciales s'étend des sociétés et des LLC aux sociétés de personnes, aux sociétés en commandite et aux sociétés de personnes à responsabilité limitée.
- Une société écran peut être traitée comme un résident de Californie si l'un de ses actionnaires, associés, membres ou bénéficiaires effectifs est un résident de Californie.
- L'ancien seuil de 50 % hors de l'État n'offre plus la même protection.
- Les véhicules, navires et aéronefs apportés en Californie par un résident de Californie restent soumis à la taxe d'usage, même s'ils sont immatriculés ailleurs.
Pourquoi le changement compte au-delà du Montana
Bien que la stratégie soit communément appelée la faille des plaques d'immatriculation du Montana, la source précise clairement que le Montana n'était pas utilisé exclusivement. Le vrai problème est la structure de société écran et son interaction avec la résidence fiscale californienne. La SB 1406 ne cible pas simplement le système d'immatriculation d'un seul État. Elle réécrit la manière dont la Californie décide si une entreprise est résidente, et elle intègre davantage de types d'entités et de scénarios de propriété dans cette décision.
Pour les propriétaires de voitures haut de gamme, l'effet pratique pourrait être important. La taxe d'usage de la Californie peut s'appliquer à des actifs de grande valeur achetés hors de l'État puis apportés en Californie. Si la société de portefeuille est considérée comme un résident de Californie, l'immatriculation hors de l'État ne protège plus nécessairement le propriétaire de cette responsabilité. Le texte source ne détaille pas l'ensemble du processus de pénalité ou d'imposition, mais il indique clairement que l'exposition fiscale suit désormais l'actif en Californie lorsque la structure de propriété échoue au critère de résidence mis à jour.
La nouvelle règle touche aussi plus que les voitures. La loi sous-jacente couvre les véhicules, les navires et les aéronefs. Cela signifie qu'une stratégie de société écran dans le Montana aurait pu être utilisée pour des bateaux ou des avions également. En modifiant le critère de résidence pour les sociétés écrans, la SB 1406 couvre ces catégories sans avoir besoin d'une législation distincte pour chaque type d'actif.

Ce qui attend ensuite les immatriculations hors de l'État
Pour les résidents de Californie qui détiennent actuellement un véhicule, un navire ou un aéronef par l'intermédiaire d'une société écran hors de l'État, la SB 1406 modifie le calcul du risque. L'ancienne hypothèse — selon laquelle une entreprise pouvait rester en dehors de la Californie tant que la majorité de ses activités était basée ailleurs — ne s'applique plus de la même manière. Si un actionnaire, associé, membre ou bénéficiaire effectif est un résident de Californie, la société écran peut être traitée comme un résident de Californie, et l'actif détenu en Californie peut être soumis à l'imposition californienne.
La loi n'élimine pas l'immatriculation légitime d'entreprises hors de l'État. Elle rend toutefois le contournement de type Montana beaucoup plus difficile à maintenir. Le libellé du résumé du projet de loi est large, et l'extension aux sociétés de personnes et aux sociétés de personnes à responsabilité limitée montre que les législateurs entendaient fermer les lacunes liées aux types d'entités. Pour les propriétaires qui s'appuyaient sur une lecture étroite des anciennes règles, la réforme supprime la protection la plus importante : le seuil de 50 %.
L'essentiel
La nouvelle loi californienne marque la fin d'une époque pour l'un des contournements fiscaux automobiles les plus commentés. Après plus de sept mois de remaniements législatifs, la SB 1406 est devenue loi le 30 septembre 2026, et elle ferme spécifiquement la voie des sociétés écrans qui avait permis à certains résidents de Californie d'immatriculer des véhicules coûteux hors de l'État tout en évitant la taxe d'usage californienne. L'ancien critère des 50 % a disparu, les sociétés de personnes et entités similaires sont désormais couvertes, et un seul propriétaire résident de Californie peut faire de toute une société écran un résident de Californie à cette fin.
Pour quiconque s'appuyait sur une LLC du Montana ou une structure similaire hors de l'État pour détenir une voiture, un bateau ou un avion, le calcul a changé. La faille n'a pas simplement été réduite à la marge ; son mécanisme central a été ciblé. La Californie dispose désormais d'une norme plus claire et plus stricte pour déterminer quand une immatriculation d'entreprise hors de l'État sera respectée — et quand l'État traitera l'actif comme faisant partie de sa propre base fiscale.
Cet article est basé sur un reportage de The Drive. Lire l'article original.

Originally published on thedrive.com




