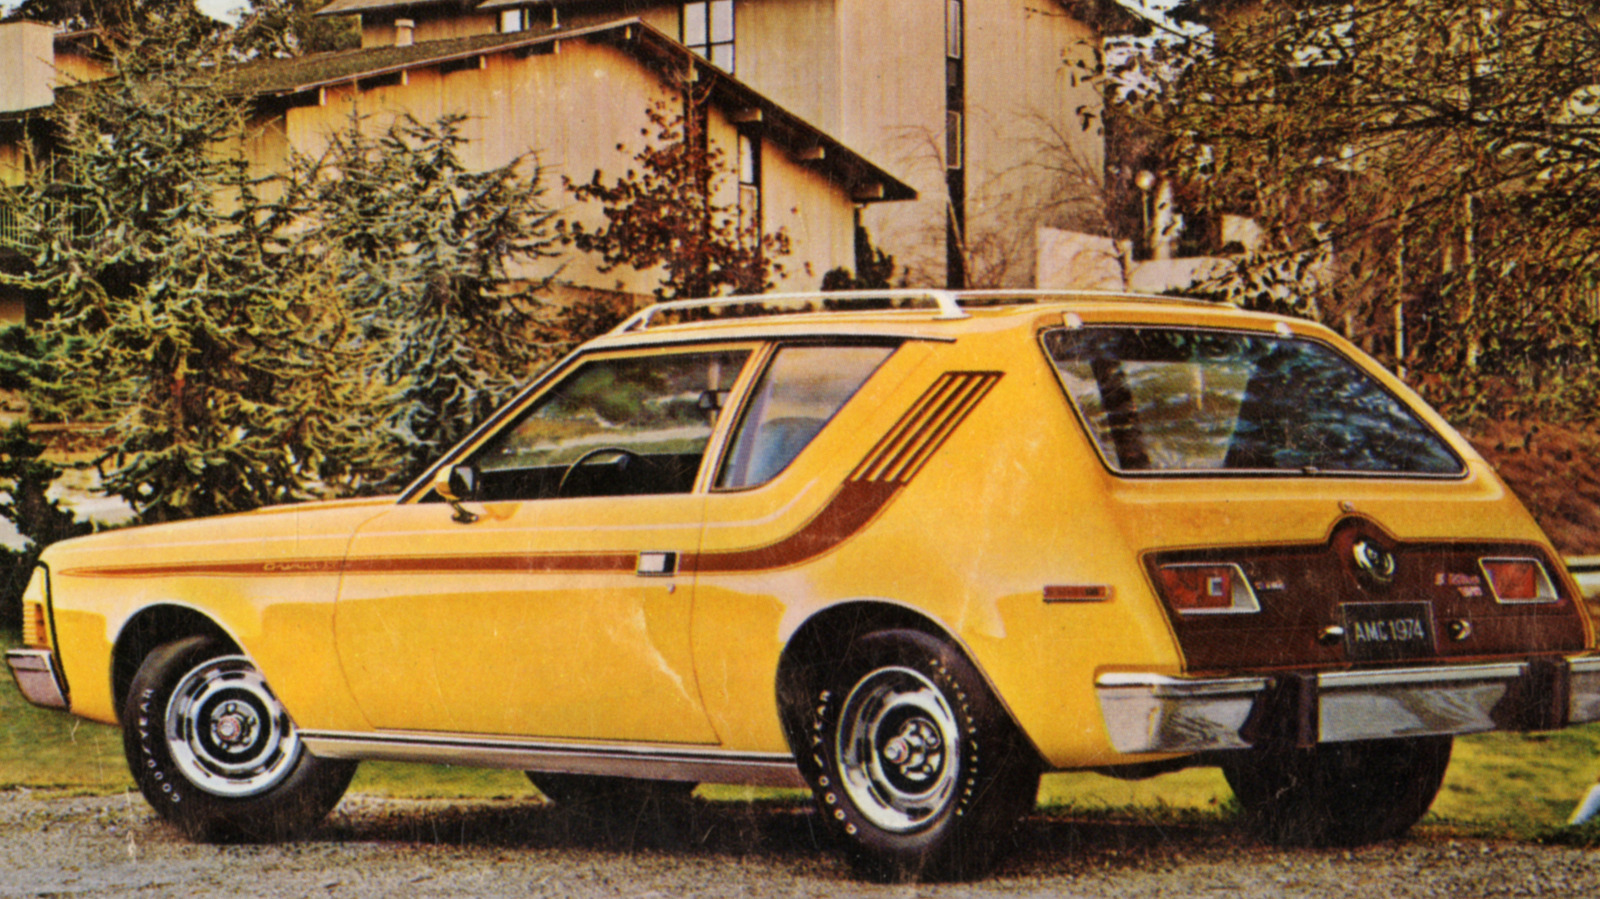
Une protection que personne n'était obligé d'offrir
Les acheteurs de voitures d'aujourd'hui ont tendance à considérer la garantie d'usine comme un fait de base du marché, quelque chose qui arrive simplement avec les clés. En réalité, aucune loi étatique ou fédérale n'oblige un constructeur automobile à garantir les véhicules neufs qu'il vend. Les protections des consommateurs de ce type n'ont pas été décrétées par la loi ; elles ont été obtenues par des actions en justice, les lois sur les voitures défectueuses et un patchwork de règles s'accumulant lentement au niveau des États et du gouvernement fédéral.
Cela signifie que la garantie sur laquelle la plupart des conducteurs comptent existe en raison de la concurrence, et non de la réglementation. Et selon l'histoire de l'American Motors Corporation, la version de cette protection que nous reconnaissons aujourd'hui — complète, pare-chocs à pare-chocs, soutenue par des avantages pratiques — a commencé avec une seule entreprise qui a pris un risque au début des années 1970.
Le dirigeant qui voyait une autre voie
La figure au centre de l'histoire est Gerald Meyers, un cadre de longue date d'American Motors qui a occupé plusieurs postes au sein de l'entreprise, notamment directeur des achats et vice-président de l'ingénierie produit, avant de finalement accéder au poste de directeur général. Cette vaste expérience interne lui a donné un point de vue inhabituel à la fois sur le côté coût et sur le côté ingénierie de la construction automobile.
Ce que Meyers a introduit en 1972 était le AMC Buyer Protection Plan, décrit comme la première garantie pare-chocs à pare-chocs de l'industrie automobile de 12 mois ou 12 000 miles, qui incluait également une voiture de courtoisie et le remboursement des frais. C'était une rupture structurelle avec la façon dont les rivaux abordaient le même problème.

Ce que le Buyer Protection Plan promettait réellement
L'étendue de la couverture était ce qui la rendait remarquable. AMC commercialisait le plan comme protégeant essentiellement l'ensemble du véhicule, à une exception notable : les pneus. Cela signifiait que des éléments que la plupart des acheteurs auraient pu s'attendre à payer de leur poche étaient inclus, tels que :
- Bougies d'allumage
- Garnitures de frein
- Ampoules
Ce sont le genre de composants d'usure que les conducteurs supposent généralement être de leur propre responsabilité. Les intégrer à une garantie d'usine signalait quelque chose de plus grand qu'un simple gadget marketing : AMC disait aux acheteurs qu'elle soutenait toute la voiture, pas seulement les pièces coûteuses de la chaîne cinématique qui tombent rarement en panne.
Une voiture de courtoisie, livrée sur une promesse
L'élément peut-être le plus frappant du plan était la voiture de courtoisie. AMC promettait que si une réparation ne pouvait pas être terminée dans un délai d'un jour, le propriétaire recevrait un véhicule de remplacement à conduire entre-temps. Pour une famille avec une seule voiture, cet engagement répondait à la perturbation réelle d'une panne, plutôt qu'à la seule facture de réparation.
Le remboursement pour les conducteurs bloqués loin de chez eux
Le plan allait encore plus loin. Les propriétaires qui se trouvaient à plus de 100 miles de chez eux étaient éligibles au remboursement des frais d'hébergement ou de repas. Cette disposition reconnaissait quelque chose que l'industrie automobile avait largement ignoré : une défaillance mécanique n'est pas seulement un problème financier, c'est une crise logistique, surtout lors d'un road trip. Pris ensemble, la voiture de courtoisie et le remboursement des frais de déplacement donnaient à la couverture d'AMC une ampleur qui, à certains égards, dépasse encore ce que proposent de nombreuses garanties modernes.
Le monde des 30 et 90 jours qu'AMC a bouleversé
Pour comprendre pourquoi le Buyer Protection Plan a eu un tel impact, il est utile de rappeler la norme qu'il a remplacée. Avant l'annonce d'AMC, les constructeurs automobiles proposaient couramment des garanties mesurées en 30 ou 90 jours. Une poignée de fabricants allaient plus loin, mais ces engagements plus longs s'accompagnaient de lourdes restrictions qui limitaient ce qui était réellement couvert.
Dans ce contexte, une garantie de 12 mois ou 12 000 miles couvrant presque tous les composants — plus une voiture de courtoisie et les frais de déplacement — n'était pas une amélioration progressive. C'était une catégorie de promesse différente.

Pourquoi les garanties solides sont devenues un argument de vente
Le plan a fonctionné comme une arme concurrentielle presque immédiatement. Une couverture complète est rapidement devenue une raison puissante de choisir une marque plutôt qu'une autre, et la logique jouait dans les deux sens. Pour les constructeurs établis, une garantie faible est devenue un handicap que les acheteurs pouvaient comparer directement à l'offre d'un rival.
Pour les marques plus récentes et moins familières, en revanche, une garantie généreuse est devenue le moyen le plus rapide d'acheter de la crédibilité. Une entreprise sans réputation sur laquelle s'appuyer pouvait substituer une garantie écrite, transférant une partie du risque de l'inconnu de l'acheteur vers le fabricant.
D'AMC à Hyundai : un modèle qui a survécu à son créateur
Cette seconde dynamique s'est manifestée des décennies plus tard avec une clarté frappante. Hyundai, le premier constructeur automobile coréen à entrer sur le marché américain, est arrivé sans la longue histoire dont jouissaient les concurrents nationaux et japonais. Pour attirer les acheteurs soucieux de leur budget dans les salles d'exposition malgré ce pedigree manquant, l'entreprise a offert une garantie de groupe motopropulseur de 10 ans ou 100 000 miles sur ses modèles de 1999.
La stratégie fait écho à la logique d'AMC presque exactement : lorsque les acheteurs ne peuvent pas se fier au bilan d'une marque, donnez-leur une garantie à laquelle ils peuvent se raccrocher. Hyundai et Kia étendent encore cette couverture du groupe motopropulseur sur les véhicules neufs aujourd'hui, même si les deux marques ont depuis longtemps bâti la réputation qui leur échappait autrefois. La garantie a survécu au doute qui l'a inspirée.

L'héritage plus large d'AMC
Le Buyer Protection Plan n'était pas un acte d'innovation isolé de la part d'une entreprise qui, autrement, jouait la sécurité. American Motors est créditée d'avoir popularisé plusieurs idées que l'industrie au sens large a fini par adopter, notamment la Jeep civile, le SUV crossover et la sous-compacte nationale. C'est un héritage étrange pour un fabricant qui est aujourd'hui souvent négligé dans les conversations sur les constructeurs automobiles américains influents.
Ce schéma — un outsider introduisant un concept que des rivaux plus grands normalisent ensuite — correspond parfaitement à l'histoire de la garantie. AMC devait rivaliser sur d'autres critères que l'échelle, alors elle rivalisait sur la confiance.
Les petits caractères comptent toujours
Rien de tout cela ne signifie que le Buyer Protection Plan était illimité. Les pneus étaient expressément exclus, et les garanties modernes durent généralement bien plus longtemps que les 12 mois qu'AMC annonçait en 1972. Les conditions de couverture, les exclusions et les obligations des concessionnaires restent au cœur de tout achat aujourd'hui, et les acheteurs ont toujours intérêt à les lire attentivement.
Mais le changement sous-jacent est permanent. Une industrie entière est passée de garanties de 30 jours à une couverture complète et riche en avantages, et elle l'a fait parce qu'un dirigeant d'un constructeur automobile en difficulté a décidé que soutenir toute la voiture — et prendre soin de la personne qui la conduit — valait le coût. Chaque garantie d'usine imprimée depuis porte une trace de cette décision.
Cet article est basé sur un reportage de Jalopnik. Lire l'article original.
Originally published on jalopnik.com




