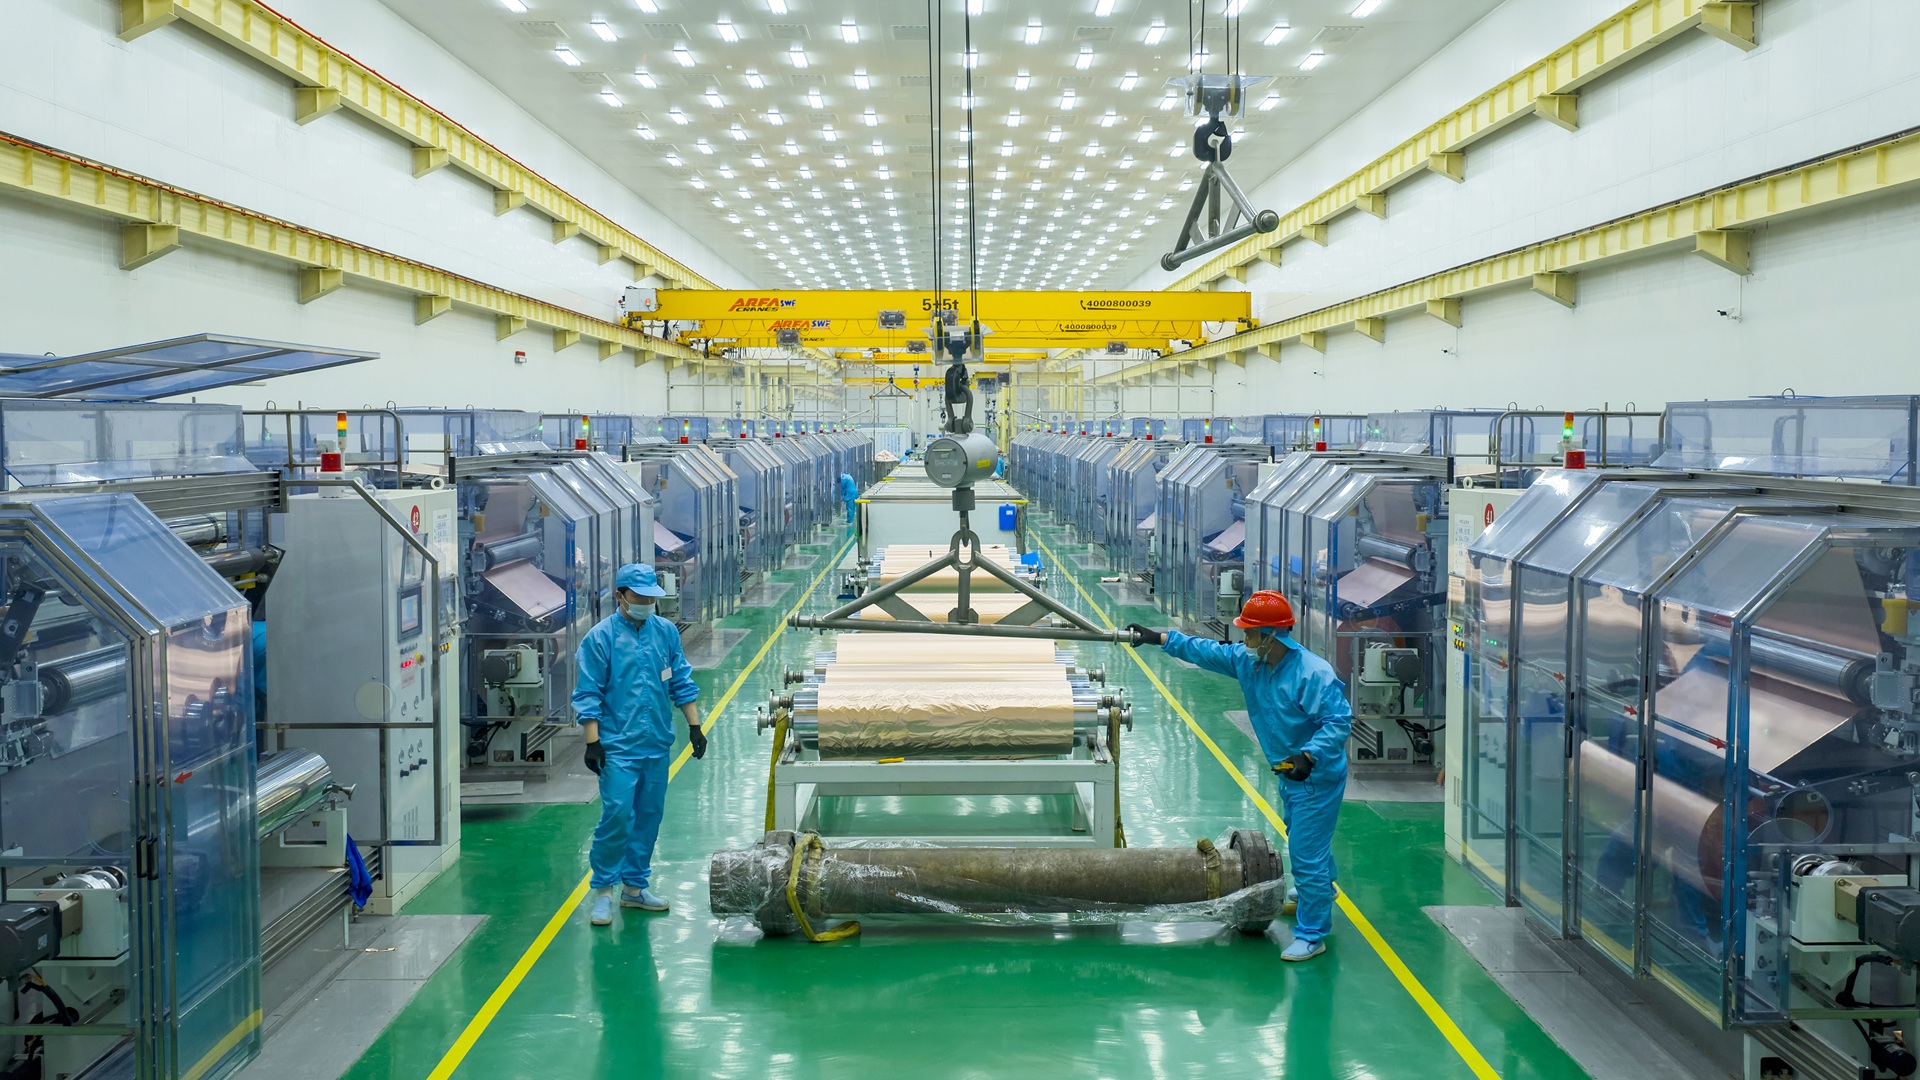
Cabot Corporation, une entreprise américaine de produits chimiques de spécialité, engage 125 millions de dollars pour développer ses activités dans les matériaux de batterie avancés — un investissement présenté comme un pas vers la production de ces matériaux à l'échelle que l'industrie nationale des batteries finira par exiger.
Le montant est modeste à côté des usines de cellules à plusieurs milliards de dollars qui dominent la couverture du déploiement des véhicules électriques et du stockage sur réseau. Mais les matériaux se situent à un autre point de la chaîne de valeur. Les cellules ne peuvent pas être assemblées sans les intrants transformés qui entrent dans leur composition, et ces intrants ont historiquement été concentrés dans un petit nombre de régions productrices. L'expansion de Cabot est un pari que le goulot d'étranglement à traiter n'est pas la chaîne d'assemblage, mais tout ce qui se trouve en amont.
Ce que signale l'investissement
Le chiffre de 125 millions de dollars fait plus que ajouter de la capacité sur le papier. Il signale la volonté d'un fabricant de produits chimiques de spécialité de passer à l'échelle une gamme de produits qui, jusqu'à récemment, était traitée comme une niche servant une base de clients relativement restreinte. Les matériaux de batterie avancés ne sont pas des produits chimiques de base. Ils exigent un contrôle strict des spécifications, des caractéristiques de particules constantes et des cycles de qualification mesurés en trimestres ou en années avant qu'un fabricant de cellules ne s'engage à les utiliser en production à grand volume.
Ce fardeau de qualification est précisément pourquoi les expansions de matériaux ont tendance à retarder sur les annonces de fabrication de cellules. Une nouvelle usine d'électrodes ou d'électrolytes peut être planifiée et construite dans un délai défini, mais le fournisseur qui l'alimente doit prouver que son matériau se comporte de manière identique sur des millions d'unités. Passer des volumes pilotes à l'échelle commerciale n'est donc pas simplement une question de couler plus de béton — c'est une question de prouver la reproductibilité à un volume que l'entreprise n'a jamais maintenu auparavant.
La décision de Cabot de financer cette transition reflète la confiance que la demande nationale justifiera le risque. Elle reflète aussi un changement plus large dans la façon dont les chaînes d'approvisionnement énergétiques sont planifiées.

Pourquoi les matériaux de batterie sont devenus une préoccupation stratégique
Les matériaux de batterie sont passés d'un poste d'approvisionnement à un sujet politique. Les gouvernements et les fabricants ont passé ces dernières années à cataloguer l'origine des intrants critiques et la rapidité avec laquelle ces flux pourraient être perturbés. Le résultat a été une vague d'intérêt pour la production nationale et alliée, non pas parce qu'elle est moins chère — elle ne l'est généralement pas — mais parce qu'elle est plus prévisible.
Plusieurs facteurs convergent pour faire des matériaux en amont le point de pression :
- Risque de concentration. La capacité de transformation de nombreux intrants de qualité batterie se situe dans un ensemble limité de zones géographiques, exposant les acheteurs aux règles d'exportation, aux tarifs ou aux interruptions logistiques.
- Temps de qualification. Changer de fournisseur est lent et coûteux, de sorte que les engagements précoces de capacité ont une valeur stratégique démesurée.
- Intensité capitalistique. La construction d'usines de matériaux nécessite des dépenses initiales importantes avant tout revenu, ce qui décourage les petits acteurs.
- Soutien politique. Les incitations visant la fabrication nationale ont rendu l'économie de la production locale plus défendable qu'il y a une décennie.
Une entreprise chimique établie disposant d'une expertise de procédé existante, de relations clients et d'une capacité de bilan est un candidat naturel pour combler cet écart. L'engagement de 125 millions de dollars de Cabot se lit mieux dans ce contexte : moins une décision d'installation unique qu'un vote sur l'endroit où apparaîtra la prochaine contrainte de l'industrie.
L'angle des produits chimiques de spécialité
Les entreprises de produits chimiques de spécialité occupent une position inhabituelle dans la chaîne d'approvisionnement des batteries. Elles ne fabriquent généralement pas de cellules et vendent rarement directement aux consommateurs. Elles fournissent plutôt les matériaux intermédiaires que les fabricants de cellules mélangent, enduisent ou intègrent autrement dans les produits finis. Cela les rend invisibles pour la plupart des observateurs et indispensables aux fabricants qui en dépendent.

Cela les rend également sensibles aux engagements de volume. Une ligne de produits chimiques de spécialité fonctionnant à l'échelle pilote peut absorber le coût de rendements imparfaits. Une ligne fonctionnant à l'échelle commerciale ne le peut pas. L'écart entre les deux est l'endroit où de nombreuses ambitions en matière de matériaux ont calé, et c'est l'écart qu'une expansion de 125 millions de dollars est conçue pour combler.
L'expansion porte également un signal client implicite. Les fournisseurs ne passent pas à l'échelle dans le vide. Le financement de la croissance de la production suit généralement des conversations avec les acheteurs sur les volumes attendus, les spécifications et les calendriers. Même sans détails contractuels publiés, la taille de l'engagement suggère que Cabot voit un pipeline de demande suffisamment durable pour justifier l'amortissement de nouveaux actifs.

Ce que signifie réellement « à l'échelle américaine »
L'expression « production à l'échelle américaine » fait ici un travail considérable. Les ambitions de fabrication nationale de batteries ont crû plus vite que la base d'approvisionnement qui les alimente, ce qui signifie que la définition de l'échelle ne cesse de se déplacer. Ce qui compte comme volume commercial aujourd'hui peut ressembler à une erreur d'arrondi une fois que la capacité de cellules supplémentaire sera en ligne.
Pour les producteurs de matériaux, cela crée un problème de planification. Sous-construire et perdre l'allocation au profit de concurrents ; sur-construire et supporter une capacité inactive pendant une période de faiblesse de la demande. L'investissement de Cabot est un jugement sur l'emplacement de cette ligne — et, implicitement, sur la rapidité avec laquelle la production nationale de cellules absorbera ce que l'entreprise se prépare à fabriquer.
Il y a aussi une dimension qualitative. Les matériaux de batterie avancés sont spécifiés, non interchangeables. Un fournisseur national capable de répondre de manière constante à la spécification d'un client vaut plus qu'un autre qui offre simplement des prix plus bas. C'est le terrain concurrentiel que Cabot semble vouloir occuper.
Questions laissées ouvertes par l'investissement
Les annonces de ce type laissent généralement les détails opérationnels pour plus tard. Parmi les éléments qui compteront au fur et à mesure de l'expansion :
- Combien de production supplémentaire les 125 millions de dollars débloquent réellement, et selon quel calendrier.
- Si la capacité ajoutée sert les véhicules électriques, le stockage sur réseau, l'électronique grand public ou un mélange.
- Quelle part de la nouvelle production est déjà réservée par des accords clients.
- Si d'autres phases d'investissement sont envisagées si la demande dépasse la construction initiale.
Chacune de ces réponses détermine si l'expansion est une étape mesurée ou le premier mouvement d'une campagne plus longue. Un seul engagement en capital tranche rarement cette question à lui seul.
Le schéma plus large
Le mouvement de Cabot s'inscrit dans un schéma reconnaissable de la fabrication énergétique : le capital afflue non pas vers la partie la plus visible de la chaîne, mais vers les parties les plus difficiles à substituer. Les cellules attirent l'attention parce qu'elles sont tangibles et coûteuses. Les matériaux attirent l'investissement parce qu'ils sont lents à qualifier et difficiles à sourcer ailleurs à court préavis.
Si le déploiement national de batteries se poursuit sur sa trajectoire actuelle, la contrainte qui comptera le plus au cours des prochaines années ne sera peut-être pas l'espace au sol des usines ou la main-d'œuvre. Ce sera peut-être les intrants chimiques peu glamour qui font fonctionner tout le système — et les entreprises prêtes à dépenser neuf chiffres pour se préparer à les fournir en volume.
Cet article est basé sur un reportage d'Interesting Engineering. Lire l'article original.
Originally published on interestingengineering.com




