تقييدات الولايات المتحدة على تقنية المركبات الصينية تصطدم بواقع الكلفة
بدأت الجهود المتصاعدة في واشنطن للحد من الدور الصيني في سوق السيارات الأميركي تكشف عن مفاضلة صعبة: فك الارتباط في سلاسل التوريد قد يأتي مع أسعار أعلى على ملصق السعر بالنسبة للمشترين الأميركيين. ووفقاً لتقرير لخصته The Drive، يتحرك المشرعون والجهات التنظيمية على عدة جبهات للضغط على التكنولوجيا والاستثمارات المرتبطة بالصين وإخراجها من المركبات المباعة في الولايات المتحدة. والنتيجة المرجحة، بحسب المشاركين في القطاع، هي أن أنظمة الاستبدال ستكون أكثر كلفة.
القضية تتجاوز علامة تجارية واحدة أو فئة استيراد معزولة. فهي تمس وحدات الاتصالات، وأجهزة تتبع الموقع، وأنظمة مساعدة السائق المتقدمة، والحزمة الإلكترونية الأوسع التي باتت تحدد السيارات الحديثة على نحو متزايد. ومع دفع صناع السياسات نحو ضوابط أشد، يُطلب من الموردين خارج الصين أن يتوسعوا بالسرعة الكافية لسد فجوة تشكّلت عبر سنوات من التوريد العالمي المدفوع بالكلفة.
عدة مسارات سياسية تتحرك في وقت واحد
يشير النص الأصلي إلى إجراءين حكوميين منفصلين يوضحان معاً حجم التحول. فقد وافقت لجنة في مجلس الشيوخ على مشروع قانون يستهدف المصنّعين الذين تملك الكيانات الصينية أكثر من 15% منهم. كما تسعى خطوة أخرى إلى التخلص من المكوّنات المصنّعة في الصين من السيارات المباعة في الولايات المتحدة. ويقول التقرير إن بعض القيود على العتاد ستبدأ بالتأثير على المكوّنات المصنوعة في الصين في عام 2030، بينما يدخل حظر منفصل على البرمجيات حيز التنفيذ العام المقبل.
هذا التسلسل مهم لأنه يشير إلى أن شركات السيارات تدخل مرحلة انتقالية تمتد لسنوات، لا إلى حدث امتثال لمرة واحدة. فقد تحتاج البرمجيات، ومصادر شراء الإلكترونيات، وهياكل الملكية، واستراتيجيات الاستيراد على مستوى الطرازات إلى مراجعة. وبالنسبة إلى الشركات التي تعتمد بالفعل بدرجة كبيرة على الموردين أو التصنيع في الصين، قد يكون العبء التراكمي كبيراً.
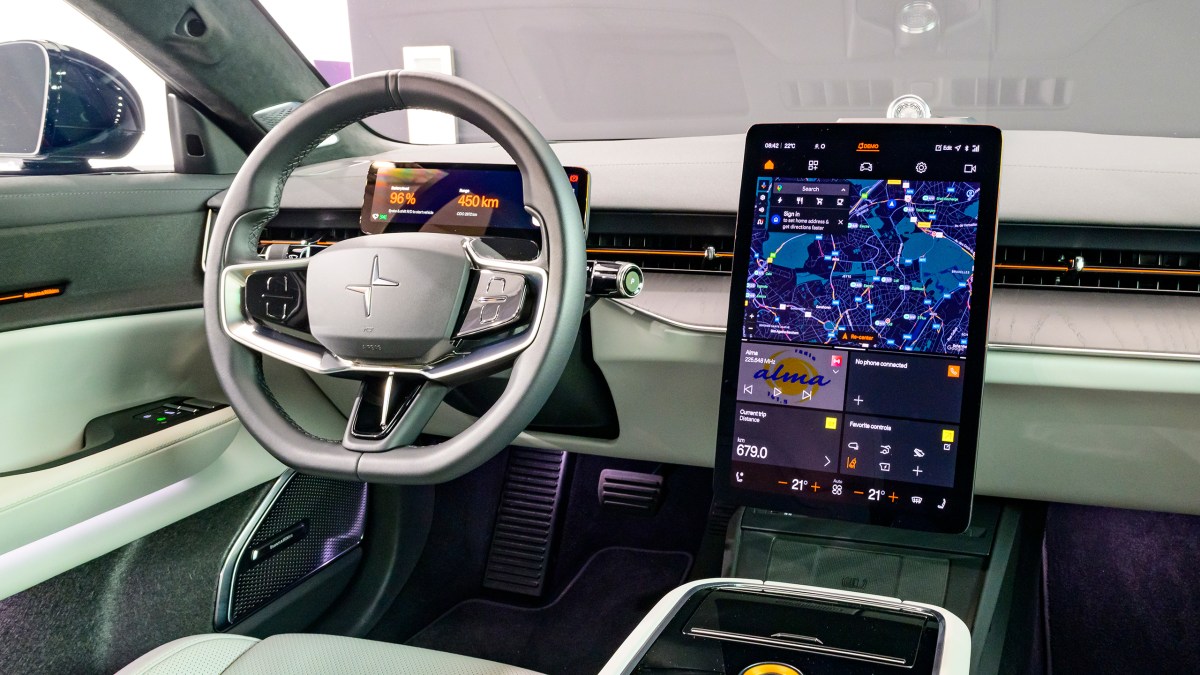
ومن الأمثلة المباشرة التي يذكرها المصدر Polestar، التي توصف بأنها تغادر السوق الأميركية بسبب القيود البرمجية المقبلة. أما Volvo، فيُقال إنها حصلت على إعفاء. كما أفادت التقارير بأن Ford سعت إلى الحصول على تصريح لمواصلة استيراد طرازات مصنوعة في الصين مثل Lincoln Nautilus، رغم أن هذا المسعى ربما لم ينجح.

لماذا يُتوقع ارتفاع التكاليف
أبسط تفسير هو أن الأنظمة غير الصينية المكافئة تكلف حالياً أكثر. وتورد The Drive تقرير Reuters عن Eagle Wireless، وهي شركة ناشئة في أوهايو للإلكترونيات الخاصة بالسيارات تحاول التوسع بسرعة كافية لتلبية الطلب المتوقع. وتقول الشركة إن وحداتها لا تزال تكلف 5% إلى 15% أكثر من القطع الصينية المماثلة.
وقد تبدو هذه الفجوة قابلة للإدارة إذا نُظر إليها بمعزل، لكن المركبات الحديثة تحتوي على طبقات من المكونات الإلكترونية تتراكم تكاليفها عبر قائمة المواد. وقد يصبح العبء أكبر في الأنظمة الأعلى مستوى. وقال أحد مسؤولي السيارات السابقين في ديترويت، ونقله التقرير، إن “فكه سقط” عندما قارن سعر نظام غير صيني لمساعدة السائق المتقدمة بنظام مستورد من الصين.
وبالتالي فإن الدفع السياسي يأتي إلى سوق مرتفع التكلفة أصلاً. ويستشهد النص الأصلي ببيانات Cox Automotive التي تضع متوسط سعر صفقة السيارة الجديدة في مايو عند 49,456 دولاراً. وحتى تضخم طفيف في المكونات فوق هذا الأساس يمكن أن يكون ذا أثر، خصوصاً في الشرائح التي تعاني أصلاً من ضغوط القدرة على الشراء بينما تبقى تكاليف التمويل مرتفعة.
التحدي ليس الكلفة وحدها بل الحجم أيضاً
يراهن مؤيدو القيود فعلياً على أن قاعدة موردين محلية أو حليفة يمكن أن تظهر بسرعة كافية لتحل محل القدرة الصينية. وهذه ليست مشكلة تصنيع فقط، بل هي أيضاً مشكلة اعتماد وشهادات وهندسة ومشتريات وتكامل. فسلاسل توريد السيارات تتحرك ببطء بطبيعتها لأن الاعتمادية والسلامة والامتثال التنظيمي كلها عوامل أساسية.
تمثل Eagle Wireless النوع من الشركات الذي يأمل صناع السياسات أن يتدخل. لكن التقرير يوضح أن الفرصة وحدها لا تلغي العمل الشاق المنتظر. فزيادة الإنتاج، وتحسين القدرة التنافسية في الكلفة، وإثبات الأداء عند أحجام إنتاج السيارات، كلها عقبات منفصلة. وغالباً ما تكون الوحدات التي تبدو بسيطة على الورق جزءاً من بنى مركبات تم التحقق منها بدقة، ما يعني أن شركات السيارات لا تستطيع دائماً تبديل الموردين بين ليلة وضحاها.
وهنا تبدأ أهمية حجم الشركة ومرونتها. ويقول التقرير إن رئيس البرمجيات في Rivian يعتقد أن شركة السيارات الكهربائية قد تكون في موقع أفضل من بعض المنافسين لأنها تستطيع تبديل الموردين بمرونة أكبر. ويشير ذلك إلى أن شركات السيارات الأكثر تكاملاً رأسياً أو الأكثر تمحوراً حول البرمجيات قد تتكيف أسرع من الشركات المرتبطة بأنماط توريد أقدم وخطوط طرازات تقليدية ذات أحجام أعلى.

الأمن والسياسة الصناعية يدفعان هذا التحول
الألم الاقتصادي ليس عرضياً. بل هو نتيجة جانبية لقرار سياسي أوسع يرى أن المخاوف الأمنية تبرر تكاليف أعلى على المدى القريب. فالمكوّنات المعنية ليست قطعاً سلعية عشوائية. ويقول النص الأصلي إن العتاد المستهدف يتعلق في الغالب بالاتصالات وتتبع الموقع، وهي فئات ينظر إليها صناع السياسات بشكل متزايد من زاوية الأمن القومي.
هذا التأطير يغيّر النقاش. فإذا خلص المسؤولون إلى أن المركبات المتصلة تخلق انكشافاً غير مقبول عندما تُستمد الأنظمة الرئيسية من الصين أو تكون مرتبطة بها، فإن السؤال يصبح أقل حول ما إذا كانت الأسعار سترتفع وأكثر حول مقدار الاضطراب السياسي والسوقي الذي ترغب واشنطن في تحمله.
هناك أيضاً بُعد للسياسة الصناعية. فقد يعيد تقييد المشاركة الصينية توجيه الاستثمار نحو الموردين المقيمين في الولايات المتحدة ويُسرّع نمو الشركات التي تُطرح كبدائل محلية. وبهذا المعنى، قد تُعامل الأسعار الأعلى على المدى القصير باعتبارها تكلفة بناء سلسلة توريد مختلفة على المدى الطويل.
ما الذي يعنيه ذلك لشركات السيارات والمشترين
بالنسبة إلى شركات السيارات، من المرجح أن يجمع المسار المقبل بين إعادة التصميم، وتنويع الموردين، والضغط السياسي، والانسحاب الانتقائي من المنتجات المتأثرة. وستكون لدى بعض العلامات مجال حركة أكبر من غيرها بحسب بصمات التوريد والهندسة البرمجية ومزيج الطرازات. أما الشركات ذات العمليات العالمية التي تعتمد على إلكترونيات مصنوعة في الصين فقد تواجه قرارات صعبة بشكل خاص بشأن أي المنتجات ستظل مجدية للسوق الأميركية.
وبالنسبة إلى المستهلكين، فإن الأثر القريب أقل تجريداً. فخيارات التوريد منخفضة الكلفة الأقل تعني عادةً تكاليف أعلى في مكان ما داخل السلسلة، وهذه التكاليف تصل غالباً إلى صالات العرض. وفي بعض الحالات، قد تقل الخيارات أيضاً إذا أصبحت بعض الطرازات أو الفئات مكلفة للغاية أو معقدة أكثر من اللازم لاعتمادها بموجب القواعد الجديدة.
والأهمية الأكبر هي أن المرحلة المقبلة من المنافسة في السيارات قد تتشكل بقدر ما بالجيوبوليتيك كما بالهندسة. فالسيارات لم تعد مجرد منتجات ميكانيكية؛ إنها منصات حوسبة متصلة، والحكومات تنظمها على هذا الأساس بشكل متزايد. والنتيجة سوق تؤثر فيه السياسة التجارية، وضوابط البرمجيات، والتدقيق في الملكية، ومصادر الإلكترونيات على نوع المركبات التي تُصنع وعلى كلفتها.

تحول هيكلي لا اضطراب مؤقت
لا شيء في التقرير المقدم يشير إلى أن الأمر مجرد موجة سياسة قصيرة الأجل. فالإجراءات قيد النقاش تندرج ضمن نمط أوسع من تشديد القيود الأميركية على التكنولوجيا الصينية. وإذا استمر هذا المسار، فسيتعين على شركات السيارات والموردين التخطيط لسوق مختلف هيكلياً بدلاً من أمل انعكاس سريع.
وهذا يجعل اللحظة الراهنة مهمة. فقد تكون زيادات الكلفة التي يناقشها الناس اليوم أول إشارة مرئية إلى إعادة ترتيب أكبر لقاعدة توريد صناعة السيارات. وبالنسبة إلى المشترين، قد يعني ذلك مركبات أغلى. وبالنسبة إلى المصنّعين، قد يعني سباقاً لإعادة بناء استراتيجيات التوريد حول قيود أمنية باتت في قلب ممارسة الأعمال في الولايات المتحدة.
هذا المقال يستند إلى تقرير The Drive. اقرأ المقال الأصلي.
Originally published on thedrive.com




