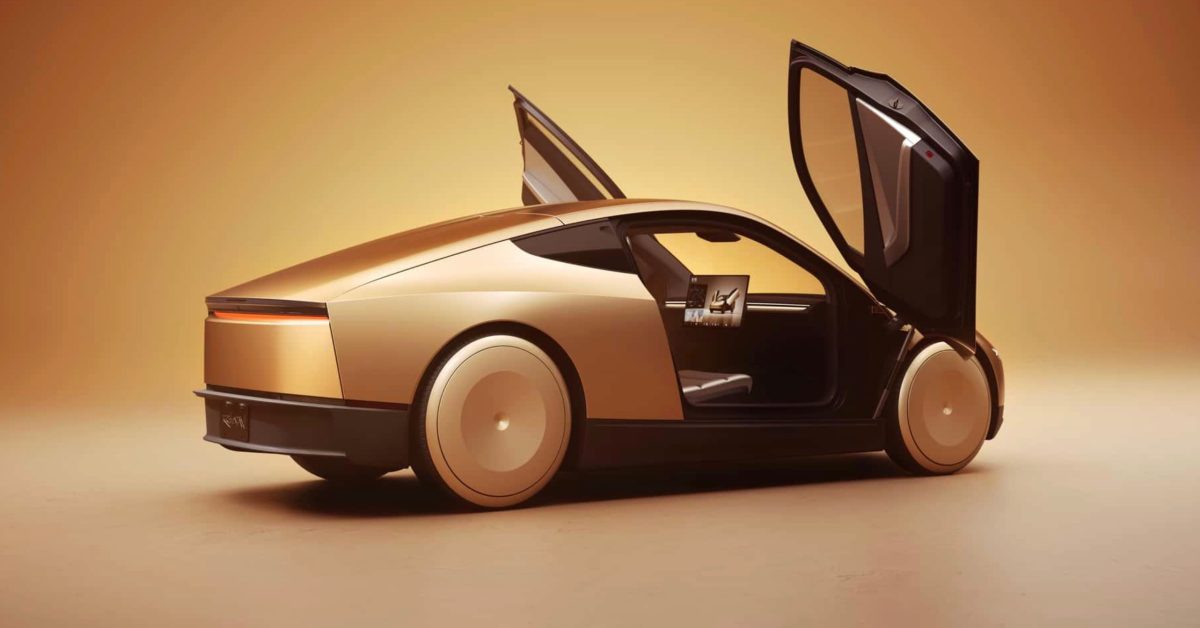
يُقال إن Tesla بدأت مؤخرًا في التواصل مع الشركات بعرض بسيط: اشترِ وشغّل أسطولك الخاص من سيارات Cybercab robotaxi على شبكة Tesla. على الورق، يبدو الأمر كأنه إضفاء طابع ديمقراطي على ثورة النقل التشاركي. لكن عند النظر عن قرب، يحمل العرض تناقضًا منطقيًا صارخًا. فإذا كان أسطول Cybercab robotaxi هو بقرة الحلوب التي وعد بها Elon Musk منذ 2019، لكان لدى Tesla كل الحافز لامتلاك وتشغيل كل مركبة بنفسها. أما بيع العتاد لأطراف أخرى فيوحي بأن قصة الربحية قد لا تكون متماسكة كما يُروَّج لها.
تتناول هذه المقالة لماذا تُضعف استراتيجية بيع الأساطيل الفرضية الأساسية لطموحات Tesla في مجال robotaxi، وماذا يعني ذلك للمشغلين المحتملين والمستثمرين ومستقبل النقل الذاتي القيادة.
الوعد الأصلي: مزيج من Uber و Airbnb
على مدى سنوات، صوّر Musk مستقبل Tesla على أنه "مزيج من Uber و Airbnb" حيث ينشر مالكو Tesla، أو Tesla نفسها، أسطولًا من المركبات ذاتية القيادة التي تولد دخلًا على مدار الساعة. ومن دون سائقين تُدفع لهم أجور، كان من المفترض أن تكون المعادلة الاقتصادية مذهلة. ستعمل كل سيارة 24/7، وتراكم مئات الآلاف من الأميال المولدة للربح، بينما تأخذ Tesla حصة جيدة من كل رحلة. وكانت الشبكة ستصبح نشاطًا عالي الهامش في البرمجيات والخدمات فوق عملية تصنيع السيارات.
هذا التصور يعني مصدرًا متكررًا للإيرادات، خفيف الأصول وعالي العائد. فإذا كانت كل Cybercab قادرة على تحقيق عشرات الآلاف من الدولارات من الأرباح السنوية، فإن أسطولًا ذاتي التشغيل سيكون منجمًا للذهب. كانت Tesla ستتحكم في سلسلة القيمة كاملة، وتحصّل الأجرة، وتحافظ على الهامش. أما بيع تلك المركبات لأطراف أخرى فسيعني التنازل عن الجواهر الثمينة.

العرض الجديد: بيع وسائل الإنتاج
لكن التواصل الأخير مع الشركات يكشف عن استراتيجية مختلفة تمامًا. فبدلًا من الاحتفاظ بسيارات Cybercab لشبكة Tesla الخاصة، تطلب الشركة من مشغلي الأساطيل والشركات شراء المركبات. وستتحمل تلك الشركات تكلفة رأس المال والصيانة والمسؤوليات التشغيلية، على ما يبدو مقابل حصة من إيرادات النقل المستقبلية. ستواصل Tesla توفير البرمجيات والوصول إلى الشبكة، لكن الجزء الأكبر من الأصل المادي سيبقى في ميزانية طرف آخر.
هذا يشبه الاستراتيجية التي طرحها Musk بصيغ مختلفة: ربط مالكي السيارات بالشبكة، وأيضًا بيع السيارات لشركة أساطيل طرف ثالث. ورغم أنه يقلل من كثافة رأس المال لدى Tesla، فإنه يحد أيضًا من مكاسبها المحتملة. ستتخلى الشركة عن الهامش الكامل لكل رحلة، وتكتفي على الأرجح ببيع المركبة وربما رسوم خدمة أو شبكة. إذا كانت اقتصاديات الوحدة في robotaxi مذهلة كما يُزعم، فهذا خيار يصعب تفسيره.
لماذا تقوم Tesla المليئة بالنقد بتخفيف هوامشها؟
Tesla ليست شركة ناشئة تكافح لتمويل أسطولها الخاص. فالشركة تولد عادة مليارات الدولارات من التدفق النقدي التشغيلي. ولو أنها كانت تؤمن بأن شبكة robotaxi ستدر إيرادات متكررة هائلة، لكان بإمكانها تمويل أسطول Cybercab بسهولة عبر احتياطاتها النقدية أو عبر دين منخفض التكلفة. لكن بدفع الملكية إلى شركات أخرى، فإن Tesla في الواقع تُسند المخاطر وعبء التمويل إلى أطراف يُطلب منها أن تؤمن بالتوقعات الوردية التي تبدو Tesla نفسها غير مستعدة لدعمها بالكامل.
هناك أسباب مشروعة قد تدفع شركة تصنيع إلى البيع للأساطيل بدل تشغيلها، مثل شراكات التوزيع أو مسؤوليات التأمين أو التعقيدات التنظيمية. لكن أياً من هذه التفسيرات لا يغيّر الحسابات الأساسية. فخدمة حقيقية عالية الهامش ستدفع Tesla إلى الاحتفاظ بالسيطرة وتعظيم ربحها هي، لا إلى إنشاء وسيط يخفف تدفق الأرباح. والسبب الوحيد للبيع هو أن الربح لكل مركبة لا يكفي لتبرير المتاعب التشغيلية.

الأعباء الخفية لتشغيل robotaxi
إن النقل التشاركي الذاتي القيادة أصعب بكثير من مجرد تركيب حساسات على سيارة وترك البرمجيات تقود. يجب على مالكي الأساطيل التعامل مع الشحن أو التنظيف، وإصلاح المركبات، والدعم عن بُعد، وشكاوى الركاب، والتأمين، والامتثال التنظيمي. هذه التكاليف حقيقية، وتأكل الهامش النظري. وقد يعكس تحول Tesla نحو بيع الأساطيل اعترافًا بأن هذه المسؤوليات التشغيلية عبء يُفضَّل أن يتحمله شخص آخر.
علاوة على ذلك، صُممت Cybercab نفسها خصيصًا للعمل الذاتي، من دون عجلة قيادة أو دواسات. وهذا يجعلها غير مناسبة للملكية الخاصة بالمعنى التقليدي. فإذا لم تكن Tesla تريد تشغيل أسطول بنفسها، فعليها أن تجد مالكًا آخر. وتعتمد جدوى هذا الخيار بالنسبة للملاك على أن توفر شبكة Tesla طلبًا ثابتًا من الركاب، وهذا بدوره يعتمد على وصول البرمجيات إلى استقلالية كاملة حقيقية. وإذا أخفقت البرمجيات، فسيجد مشغلو الأساطيل أنفسهم أمام مركبات لا يمكنها العمل كما هو مقصود، ولا أحد يمكنه قيادتها يدويًا.
تاريخ من الوعود المؤجلة
يتوقع Musk منذ سنوات "إطلاق robotaxi" - مليون robotaxi بحلول 2020، وكشف Cybercab في 2024، والآن عمليات تجارية يفترض أنها على وشك البدء. كل موعد نهائي يتأخر، وتتغير تكرارات المنتج. وعلى طول الطريق، تغيّر نموذج العمل أيضًا. في البداية، كانت Tesla ستشغّل شبكتها الخاصة؛ ثم قالت إن المالكين يمكنهم إضافة سياراتهم؛ والآن أصبحت تستقطب شركات الأساطيل. هذه التحولات لا توحي بتنفيذ سلس لخطة محكمة، بل باجتهادات مرتجلة مدفوعة بالحقائق التقنية والاقتصادية لتقنية القيادة الذاتية.
وقد تكون الخطوة الأخيرة ردًا على ضغوط السوق. فمع مواجهة مبيعات السيارات التقليدية رياحًا معاكسة، واعتماد التقييمات على قصص الاستقلالية، تحتاج Tesla إلى إظهار تقدم ملموس. إن بيع سيارات تطوير Cybercab أو المركبات شبه الإنتاجية للشركات المهتمة يخلق إيرادات وزخمًا، حتى لو لم تكن شبكة robotaxi نفسها جاهزة بعد. إنها طريقة لتحقيق دخل من الضجة مع تأجيل المشكلة الصعبة المتمثلة في تشغيل أسطول مربح بالفعل.

ماذا يعني العرض للمشترين المحتملين
أي شركة تفكر في شراء أسطول Cybercab يجب أن تدقق الأرقام بعناية. من المرجح أن يتضمن العرض توقعات بمعدلات استخدام عالية وتكاليف تشغيل منخفضة. لكن المخاطر لا تُوزَّع بالتناسب. فـ Tesla تتقاضى ثمن المركبات مقدمًا، بينما يتحمل مشغل الأسطول الاستهلاك، وأقساط التأمين، وإمكانية ألا تصل البرمجيات أبدًا إلى الجاهزية التشغيلية الكاملة. وإذا كان أداء الشبكة أضعف من المتوقع، فسيعلق المشغل بأصول باهظة لا قيمة إعادة بيع لها لدى العملاء الأفراد، لأنها لا يمكن قيادتها يدويًا.
وقد تشترط Tesla أيضًا على مشغلي الأساطيل استخدام خدماتها للتأمين أو الشحن أو الصيانة، مما يخلق تدفقًا متكررًا للإيرادات لـ Tesla بينما ينقل مزيدًا من التكاليف إلى المشتري. وقد يبدو الهيكل أقرب إلى نموذج الامتياز، حيث تربح Tesla من الآلات ومن رسوم الخدمة المستمرة، بينما يتحمل صاحب الامتياز تقلبات الأسواق المحلية والبيئات التنظيمية. والسؤال هو ما إذا كان أصحاب الامتياز قادرين على تحقيق عوائد تبرر استثماراتهم الرأسمالية.
الخلاصة: التناقض يكشف الحقيقة
إذا كانت أساطيل Cybercab الخاصة بـ Tesla آلات كسب المال التي يعد بها Musk، فإن الحافز الربحي كان سيدفع Tesla إلى امتلاك هذه الأساطيل وجني كامل الأرباح. إن قرار بيعها لأطراف أخرى هو إقرار بأن الربحية لكل مركبة أقل من المعلن، أو أن Tesla غير راغبة في تحمل العبء التشغيلي المطلوب لتحقيقها. وفي كلتا الحالتين، فإن العرض المقدم للشركات ليس علامة ثقة، بل نقل للمخاطر.
وعلى المستثمرين والمشترين الأذكياء للأساطيل أن ينظروا إلى هذا على حقيقته: تحول من وعد بمنصة عالية الهامش إلى نموذج أكثر تقليدية لبيع المعدات الرأسمالية. قد تأتي ثورة robotaxi في النهاية، لكن إذا جاءت، فلن تذهب الأرباح إلى من اشتروا السيارات فحسب. ستذهب إلى من يسيطر على الشبكة، وTesla تقول لك بوضوح إنها تفضل أن تبيعك المعول بدل أن تحفر الذهب بنفسها.
هذه المقالة مبنية على تقرير من Electrek. اقرأ المقال الأصلي.
Originally published on electrek.co




