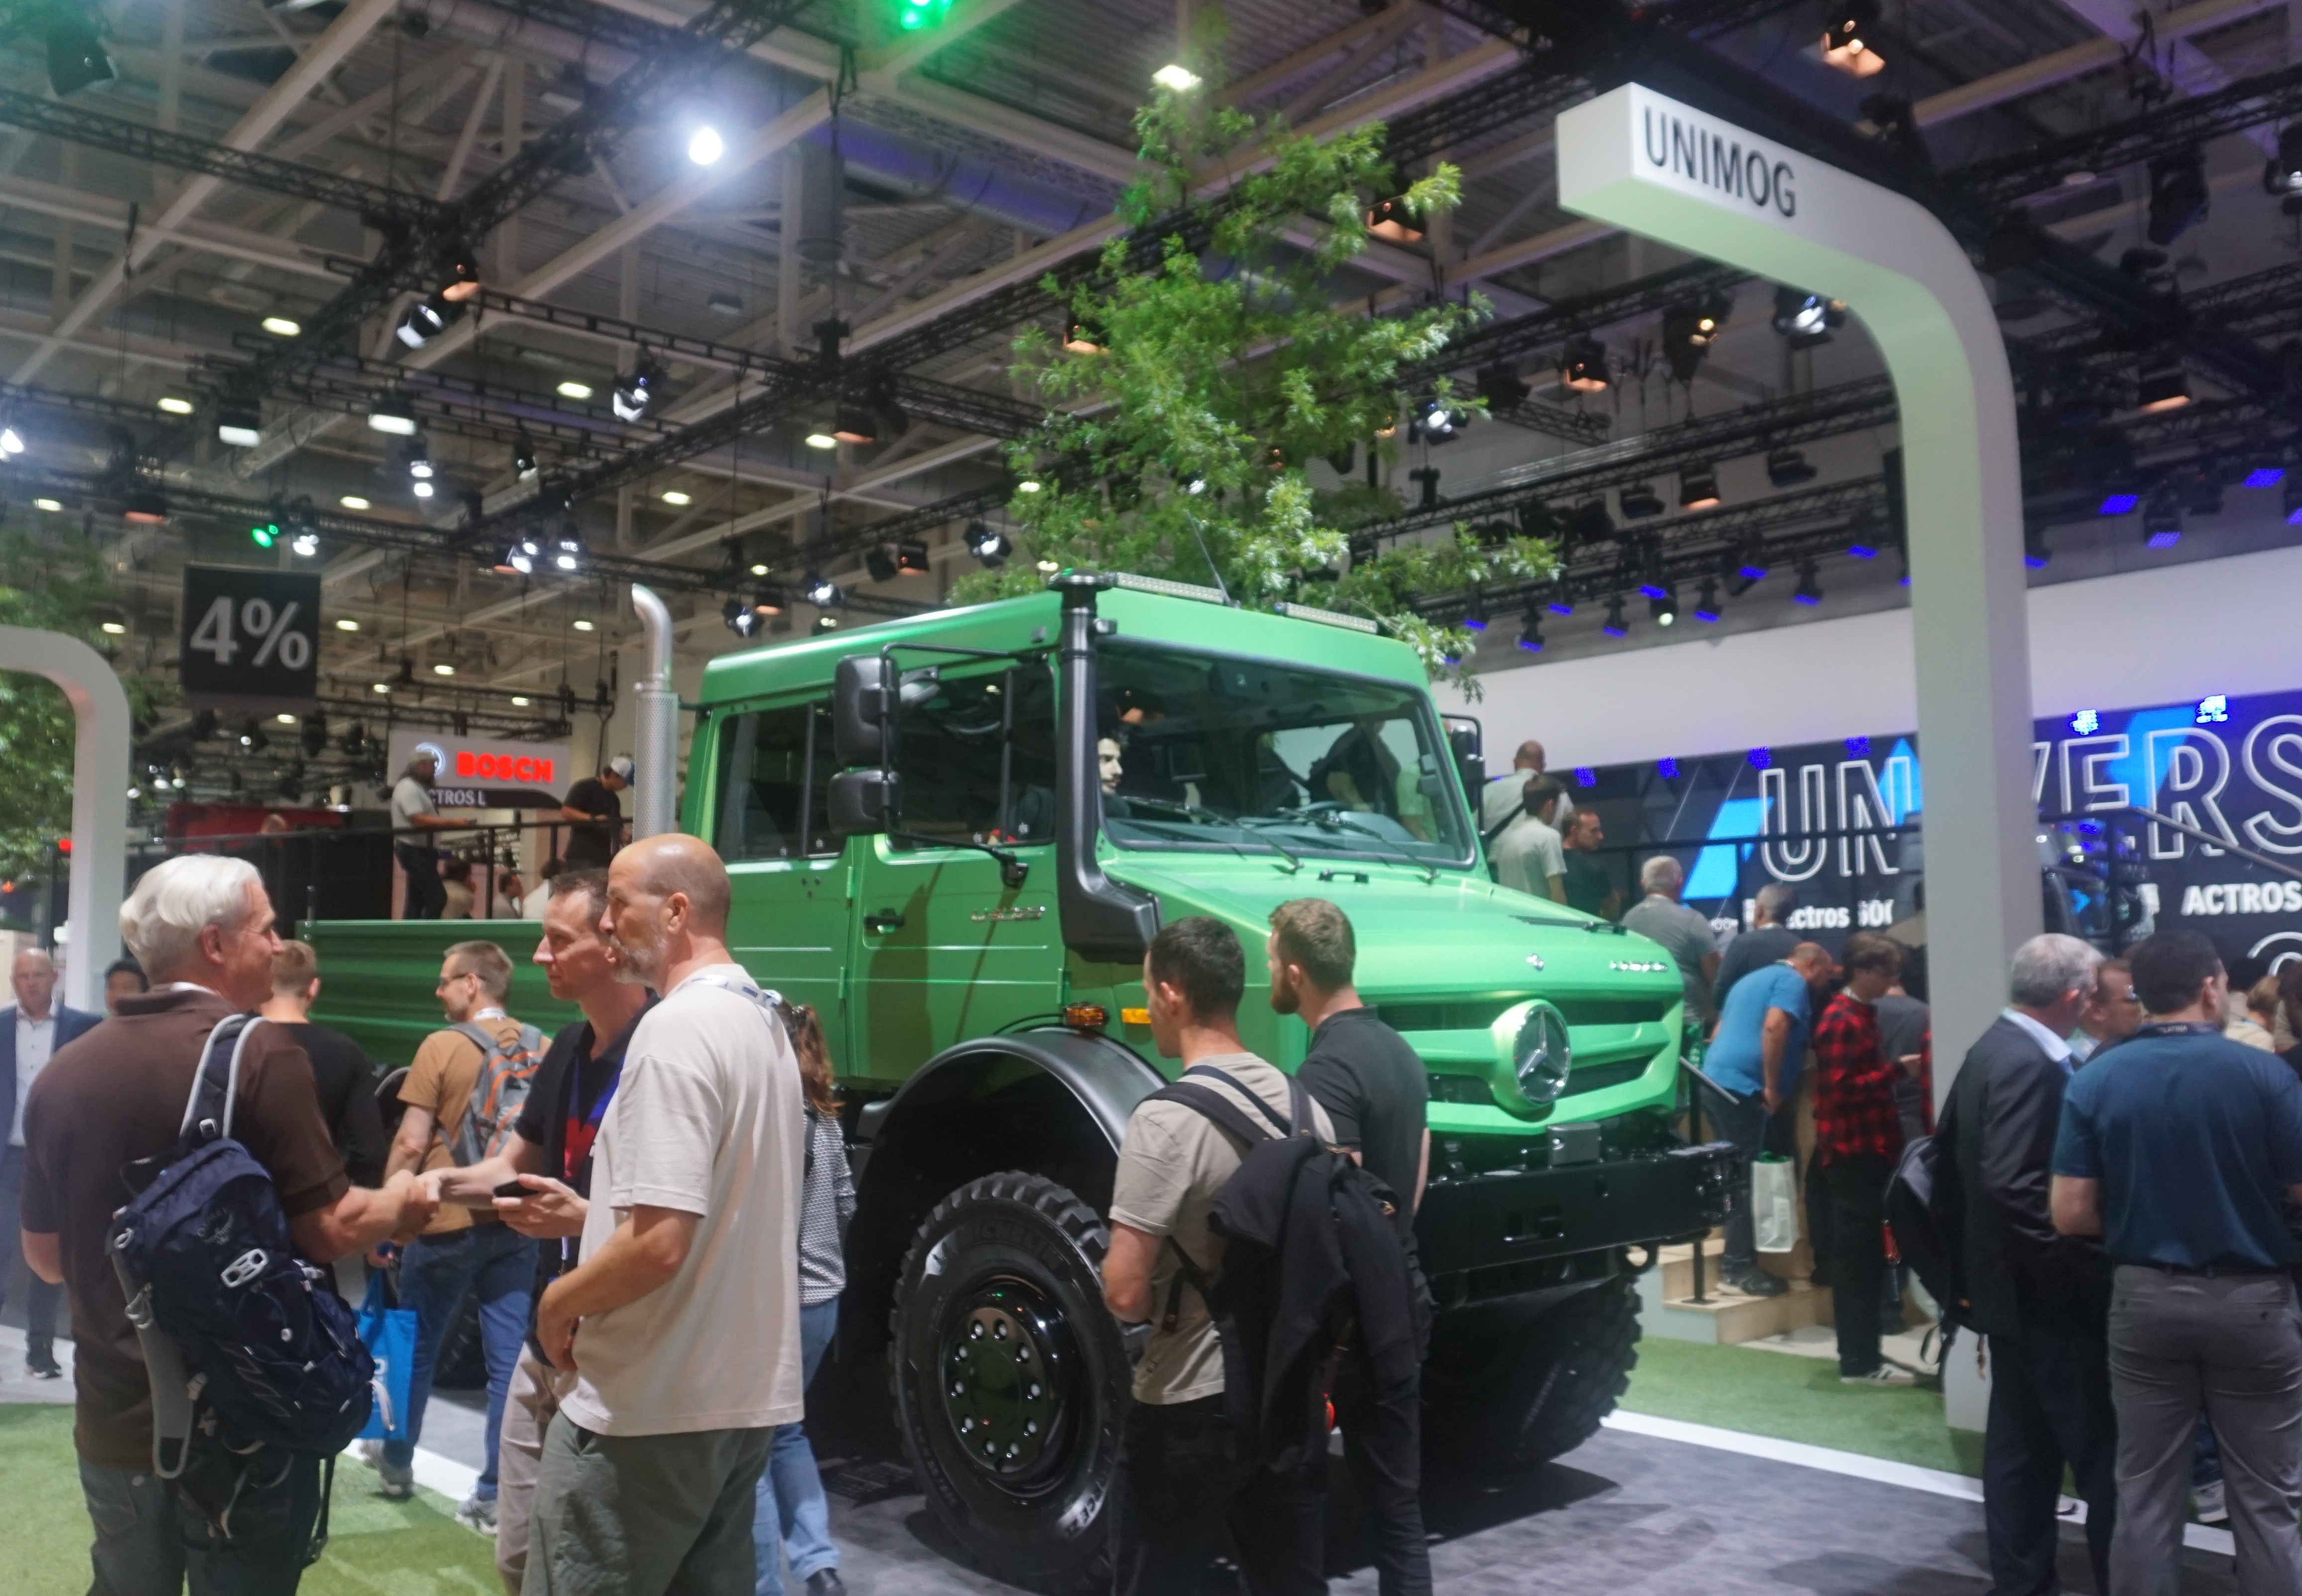
لا تتحدث شركات تصنيع الشاحنات الرائدة في أوروبا بصوت واحد بشأن المنافسة الصينية. فشركات MAN وVolvo وDaimler Truck — أشهر مصنّعي الشاحنات الثقيلة في القارة — منقسمة حول كيفية مواجهة التوسع الصيني في المركبات التجارية، وفقًا لـ Automotive News. وهذا الخلاف أكثر من مجرد نقطة نقاش في الصناعة. فهو يضرب مباشرة توافق الرسوم الجمركية الذي شكّل الاستجابة الأوروبية الأوسع للمنافسة الصناعية الصينية، ويشير إلى أن الوحدة السياسية التي تجمّعت حول سيارات الركاب قد يكون إعادة إنتاجها أصعب بكثير عندما يكون المنتج المعني شاحنة جر أو شاحنة توصيل أو حافلة بلدية.
توافق بُني حول سيارات الركاب
تشكّلت نقاشات الرسوم الجمركية في أوروبا إلى حد كبير حول المركبات التي تُنقل فيها الركاب. وهذا التأطير جعل السياسة قابلة للإدارة نسبيًا. فالسيارات تُباع لمشترين أفراد، وما زال الولاء للعلامة التجارية يحمل وزنًا، ويمكن تقديم الحجة لحماية التصنيع المحلي من حيث الوظائف واستغلال المصانع والسيادة التكنولوجية دون إثارة أسئلة غير مريحة على الفور حول من يدفع.
لكن المركبات التجارية تتصرف بشكل مختلف. فالعميل نادرًا ما يكون فردًا. إنه شركة نقل، أو مشغّل لوجستي، أو شركة إنشاءات، أو سلسلة سوبرماركت، أو هيئة نقل عام. هؤلاء المشترون يديرون أساطيل، ويحسبون التكلفة الإجمالية للملكية على مدى مئات الآلاف من الكيلومترات، ويهتمون بوقت التشغيل وشبكات الخدمة والقيم المتبقية بقدر ما يهتمون بهيبة العلامة التجارية على الأقل. وعندما يَعِد وافد جديد بسعر شراء أقل أو مجموعة دفع أرخص، يكون الحافز لتجربته هيكليًا لا عاطفيًا.
هذا الاختلاف يفسّر لماذا واجهت صناعة الشاحنات الأوروبية صعوبة في التوصل إلى موقف واحد. فنظام الرسوم الجمركية الذي يحمي السوق المحلية لمصنّع قد يرفع تكاليف عملاء مصنّع آخر. والسياسة التي تدافع عن الوضع الراهن في الشاحنات الثقيلة قد تكون غير ذات صلة بشركة يتركز تعرضها في مركبات أخف أو في مناطق جغرافية مختلفة تمامًا.

لماذا ترى MAN وVolvo وDaimler Truck الأمر بشكل مختلف
الشركات الثلاث المذكورة في التقرير غالبًا ما تُعامل ككتلة أوروبية واحدة، لكن حقائقها التجارية ليست متطابقة. فمصنّعو الشاحنات يختلفون في مقدار ما يبيعونه في الصين، ومدى انغماسهم في سلاسل التوريد الصينية، ومقدار بصمتهم الإنتاجية داخل أوروبا، وكيف تتقاطع خطوط منتجاتهم مع القطاعات التي يكون فيها المصنّعون الصينيون أقوى.
هذه الاختلافات تخلق حوافز متباعدة. فالمصنّع الذي لديه مبيعات كبيرة في الصين، أو مشاريع مشتركة، أو مصادر مكوّنات، لديه سبب للقلق بشأن الانتقام وبشأن استقرار سوق يعتمد عليها. أما المصنّع الذي يتركز موقعه التنافسي في أوروبا فلديه سبب لتأييد تدابير دفاعية تبطئ منافسًا قادمًا. وضاعف هذه المواقف عبر الشاحنات الثقيلة والمركبات المتوسطة والشاحنات الصغيرة والحافلات، وسيصبح بناء خط صناعي موحّد صعبًا حقًا — لا لأن الشركات تختلف حول وجود التحدي، بل لأنها تختلف حول العلاج.
والنتيجة بيئة ضغط لا تكون فيها الرسالة الأعلى صوتًا مطلبًا واحدًا، بل مجموعة مطالب متنافسة. وهذا بالضبط هو الشرط الذي تميل السياسة التجارية عنده إلى التعطل.
المركبات التجارية ساحة معركة خاصة بها
هناك سبب ثانٍ يجعل قطاع المركبات التجارية يقاوم إجابة جمركية بسيطة. فالانتقال إلى نقل البضائع البري الكهربائي لا يزال في مرحلة مبكرة، ويفرض تكاليف يجب على مشغّلي الأساطيل استيعابها قبل أن يروا عوائد. فالشاحنات الكهربائية بالبطاريات لا تزال مكلفة مقارنة بمكافئاتها العاملة بالديزل، والبنية التحتية للشحن للمركبات الثقيلة غير متساوية، وقيود الحمولة والمدى تتفاوت بشكل حاد حسب دورة التشغيل.
وفي هذه البيئة، تختلف المنافسة السعرية عما هي عليه في سوق سيارات المستهلك. فشاحنة كهربائية أرخص يمكن أن تسرّع تجديد الأسطول وتساعد المشغّلين على تحقيق أهداف الانبعاثات التي يواصل المنظّمون تشديدها. ويمكنها أيضًا أن تقوّض المصنّعين القائمين قبل أن يستردوا استثماراتهم في الكهربة — وهي استثمارات جُعلت على افتراض أن السياسة الأوروبية ستدعم انتقالًا مُدارًا.
الرسوم الجمركية تعالج المشكلة الثانية لكنها قد تفاقم الأولى. فالرسوم ترفع التكلفة النهائية للمركبات المستوردة، مما يحمي المنتجين المحليين لكنه يزيد أيضًا السعر الذي يدفعه الناقلون مقابل المعدات التي يحتاجونها لإزالة الكربون. وبالنسبة لصناعة ذات هوامش ضيقة ودورات أصول طويلة، فإن هذه المقايضة ليست مجردة.

المعضلة السياسية في بروكسل
اعتمدت السياسة التجارية الأوروبية بشكل متزايد على أدوات دفاعية للرد على الطاقة الصناعية الصينية. وهذه الأدوات تعمل بأفضل شكل عندما تقدّم الصناعة المتأثرة قضية متماسكة: تعريفًا واضحًا للضرر، ورواية مشتركة للسبب، ورأيًا موحّدًا حول شكل الإنصاف المطلوب.
قطاع شاحنات منقسم يجد صعوبة في تقديم أي من الثلاثة. وحيث يختلف المصنّعون حول ما إذا كانت الرسوم هي الأداة الصحيحة، أو حول القطاعات التي ينبغي تغطيتها، تضعف القضية السياسية. وتضيف الدول الأعضاء طبقة أخرى من التفتت، لأن الدول التي تستضيف مصانع الشاحنات، والدول التي تستضيف مورديها، والدول التي سيتحمل ناقلوها تكاليف معدات أعلى، لا ترى بالضرورة الحساب نفسه.
لا شيء من هذا يعني أن الرسوم الجمركية خرجت من الطاولة. بل يعني أن نقاش المركبات التجارية من المرجح أن يكون أبطأ وأكثر فوضى وأكثر تقطيعًا من نقاش سيارات الركاب الذي سبقه.
ما يجب مراقبته
- ما إذا كانت MAN وVolvo وDaimler Truck ستتقارب على موقف مشترك، أم ستواصل الضغط على خطوط منفصلة.
- ما إذا كان صنّاع السياسات الأوروبيون سيتعاملون مع الشاحنات والشاحنات الصغيرة والحافلات كملف واحد أم كملفات متمايزة.
- ما إذا كان المصنّعون الصينيون سيردّون على الضغط التجاري بالإعلان عن تجميع محلي أو تصنيع داخل أوروبا.
- كيف سيوازن مشغّلو الأساطيل وجمعيات اللوجستيات بين المركبات الأرخص ومخاطر سلسلة التوريد وشبكة الخدمة.
- ما إذا كانت الحكومات التي تبحث عن أسباب لتأخير أي إجراء أو تضييقه ستستشهد بالانقسام داخل الصناعة.

الخلاصة
القصة هنا ليست مجرد أن المصنّعين الصينيين يتوسعون في المركبات التجارية. بل إن المنتجين الأوروبيين الأكثر تأثرًا مباشرة لا يستطيعون الاتفاق على كيفية الرد. فتوافق الرسوم الجمركية، بمجرد أن يتشكّل، لا يستدام ذاتيًا. يجب إعادة بنائه لكل فئة منتج، وكل سلسلة توريد، وكل مجموعة عملاء — وفي النقل البري الثقيل، بمشتري أساطيله الصارمين وأجندته المكلفة للكهربة، لم تبدأ عملية إعادة البناء هذه إلا للتو.
هذا المقال مبني على تقرير لـ Automotive News. اقرأ المقال الأصلي.
Originally published on autonews.com




